はじめに
米国日付2026年11月10日(火)に2026年10月の米消費者物価指数(CPI:Consumer Price Index)が米労働統計局から発表された。
前回2026年10月発表のCPIは根強いインフレ圧力が懸念される結果となり、10月FOMCでの利上げ確率がやや高まったが、まだ据え置きが65%を超えて有力との見方だった。
以降は据え置き有力という見方が徐々に高まり、10月27、28日のFOMC前のCMEのフェドウォッチツールでは金利据え置きの確率が9割を超え、実際のFOMCでも金利は据え置きとなった。そして10月FOMC後時点では、次回12月FOMCでの金利政策は0.25%の利上げが約80%の確率となっていた。
その後は10月末のAI関連銘柄の急落などもあって、12月FOMCでの利上げ確率は約70%程度まで下がり、11月の米中間選挙での民主党大勝により11月4日の米国株式市場大幅上昇、そして翌5日の4日の上昇を帳消しにしただけでは済まない急落という大きな出来事がありながらも12月の利上げ確率に大きな変動は見られなかったが、11月発表の米雇用統計で非農業部門雇用者数が市場予想を大きく上回り、12月FOMCでの利上げ見込みが約76%まで強化されている。
そして今回CPI発表前日時点でのCMEのフェドウォッチツールによる12月FOMCでの政策金利確率は
- 3.75%~4.00%(金利据え置き):22.0%
- 4.00%~4.25%(0.25%利上げ):78.0%
と利上げが有力となっている。
そんな状況の中、そんな中で今回発表のCPIはどういう結果となったのか、そしてそれを受けて市場がどう反応したかについて確認し、整理しておく。
2026年11月10日米労働省労働統計局(U.S. Bureau of Labor Statistics)発表の2026年10月消費者物価指数(CPI)
以下の情報は米労働省労働統計局の発表資料より引用・抜粋。
- 2026年10月の前月比消費者物価指数(季節要因調整済)は前月比0.4%の上昇、市場予想は0.3%の上昇
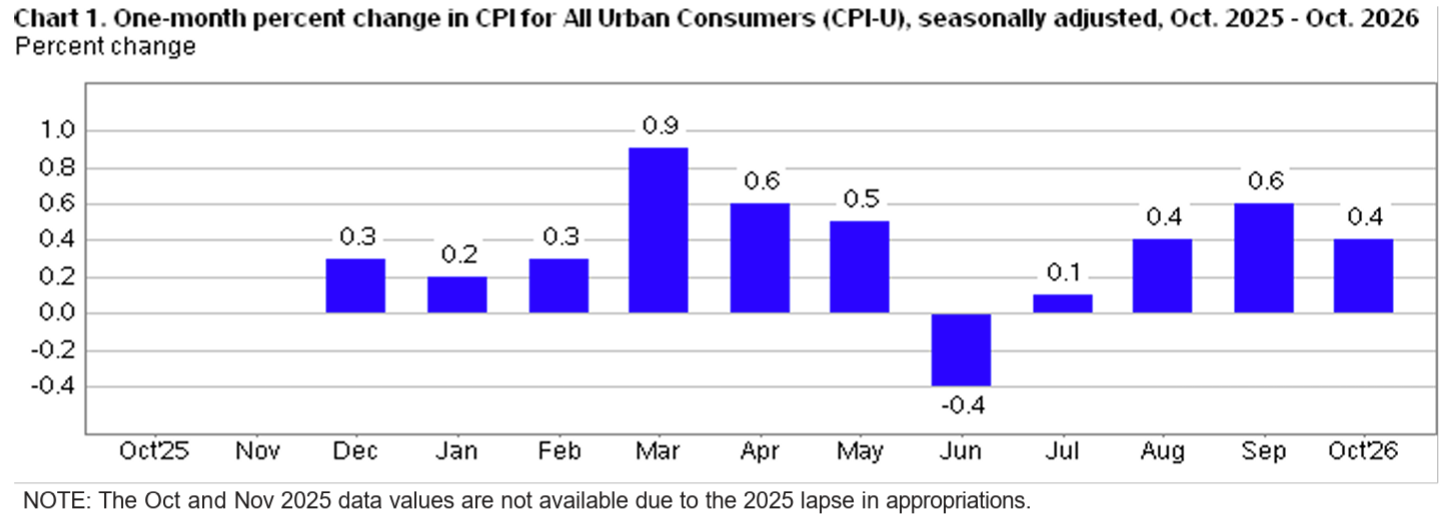
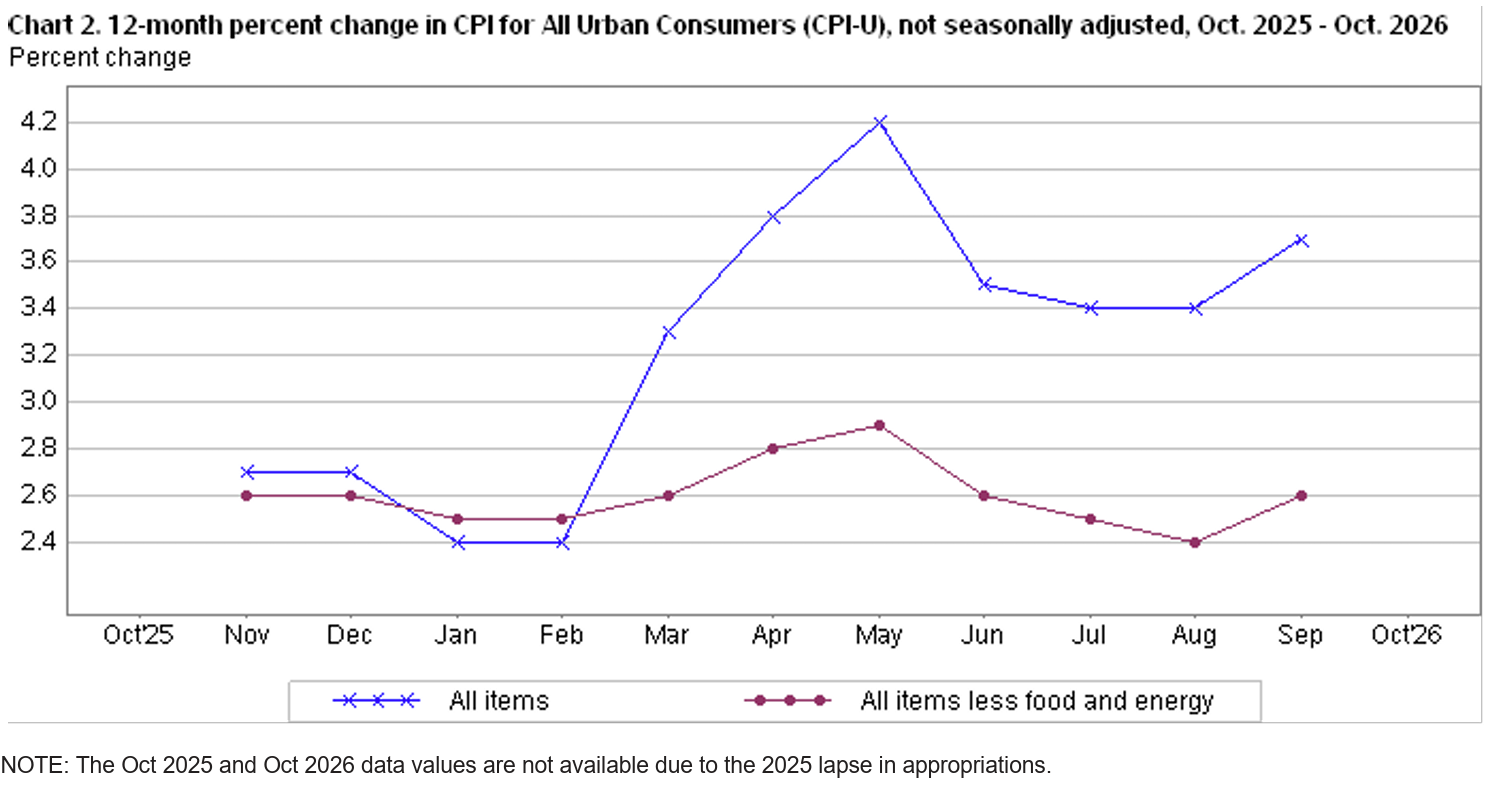
- 2026年10月の前年比消費者物価指数、変動の大きい食品及びエネルギーを除いたいわゆるコアCPIの前年比は公表されず。これは昨年米つなぎ予算が9月末から11月半ばまで成立しなかったため、米労働省の予算が確保できず昨年10月のデータが収集できず公表されなかったことによる
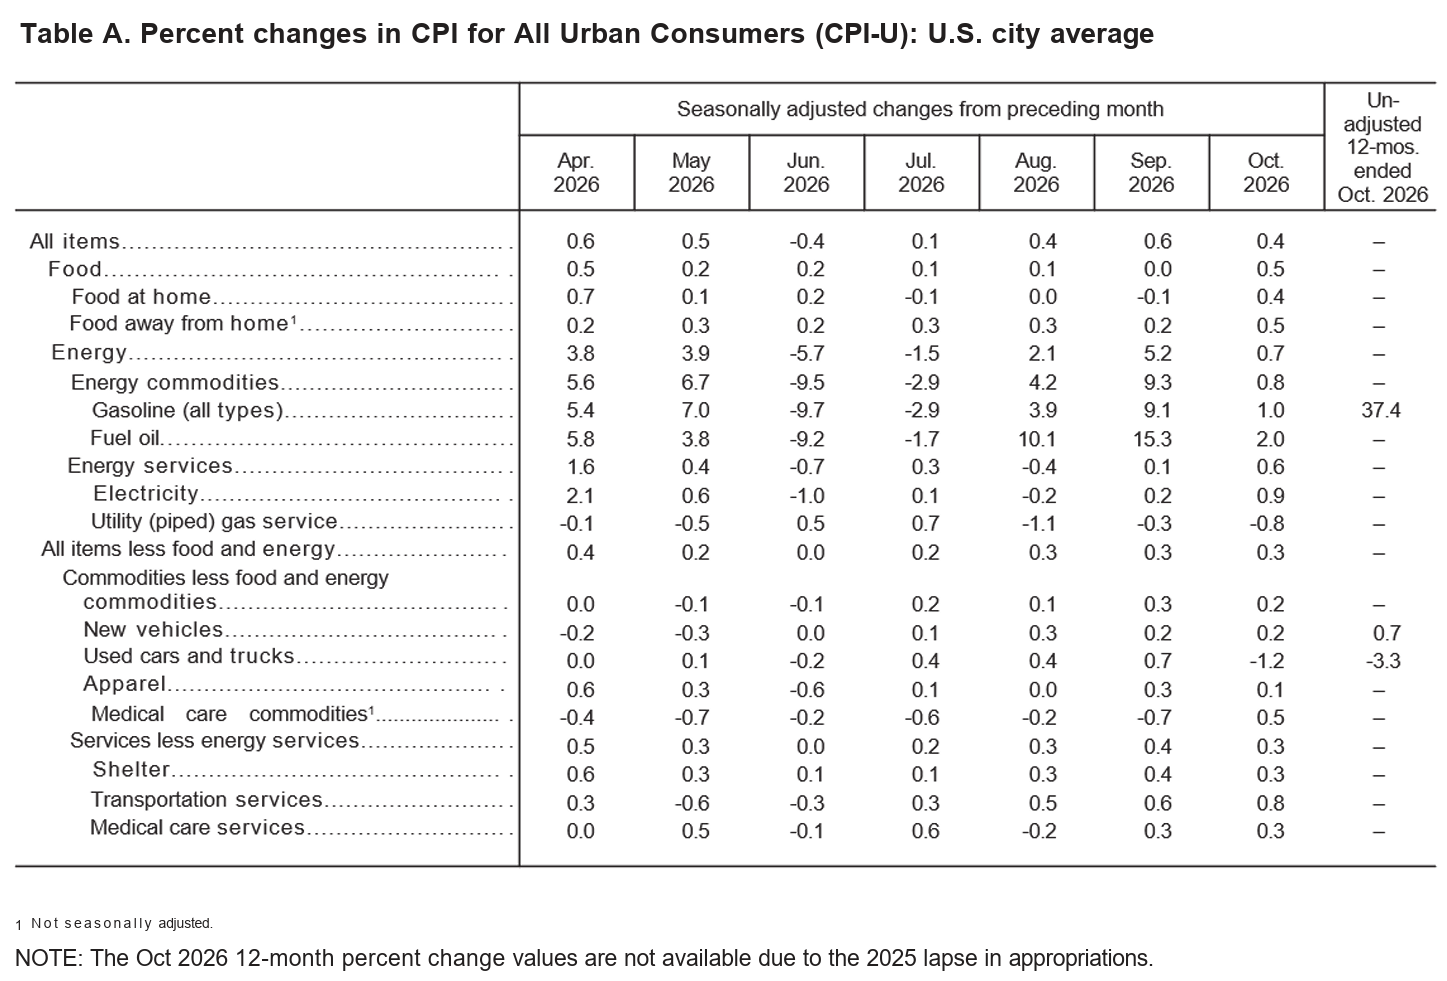
- 2026年10月の前月比コアCPIは0.3%上昇で、市場予想は0.2%の上昇
- 家庭用食品(Food at home)、電気代(Electricity)、住居費(Shelter、主に家賃。サービス分野で最大の構成要素でCPI全体の約3分の2を占める)などの主な項目の前年比も上述の昨年のつなぎ予算不成立が原因で公表されず
ちなみに今回CPIの発表前にFRBのChristopher J. Waller理事がロンドンで講演を行っており、その中で以下の様な発言をしている。
- To recap my economic outlook, economic activity is strong, the labor market is stable, but inflation is too high, well above the FOMC’s 2 percent goal. This means that even if, as I expect, the monthly rate of inflation improves in October, I am leaning toward supporting an increase in our policy rate of 25 basis points at the FOMC’s December meeting
私の経済見通しを要約すると、経済活動は堅調で労働市場も安定しているが、インフレ率は依然として高すぎ、FOMCが掲げる2%という目標を大きく上回っている。このため、10月の月次インフレ率が私の予想通り改善したとしても、12月のFOMC会合において、政策金利を25ベーシスポイント引き上げることを支持する方向に傾いている - That’s my plan if things proceed as I expect. But if the October CPI inflation data out later today are similar to the past two monthly readings—with core CPI inflation around 0.3 percent or even higher—then a stronger policy move may be needed. In that case, I believe a 50 basis point hike in the policy rate should be considered at the December meeting. Hiking only 25 basis points would put our credibility at risk, a risk I am not eager to take.
想定通りに物事が進めば、それが私の計画だ。しかし、本日発表される10月の消費者物価指数が、過去2ケ月と同様の水準―コアCPIの上昇率が0.3%前後、あるいはそれ以上―となるのであれば、より強力な政策対応が必要になるかもしれない。その場合、12月の会合において、政策金利を50ベーシスポイント引き上げることを検討すべきだと考える。利上げ幅を25ベーシスポイントにとどめれば、我々の信頼性が損なわれる恐れがあり、そのようなリスクは負いたくない
同日の市場の動き
米国主要3株式指数
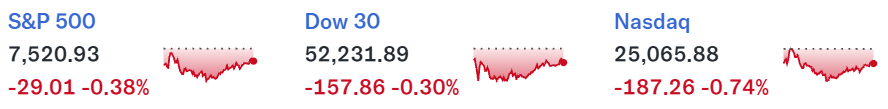
CPIの発表は米国株式市場開場前の米東部時間8:30。
今回のCPIは上述の通り昨年の米つなぎ予算が9月末から11月半ばまで成立しなかったため、前年比の比較はほとんど出来なかったが、総合CPI、コアCPIの前月比はやや予想を上回る結果で12月FOMCで利上げが行われるとの見方がほぼ確実視される結果となり、資金調達コスト上昇への懸念から米主要3株式指数はいずれも下落。
ただ株式市場は今回CPI前に12月FOMCでの利上げ確率を8割近くと見ていたこともあってか、株式指数の変動幅は自分が想定していたほど大きくは無かった。NASDAQ総合がやや大きく下落しているのは、利上げというよりはエヌビディアCEOのJensen Huang氏の中国のスパイとされる女性との不倫/情報流出に関する報道により5.4%下落したことの影響が大きいのだろう。
また上述したFRBのChristopher J. Waller理事がCPI結果発表の数時間前の講演で、「コアCPIの上昇率が0.3%前後、あるいはそれ以上となるのであれば、より強力な政策対応が必要になるかもしれない。その場合、12月の会合において、政策金利を50ベーシスポイント引き上げることを検討すべき」と発言していたこともあって利上げ幅が0.25%ではなく0.5%になる可能性も出て来ており、今回CPI発表後のCMEのフェドウォッチツールによる12月FOMCでの政策金利確率は
- 3.75%~4.00%(金利据え置き):0.0%
- 4.00%~4.25%(0.25%利上げ):90.9%
- 4.25%~4.50%(0.50%利上げ):9.1%
と金利据え置き確率がゼロとなり、0.25%の利上げが9割超で有力なものの、新たに0.50%の利上げ可能性が9%ほど浮上している。
米国10年債
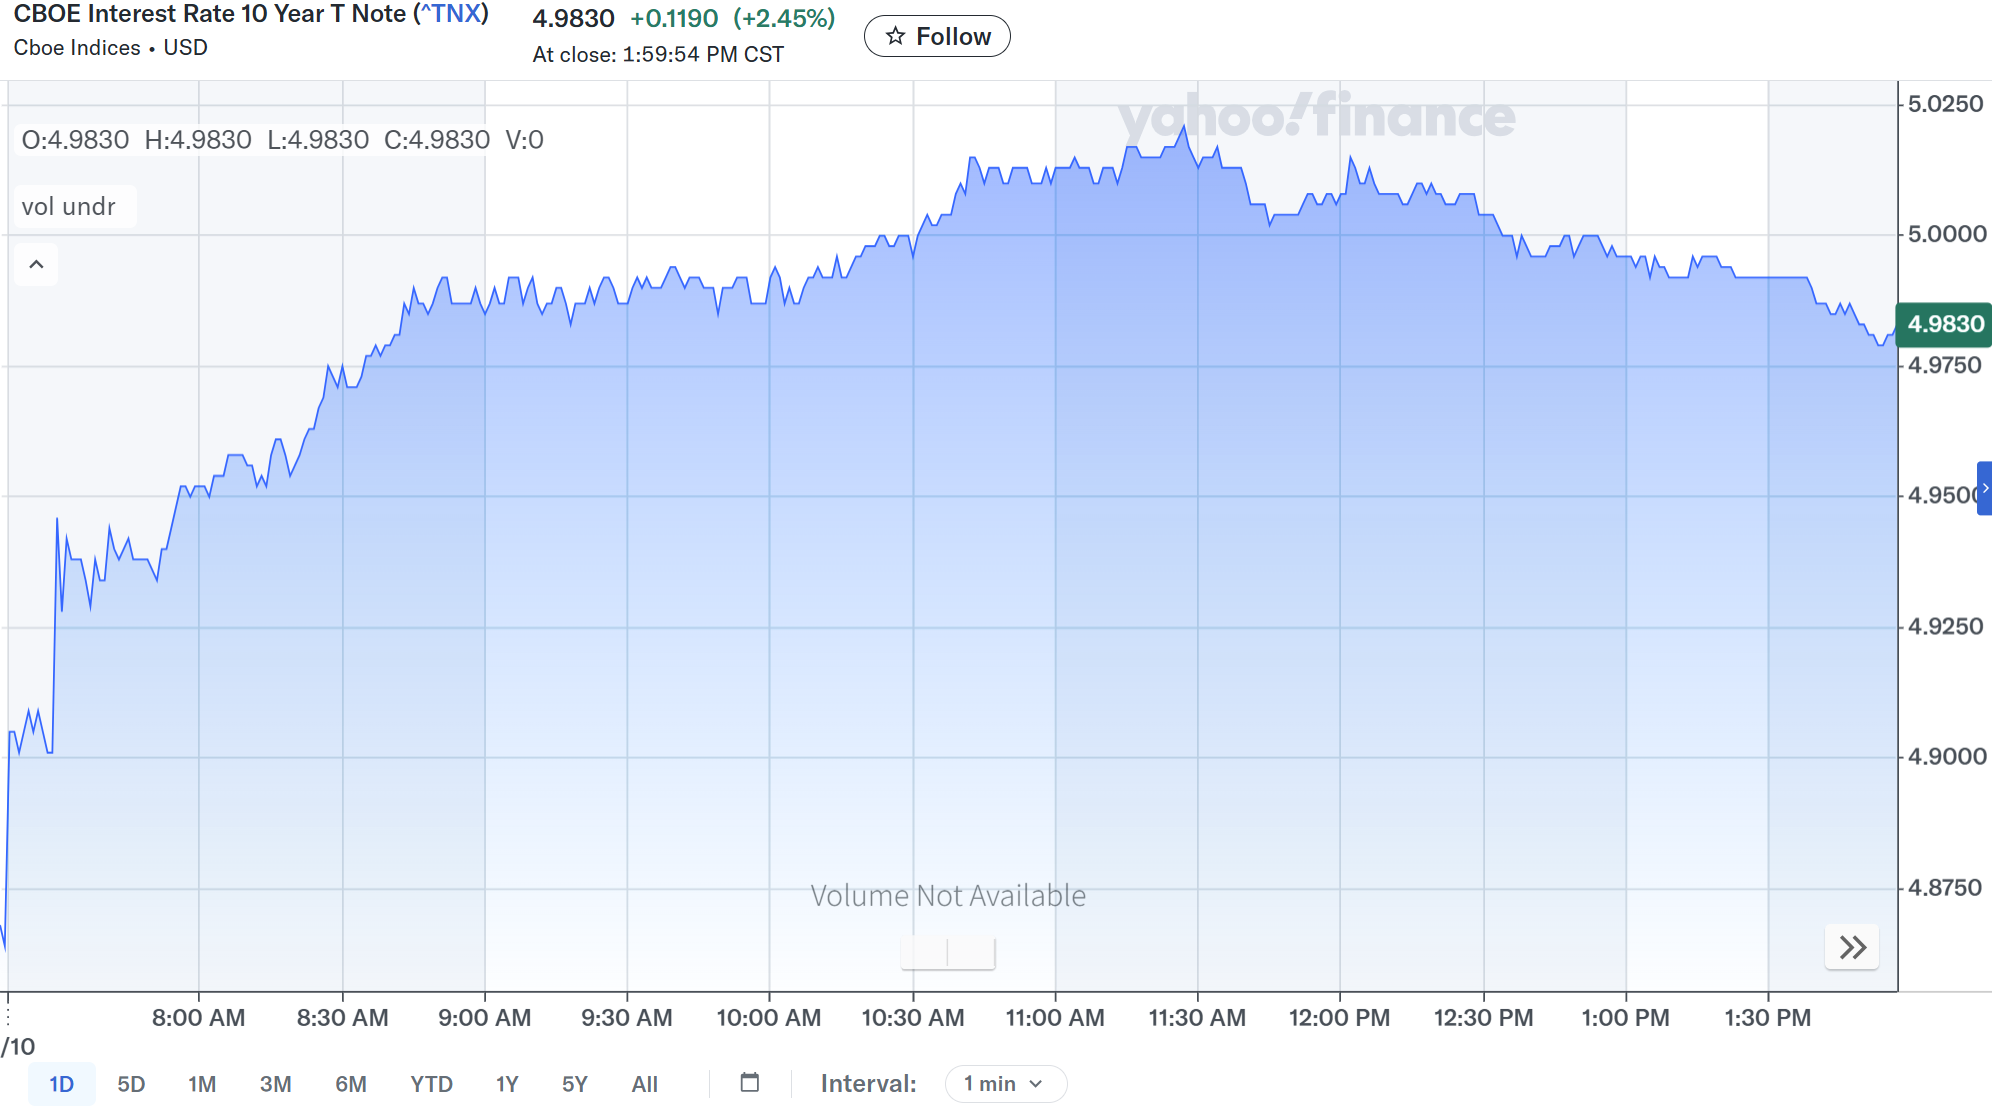
CPIが発表された米国東部時間8:30は上記チャートのCDT(米国中部時間)では7:30。
前日比やや利回り上昇で取引を開始し、CPI結果を受けて更に利回り上昇。その後もジリジリと利回りが上昇し、中盤からやや利回りは低下したものの、小幅変動にとどまった株式市場とは異なり、前日比2.48%の利回り上昇で取引を終えている。
やはり予想を上回るCPI結果に加え、Waller理事が50ベーシスポイントの利上げについても言及したことが株式市場よりも強く材料視されたのだろう。
ドル円為替
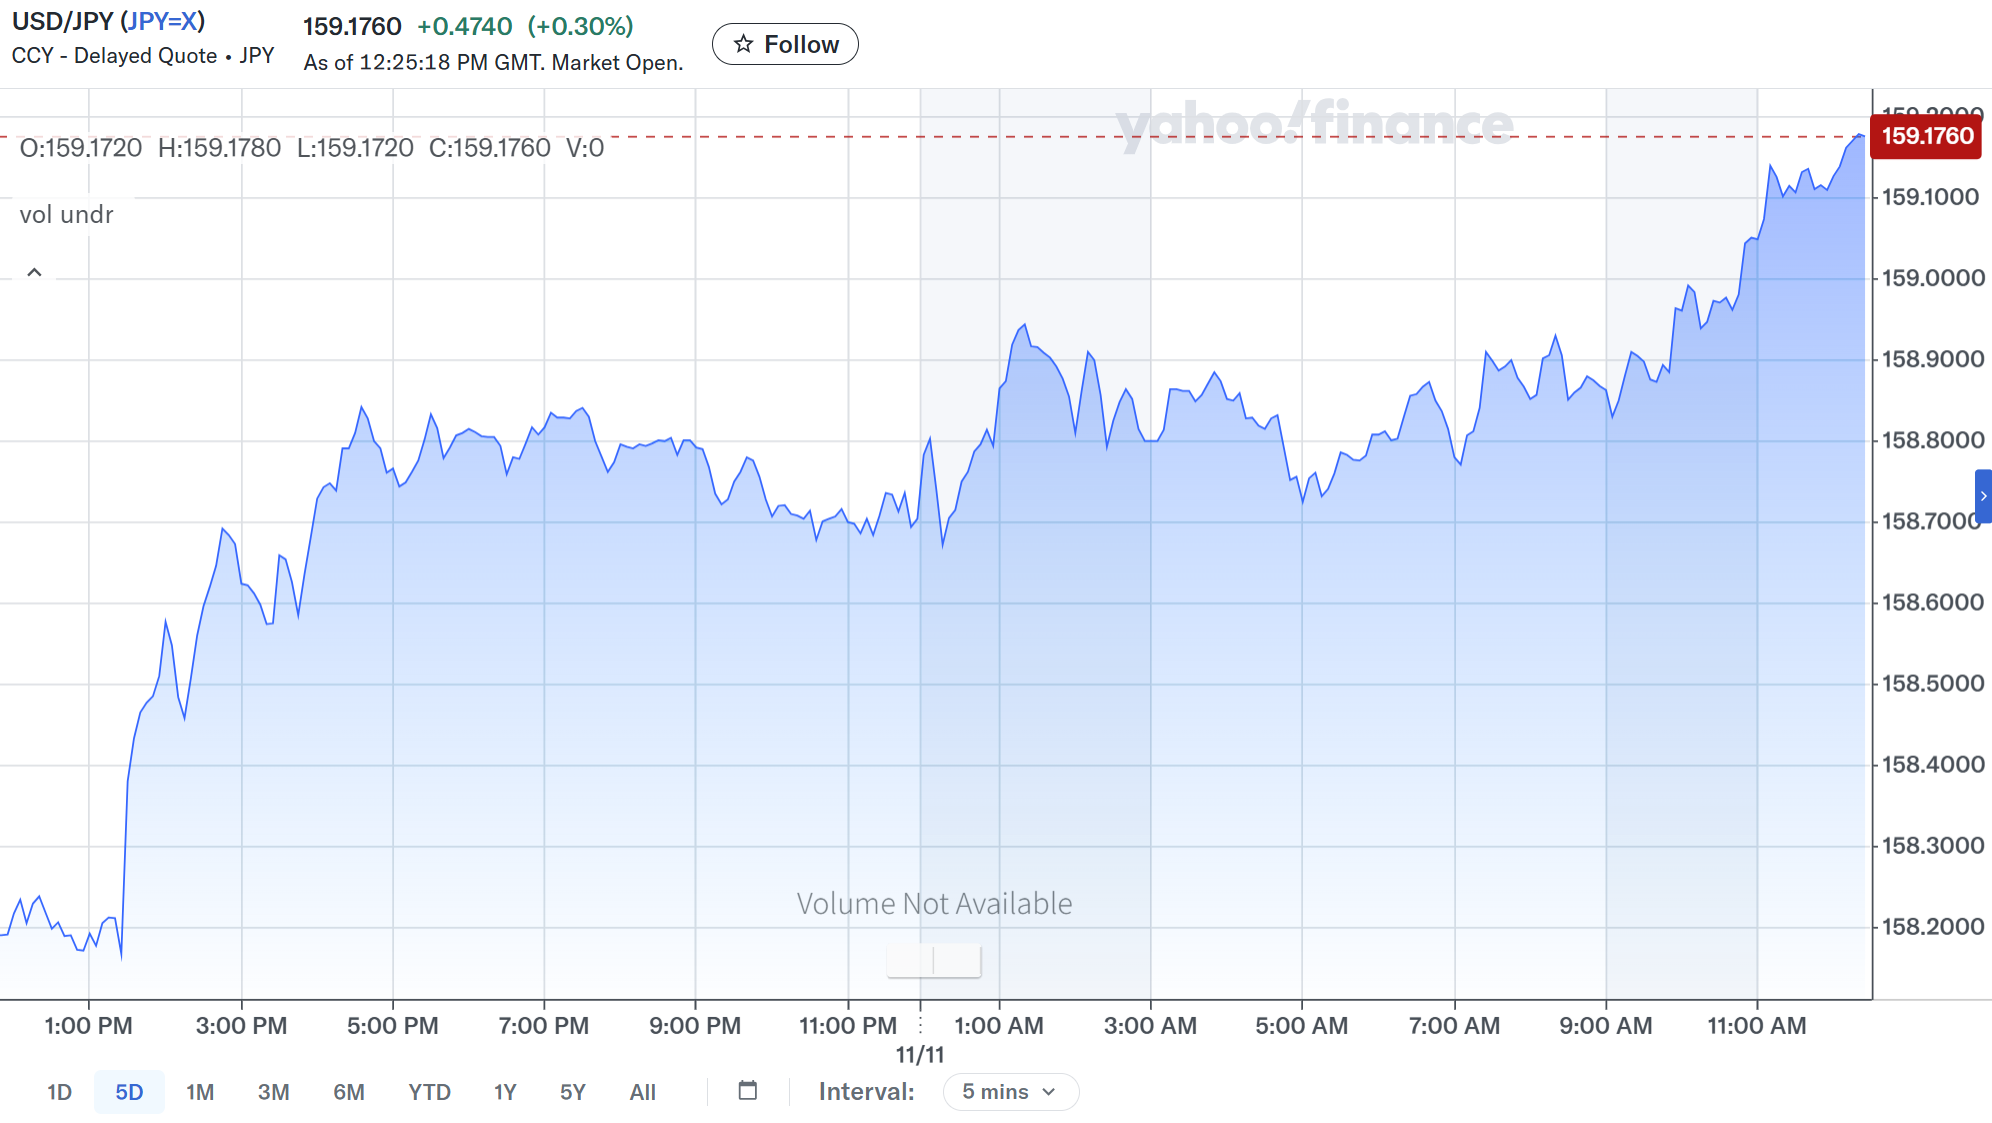
CPIの発表があった米東部時間8:30は上記ドル円チャートのGMTの13:30。
CPI発表前は1ドル=158円台前半での推移が続いていたが、CPI発表を受けて1ドル=158円台半ばに。そしてその後もドル高が進み、1ドル=158円台後半に。そこからは同水準での動きが続いていたのだが、これを書いている現在は2026年9月下旬以来1ヶ月半振りの1ドル=159円台に突入している。
CPI結果を受けて12月FOMCでの利上げが確実視され日米金利差が拡大すること、さらに5%の利上げ可能性も出て来たことがドル高の原因と思われる。あまりドル高となり過ぎると当局の介入の可能性が強まる気がするのだが。
まとめ
以上、2026年11月発表の10月米CPI結果と市場の動きについてまとめてみた。
市場予想を上回るCPI結果(前年比は無いが)を受けて次回12月FOMCでの利上げがほぼ確実視され、2.5%ではなく5.0%の利上げ観測も浮上するという状況で、株式市場はやや下落、米10年債利回りは大きく上昇(債権売り)、ドル円為替はややドル高となった。
個人的には寝る前は株式指数が下落基調で自分の資産がどこまで減少するのかが気になっていたのだが、起床してみると後半に下げ幅を縮小して終わっており、覚悟していた様な酷い結果にならなかったのは良かった。
一方で今後12月FOMCでの利上げが確実視される中で、浮上してきた0.25%ではなく0.50%の大幅利上げの可能性を睨んで市場が大きく動く可能性も出て来た。次回12月FOMCに向け、いつもの様に重要経済指標の動向に注意しておく必要があるだろう。
また12月FOMCでの金利動向に加え、先週の米中間選挙での民主党大勝を受けて元々くすぶっていたAI関連投資への懸念の更なる高まりや中東情勢に関する政権の動き、エヌビディアの中国スパイに関する問題、11月19日(あるいは20日)にNasdaqへ上場予定の米AI開発企業のAnthropic株の動向、12月11日に切れる米2027会計年度のつなぎ予算の行方など市場への大きな変動要素が多く、しばらくは神経質で方向性が定まらない市場が続くと思われるがどうなるのだろうか。気の休まらない日々が続きそうだ。