はじめに
2026年10月30日(金)には自分の所有銘柄であるエクソン・モービル(XOM)の2026年第3四半期決算発表があった。
前回2026年7月の第2四半期決算は売上、EPSは市場予想を上回ったものの、中東情勢の先行きが不透明なこともあってか市場が上昇した中で0.92%の下落。その際には
「今後のエクソン株だが、前四半期時の所感と同様に中東情勢次第の動きが続くのだろう。中東情勢が鎮静化してエネルギー価格が下落した場合でも、大幅な株価下落とはならないでもらいたいのだが、どうなるのだろうか。」
と書いていた。
その後は中東情勢によって原油先物価格が動く状況に変わりはなかったものの、エクソン株はそれにはあまりつられずに堅調な株価推移が続いていた印象がある。
そんな状況の中、今回のエクソンの決算及び株価はどうだったのか。以下に内容を確認し整理しておく。
エクソン・モービル2026年第3四半期決算概要
以下の情報はエクソン・モービルの企業サイトより引用・抜粋。
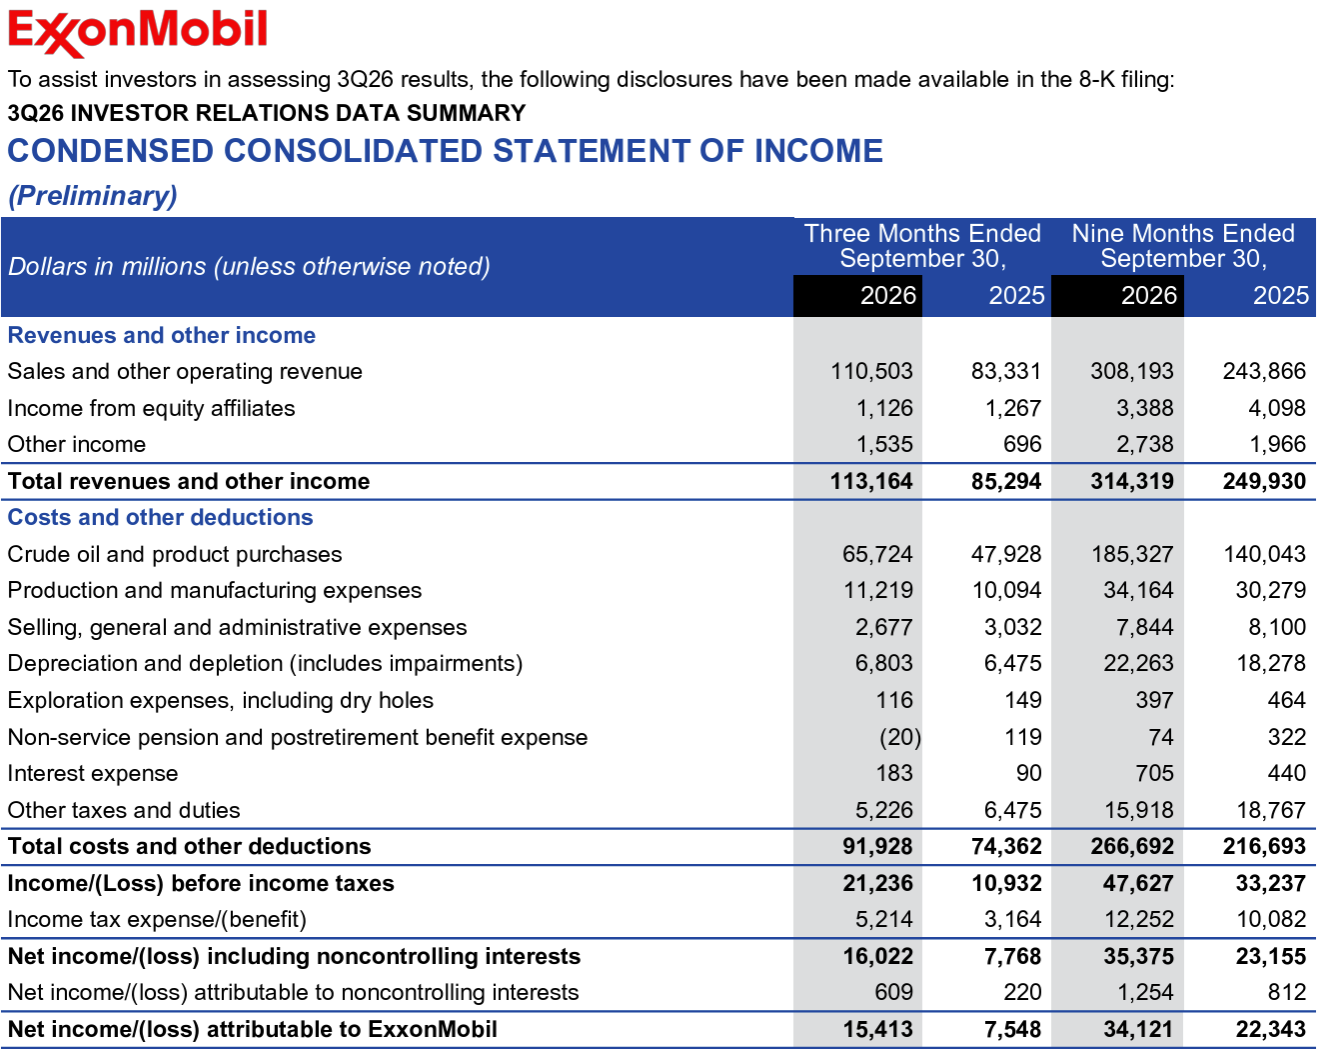
- 2026年第3四半期の総収入(Total revenues and other income)は1105億300万ドル、前年同期は833億3100万ドル
- 2026年第3四半期のGAAPベースでのエクソン帰属純利益(Net income/(loss) attributable to ExxonMobil)は154億1300万ドル、前年同期は75億4800万ドル
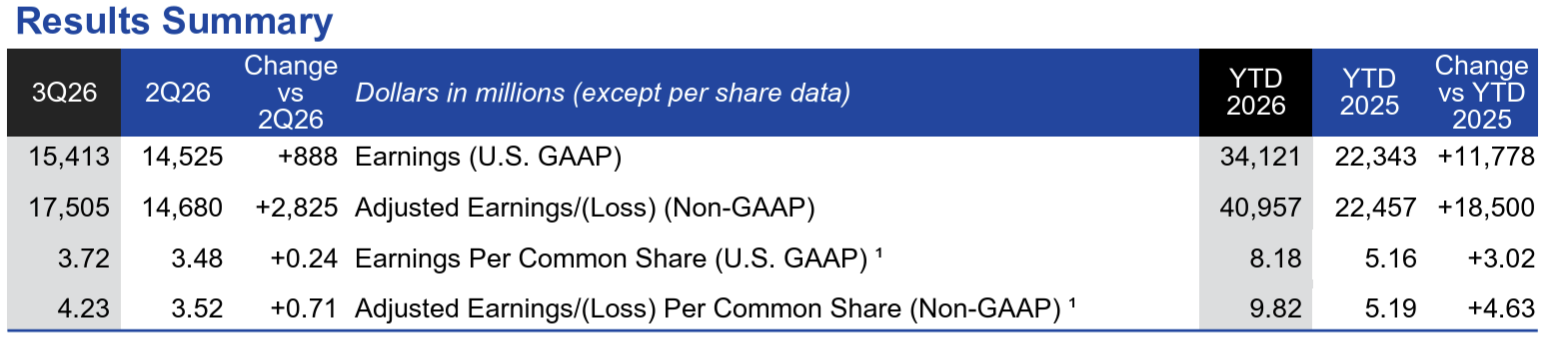
- 2026年第3四半期の調整後1株あたり利益(Adjusted Earnings/(Loss) Per Common Share)は4.23ドル、前四半期は3.52ドル
事業部別業績
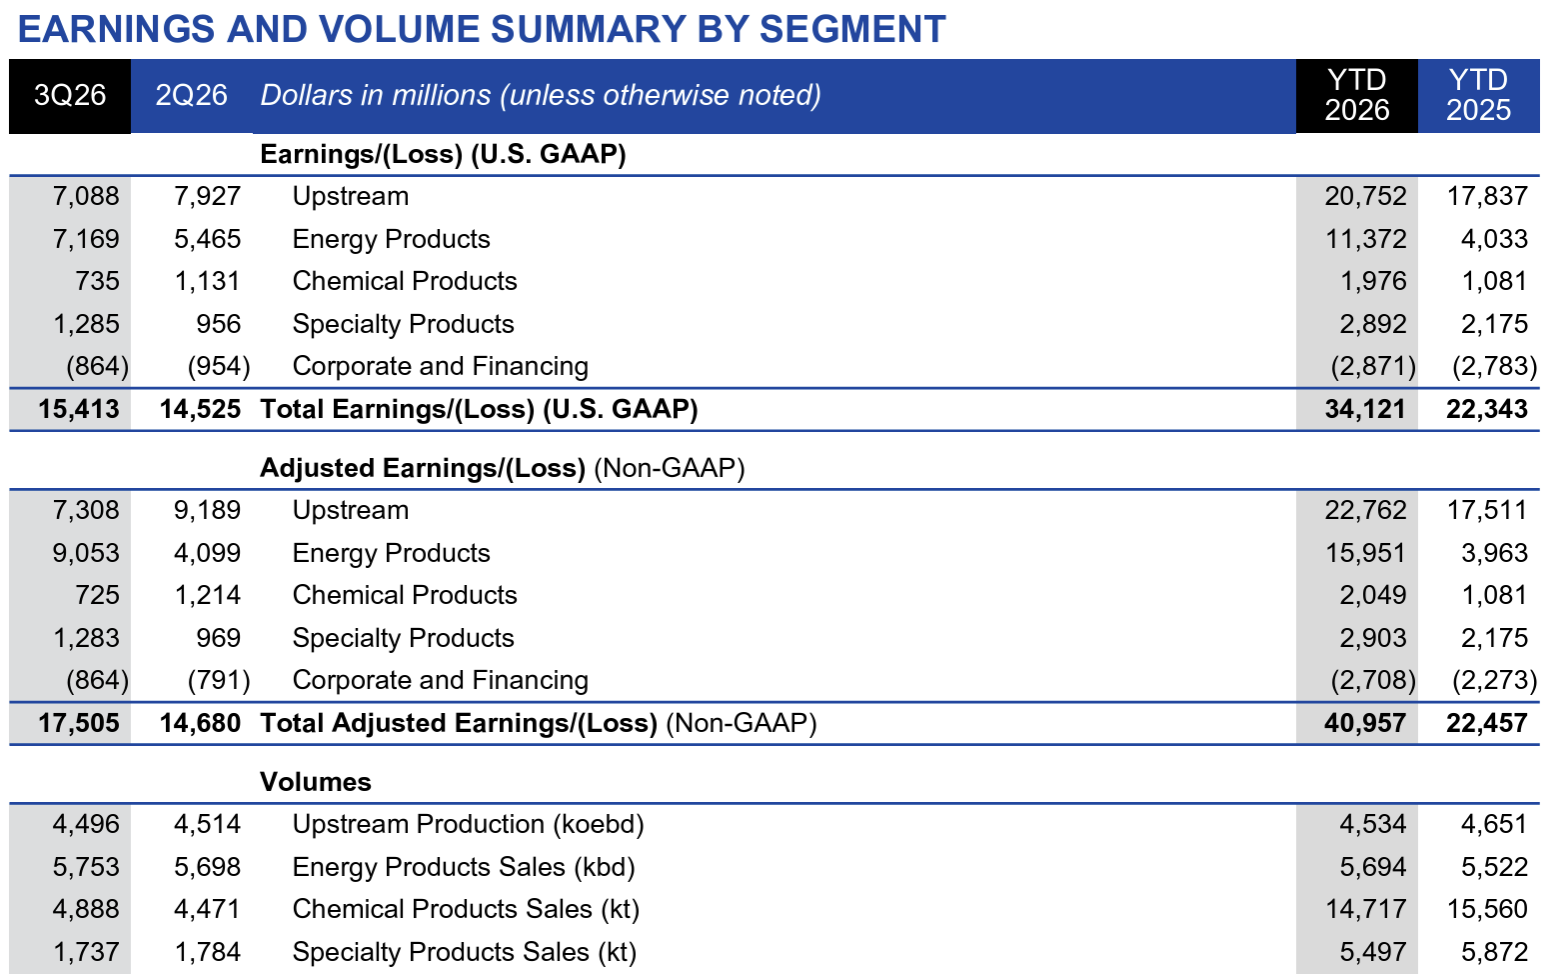
各事業部の業績は以下の通り。
【アップストリーム(U/S)(探索権の獲得、原油の探鉱、開発、生産)】
- Non-GAAPベースの利益は73億800万ドル、前期は91億8900万ドル
【エネルギー製品(EP)】
- Non-GAAPベースの利益は90億5300万ドル、前期は40億9900万ドル
【化学製品(CP)】
- Non-GAAPベースの利益は7億2500万ドル、前期は12億1400万ドル
【特殊製品(SP)】
- Non-GAAPベースの利益は12億8300万ドル、前年同期は9億6900万ドル
2026年通期見通し
2026年の通期見通しに関する資料提示はなし。
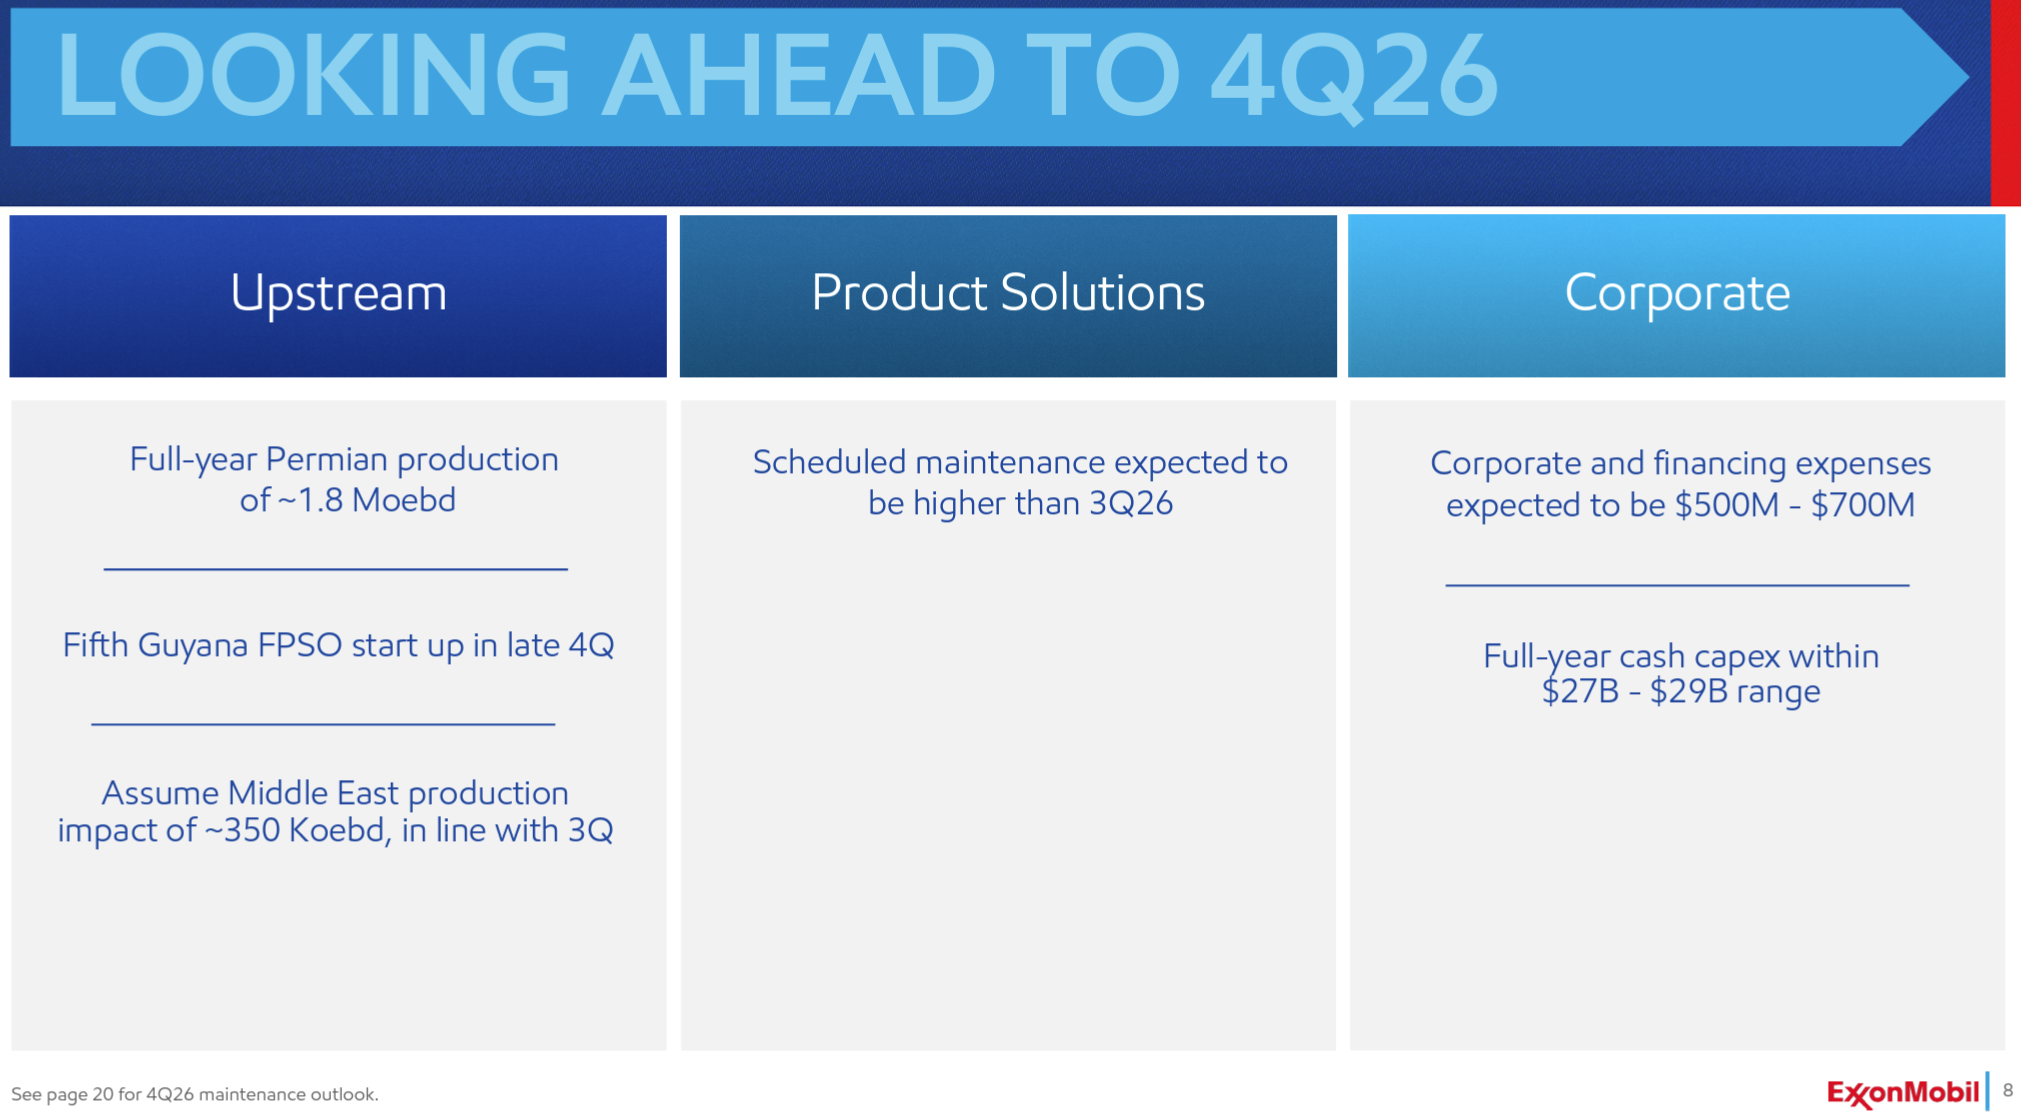
2026年第4四半期の考慮事項は以下の通り。
【アップストリーム事業】
- パーミアン盆地における通年の生産量は日量約180万石油換算バレル
- ガイアナでは第4四半期後半に5基目のFPSO(loating Production, Storage and Offloading system:浮体式生産貯蔵積出設備)が稼働開始
- 中東における生産への影響は、第3四半期と同水準の日量約35万石油換算バレルと想定
【プロダクトソリューション事業】
- 定期メンテナンスは2026年第3四半期を上回る見込み
【コーポレート】
- 全社・財務関連費用は5億〜7億ドルの見込み
- 通期の現金ベースの設備投資額は270億〜290億ドルの範囲となる見込み
その他
その他決算及びカンファレンスコールで気になった点は以下の通り。決算については基本的には準備された説明資料によるもので、質疑応答の時間が多めになっている。
- 第3四半期ハイライト
- GAAPベースの売上は154億ドル、調整後利益は175億ドル
- 営業キャッシュフローは257億ドル、設備投資額(現金支出ベース)は70億ドル
- 第3四半期の業績は、当社の競争優位性を裏付けるとともに、長期的なファンダメンタルズにしっかりと根ざし、商品価格の変動サイクルや市場の混乱期においても株主価値の向上に注力するという、当社の戦略の有効性を浮き彫りにした
- この点は特にエネルギー製品において顕著
- 年初来で純負債を約110億ドル削減し、強固な財務基盤をさらに強化
- これにより、市場環境や経済サイクルに左右されることなく、競争優位性の高いポートフォリオへの投資を継続し、株主に還元を行うことが可能
- 業界トップ水準にある純負債対資本比率は7.5%に改善し、純負債対EBITDA倍率は0.2倍まで低下し、当期末時点の現金残高は122億ドル
- 今四半期には94億ドルを株主に還元し、年初来の還元総額は280億ドル
- 2027年に200億ドル規模の自社株買いプログラムを実施することを発表
- マクロ環境
- 第3四半期は世界的な供給の混乱が商品および製品市場に影響を及ぼしたが、その影響は分野によって大きく異なる
- 精製マージンは過去最高水準に上昇し、天然ガス価格も上昇
- 原油価格は第2四半期から下落し、過去の水準にとどまったが、化学品マージンは低下
- ロシアと中東の精製能力は引き続き制限され、世界の精製能力の約10%が停止状態となったため、原油需要が減少し、供給増加と相まって、原油価格は最近の水準にとどまった
- 同時に精製能力の不足により、ガソリン、ディーゼル、その他の精製製品の供給が制約された
- 北米の製油所は第3四半期に高い稼働率を維持したが、世界的な精製能力の低下を完全に相殺することはできなかったため、製品市場の逼迫を反映して精製マージンは非常に高い水準となった
- 中東紛争がLNG供給に影響を与えたため、国際天然ガス価格も上昇
- 化学製品のマージンは、各地域における製品供給量の増加や、欧州・アジアにおける原料コストの高止まりを背景に低下
- 当社は一時的なトレンドではなくファンダメンタルズに基づき、競争優位性のある製品供給への投資を継続し、構造的なコスト削減を実現するとともに、プロジェクト遂行能力やオペレーション能力を強化しており、こうした取り組みは、エネルギー製品事業を含むすべての事業において、収益およびキャッシュフローを拡大させる当社の能力を大きく変革している
- 第3四半期は世界的な供給の混乱が商品および製品市場に影響を及ぼしたが、その影響は分野によって大きく異なる
- ここ数年の取り組みとは異なり、今年は12月に企業計画の進捗を報告する正式なイベントを開催する予定はない(例年は12月にCorporate Update Planのイベントがあった)
- その代わりとして、取締役会による今年度の計画承認を経て、今四半期中にプレスリリースを通じて2027年に向けた主要な計画指標を改めて提示する予定
- 1月下旬に予定されている第4四半期決算説明会において、詳細な補足説明を行う見込み
- 質疑応答
- 精製事業(refining)の展望について
- ご存知の通り、当社はこれまで、精製事業の競争力を高めるための変革に取り組んできた
- こうした変革の道のりを経て、現在、当社のポートフォリオは非常に良好な状態にあると考えている
- 組織としては現在、各製油所において、いかにして製品構成をより高付加価値なものへとアップグレードし、歩留まりを向上させていくかという点に注力している
- また従来の石油製品の製造にとどまらず、既存の施設を従来の製品製造に限定するのではなく、水素や炭素の分子をさらに変換し、現代の生活ニーズに応える製品を生み出すにはどうすればよいか、より広い視点で検討を進めている
- こうした変革によって取扱量や製品構成(ミックス)が改善し、さらに構造的なコストも削減されたことで、エネルギー製品の単位あたりの収益力は2019年以来、3倍に向上している
- 2027年の自社株買い200億ドルについて
- 我々は確実性や信頼性、そして株主への利益還元を提供したいと考えており、その主な形は継続的に増加する配当
- もちろん、これを実現し、景気循環の底のような厳しい局面でも強固な状態を保つためには、この戦略によって生じる配当義務を十分に認識しておく必要がある。なぜなら、我々は配当を減らすことは決してしないという方針だから
- つまり配当を引き上げるたびに、それは将来にわたって果たさなければならない義務となるが、自社株買いはこうした方針を維持する上で役立っている
- 当社の戦略は、配当を継続的に増やし、自社株買いを続け、妥当と考えられる水準の配当負担を維持していくことだと言える
- つまり、業績が好調で株価が高く、収益やキャッシュの創出が潤沢な時期であっても、過度に楽観的になって長期的に維持できないような約束をすることはなく、同様に景気が低迷し、サイクルが底にあるような厳しい時期であっても、そうした方針を撤回することなく継続する
- こうしたアプローチこそが、長期的に見てより効果的な資本配分戦略につながると考えており、自社株買いを通じて市場に一貫して関与し続けるとともに、株主の皆様に対して信頼できる継続的な成長をお届けすることで、ご期待に応えていけるものと確信している
- グローバルガス戦略について(10月15日付で、パプアニューギニアのパプアLNGプロジェクトにおいて、フランスのTotalEnergiesからエクソンモービルへ公式に運営権が移管。また今回決算発表と同日、イタリアのEni社との資産交換契約により、モザンビークのRovuma LNGプロジェクトへの出資比率を従来の25%から50%へ引き上げたことを発表。)
- 当社が権益比率を高め、やがて運営主体へと移行していくという流れは、我々の戦略の根幹をなすもの
- ここ10年間、我々はプロジェクト開発の面において、業界最高水準の能力を構築することに注力してきており、「技術」「プロジェクト」「運営」というこれら3つの領域こそが、我々のあらゆる活動の土台となる、価値の重要な柱
- 今回発表した一連の動きは、まさにそうした戦略が短期的に具体化しているものだと言える
- より長期的な視点に立つと、私たちは、天然ガスが将来にわたって世界のエネルギー供給において重要な役割を担うと認識しており、その需要に応えるべく、当社の能力を最大限に活用していく考え
- 自社の権益ポートフォリオを活用して、世界各地で取引を展開して供給拠点を地理的に分散させることで、顧客基盤に対する供給において、多くの選択肢と柔軟性がもたらされる
- カタール・エナジー(QE)に関しては伝えられる進展はないが、我々は今後もカタールとの関係を維持し、同国の事業やプロジェクトに参画し、価値を最大化する方策を追求し続けていく方針で、この関係は将来にわたって長く続いていくものと確信している
- パーミアン盆地の事業プログラムの現状について
- パーミアン盆地では着実に進捗している
- 以前から申し上げてきた通り、生産量は時期によって変動(波)が生じる可能性があり、今回年間目標を予定より少し早く達成できたのは、そうした変動の範囲内であり、これまでの経緯と照らし合わせても矛盾するものではない
- 単に生産量という目標数値だけに固執しているわけではなく、重要なのは効率的に事業を実行し、資本を効率的に投下すること、そして何より、これまで取り組んできた技術的な施策を最大限に活用して、開発プロジェクトの価値を最大化することにある
- これは我々が直面している大きな課題の一つで、テクノロジーを段階的に導入し、生産性向上の兆しが見え始めたとしても、ポートフォリオ全体にその成果が反映されるまでには時間がかかるため、もどかしさを感じる部分もあるが、現状については非常に手応えを感じ楽観的に捉えている
- 世界中で製油事業の生産停止が相次いでいる状況について
- これは非常に難しい問題で、事態の行方に影響を及ぼす変数が非常に多く、それらが最終的にどう展開するかを現時点で正確に見通すことは困難
- 今後起こり得る様々なシナリオを想定して検討を進めているが、何よりもまず不可欠なのは、世界の供給能力がこうした紛争が始まる前の水準に回復すること
- 具体的には、ホルムズ海峡が正常に開放されること、同地域における精油施設への攻撃が止むこと、それらの施設が修復されること、そこから石油製品が安定的に供給されるようになること―これらが、事態を左右する極めて重要な要素となる
- 現在生じている供給不足のうち、およそ3分の1は、中東から石油製品を世界市場に供給できていないことに起因しており、ウクライナ側によるロシアの製油所への攻撃も、大きな影響を及ぼしている
- 我々の推計や見立てでは、ロシアの精製能力の約半分が稼働停止に追い込まれ、かつては石油製品の純輸出国であったロシアが、今や純輸入国へと転じており、これは世界の需給バランスに重大な影響を与えている
- 紛争が終結したとしても、状況が正常化するまでにはかなりの時間がかかるだろう。というのも、まず敵対行為を停止させ、その後に修復作業を開始するという、2つの段階を経る必要があるから
- もう一つ、市場の均衡を取り戻す助けとなり得る要素として、中国の存在がある。中国には稼働可能な余剰生産能力があり、操業度を引き上げて輸出を増やす余地があるから
- 正直なところ、どれ一つとっても予測するのは困難で、あくまで推測だが、状況が正常な状態に近づくには、来年いっぱい、あるいはそれ以上の時間がかかる可能性も十分にあるだろう
- 状況がどのように、いつ正常な水準に戻るのかは不透明だが、組織として的確に対応できており、社会に対して大規模に供給を行う我々の能力は、他社との決定的な差別化要因になっていると考えている
- バランスシートに大きな余裕のあるポジションへと移行しつつある御社のM&A戦略について
- 自社の事業運営を改善し、自社内での投資機会(オーガニックな投資)や外部からの投資機会(インオーガニックな投資)を通じて優位性を築こうと考えており、この手段が事業全体にわたってプラスに働くと捉えている
- 今後、収益とキャッシュフローを拡大していくという目標を達成するためには、利用可能なあらゆる手段を駆使する必要がある
- つまり、新たな資源を探し出すための探査活動、既存の資源を最適化して回収率を最大化する能力、そしてポートフォリオの価値を高めるような外部からの投資機会(インオーガニックな機会)を積極的に活用していくことが不可欠
- しかし、焦らずに、価値をもたらし、株主にとってさらなる価値の積み上げにつながるような機会を見極めていく必要がある
- 精製事業(refining)の展望について
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2026年第3四半期の総収入(Total revenues and other income)は1105億300万ドル、市場予想の1045億1000万ドルを上回っている
- 2026年第3四半期の調整後1株あたり利益(Adjusted Earnings/(Loss) Per Common Share)は4.23ドル、市場予想の4.08ドルを上回っている
となっている。
まとめ
上記の様な決算内容を受けてエクソン・モービルの株価は
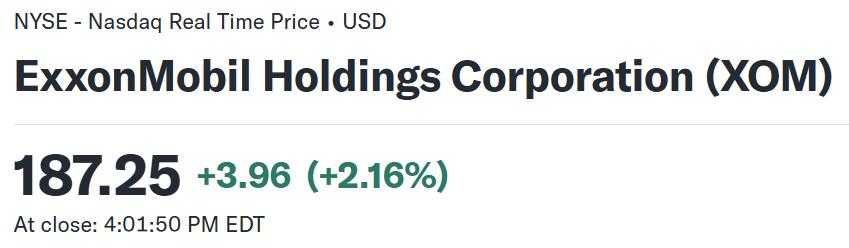
前日比2.16%の上昇。同日の米国市場が
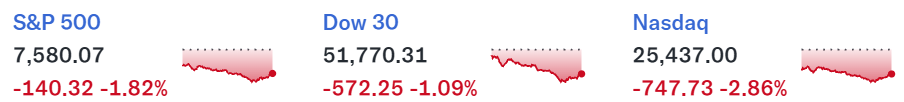
前日29日の取引終了後に決算発表があったインテルが29.6%の急落となったことでハイテク銘柄が特に軟調となり、大きく値を下げているのと比べるとエクソン株の上昇は大きい。
市場予想を上回る売上、EPS、それに大きく貢献した精製事業の好調さ、来年の200億ドル自社株買いの発表などが、中東情勢に関連した原油価格の不安定さにもかかわらず上昇した主な要因だろう。
決算後数日を含めた年初来のエクソン株の推移を市場(S&P 500)と比べると
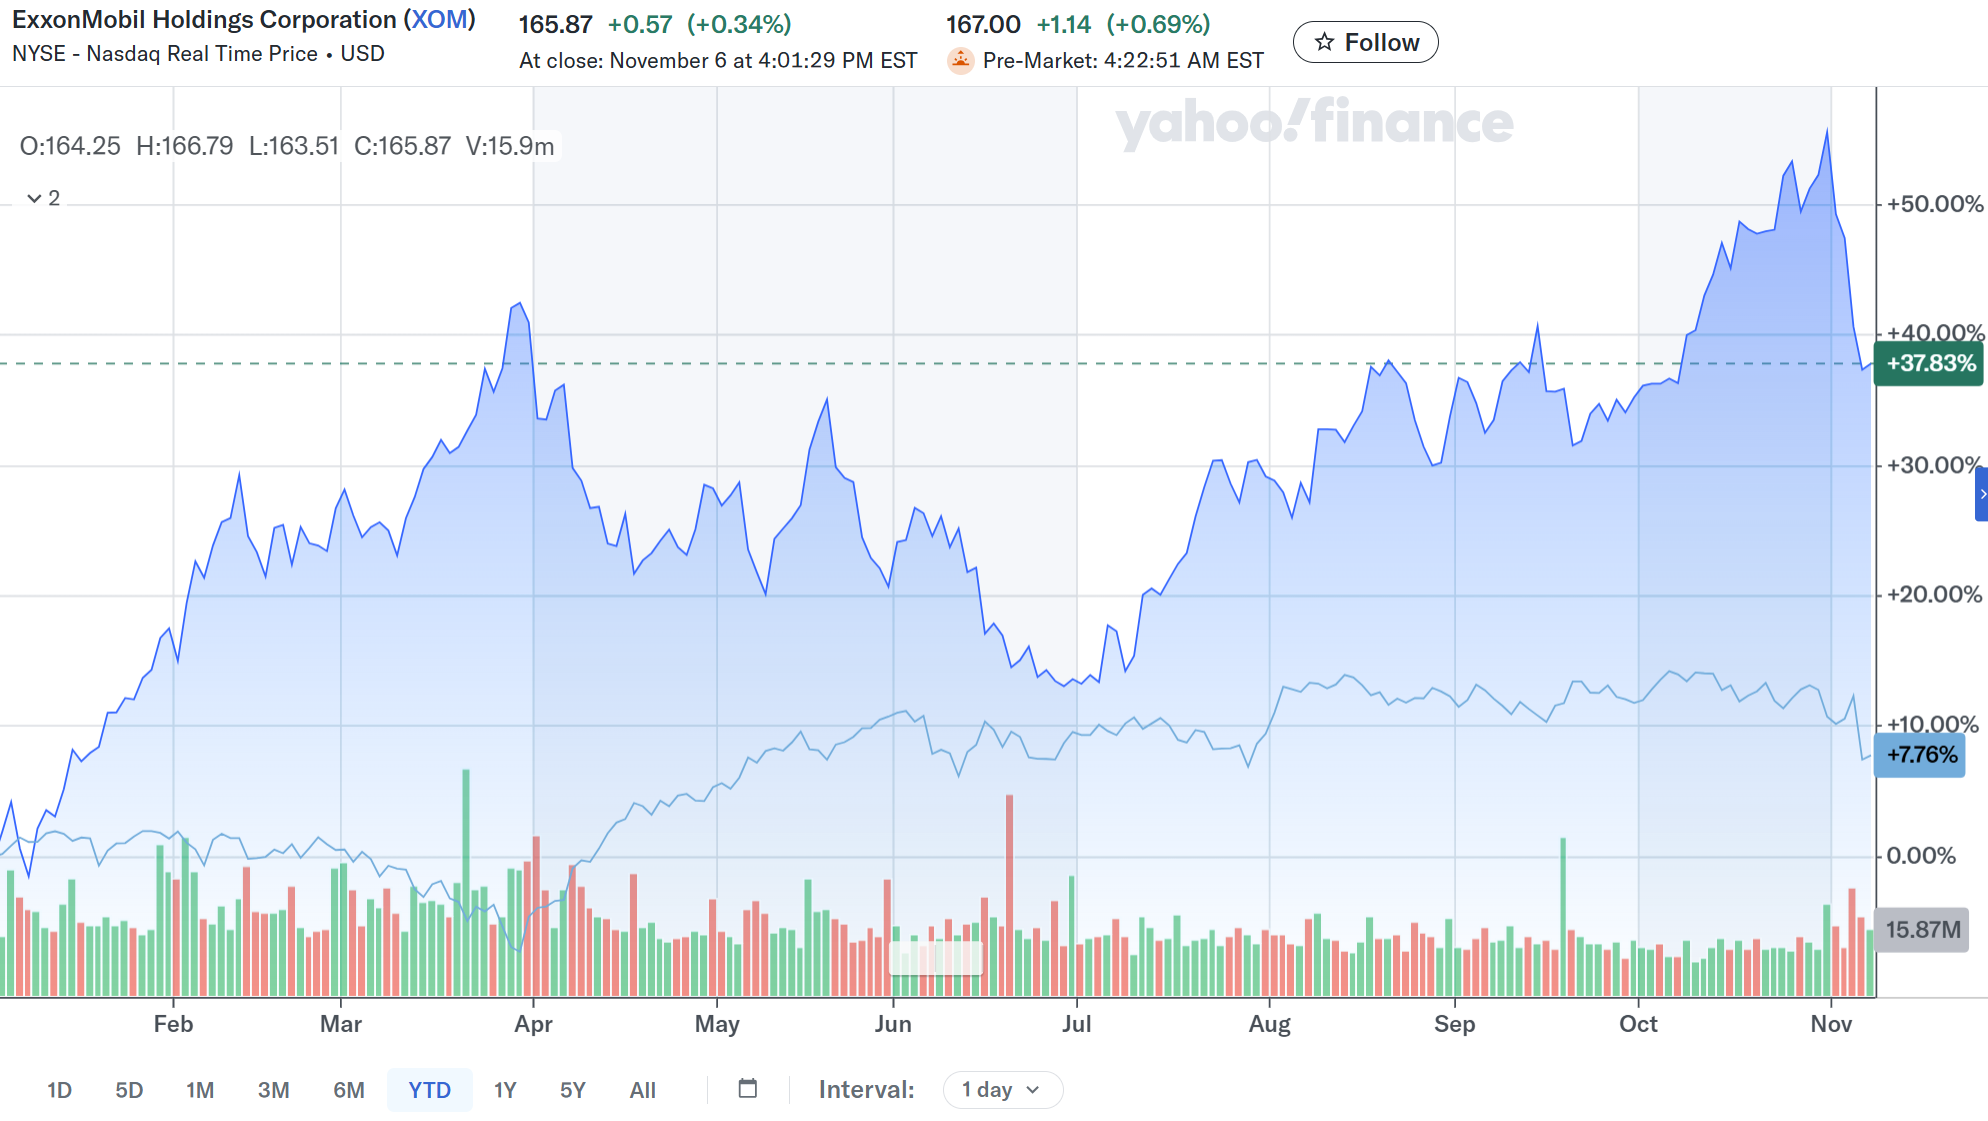
前回7月の第2四半期決算以降は冒頭に書いた印象の通り10月初旬までは堅調だったが、そこからは印象とは異なり上昇基調で年初来高値を更新し、年初来上昇率も50%を超えていた。そして迎えた今回決算でも上昇。ただし翌日から反落して年初来50%を割り込み、11月4日には米2026中間選挙で民主党が大勝したことを受けて、米・イスラエルとイランの戦闘終結が早まるのではとの期待から原油先物価格が大きく下がり、それに連動してエクソン株も下落。結局決算後4営業日続落し、5営業日目にようやく下げ止まっている。
今後のエクソン株だが、好調な決算を受けて上昇したものの、その後2営業日続落したことなどを考えると、決算時には年初来50%を超えていたエクソン株の上昇余地は少ないとも思える。また3営業日目に米中間選挙で民主党が大勝したことで米・イスラエルとイランの戦闘終結が早まるのではとの期待からの原油先物価格が大幅下落したことに連動して、エクソン株も大きく下落したことから、これまでの様に原油価格にエクソン株は左右される状況にあるだろう。何とか現状維持程度での株価推移を続けてもらいたいところだがどうなるだろうか。