はじめに
米現地時間2026年9月15日(火)、16日(水)に2026年6回目のFOMC(Federal Open Market Committee:連邦公開市場委員会)が開催された。
前回2026年7月28、29日のFOMC会合は政策金利は市場予想通り据え置きだったものの、ウォーシュ議長の会見が進むにつれて、次回9月FOMCでの利上げ可能性が高まり(CMEのフェドウォッチツールでは据え置き28%、利上げ72%)、米国株式市場は利上げ可能性を嫌って大きく下落。
その後8月に入ると月初に発表された米雇用統計が予想外の弱さを示して9月FOMCでの金利据え置きが優勢となり、続いて発表された米消費者物価指数(CPI)も市場予想と同一で次回FOMCでの金利据え置きの見込みは変わらず。
また8月半ば頃には米国債の長期金利が上昇しており、それを受けて米財務省が長期国債買い戻しの強化を発表したことで金利据え置きが更に有力視されるようになった。
しかし8月28日にウォーシュFRB議長がジャクソンホールでの講演でインフレ抑制に強い姿勢を示したことで利上げ可能性が高まったと市場が判断し、CMEのフェドウォッチツールでの9月FOMCでの利上げ確率は前日の据え置き優勢から利上げ確率57%と利上げが有力となった。
9月に入ると月初の米雇用統計が前回とは異なり予想を上回る力強さを示したことで9月FOMCでの利上げ有力という流れは変わらず、続く米消費者物価指数(CPI)もほぼ市場予想と同じで9月FOMCでの利上げ有力という見方が更に高まり、今回FOMC結果発表前のCMEのフェドウォッチツールでの2026年9月FOMCでの政策金利確率は
- FOMC前日の2026年9月FOMCでの政策金利確率
- 3.50%~3.75%(金利据え置き):7.6%
- 3.75%~4.00%(0.25%利上げ):92.4%
となっていた。
以下、今回のFOMC結果及び四半期に一度の経済予測要旨、そしてウォーシュ議長の会見はどういう内容となったのか、またそれらを受けて市場はどう反応したのかを確認しておく。
2026年9月15日、16日の米連邦公開市場委員会(FOMC)結果、経済予測要旨及びウォーシュ議長の発言まとめ
FOMC会合結果
以下は米連邦準備制度理事会(FRB)のサイトで現地時間14時に公開されたFederal Reserve issues FOMC statement(FOMC声明)より引用・抜粋。
今回(2026年9月のFOMC statement概要)
前回は後述。前回との違いは太字で表す。
- 連邦公開市場委員会は、12対0の賛成多数で以下の声明の公表を承認した
- 委員会は連邦準備制度の二重責務(dual mandate)を達成するため、フェデラルファンド金利の目標レンジを0.25%引き上げ3.75~4.00%とすることを決定した。委員会は、銀行システムにおける十分な準備預金を維持するという方針を継続する
中東紛争に起因する不確実性の高まりにもかかわらず、地政学的な情勢などにより不確実性は依然として高いものの、国内支出は底堅く推移している。生産性の伸びは力強く、設備投資も堅調である。雇用の増加は労働力の拡大と歩調を合わせており、失業率に大きな変化は見られない- インフレ率は
委員会が目標とする2%に対し依然として高い水準にある。これは、エネルギーを含む一部のセクターにおける価格上昇を引き起こした供給ショックを部分的に反映したものである。本日の政策措置は、委員会の目標である2%への回帰をより早期に実現することを後押しするものである。委員会は物価の安定を実現する 今回の金融政策の決定に反対したのは、Beth M. Hammack、Neel Kashkari、Lorie K. Loganの各氏であり、彼らは今回の会合でフェデラル・ファンド(FF)金利の誘導目標レンジを0.25%ポイント引き上げることを支持していた
前回(2026年7月のFOMC statement概要)
- 連邦公開市場委員会は、9対3の賛成多数で以下の声明の公表を承認した
- 委員会は連邦準備制度の二重責務(dual mandate)を支持するため、フェデラルファンド金利の目標レンジを3.5~3.75%に維持することを決定した。委員会は、銀行システムにおける十分な準備預金の維持という方針を再確認した
- 中東紛争に起因する不確実性の高まりにもかかわらず、経済活動は堅調に拡大している。生産性の伸びと設備投資は力強く、雇用者数の増加は労働力人口の増加に追いついており、失業率はほとんど変化していない
- インフレ率は委員会が目標とする2%に対し依然として高い水準にある。これは、エネルギーを含む一部のセクターにおける価格上昇を引き起こした供給ショックを部分的に反映したものである。委員会は物価安定を実現する
- 今回の金融政策の決定に反対したのは、Beth M. Hammack、Neel Kashkari、Lorie K. Loganの各氏であり、彼らは今回の会合でフェデラル・ファンド(FF)金利の誘導目標レンジを0.25%ポイント引き上げることを支持していた
今回は全会一致での決定。また中東情勢に関連する文言が地政学的な情勢などに変わっているのも目に付く。
経済予測要旨(Summary of Economic Projections)
FRB当局者の2026年末の政策金利の予想中央値は4.1%と前回2026年6月時の3.8%から上昇。この予想中央値は2026年に更に0.25%の利上げが1回実施されることを示唆している。
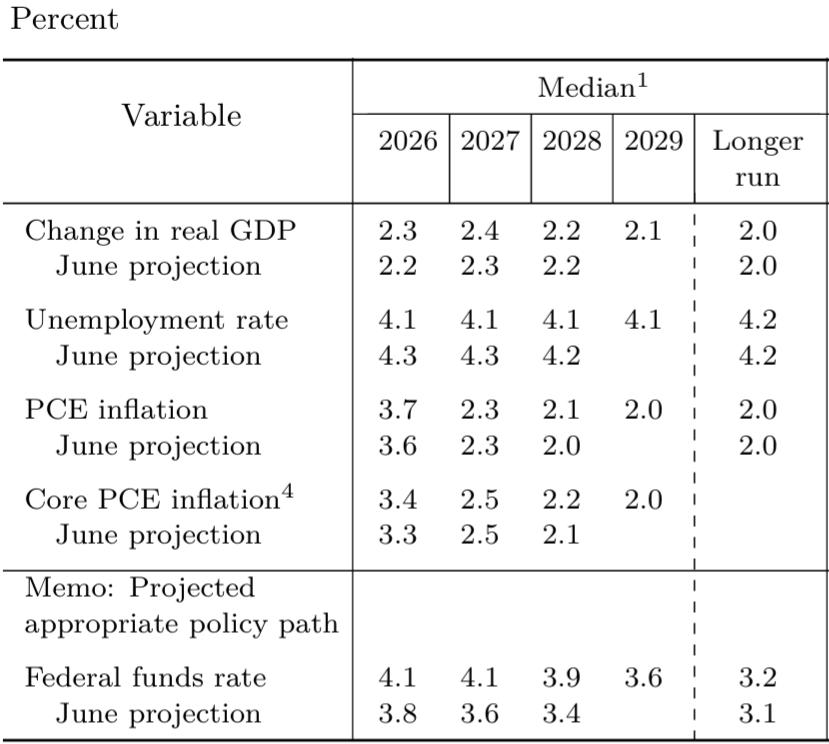
内訳を見てみると
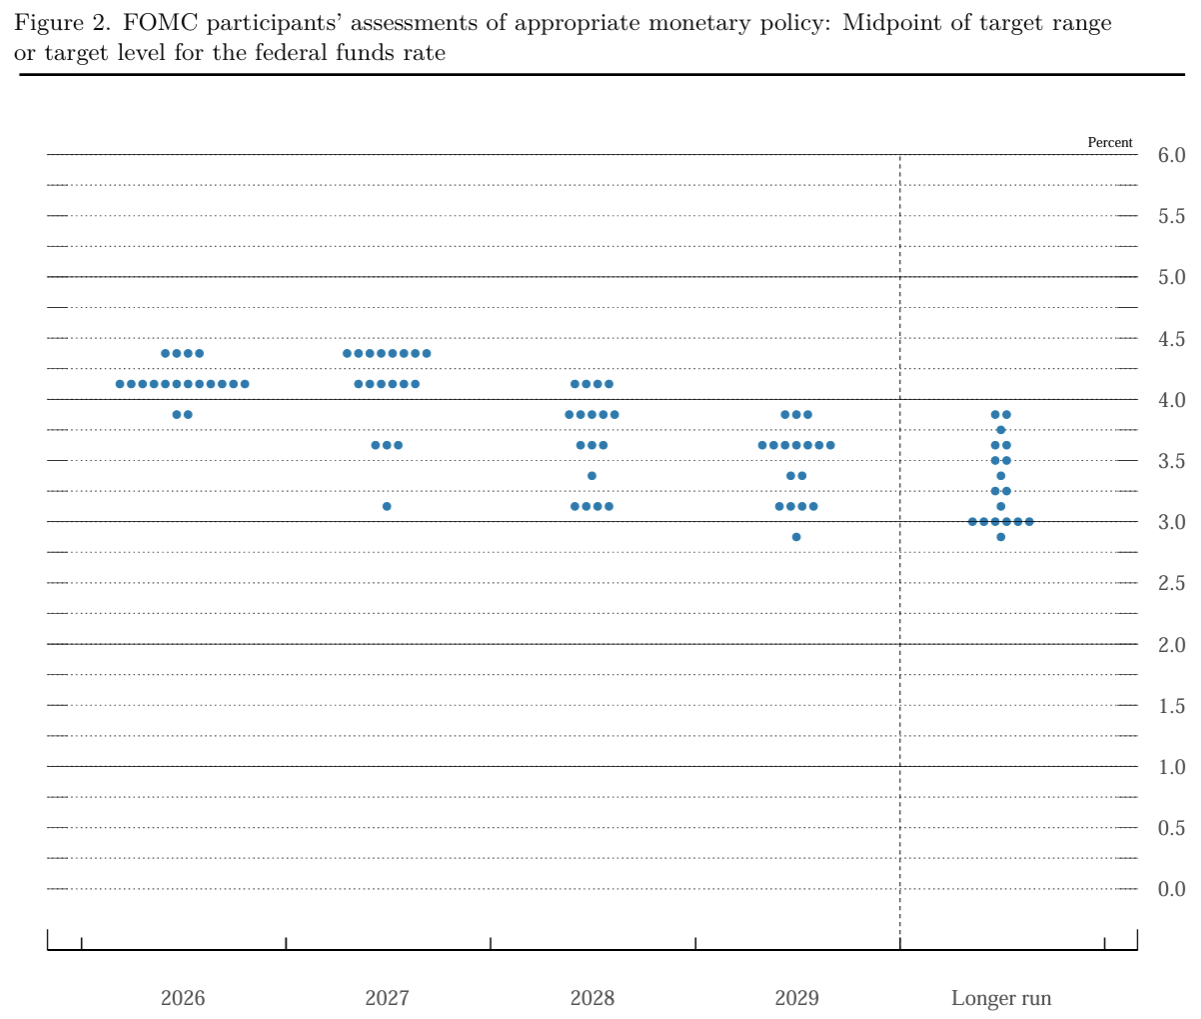
FRBの政策担当者19名のうち、2026年末時点で16名が利上げ(0.25%が12名、0.5%が4名)、2名が据え置きを見通している。前回同様に1名は見通しを提出していないが、今回も下記会見でウォーシュ議長が自身であったことを明らかにしている。
ウォーシュ議長の発言
以下はFOMC会合結果開示後のウォーシュ議長の会見における主な発言より。
- FOMCは金利を0.25%ポイント引き上げた
- 今回の決定は経済が力強さを増しているように見える中で下された
- 金融環境は引き締め的ではないとの見方がFOMC内で広く共有された
- 主要指標はここ数ヶ月で改善しており、経済は底堅く、失業率は低水準にとどまり、求人件数と労働時間は増加している
- FRBの責務のうち、雇用面は良好な状態にあり、我々の最重点課題はインフレである。インフレは高過ぎ、その状態が長く続いているというのが明白な事実だ
- インフレは依然として高止まりしており、夏場のデータを見てもインフレが改善したとは言えない
- 過去6ヶ月ベースおよび12ヶ月ベースのいずれにおいても、3%を超える上昇を示している品目が多過ぎる
- 基調的なインフレが2%に向かっていると確信する必要があり、FOMCはこの条件がまだ満たされていないと判断した
- (自分は)6月と同様ドット(金利見通し)は提出しなかった。ただ6月と同じく彼らの予測の概要を忠実に伝えることを約束した
- FRBには、現在進行中の経済的な前進を持続させる役割があり、経済的に恵まれない層の人々こそ、そこから最も多くの恩恵を受ける立場にある
- 質疑応答
- 金利政策について
- 本日の決定は冷静な判断に基づくもので、正しい決定だ
- 今後の決定について、いかなる先入観も持たない
- 今回の決定はこれまでの緩和的な措置を1回分取り除くもの(Removing a dose of accommodation)
- 物価安定は成長の基盤で、本日我々はそれを実現するための一歩を踏み出した
- トレンドが重要であり、個々のデータにはノイズが多い
- 本日我々が果たした責務、そして今後も続けていく責務は、持続的な成長が続けられるよう物価の安定を確保することだ
- 米経済について
- 経済の基調的な力強さのおかげで我々は物価安定に向けて注力する余裕がある
- 前回の会合から7週間で、データは経済の勢いが増したことを示している
- インフレについて
- 他の先進国経済も物価上昇圧力に苦しんでいる
- 経済は確かに強さを増した、問題はインフレだ
- 石油価格であれ、食料品店で売られている食料品であれ、個々の価格に影響を与えることはできない。我々ができること、そして必ず行うことは、相対価格の変動が経済全体に波及せず、二次的、三次的な影響を及ぼさないようにすること。それが我々の責務であり、必ず果たしていくべきこと
- 労働市場について
- 全体として見れば、ほぼ完全雇用の状態にある
- 物価安定は労働者にとって朗報であり、実質的な賃金の増加につながる
- 目標を達成するために雇用市場に打撃を与える必要があるとは考えていない
- 今回の決定を説明するためトランプ大統領との会談予定はあるか
- 大統領との話し合いについては、お伝えできることは何もない
- FRBの独立性について
- 独立は双方向の道であり、我々はの自らの領域にとどまるべき
- 貿易政策や財政政策を担当する人々にも、それぞれの役割に専念してもらうつもりだ
- 米国債利回り上昇について
- 債券利回り上昇は以下の要因にあると考えている
- 利回りを押し上げているのは好調な米国経済と力強い経済見通しであり、経済の強さを反映したもの
- また世界各地の紛争地域の状況や価格差が、全米の店舗に波及する製品や長期利回りに影響を与えている
- 債券市場価格を観察はするが、今日の決定は我々自身の決定
- 債券利回り上昇は以下の要因にあると考えている
- 人工知能の安全性について
- AIを巡る動向を非常に重視しているが、リスクと便益に関する判断は他の政策当局者が下すべきものだ
- 金利政策について
FOMC会合結果、経済予測要旨及びウォーシュ議長の発言を受けての市場
米国主要3株式指数
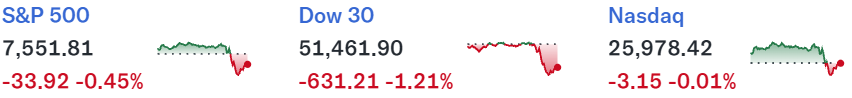
FOMC会合結果を控えて、それまではほぼ横ばいの推移。ハイテク銘柄の比率が高いNASDAQ総合、S&P 500がプラスで推移していたのは、ここ最近AI企業の経営陣が能力向上のペース減速と業界全体での安全性に関する協調を呼びかけて下落していたことへの揺り戻しだろう。
そして14時のFOMC声明及び経済予測要旨の発表は市場予想通りの利上げ決定だったためか、大きな動きは無し。しかし14時半から始まったウォーシュFRB議長の会見が進むにつれ、下落幅が拡大。閉場前にはやや値を戻したものの、主要3株式指数はいずれも前日比下落で取引を終えている。
ウォーシュFRB議長の会見が進むにつれて下落した理由については、インフレ抑制への姿勢がより鮮明になったと市場が判断し、更なる利上げが行われるとの見方が強化されたことによるものと思われる。今回のFOMC結果を受けてCMEのフェドウォッチツールでは2026年内のFOMC(10月、12月)での政策金利確率は利上げ可能性がやや上昇している(劇的には変わっておらず有力なのは12月で、10月FOMCでの利上げ確率は拮抗している)。
米国10年債
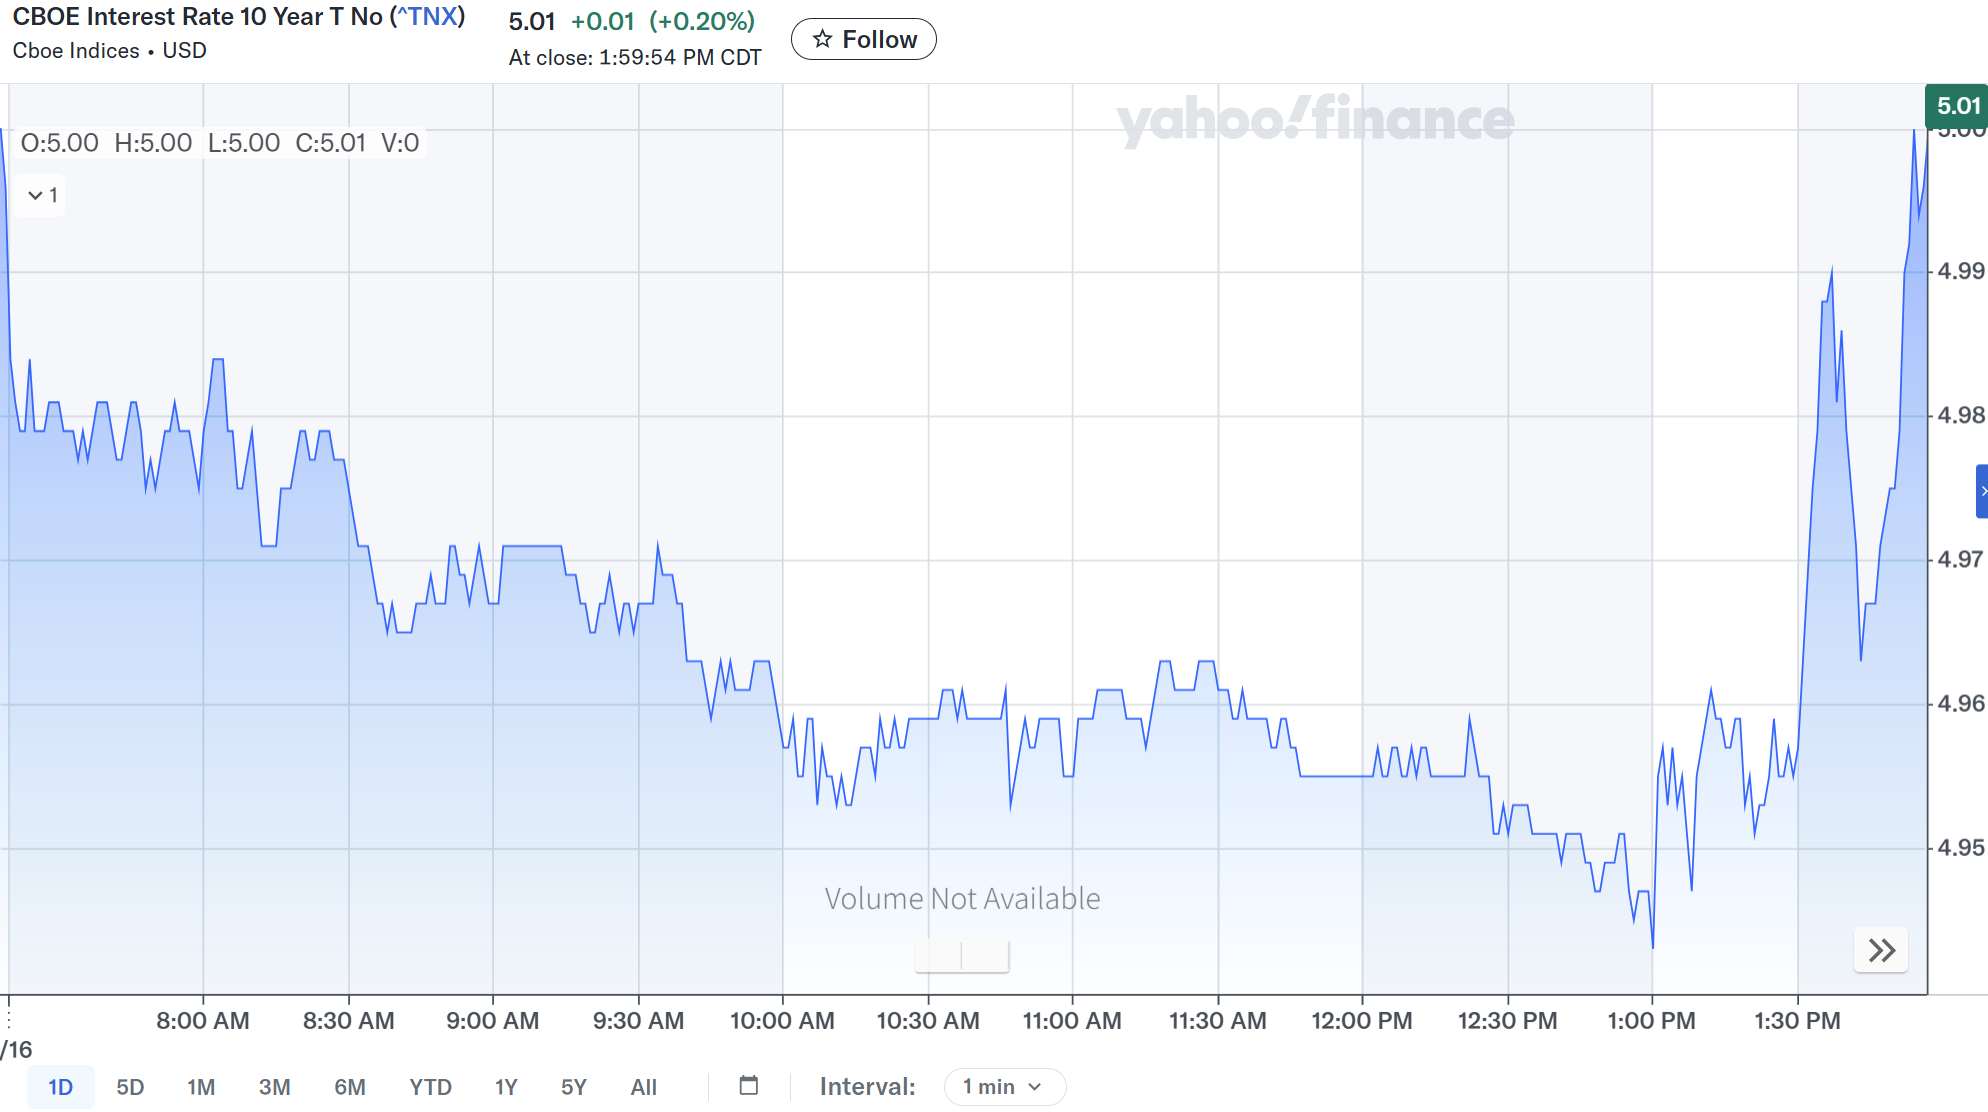
FOMC声明及び経済予測要旨が発表された米国東部夏時間14:00は上記チャートのCST(米国中部時間)では13:00。
FOMC結果を控えて小動き(チャートでは利回り低下傾向に見えるが、それ程大きな変動幅ではない)が続き、FOMC結果も想定通りの利上げで大きな変動は無し。ただ株式市場と同様にウォーシュFRB議長の会見でのインフレ抑制への姿勢に反応して利回りは上昇(債権売り)。最終的には2023年10月以来となる利回り5%を超えて取引を終えている。
ドル円為替
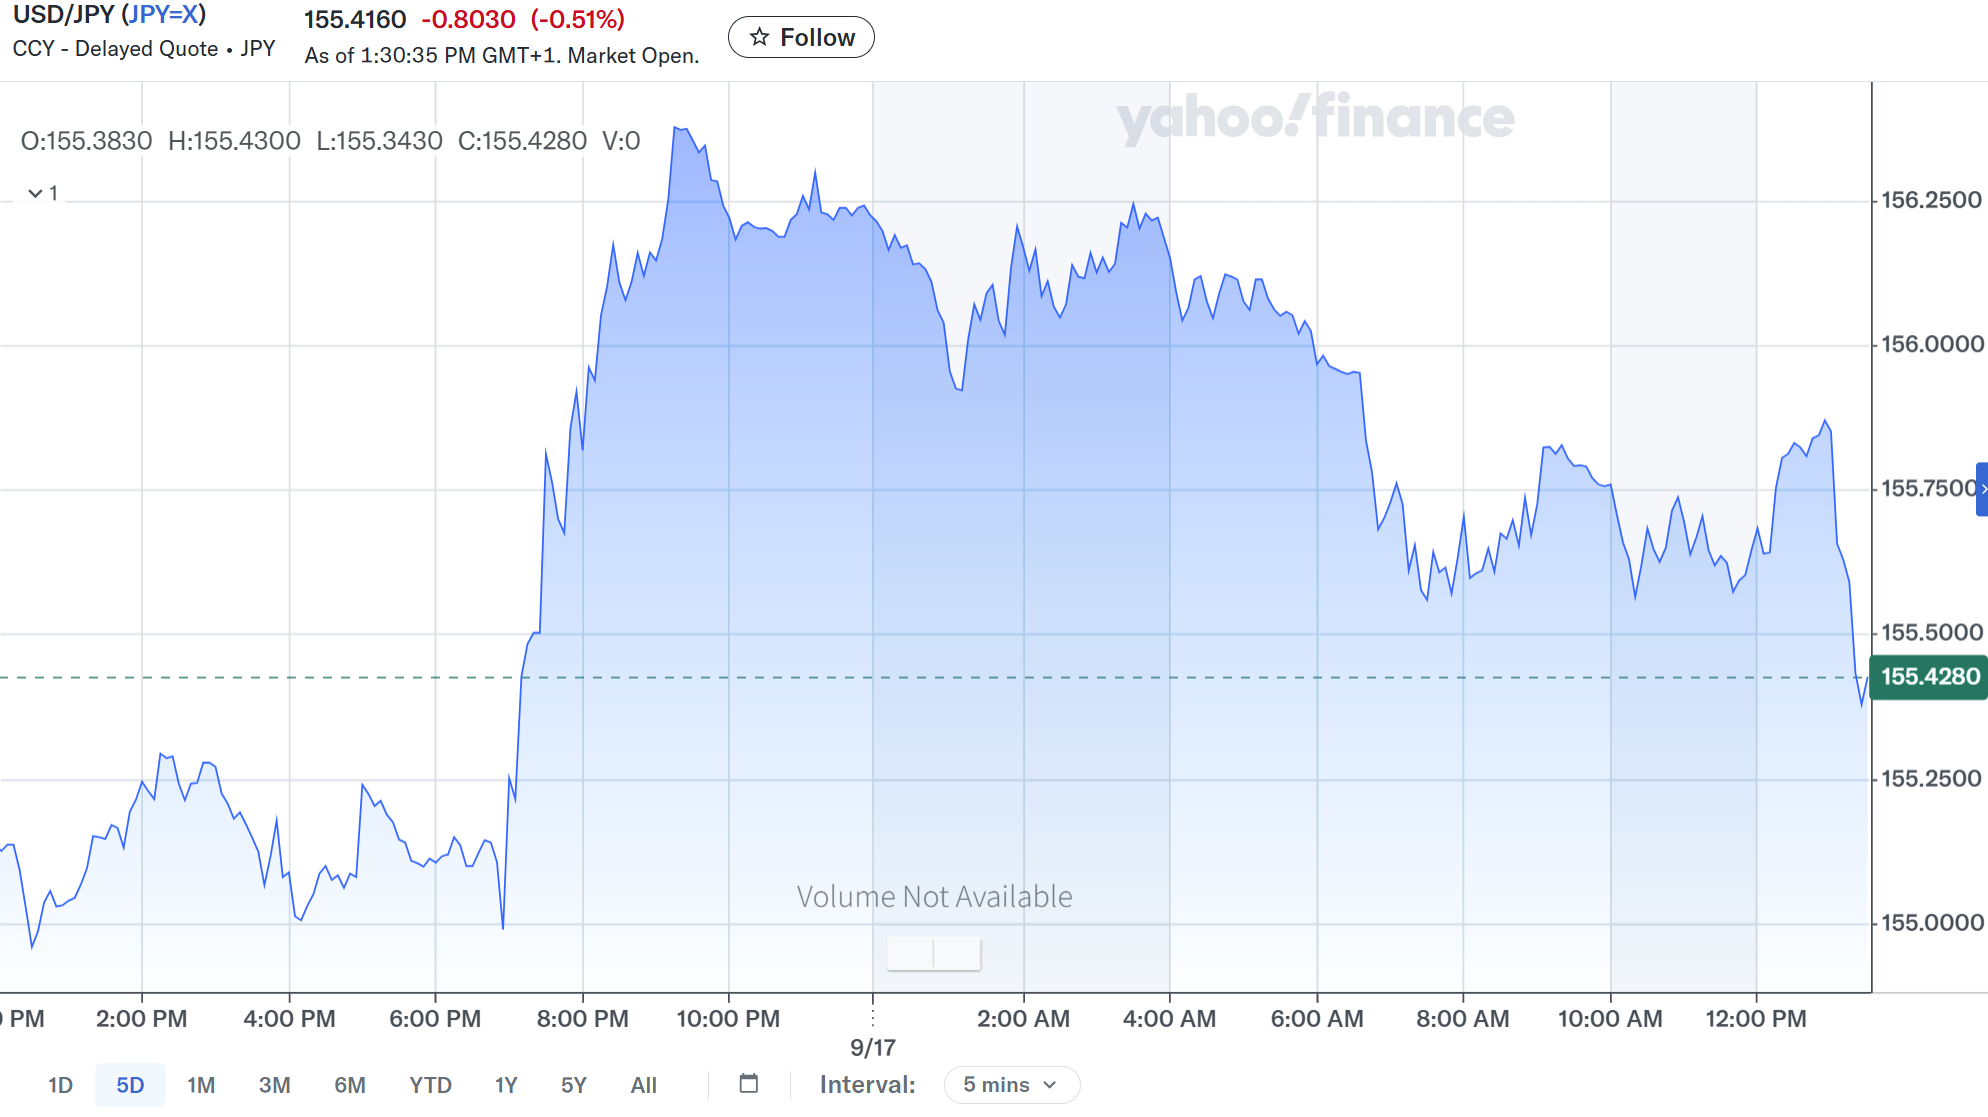
FOMC声明及び経済予測要旨が発表された米国東部夏時間14:00は上記チャートのGMT(英国標準時)+1では19:00。
FOMC発表前は1ドル=155円台前半での動きが続いていたが、FOMC結果を受けて1ドル=155.5円程度までドル高に。株式市場、債券市場とは異なり、想定されていたこととはいえ利上げにやや敏感に反応している。そしてウォーシュFRB議長の会見が進むにつれてやはりインフレ抑制のための更なる利上げ可能性が高まると、1ドル=156円台と更にドル高となっている。
ただ日本市場が本格化するとややドル安傾向となり、1ドル=155円台半ばから後半での動きとなっている。
まとめ
以上2026年9月のFOMC声明及び経済予測要旨、ウォーシュ議長の会見を受けての市場の動きについて整理してみた。
市場予想通りの利上げ決定ということで、FOMC声明及び経済予測要旨発表直後の市場は大きな変動は見られなかった(ドル円為替がやや反応)が、ウォーシュFRB議長の会見が想定された以上にインフレ抑制への姿勢を示したためか、今後の利上げ可能性が高まり、株式市場は下落、債券市場は利回り上昇、ドル円為替はドル高という結果となった。
気になる今後だが、株式市場は閉場30分前にやや下げ幅を縮小して終えており、今回の9月FOMC結果がこの1日で十分に市場に反映されたのかにまずは注目したい。そしてインフレ抑制に強い姿勢を示したウォーシュ議長(及びFRB)が年内残り2回のFOMCでどういう金利政策をとるか、そのインプットとなる重要経済指標の結果がどうなるかという点も気にかかる。また米国債の利回り上昇も企業/個人の金利負担増、米政府の利払い増による財政負担も懸念材料。
米経済が堅調とされているうちに、何とかインフレ抑制、債券利回り低下が進んで欲しいところだが、いまだ不透明な中東情勢なども考えると期待よりは懸念の方が強く感じられる。自分の見込みが間違っていることを願いたいが、念のため今後しばらくは自分の米国株資産は冴えない状況が続くかもしれないことは覚悟しておくことにしよう。