はじめに
2026年11月3日(火)には自分の所有銘柄であるデュポン・ドゥ・ヌムール(DD)の2026年第3四半期決算が発表された。
前回8月の第2四半期決算時には売上、EPSともに市場予想を上回り、通期見通しも引き上げたのだが、Healthcare & Water Technologies事業のマージン低下や中東情勢に起因するコスト高、為替の逆風への懸念もあってか1.17%の上昇に留まっている(同日の主要3株式指数はいずれも1.7%以上上昇)。その際には
「今後のデュポン株だが、決算内容自体は良かったものの、決算直後の上昇幅や決算後数日の株価の動きを見ると、中東情勢に起因するコスト高からここ数ヶ月続いている方向感に欠ける不安定な株価推移になりそうな気がしている。中東情勢が安定すれば株価も上向きになるかもしれないが、状況からしてそれに期待するのはやめておいた方がいいだろう。しばらく我慢の時が続きそうだ。」
と書いていた。
実際決算後は自分が懸念していた通り9月半ばまで下落傾向。その後やや持ち直したが第2四半期決算時の株価には及ばない水準で推移。ただ10月半ばから何故か上昇傾向に転じて第3四半期決算を迎えている(ただし今回決算前時点も第2四半期決算時の株価水準には及ばず)。
今回の決算結果及びそれを受けてデュポン株はどうなったのか。以下決算内容と株価の動きを確認し整理しておく。
デュポン・ドゥ・ヌムール2026年第3四半期決算概要
以下の情報はデュポン・ドゥ・ヌムールの企業サイトより引用・抜粋。
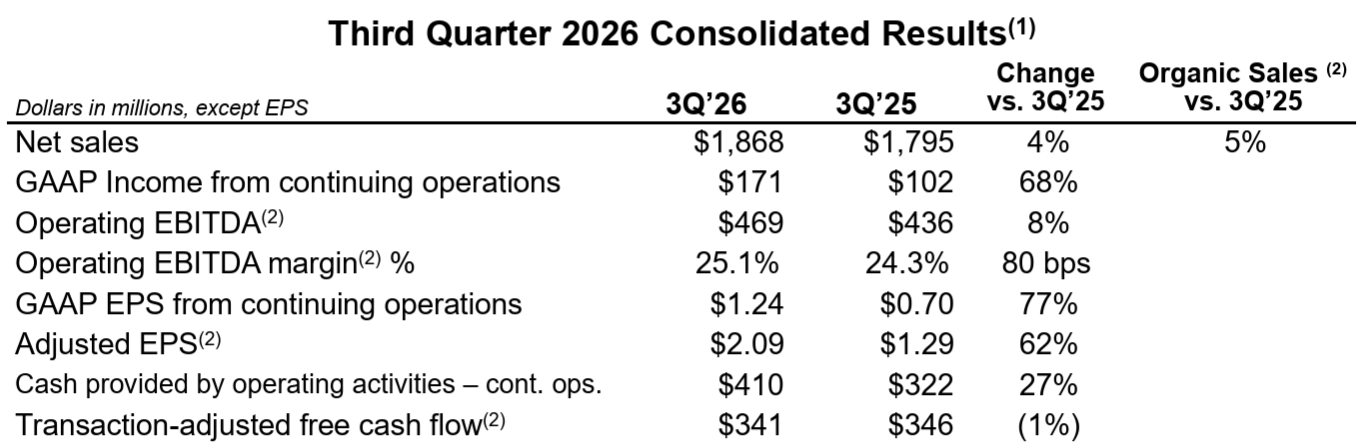
- 2026年第3四半期の総売上(Net Sales)は18億6800万ドル、前年同期は17億9500万ドルで前年同期比4%増
- 2026年第3四半期のGAAPベース継続事業における希薄化後1株当たり利益(GAAP EPS from continuing operations)は1.24ドル、前年同期は0.70ドルで前年同期比77%増
- 2026年第3四半期のNon-GAAPベース調整後1株当たり利益(Adjusted EPS)は2.09ドル、前年同期は1.29ドルで前年同期比62%増
事業部別業績
【ヘルスケア&水処理技術(Healthcare & Water Technologies)】
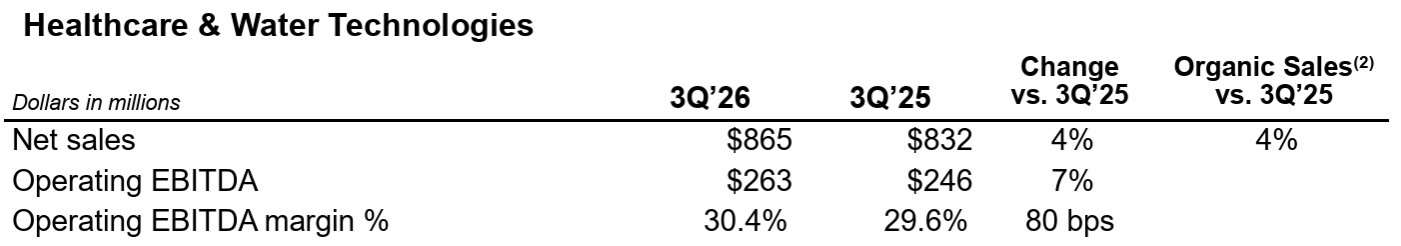
- Net sales(売上):8億6500万ドルで前年同期比4%増。事業の買収・売却や為替の影響を除いた既存事業売上高(Oragnic Sales)も4%増
- 営業EBITDA:2億6300万ドルで前年同期比7%増
- 営業EBITDAマージン:30.4%、前年同期は29.6%
【多角化産業(Diversified Industrials)】
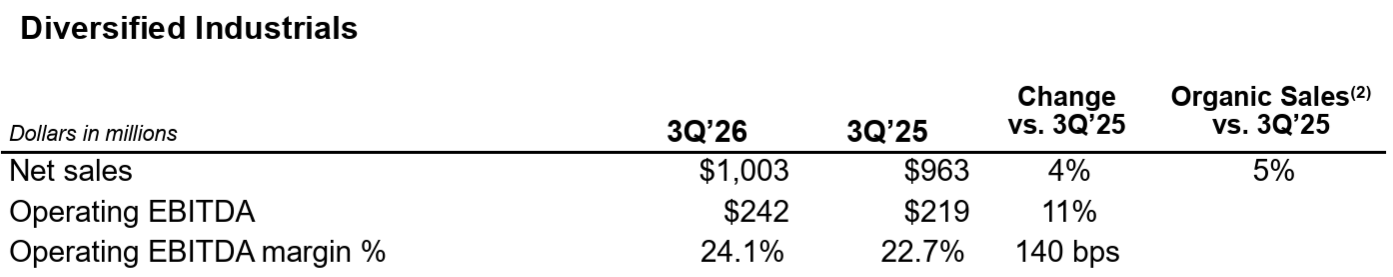
- Net sales(売上):10億300万ドルで前年同期比4%増。事業の買収・売却や為替の影響を除いた既存事業売上高(Oragnic Sales)は5%増
- 営業EBITDA:2億4200万ドルで前年同期比11%増
- 営業EBITDAマージン:24.1%、前年同期は22.7%
2026年通期見通し
2026年通期及び2026年第4四半期の見通しは以下の通り。
【2026年通期】
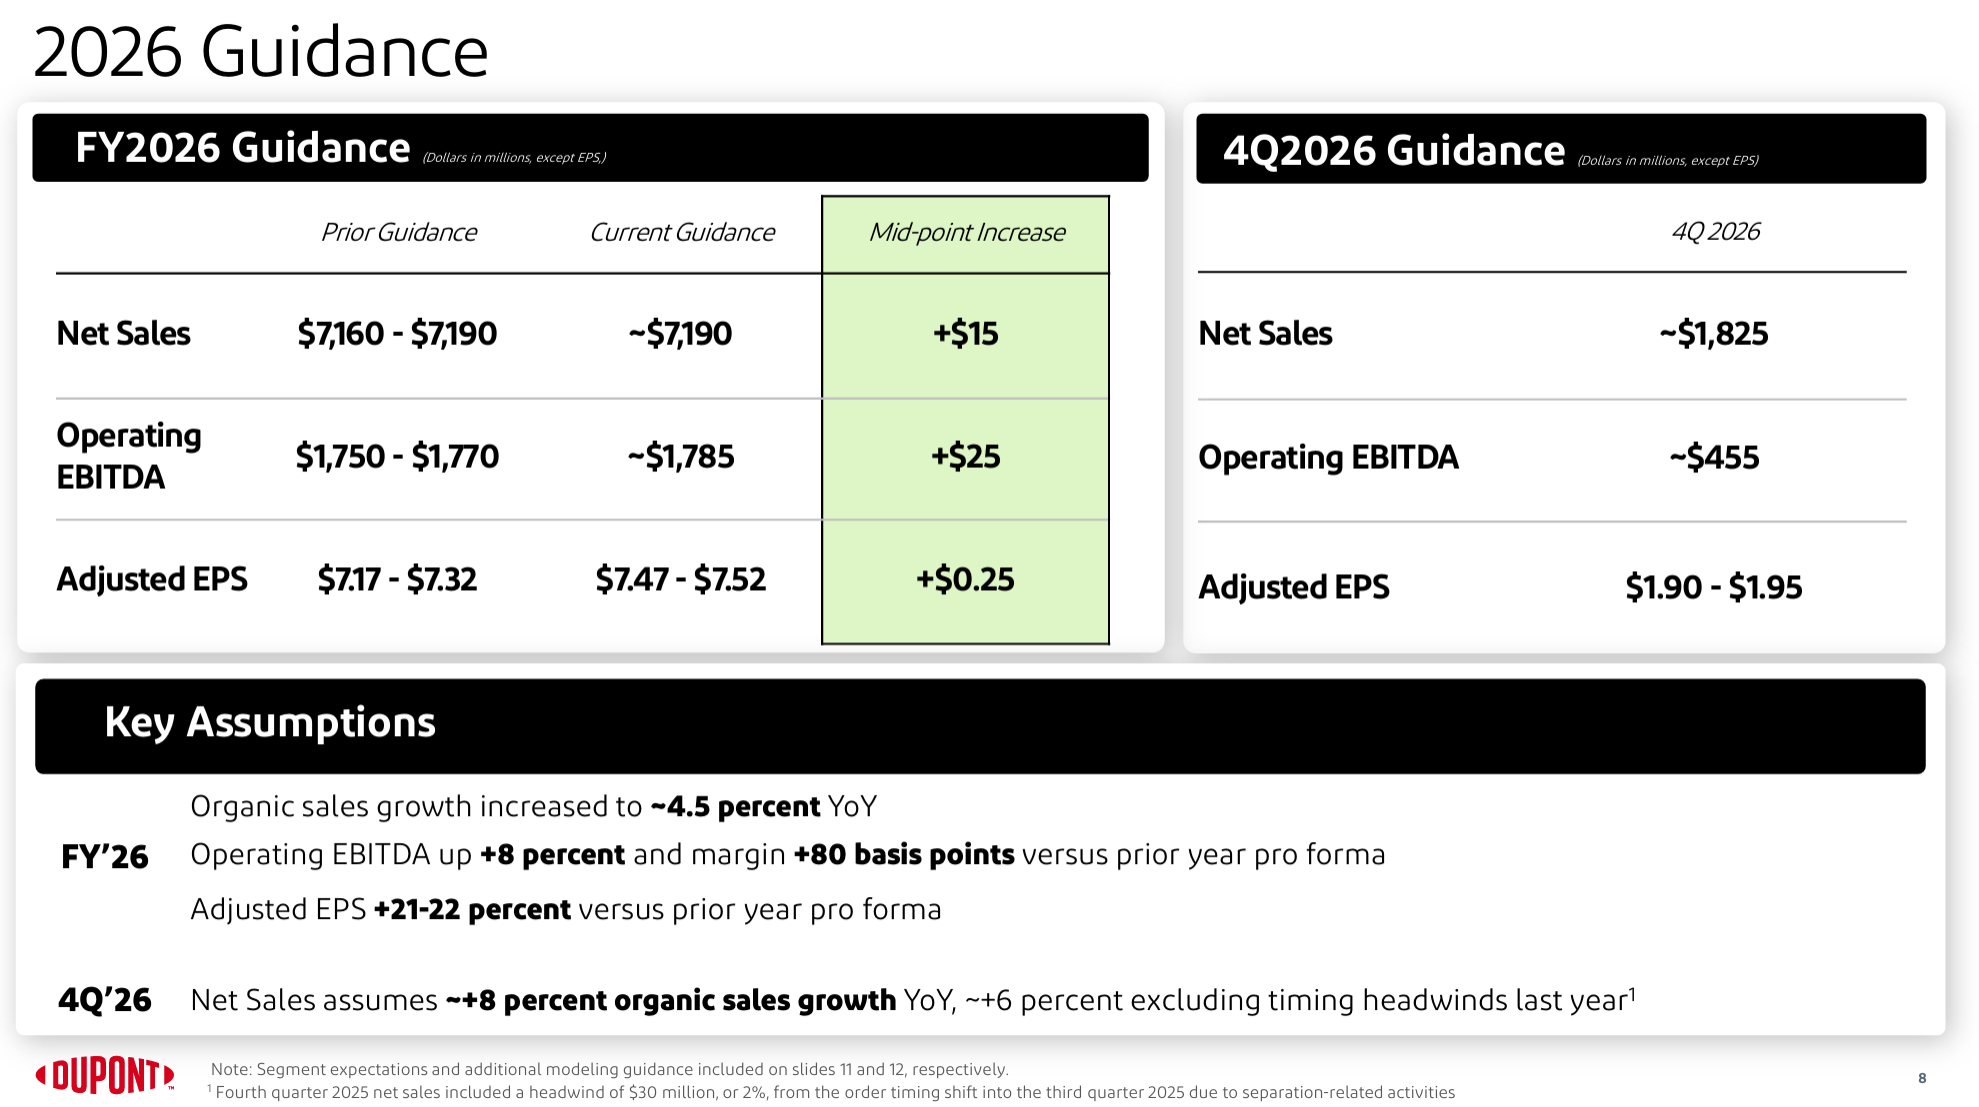
- 総売上(Net Sales):71億9000万ドル(前回の71億6000万ドル~71億9000万ドルの上限)
- 営業EBITDA(Operating EBITDA):17億8500万ドル(前回の17億5000万ドル~17億7000万ドルから上方修正)
- 調整後一株当たり利益(Adjusted EPS):7.47ドル~7.52ドル(前回の7.17ドル~7.32ドルから上方修正)
【2026年第4四半期】
- 総売上(Net Sales):18億2500万ドル
- 営業EBITDA(Operating EBITDA):4億5500万ドル
- 調整後一株当たり利益(Adjusted EPS):1.90ドル~1.95ドル
その他
その決算発表資料及びアナリストとのカンファレンスコールで気になった点は以下の通り。
- 第3四半期ハイライト
- 業績は今回も、あらかじめ伝えていたガイダンスを上回る結果となり、当社のポートフォリオの強さと、チームによる着実な実行力が示された
- 幅広い分野での売上成長に加え、生産性向上への継続的な取り組みにより、今四半期は既存事業成長率5%、利益率90ベーシス・ポイントの拡大、調整後EPS(1株当たり利益)の31%増を達成し、強固なフリー・キャッシュ・フローの創出を実現
- この業績を踏まえ、2026年度通期の通期見通しを上方修正する
- いずれも、従来予想レンジの上限、あるいはそれを上回る水準
- 既に発表済みの2億5000万ドル規模のASR(株式の加速買い戻し)を完了
- 四半期中に追加で1億ドル規模の市場買い付けも概ね完了
- 第4四半期に2億5000万ドル相当の自社株買いを実施する意向も発表
- 戦略的優先事項(前四半期に説明)の進捗について
- フロントエンドのイノベーションパイプラインを大幅に拡大し、イノベーションポートフォリオの成長対更新比率を約5%向上させ、活力指数(vitality index)が30%台半ばで堅調に推移するようになった
- ウォーターテクノロジー部門では、GLP-1医薬品を含む急成長中のペプチド治療薬市場を対象とした新しい精製技術でバイオプロセスポートフォリオを拡充
- 再生可能資源を付与したTyvekを発売。これはこれまで培ってきた優れた性能を維持しながら、持続可能な材料調達と二酸化炭素排出量の削減に向けた取り組みを支援するソリューション
- 引き続き堅調な受注傾向が続いており、全社的な受注残高は前年比で2桁台の伸びを記録
- 安全、品質、納期、在庫、コストに重点を置きつつ、各事業部門や機能部門全体で20件以上の「カイゼン」活動を実施し、四半期に2%を超える実質生産性の向上を達成
- 財務関連
- 売上高は19億ドル、前年同期比で4%増加
- 5%の既存事業売上成長と、為替の影響による1%のマイナス
- 営業EBITDAは4億6900万ドルとなり、前年同期比で8%増加
- その結果、当四半期の営業EBITDAマージンは25.1%となり、前年同期から90ベーシスポイント上昇
- キャッシュフローについては、収益の成長と正味運転資本の効率化を背景に、調整後のフリーキャッシュフローは3億4100万ドル、そのコンバージョン率は121%
- 年初来の業績を踏まえると、通期のフリーキャッシュフロー・コンバージョン率は約100%となる見込みであり、目標としていた90%を大きく上回る水準
- 調整後EPSは2.09ドルで、前年同期比31%増
- 増加のうち24%分は、事業運営の強化、現預金残高の増加による効果、資本配分、税率引き下げに向けた取り組みによるもの
- 売上高は19億ドル、前年同期比で4%増加
- 通期/第4四半期見通しに関して
- 中東における大規模な水関連プロジェクトについては受注済みだが、継続的な混乱を考慮し、これらのプロジェクトの実施時期は2027年にずれ込むと想定(約1500万ドル)
- 投入コストの上昇については、すでに実施済みの価格施策によって完全に相殺できる見通し
- 第4四半期の売上高には、事業分離に関連する活動に伴い、受注タイミングが第3四半期へ前倒しされたことによる3000万ドル(2%相当)のマイナス影響が含まれる
- 第4四半期の為替の影響は中立となる見込み
- 質疑応答
- 戦略的優先事項の効果について詳しく
- EBITDAマージン全体が約90ベーシスポイント改善したが、その大きな要因が戦略的優先事項の効果で、非常に順調な滑り出し
- 我々は売上原価(COGS)において、実質3%の生産性向上(すなわち、販売数量の増加分を除いた上で、コストを3%削減すること)を目標に掲げているが、計画通り順調に進んでいる
- 第3四半期は2%強の実質的な生産性向上を達成し、これがEBITDAマージンの約100ベーシスポイントの押し上げ要因となった
- 売上高が予想を上回った要因における価格上昇と販売数量増加の割合
- 3000万ドルほどの予想を上回ったうち、約1000万ドルは価格改定によるもので、残りの2000万ドルは主に取引量によるもの
- 自社株買いとM&Aのバランスについて
- 現状を考えると、我々には十分な財務的柔軟性がある
- バランスシート上には潤沢な現金を保有しており、純負債対EBITDA倍率も1.1倍という水準にある
- 自社株買いについては、四半期ごとに2億5000万ドルを機械的に実施するというよりは、状況に応じて柔軟に機動的に行うものと捉えている
- 今後、M&Aの機会がいつ訪れるかによって、自社株買いにどれだけの資金を充てるかが決まってくるだろう
- 多角化産業部門の好調な利益率の要因について
- 今年、多角化産業部門では四半期ごとに着実な利益率の改善が見られている
- その要因の一つは製品ミックスの好転で、航空宇宙分野では10%台前半の成長を達成しており、この分野は利益率の高いポートフォリオを構成しているため、全体的な利益率の向上に寄与している
- もう一つの要因は、同事業において「80/20」の原則に基づき、生産性の向上に注力していること
- これまでにも何度か言及してきましたが、多角化産業部門内のいくつかの事業で「80/20」の取り組みを試験的に導入しており、そこから改善の機会を見出している
- 今年はこの「80/20」の取り組みによって数百万ドルの利益改善効果が見込まれ、さらに当初対象とした約7億ドルの売上規模の範囲内において、将来的には数千万ドル規模の利益改善効果が期待できると考えている
- Qnityのスピンオフからほぼ1年が経過しての効果、今後の展望
- 11月1日を迎え、ちょうど(スピンオフから)1年が経過した
- 我々はいずれも、非常に素晴らしいスタートを切ることができたと言える
- Qnityは、極めて力強いトップライン(売上高)の成長を続け、AIデータセンター関連の事業領域にしっかりと位置づいており、バリュエーションの面でも、さらなる拡大の余地が十分にある
- 一方デュポンについても、この1年間で成し遂げてきた成果を非常に誇りに思っており、1年前に掲げた中期目標に対し、成長率、利益率の拡大、EPS、フリーキャッシュフローの創出といったあらゆる指標において、目標の上限に達しているか、あるいはそれを上回る水準にある
- 今後も大きな勢いが続くと確信している
- 2027年を見据えて、現時点での見通しとして、御社がコントロールできる範囲とできない範囲、それがEBITDAの成長にどのような影響を与える可能性があるかについて
- 詳細については次回2027年の決算発表で行う
- 現時点では、エンドマーケットの観点からは全体として概ねこれまでと同様の推移が見込まれるが、自動車向け市場にはわずかな改善が期待される
- 今年現時点まで、自動車向けは1.5%〜2%の減少となっているが、来年は小幅な増加を見込んでいる
- その他のエンドマーケットについては、これまでと大きく変わらない環境が続くと見ている
- 売上成長のメカニズム、そして現在継続して取り組んでいる生産性向上施策を考慮すると、今年度と同水準の売上成長機会に加え、利益率のさらなる改善も期待できると考えている
- 戦略的優先事項の効果について詳しく
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2026年第3四半期の総売上(Net Sales)は18億6800万ドル、市場予想の17億6200万ドルを上回っている
- 2026年第3四半期のNon-GAAPベース調整後一株当たり利益(Adjusted EPS)は2.09ドル、市場予想の1.87ドルを上回っている
となっている。
まとめ
上記の様な決算を受けてデュポン・ドゥ・ヌムールの株価は
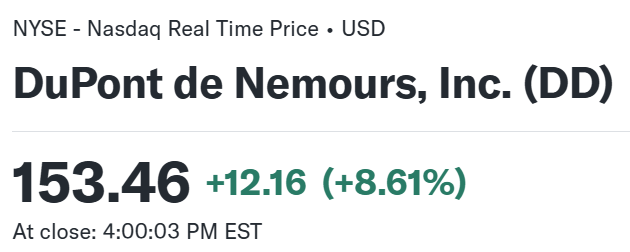
前日比8.61%の上昇。同日の米国市場が
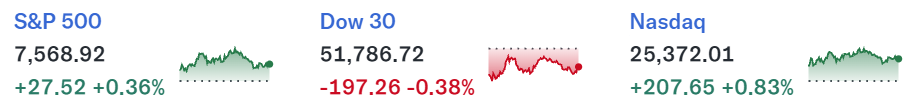
まちまちで中間選挙開票を控えてやや落ち着いた動きだったのと比べるとデュポン株の上昇幅は大きい。市場予想を上回る売上、EPS、通期見通しの引き上げ、自社株買いの発表などが市場に好感されたのだろう。
決算後数日を含めた年初来のデュポン株の推移を市場(S&P 500)と比べると
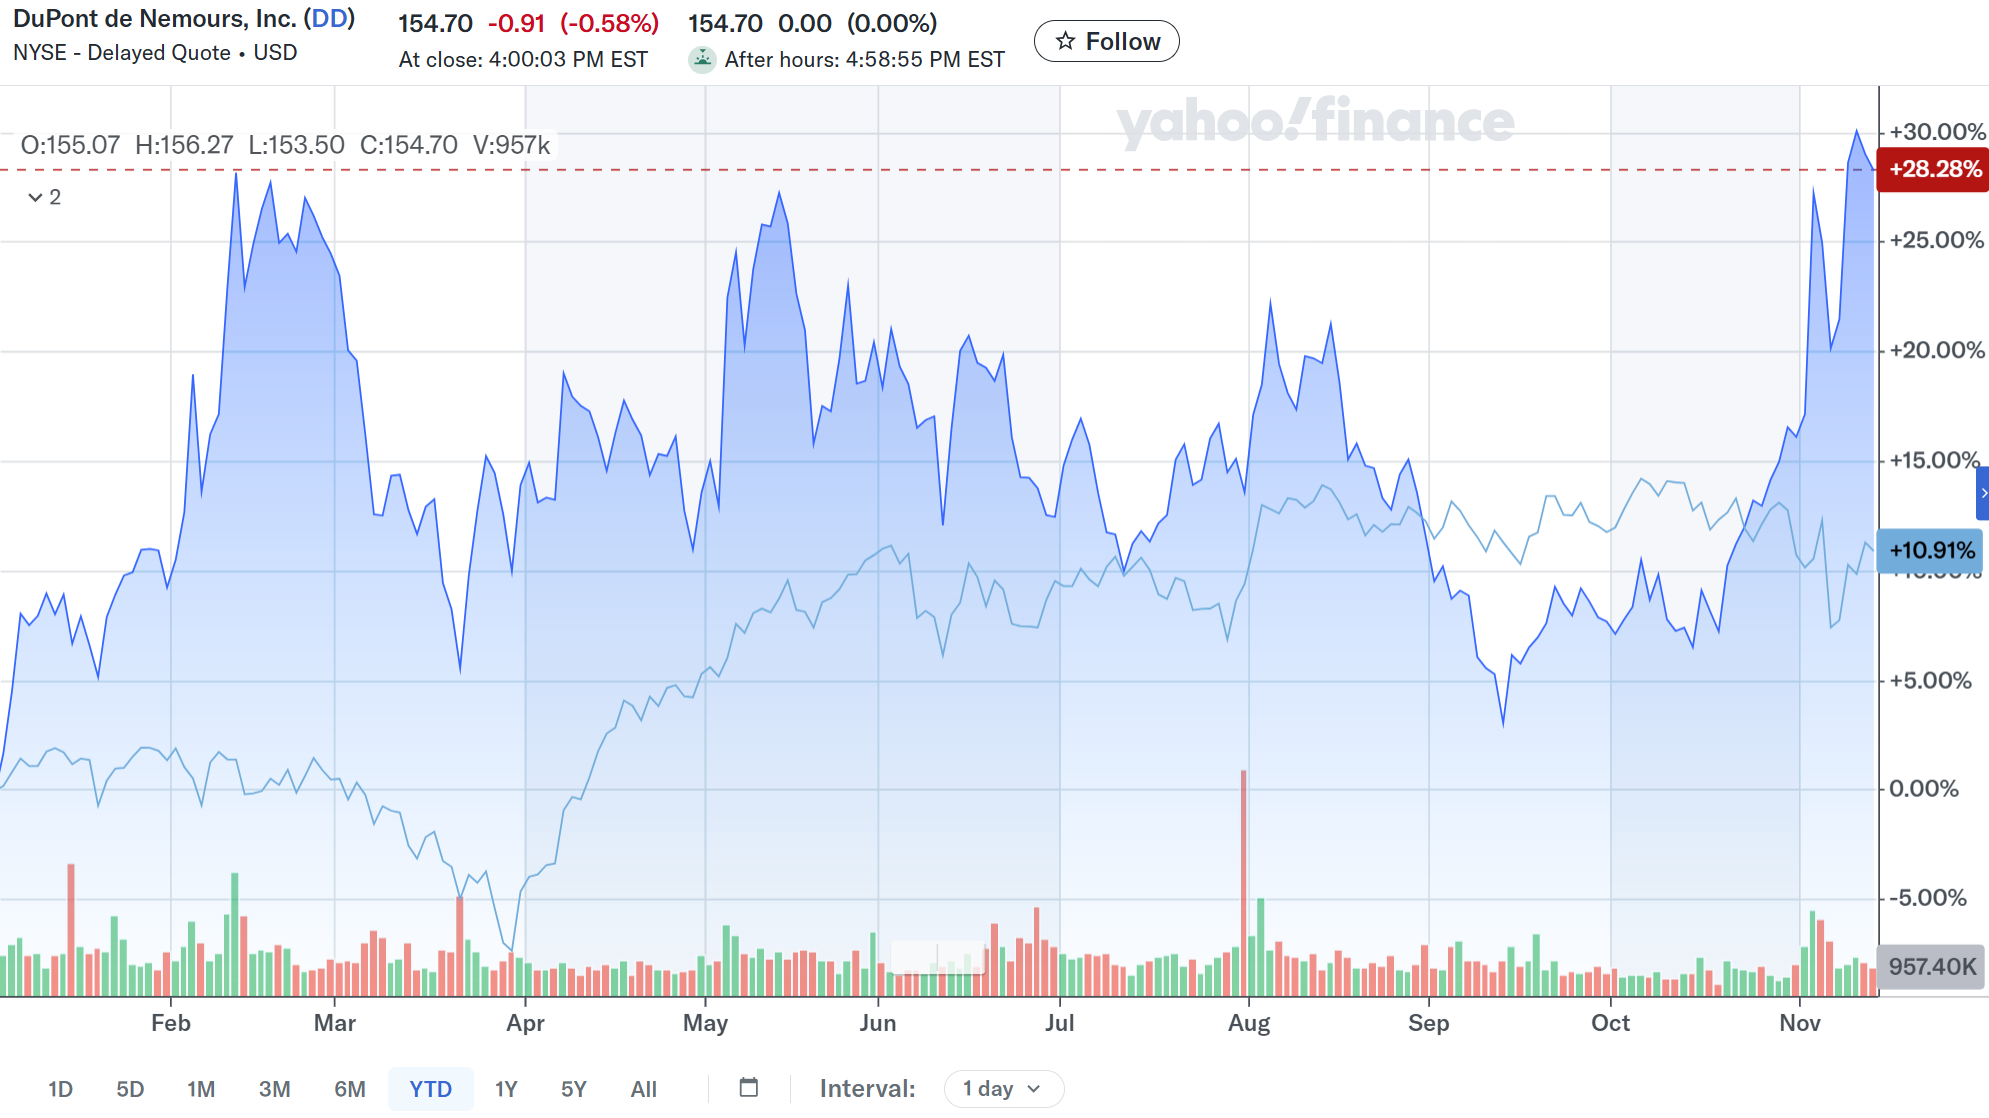
前回8月の決算以降は冒頭に書いた通り。そして迎えた今回決算で大幅上昇となったのだが、決算当日にあった2026年米中間選挙結果が出た翌日は市場が大幅上昇、翌々日は市場が大幅下落という動きだったのに対し、デュポン株は続落。ただその後3営業日は再び上昇して今回決算時の株価を上回ったが、その後2営業日は小幅続落となっている。
今後のデュポン株だが、決算内容を受けて大幅上昇となったものの、その後2営業日は米中間選挙での民主党大勝を受けて大幅下落、その後は3営業日上昇して決算を受けての株価を上回ったが、2営業日小幅下落という状況で、上下動が激しくまだ判断を下すには早い気がする。とはいえ、振れ幅が大きいにせよ今のところは決算後に上昇した株価を上回っており、大きな出来事が無ければ堅調な株価が期待できるかもしれない。10月半ば以降の上昇傾向がこのまま続くことを願いたい。