はじめに
米現地時間2026年10月27日(火)、28日(水)に2026年7回目のFOMC(Federal Open Market Committee:連邦公開市場委員会)が開催された。
前回2026年9月15、16日のFOMC会合は2023年7月以来となる政策金利の利上げが行われたが、9割を超える市場予想通りだったため市場の反応は限定的。ただその後ウォーシュ議長の会見で更なるインフレ抑制の姿勢が示されたこともあって今後の利上げ可能性が高まり(この際は10月FOMCでの利上げ確率は約50%)、株式市場は下落、債券市場は利回り上昇、ドル円為替はドル高という結果となった。
その後ジリジリと利上げ確率が上昇して約70%程度になったのだが、9月下旬にFRBのPhilip Jefferson副議長やニューヨーク連銀のJohn Williams総裁が、今後の金利政策に関して利上げ効果の見極め/今後の利上げには更なるデータの蓄積を踏まえての判断が必要との姿勢を示したことで利上げ確率は約50%まで低下。そして9月30日に発表された米PCE物価指数が市場の予想を下回る落ち着きを見せたことで10月FOMCでの利上げ確率は金利据え置きが約65%と有力になった。
そして10月初発表の米雇用統計では非農業部門雇用者数が市場予想を大きく下回ったことで、10月FOMCでの金利据え置き可能性が有力という見方が更に強化されたのだが、10月半ばの米消費者物価指数(CPI)では根強いインフレ圧力が懸念される結果となったことで10月FOMCでの利上げ確率がやや高まったが、まだ据え置きが65%を超えて有力との見方だった。
その後はFRB高官のブラックアウト期間(FRB高官や地区連銀総裁などの関係者が金融政策に関する発言を禁じられる)に入り新たな情報が出なかったためか、金利据え置きが有力視されるようになり、今回FOMC前には金利据え置きの確率が9割を超えていた。
以下、今回のFOMC結果及びウォーシュ議長の会見はどういう内容となったのか、またそれらを受けて市場はどう反応したのかを確認しておく。
2026年10月27日、28日の米連邦公開市場委員会(FOMC)結果及びウォーシュ議長の発言まとめ
FOMC会合結果
以下は米連邦準備制度理事会(FRB)のサイトで現地時間14時に公開されたFederal Reserve issues FOMC statement(FOMC声明)より引用・抜粋。
今回(2026年10月のFOMC statement概要)
前回は後述。前回との違いは太字で表す。
- 連邦公開市場委員会は、10対2の賛成多数で以下の声明の公表を承認した
- 委員会は連邦準備制度の二重責務(dual mandate)を達成するため、フェデラルファンド金利の目標レンジを3.75~4.00%に据え置くことを決定した。委員会は、銀行システムにおける十分な準備預金を維持するという方針を継続する
- 経済活動は力強いペースで拡大している。国内支出は底堅く推移している。生産性の伸びは力強く、設備投資も堅調である。雇用の増加は労働力の拡大と歩調を合わせており、失業率に大きな変化は見られない
- インフレ率は依然として高い水準にある。今後、より多くの情報が蓄積されることで、インフレ率を委員会が掲げる2%の目標へ適時に回帰させるために適切な政策スタンスを判断する助けとなるだろう。委員会は物価の安定を実現する。
- 今回の金融政策決定に対し、Lisa D. Cook氏とBeth M. Hammack氏は反対票を投じた。両氏は、今回の会合においてフェデラル・ファンド(FF)金利の誘導目標レンジを0.25%引き上げることを支持していた
前回(2026年9月のFOMC statement概要)
- 連邦公開市場委員会は、12対0の賛成多数で以下の声明の公表を承認した
- 委員会は連邦準備制度の二重責務(dual mandate)を達成するため、フェデラルファンド金利の目標レンジを0.25%引き上げ3.75~4.00%とすることを決定した。委員会は、銀行システムにおける十分な準備預金を維持するという方針を継続する
- 経済活動は力強いペースで拡大している。国内支出は底堅く推移している。生産性の伸びは力強く、設備投資も堅調である。雇用の増加は労働力の拡大と歩調を合わせており、失業率に大きな変化は見られない
- インフレ率は依然として高い水準にある。本日の政策措置は、委員会の目標である2%への回帰をより早期に実現することを後押しするものである。委員会は物価の安定を実現する
前回は全会一致だったが、今回は10対2での決定。また「より多くの情報が蓄積(The accumulation of more information)」という文言が目についた。
ウォーシュ議長の発言
以下はFOMC会合結果開示後のウォーシュ議長の会見における主な発言より。
- FOMCはより多くの情報が適切な政策スタンスの決定に寄与すると考えている。先行きを注視しているが、状況は容易になっていない
- 第3四半期の国内総生産(GDP)は3%を上回る公算、企業の設備投資は2桁の伸びとなる可能性が高く、成長は力強さを増している
- 雇用者数の伸びは2025年のペースを上回っており、雇用情勢は良好
- 我々の責務はインフレを押し下げることにあり、FRB内の議論は主に物価安定の責務に焦点が当てられた
- 信用状況はタイト化しており、市場参加者は資本配分についてより慎重になっているが、金融状況がタイトだとは言いたくないし、言うこともできない
- FOMCでは活発な議論が交わされたが、それらはより持続的な経済成長と物価安定の方向に向かうもの
- 実体経済の活動は正しい方向に向かっているが、インフレは高すぎる
- 我々の仕事は、一部セクターでの相対的な価格変動が広範に波及しないようにすること
- 我々は行動する用意があることを明確にした。今後得られる情報が、政策をどこに位置づけたいかの判断に役立つだろう
- 来年の秋にFOMCの日程を変更することを決定した。年8回の会合(2026年と同じ)だが、うち1回の会合では政策金利の採決を行わず、戦略に焦点を当てたものとなる
- 2028年には政策決定会合を年6回とする見通しで、より長い時間軸を見据えた戦略的な審議のために、時間と余地を確保することが重要である
- 質疑応答
- 金融政策について
- 物価の安定を確実にすることは、カレンダー上の特定の日付に関するものではない。金融政策の処方薬が効き始めているというのが、FOMCの圧倒的な判断
- 我々は現状を見極め、今後の期間がより明確な判断材料を与えてくれるかを問うことにした
- 今後も豊富な情報が入手可能となるが、政治とは一切関係がない。現時点で正しい政策判断だった
- 次回(12月)FOMCの金融政策について
- 12月に何が起こるかについての個人的な思いは共有しない
- それまでに多くのことが分かるかもしれず、そうなれば、適切な政策判断を下しやすい状況になるだろう
- インフレ・物価安定について
- 世界情勢が不安定な中でも期待インフレは正しい方向に向かっており、これまでに達成した進展に勇気づけられている
- 我々は物価安定に向けて取り組んでおり、緩やかなインフレ目標というものは存在しない。物価安定の目標は、個人消費支出(PCE)価格指数2%
- 期待インフレは短期的には上昇したものの、より長期の指標を見ると家計も企業もFRBが物価安定を実現すると信頼していることが分かる
- 経済情勢について
- 経済は力強く、正しい方向に向かっている
- (経済は過熱しているか?)それは私の同僚の大半の判断ではない
- 経済成長は高まっているが、それがインフレを引き起こしているとは限らない。経済の動きを妨げたり、混乱を引き起こしたりすることが目標ではない
- FOMCの運営について
- 私には18人の極めて独立した同僚がいる。私は全てを見通す全知全能のような者ではない
- (先に述べた)戦略会合で政策声明を出すことは想定していない
- FOMCの新たな形式に関する決定の詳細は後日発表する
- 作業部会(タスクフォース)について
- 5つの作業部会が精力的に取り組んでおり、定期的な進捗確認を行ってきた
- 一部の作業部会は年末の期限に間に合う見通しだが、作業部会の結論が政策判断の局面に反映される可能性は低い
- バランスシートに関する作業部会の提言は、第1四半期の早い時期にFOMCに反映される
- バランスシートの変更を決定したとしても、政策判断の局面に影響を及ぼす可能性は低く、いかなる変更も作業部会の提言を慎重に検討した上で行う
- 金利、市場、原油の関係について
- 原油価格の上昇と市場で決まる金利の間には、最近まで安定した相関関係があった
- 直近で金利は下向きに転じ、原油先物価格が上昇していることに留意している
- 金利とAIの関係について
- 金利が人工知能(AI)に影響を与えないという見方に、私は懐疑的だった
- 金利はほぼ全てのものに影響する。9月初め以降、テクノロジー関連分野の内外で金利が影響を及ぼしているのを見てきており、金利は新しいテクノロジーにとって確かに重要だ
- 政策決定と政治との関係について
- (中間選挙が金利判断に影響したか?)政治は何の影響も及ぼさなかった
- この2日間、政治の話題は一切出なかった。決定に政治は何の役割も果たしていない
- 金融政策について
FOMC会合結果及びウォーシュ議長の発言を受けての市場
米国主要3株式指数
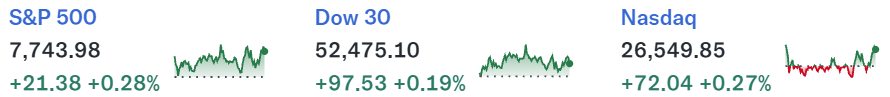
本格化している米企業の第3四半期決算があって方向感が見えない中、FOMC会合結果を控えて変動の幅は限定的。FOMCの金利据え置きは予想通りで、ウォーシュ議長の発言でやや上下動が激しかったが、最終的には主要3株式数ともほぼ横ばいで取引を終えている。
日中のS&P 500の動きを見てみると
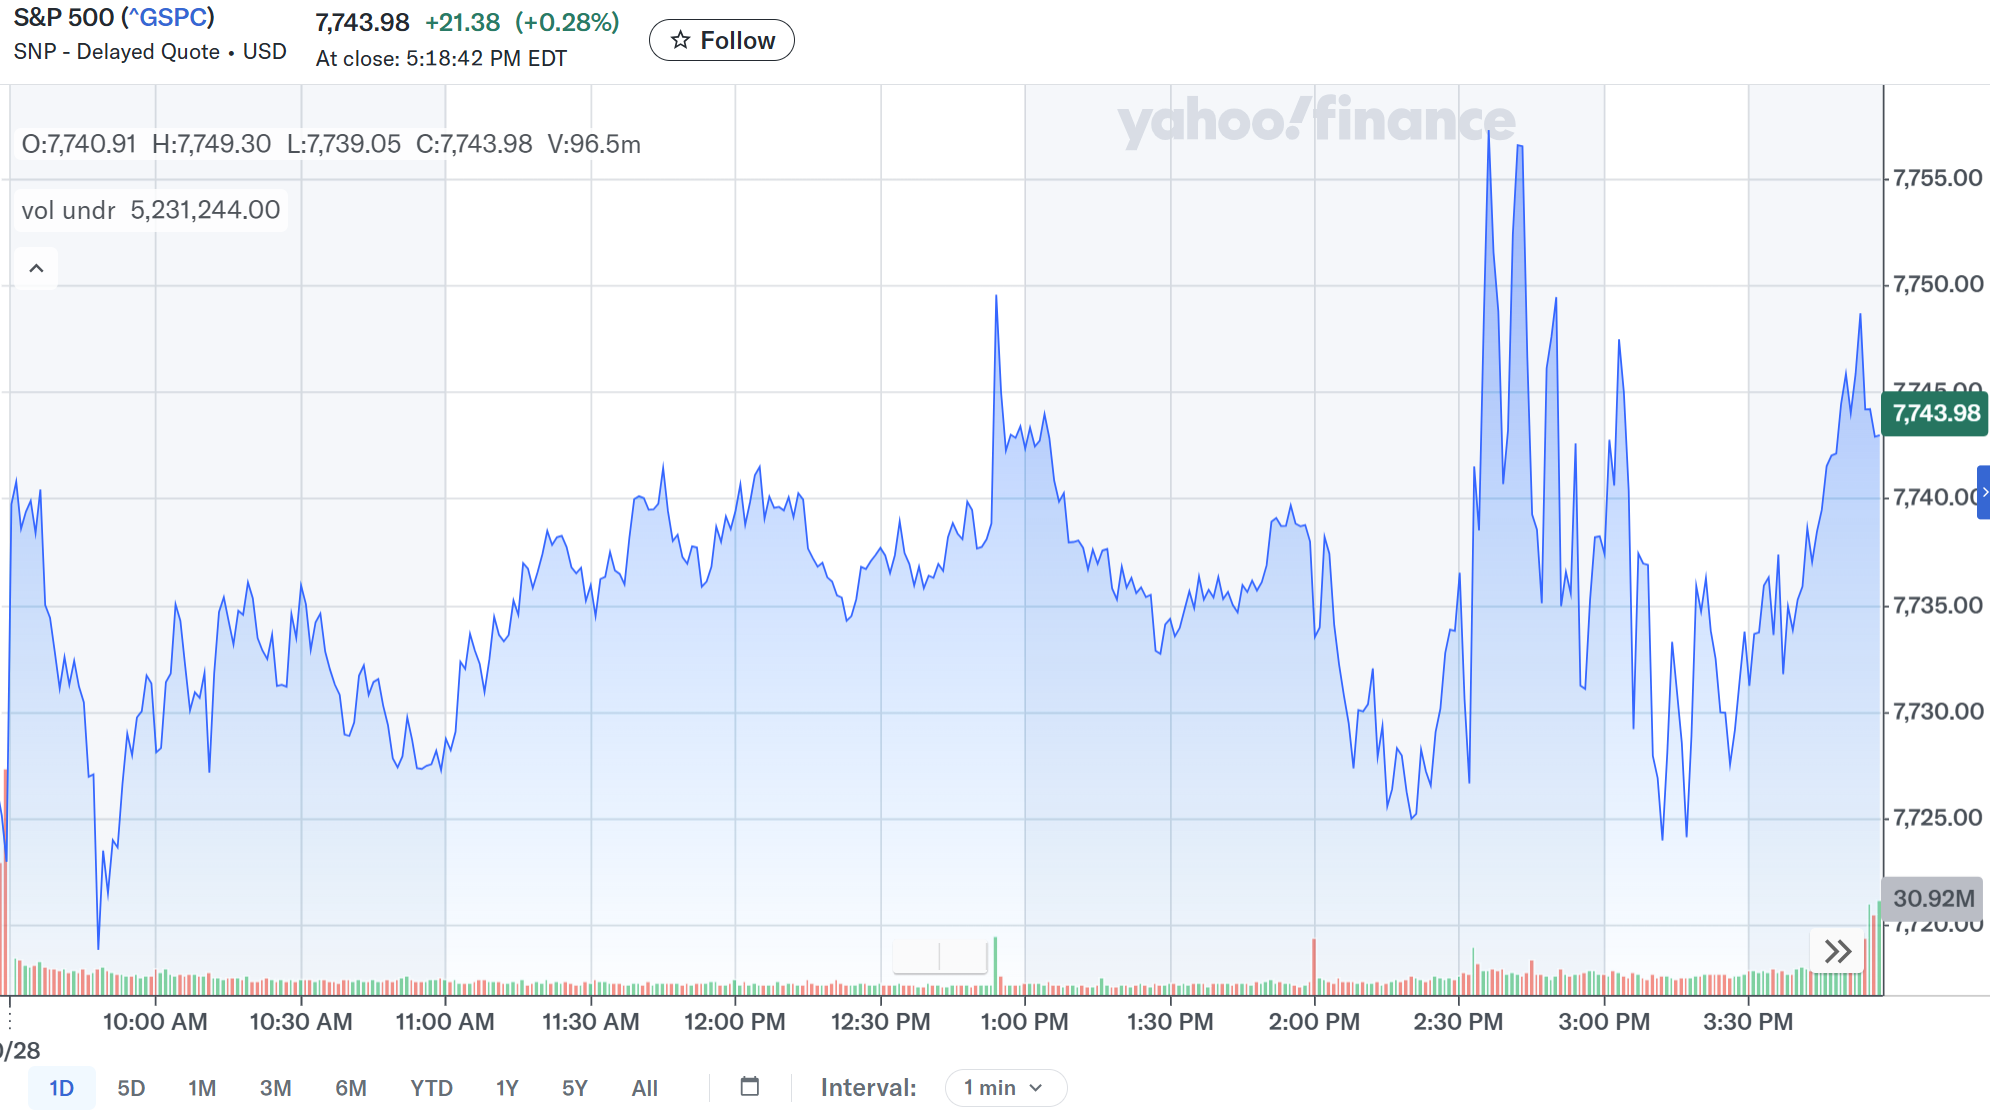
14時半からのウォーシュ議長の会見で振れ幅が大きかったものの、一時的な反応に留まっている様に見受けられる。
ちなみに10月FOMC後のCMEのフェドウォッチツールでは次回12月FOMCでの金融政策は
- 3.75%~4.00%(金利据え置き):20.4%
- 4.00%~4.25%(0.25%利上げ):79.6%
と利上げ確率が約80%となっている。
米国10年債
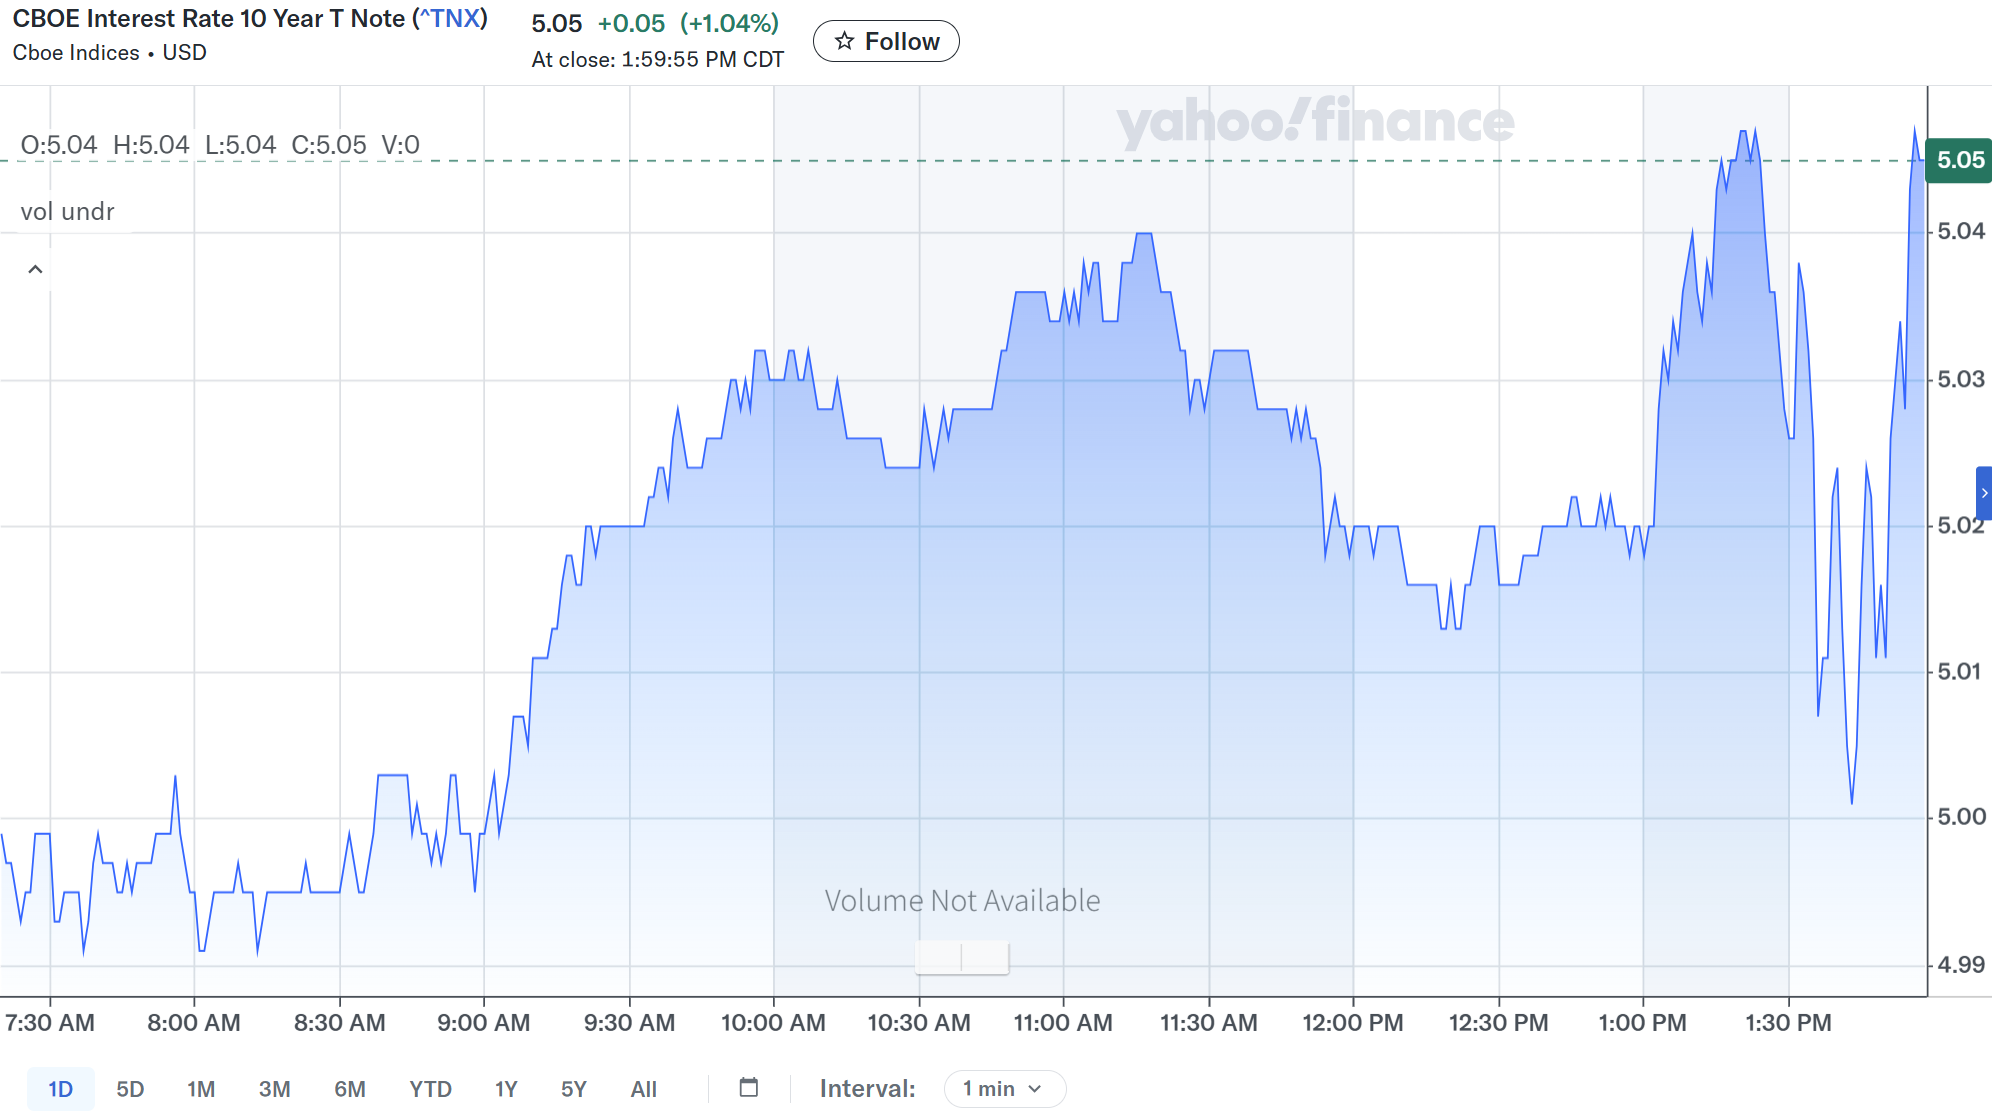
FOMC声明が発表された米国東部夏時間14:00は上記チャートのCST(米国中部時間)では13:00。
FOMC結果を控えて小動きで始まったが、FOMC前に利回りはやや上昇傾向。そしてFOMC結果は想定通りの据え置きだったが、決定が全会一致ではなく10:2で利上げに投じた参加者もいたためか利回りは上昇(ただしその幅は小さい)。ウォーシュFRB議長の会見では株式市場と同様に振れ幅が大きくなったが、結局前日比で約1%の利回り上昇となって取引を終えている。ただし米国債券市場はウォーシュ議長の会見途中で取引時間が終了しているため、会見内容が全て反映されている訳では無い点には注意が必要。
ドル円為替
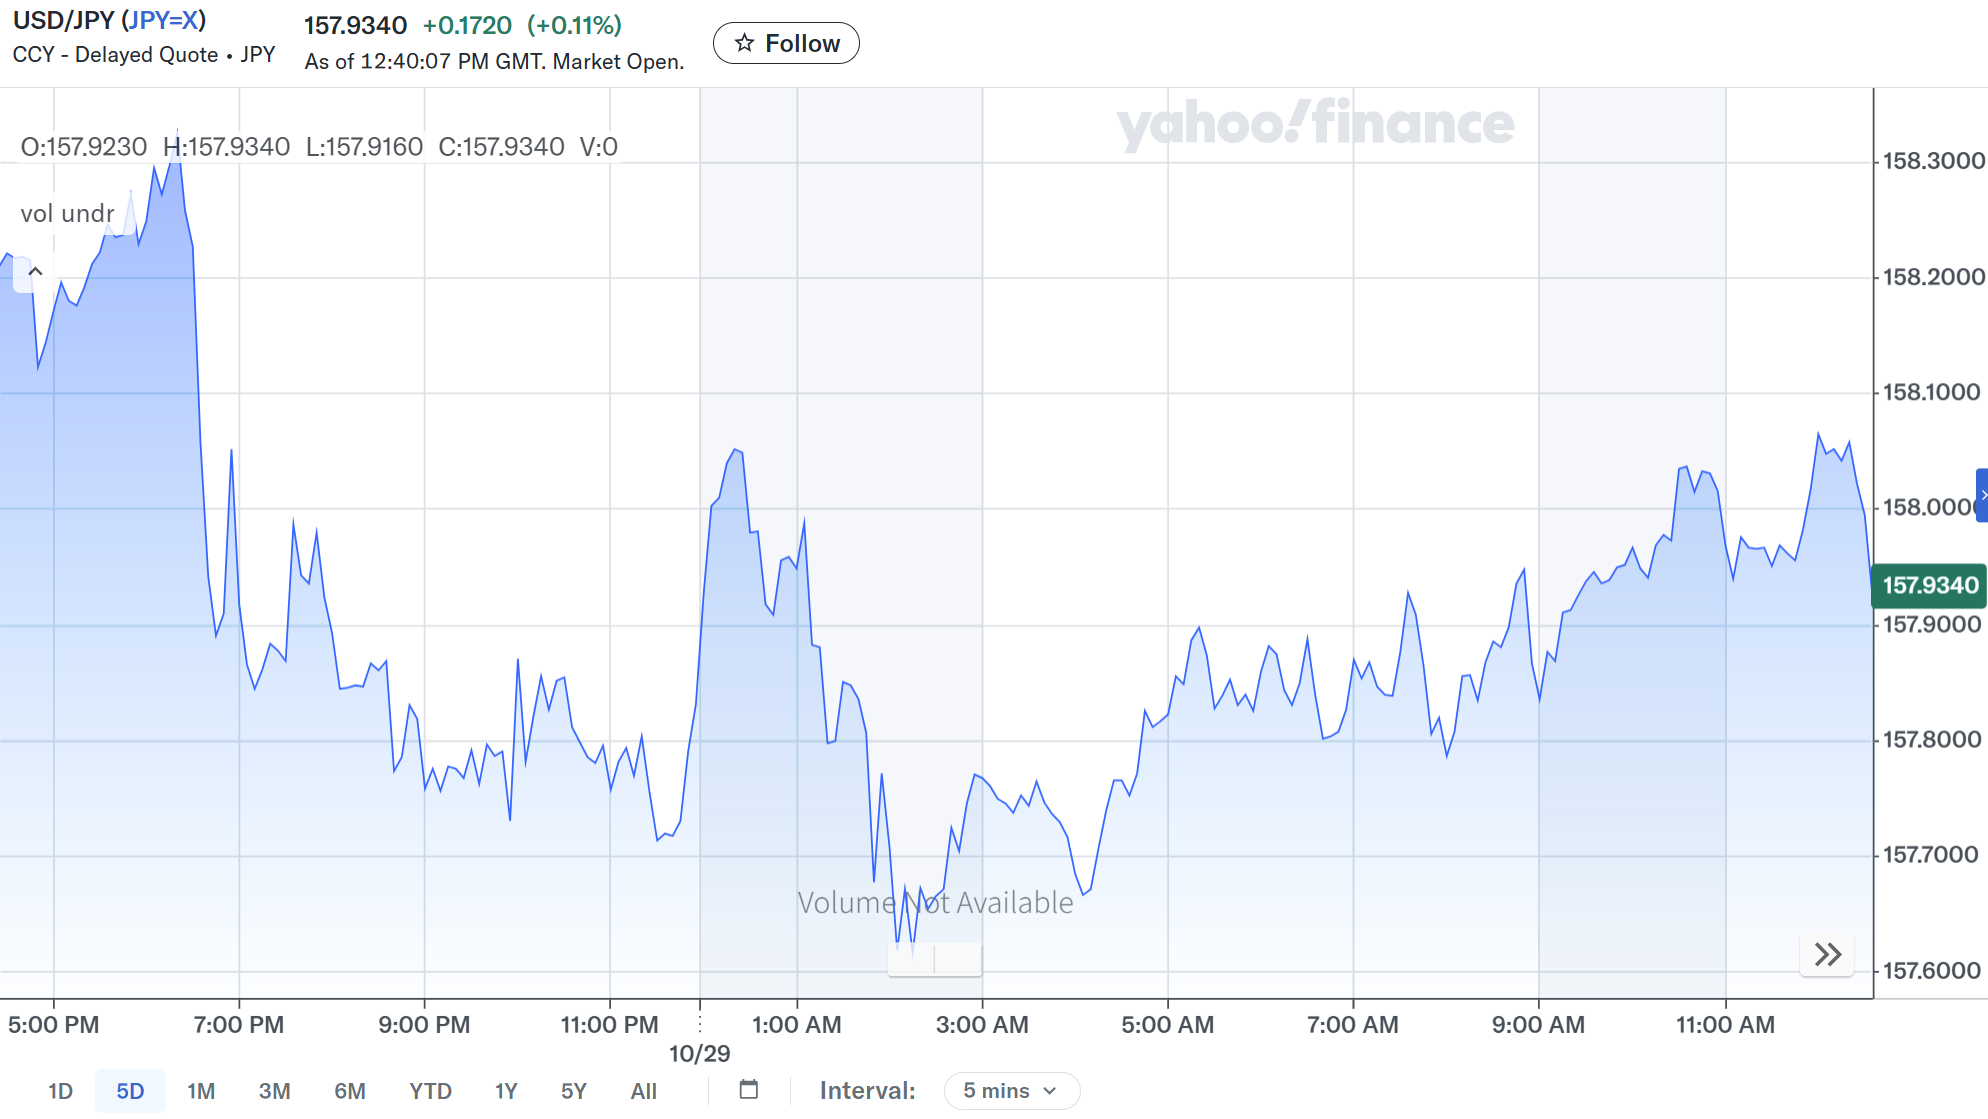
FOMC声明が発表された米国東部夏時間14:00は上記チャートのGMT(英国標準時)では18:00。
FOMC前まではジリジリとドル高で発表前は1ドル=158.3円台だったが、予想通りとはいえ金利据え置きを受けて1ドル=157円台後半に。その後もウォーシュ議長の会見を受けて振れ幅はあったが基本的にはドル安の流れが続いた。日本市場が本格化すると一時再び1ドル=158円台となる局面もあったが一時的なものにとどまり、また1ドル=157円台へ。しかしその後は再びドル高傾向となり、これを書いている時点では1ドル=158円近辺での取引となっている。
まとめ
以上2026年10月のFOMC声明及びウォーシュ議長の会見を受けての市場の動きについて整理してみた。
市場予想通りの金利据え置きということで、市場に大きな変動は見られなかった。ウォーシュFRB議長の会見時もチャートでは振れ幅が大きい様にも見えるが、元々の振れ幅が小さく相対的に大きく見えるだけで、実際にはそれ程変動幅は大きくなく、思っていたよりは無難にFOMCイベントを通過している。
次回12月FOMCでは利上げが8割近い確率で有力視されているが、現時点での労働市場安定、高まるインフレ圧力という状況が、11月、12月の重要経済指標で変わらないのか、変わるのかに注目していきたい。大きなサプライズがなく、12月のFOMCも無難に乗り切ってくれるといいのだが・・・。