はじめに
2026年10月27日(火)には自分が所有しているコカ・コーラ(KO)の2026年第3四半期決算発表があった。
前回2026年7月の第2四半期決算は市場予想を上回る売上、EPSに加え、通期見通しの上方修正が市場に好感され5.00%の上昇。その際には
「今後のコカ・コーラ株だが、好調な四半期決算に加え通期見通しの上方修正があったこと、決算後も大きな反落は無かったことを考えると、堅調な株価推移が期待出来そうだ。ただコカ・コーラ株は歴史的にみて短期間での大幅上昇が期待できるような銘柄ではない事は認識し、過度な期待は抱かないようにしておきたい。現時点で年初来25%上昇し、S&P 500が9%台の上昇に留まっているこの状況も冷静に考えれば決して悪くない。」
と期待はしつつも過度にならないようにという旨を書いていた。
実際には8月下旬に年初来30%を超える局面もあったが、概ね前回決算後の年初来25%を挟んでの動き。ただ10月に入ってから上昇傾向となり、再び年初来30%を超えての推移が続いていた(ただし決算前数日はやや下落)。
今回のコカ・コーラ決算結果及びそれを受けての株価はどうなったのか。以下決算の内容を確認し整理しておく。
コカ・コーラ(KO)2026年第3四半期決算概要
以下の内容はコカ・コーラの企業サイトより引用・抜粋。
- 2026年第3四半期の純売上高(Net Operating Revenues)は133億8000万ドルで前年同期比7%増加
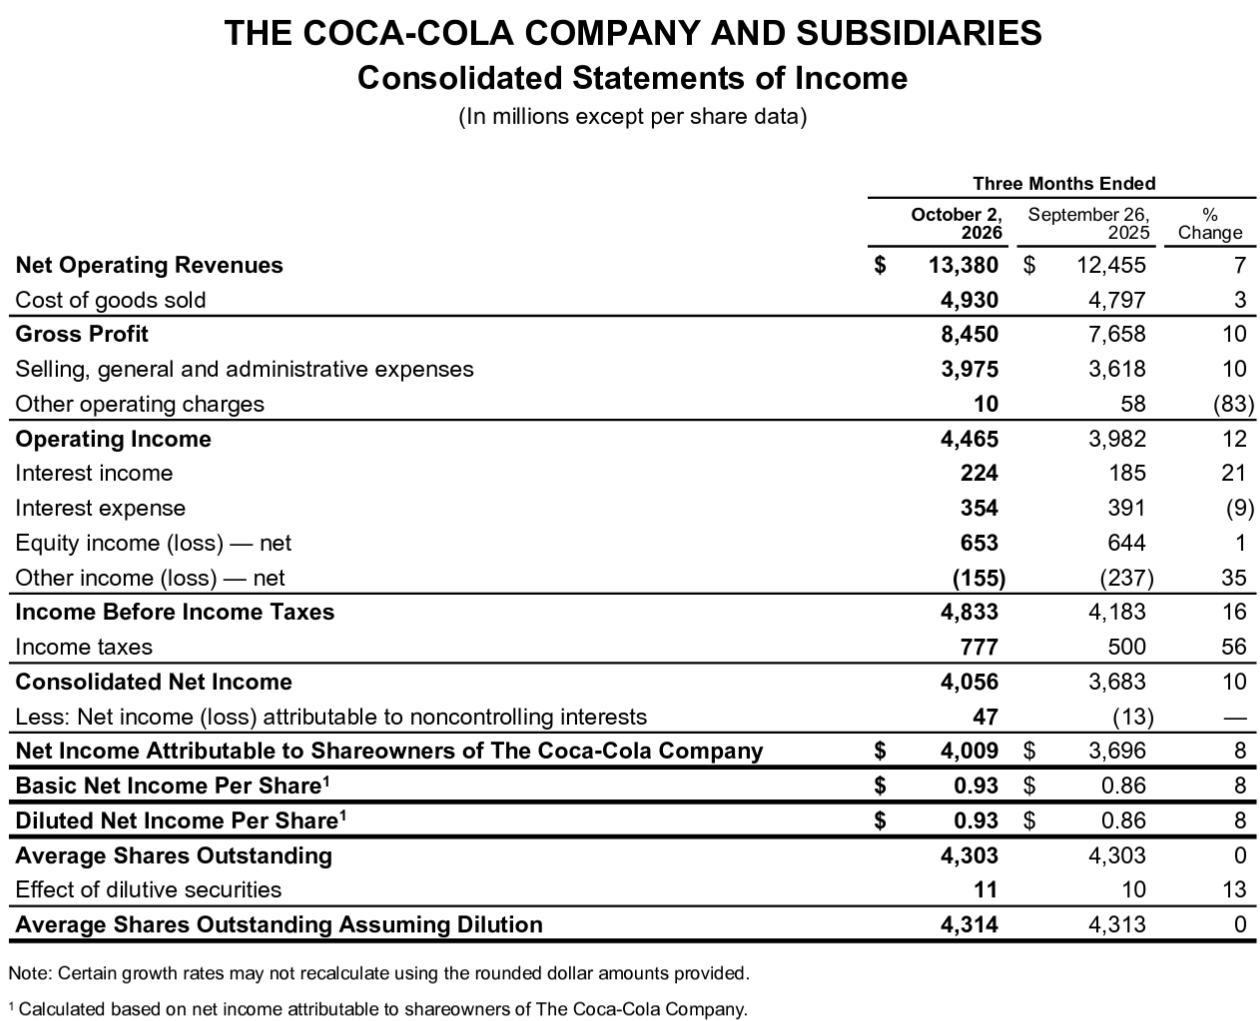
- 2026年第3四半期のNon-GAAPベースの比較可能な一時項目を除く1株当たり利益(Comparable Diluted Net Income Per Share)は0.91ドルで前年同期比11%増加
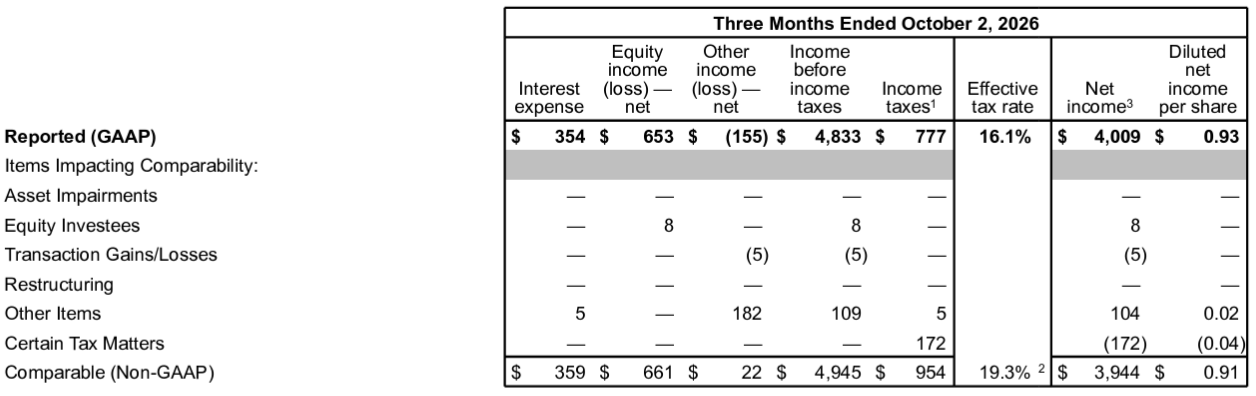
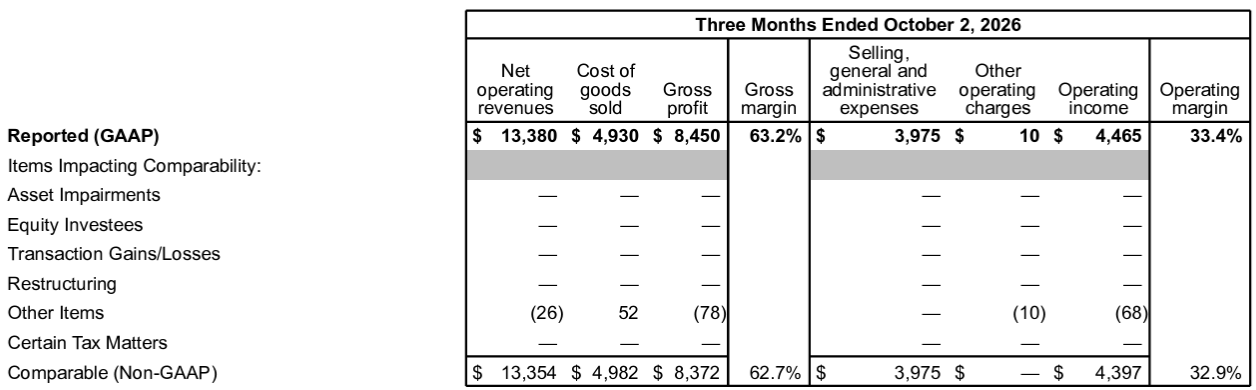
- 2026第3四半期のOperating Margin(営業利益率)はGAAPベースでは33.4%(前年同期は32.0%)、Non-GAAPベースでは32.9%(前年同期は31.9%)
2026年通期見通し
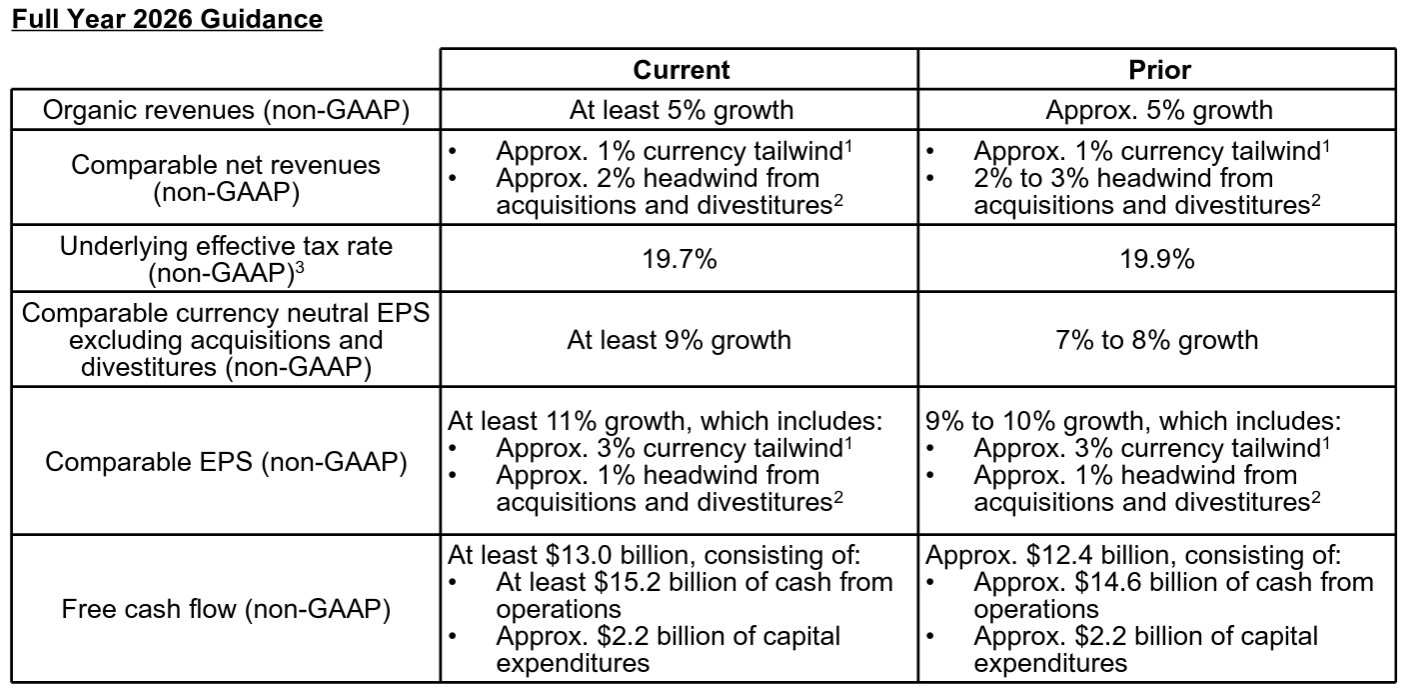
2026年通期の見通しは以下の通り。
【Non-GAAPベース】
- Organic Revenue(既存事業売上高)成長率:少なくとも5%(前回は約5%)
- Comparable currency neutral EPS(為替を含まない調整後EPS)成長率:少なくとも9%(前回の7~8%から上方修正)
- Comparable EPS(為替を含む調整後EPS)成長率:少なくとも11%(前回の9~10%から上方修正)
- Free Cash Flow:130億ドル(152億ドルの営業キャッシュフローから設備投資22億ドルを差し引いたもの)(前回の124億ドルから上方修正)
2026年第4四半期見通しの考慮要因は以下の通り。
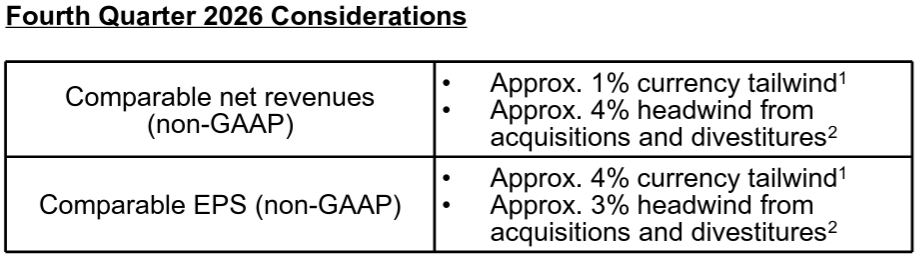
- Comparable net revenues(比較可能な総売上):現在のレートに基づき、ヘッジポジションの影響も含め1%の為替の好影響、買収及び売却による4%の悪影響
- Comparable EPS(為替を含む調整後EPS):現在のレートに基づき、ヘッジポジションの影響も含め4%の為替の好影響、買収及び売却による3%の悪影響
2027年通期見通しの考慮要因は以下の通り。
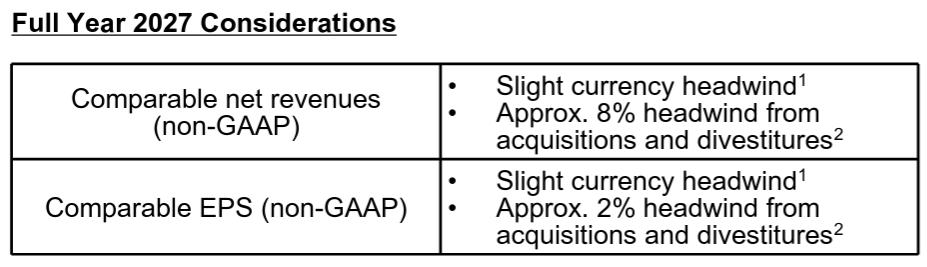
- Comparable net revenues(比較可能な総売上):現在のレートに基づき、ヘッジポジションの影響も含め僅かな為替の悪影響、買収及び売却による8%の悪影響
- Comparable EPS(為替を含む調整後EPS):現在のレートに基づき、ヘッジポジションの影響も含め僅かな為替の悪影響、買収及び売却による2%の悪影響
その他
その他決算発表及びアナリストとのカンファレンスコールで気になった点は以下の通り。
- 第3四半期業績
- 既存事業売上は7%増加
- ユニットケース販売量は5%増加し、年初来の2年平均販売量成長率は2%
- これはトップライン(売上高)の成長に対して、より持続的かつバランスの取れた寄与があったことを反映
- 濃縮液の出荷タイミングの影響により、濃縮液の売上はユニットケース販売量を2ポイント上回った
- プライス・ミックスは1%上昇
- 価格引き上げ施策による4ポイントのプラス要因があった一方、主に地理的構成、投資のタイミング、カテゴリー構成といった要因による3ポイントのマイナス要因(ミックスの悪化)があった
- 比較可能な売上総利益率は約170ベーシスポイント、比較可能な営業利益率は約110ベーシスポイントそれぞれ上昇
- これらはいずれも、事業の基盤的な拡大、為替の追い風、そして昨年実施したナイジェリアにおける完成品事業の売却に伴う構造的なプラスの影響を反映したもの
- 重要な点は、利益率の拡大は投資を犠牲にしたものではなく、当社は引き続き、事業全体にわたって生産性と効率性の向上を推進している
- 第3四半期の比較可能な1株当たり利益は0.91ドルとなり、11%の増加
- このうち2ポイント分は、為替の追い風によるプラス効果
- 財務関連
- 年初来のフリーキャッシュフローは114億ドルに達し、前年を上回っている
- バランスシートは依然として強固であり、純負債レバレッジはEBITDAの1.3倍。これは、目標範囲である2倍から2.5倍を下回る水準
- 現在、米国歳入庁(IRS)との係争に関する裁判所の判決を待つ中、当社は引き続き、慎重かつ適切にバランスシートを管理している
- 通期見通し
- 既存事業売上高成長率は少なくとも5%を見込んでいる
- これには在庫調整の影響や、第4四半期の営業日数が6日間少ないことによる影響が含まれている
- コモディティ関連の変動要因は、全体として管理可能な範囲にある
- 一方で、物流・輸送コストの上昇を主因として、全体的にコスト圧力が強まっている
- 買収や売却の影響を除いた、為替変動の影響を除く比較可能な1株当たり利益(EPS)の成長率は、少なくとも9%を見込んでいる
- 事業売却は、比較可能な純売上高に対して約2%のマイナス要因となる見込みで、比較可能な1株当たり利益に対しても、引き続き約1%のマイナス要因となる見通し
- 規制当局の承認を前提として、現在進行中のCoca-Cola Beverages Africaの売却が第4四半期中に完了することを想定
- 現在の為替レートおよびヘッジポジションに基づくと、2026年度通期において、比較可能な純売上高に対して約1ポイント、比較可能な1株当たり利益に対して約3ポイントの為替による追い風を見込んでいる
- 2026年度の実効税率は19.7%となる見通し
- この数値には今年度のみ発生する一時的な恩恵が含まれており、今後同様の恩恵が継続するとは見込んでいない
- 2026年度の比較可能な1株当たり利益は、2025年度の3ドルから少なくとも11%増加すると予想
- 2026年度には少なくとも130億ドルのフリーキャッシュフローを創出できる見込み
- 2027年度の具体的なガイダンスを示すには時期尚早だが、現時点で把握している情報に基づき、いくつかの見通しを共有した
- 全体として、消費者の行動は大きく変わらないと予想しており、すべての市場および所得層において、価値(バリュー)が極めて重要な判断基準であり続けるだろう
- 既存事業売上高成長率は少なくとも5%を見込んでいる
- 質疑応答
- 今年初めの重要な戦略の一つであった販売量と価格構成のバランス戦略について
- 過去2四半期の状況を踏まえると、2年間の販売数量の年平均成長率(CAGR)は依然として2%前後、あるいはそれをわずかに上回る水準
- したがって、今後も、販売数量で2〜3%、価格・構成(プライス・ミックス)で2〜3%という、バランスの取れた収益成長の実現を目指す方針に変わりはない
- 当四半期の基礎的な価格要因は4%であり、これは年初来の数値とも概ね整合している。新興国市場の一部でインフレ率がやや高まったものの、全体としては一貫した傾向が続いている
- PMO(価格・ミックス・構成)の数値に、より大きな影響を与えたのはミックスの要素
- その要因の約3分の2は、我々が自ら積極的に講じた施策、あるいは今年生じた製品構成上の自然な変化(特に完成品のパフォーマンスに関連するもの)によるもの
- それら要因を除外して考えれば、通年のプライス・ミックスは、我々が目標としていた範囲内に概ね収まっている
- 2027年に向けて具体的な見通しを示すにはまだ時期尚早だが、これまでに達成してきた販売数量の年平均成長率(CAGR)や、販売数量のモメンタム(勢い)に注目していただければと思う
- 2027年に向けて世界各地の価格動向を注視し続けており、インフレも一つの要因だが、それ以外にも市場ごとの消費者市場の状況、競争環境、顧客環境など、さまざまな要素を考慮に入れている
- 構成比(ミックス)の面では、今後も地域構成による逆風が続く見込み
- これは、当社のグローバルなポートフォリオの性質上、発展途上市場が先進国市場を上回るペースで成長し続ける(販売数量ベースで)と考えられるため
- しかし、今四半期に見られた構成比変動の3分の2については、来年に向けて管理可能な要因によるものだと考えている
- 説明にあったミックスが逆風になっているにもかかわらず粗利益率が上昇している点について
- ご存知の通り、当社では売上総利益率を3つの要素に分けて捉えている。すなわち、事業の基礎的な強さ、構造的要因、そして為替の影響
- 今年に関しては為替が追い風となる側面もあれば、向かい風となる側面もある
- しかし、基礎的な数値は、売上の質と、コスト基盤の管理に対する継続的な取り組みを反映したもの
- 今後の基礎的な推移については、当社の計画モデルには緩やかな改善(拡大)が織り込まれており、今後もこの傾向を維持できると考えている
- 北米事業について詳しく
- 北米では引き続き堅調な業績が続いており、今四半期も成長を達成
- 売上高の増加に加え、金額ベースでのシェア拡大、利益率の向上を実現し、インフレに見合った価格設定を行うこともできた
- 一方で改善の余地がある領域も存在しており、「現状に満足せず、建設的に改善に取り組む」というモットーの下、来年に向けて「スプライト」や「ボディアーマー(BODYARMOR)」の業績を向上させること、そしてサプライチェーンを強化することが課題
- 総じてシステム全体として良好な勢いを維持しており、2027年を乗り切るための適切な計画も整っていると考えている
- 手頃な価格帯に関する戦略について
- 手頃な価格帯については消費者に近づくための柱の1つで、プレミアム化も同様に重要なので、私たちは常に両方を見ている
- 価格の手頃さに関して常に重視しているのは、適切な価値、ブランドの関連性、消費者がフランチャイズに留まるために選ぶ価値のある選択肢を提供しているかどうか
- 消費者はブランドを愛しているが、より手頃な価格帯のものを求めており今後も非常に重要であり続ける
- プレミアム化の面も同様に重要で、我々はカテゴリーミックスで勝負している
- つまり全体的なRGM(収益成長管理)戦略において「手頃な価格」と「プレミアム化」という二つの要素が、両輪となって機能している
- フリーキャッシュフローの見通しが上方修正された点について
- 年初来の堅調なフリーキャッシュフローには、主に3つの要因がある
- 第一に、そして最も重要な点として、事業の基礎的な業績が好調であること
- また、運転資本の最適化に向けた取り組みも着実に進んでおり、キャッシュコンバージョンサイクルは、ここ数年で最も良好な水準にある
- そして年間を通じてタイミングのずれが生じる項目もある
- 例えば年初来の設備投資額は通常想定される水準をやや下回っているが、これについては第4四半期に追いつく見込み
- 総じてフリーキャッシュフローは非常に堅調であり、今年から来年にかけて、良いモメンタム(勢い)を維持できると考えている
- 年初来の堅調なフリーキャッシュフローには、主に3つの要因がある
- IRS(内国歳入庁)の訴訟について
- 今後数ヶ月以内にIRSの訴訟で判決が出ることを想定している
- その判決がもたらす可能性のある様々な結果について先を見据え、最善のシナリオと最悪のシナリオの両方に対応できる体制が整っていると確信している
- 今年初めの重要な戦略の一つであった販売量と価格構成のバランス戦略について
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2026年第3四半期の純売上高(Net Operating Revenues)は133億8000万ドルで、市場予想の129億2000万ドルを上回っている
- 2026年第3四半期のNon-GAAPベースの比較可能な一時項目を除く1株当たり利益(Comparable Diluted Net Income Per Share)は0.91ドルで、市場予想の0.88ドルを上回っている
となっている。
まとめ
上記の様な決算内容を受けてコカ・コーラの株価は
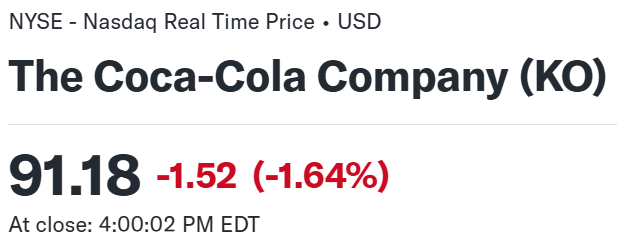
前日比1.64%の下落。同日の米国市場が
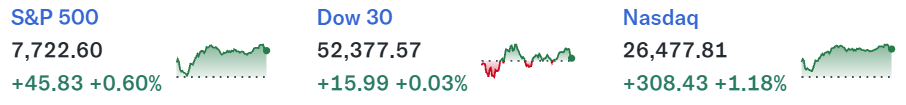
ハイテク銘柄中心に上昇し、ハイテク銘柄の比重が低いダウ工業平均も横ばいだったことを考えるとコカ・コーラ株の下落はそこそこ大きい。
売上、EPSともに市場予想を上回り、通期見通しも引き上げたのだが、カンファレンスコールで触れられたコスト圧力の高まりや材料の出尽くし感からの利益確定売りが下落の要因かもしれない。
決算後数日を含めた年初来のコカ・コーラ株の推移を市場(S&P 500)と比べると
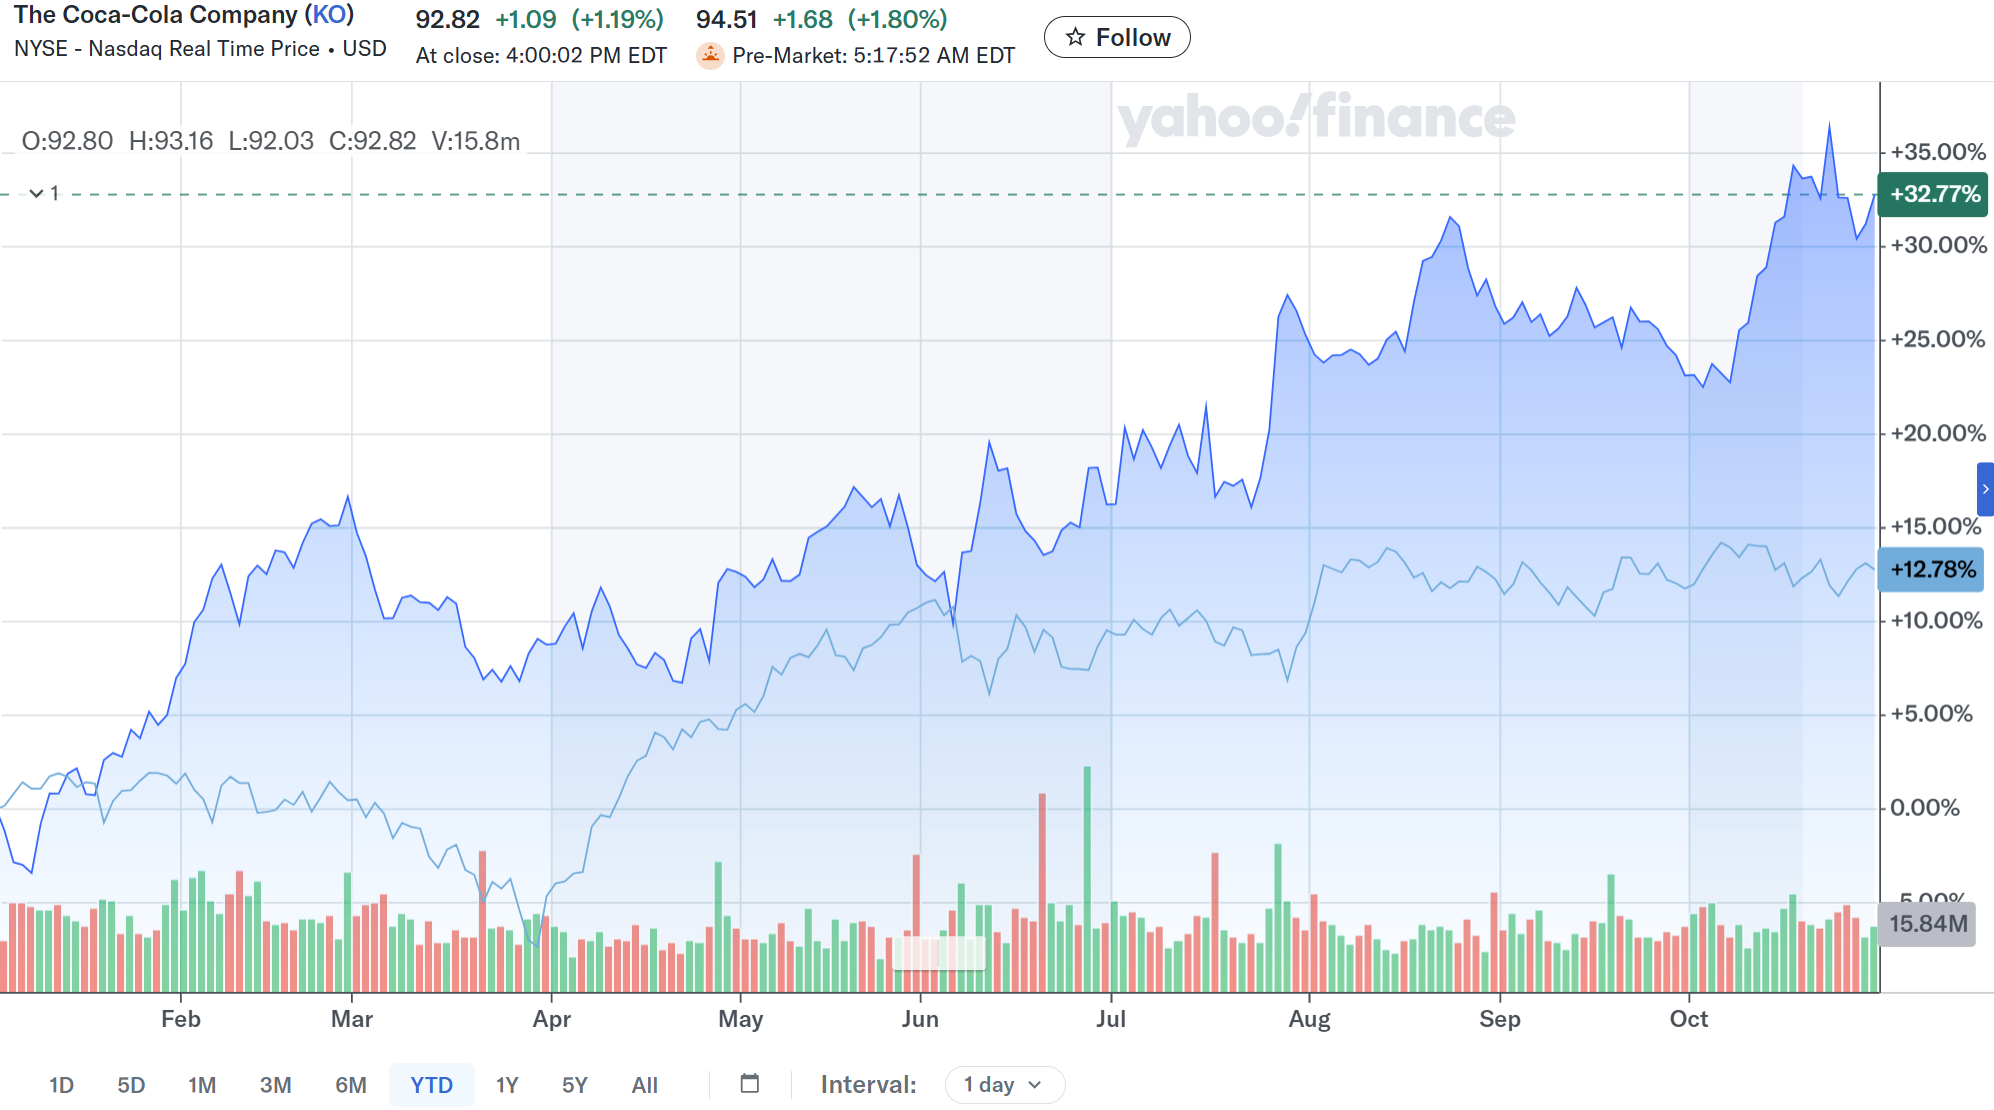
前回決算以降は冒頭に挙げた通りで、今回決算では市場予想を上回りながらも下落してどうなるかと思ったのだが、決算翌日、翌々日は上昇しており、明確な下落傾向とはなっていない。
今後のコカ・コーラ株だが、市場予想を上回る決算結果にもかかわらず下落したが、翌日、翌々日は上昇し、決算前からのやや下落傾向が加速するような事態になっていないのは幸い。ただカンファレンスコールで触れられたコスト圧力の高まりや、年初来で30%の上昇となっている点などを考えると、これ以上の高値を期待するのは難しい気がしている。何とかこの程度の株価水準を維持することを願いたい。