はじめに
2026年10月28日(水)には自分の所有銘柄であるGEヘルスケア・テクノロジーズ(GEHC)の2026年第3四半期決算発表があった。
前回2026年7月の第2四半期決算では売上、EPSは市場予想を上回ったものの通期見通しは据え置き。しかしカンファレンスコールで業績が振るわないPCS事業の売却可能性を否定しなかったことが材料視されたのか12.15%の急騰。その際には
「今後のGEヘルスケア株だが、今回決算を受けて大きく上昇した後に2営業日続落したものの、その後数日は市場なりの動きとなり決算での上昇分を消す様な事態にはなっていないことを考えると、前回四半期決算から今回決算前までの株価低迷時期は脱出したかもしれない。とはいえ明確な上昇傾向の兆しが決算後の株価の動きから見れらたわけではないので、この株価水準を維持できるかどうかがポイントになるだろう。またカンファレンスコールで言及された売却も含めたPCS事業に関するアップデート次第では、大きな株価変動の可能性もあると思われるのでその点にも注目しておきたい。」
と書いていた。
その後8月中旬までは上昇傾向が続いたものの、8月下旬からは下落傾向に転じて9月中旬には第2四半期決算前の株価水準まで落ち込んだ。そこから横ばい状態が続き、10月に入ってからはまた上昇傾向となって今回決算を迎えている。
そんな状況の中、今回のGEヘルスケアの決算とそれを受けての株価はどうだったのか。以下内容を確認し、整理しておく。
GEヘルスケア・テクノロジーズ2026年第3四半期決算概要
以下の内容は、GEヘルスケア・テクノロジーズの企業サイトより引用・抜粋。
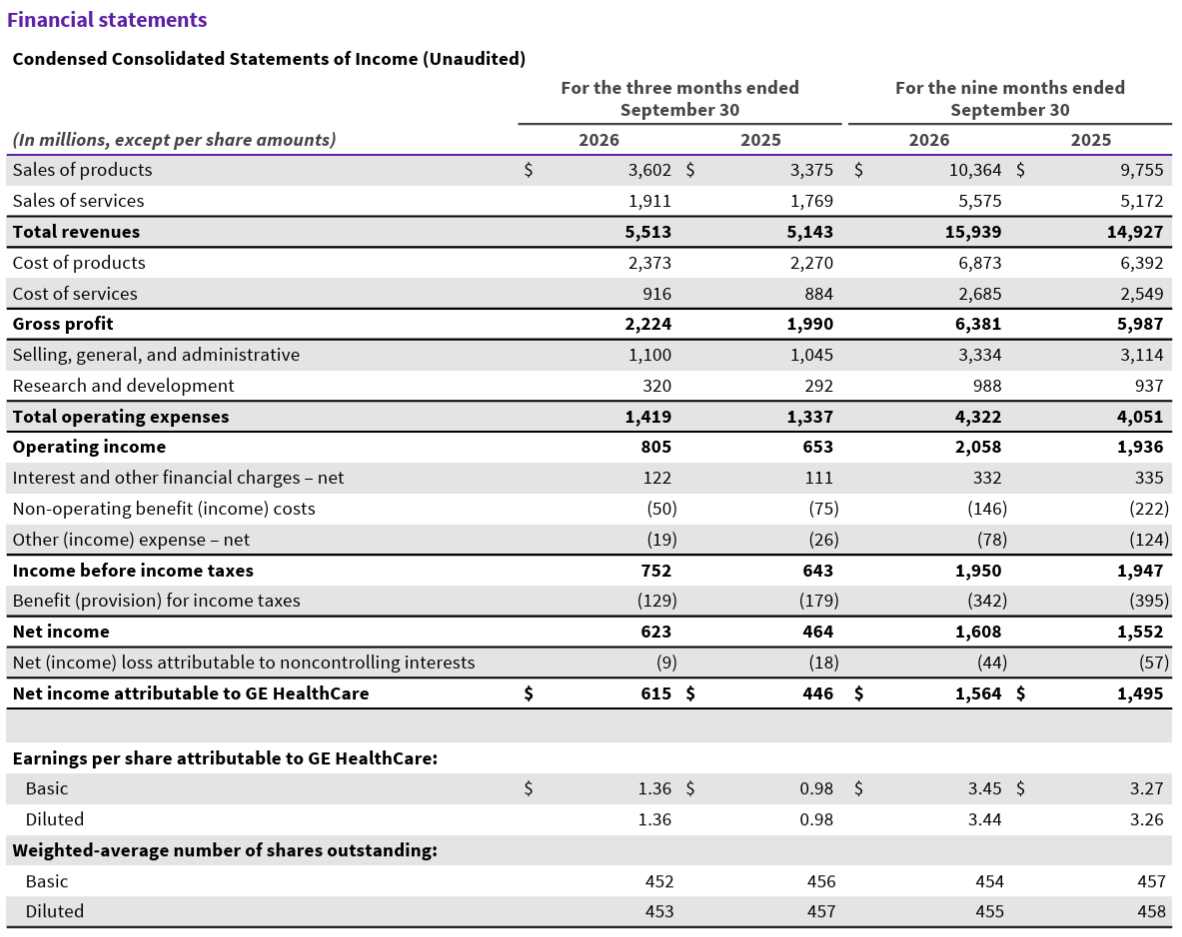
- 2026年第3四半期の総売上高(Total Revenues)は55億1300万ドル、前年同期は51億4300万ドルで前年同期比6.2%の増加
- 2026年第3四半期の希薄化一株あたり利益(Diluted EPS)は1.36ドル、前年同期は0.98ドルで前年同期比39.1%の増加
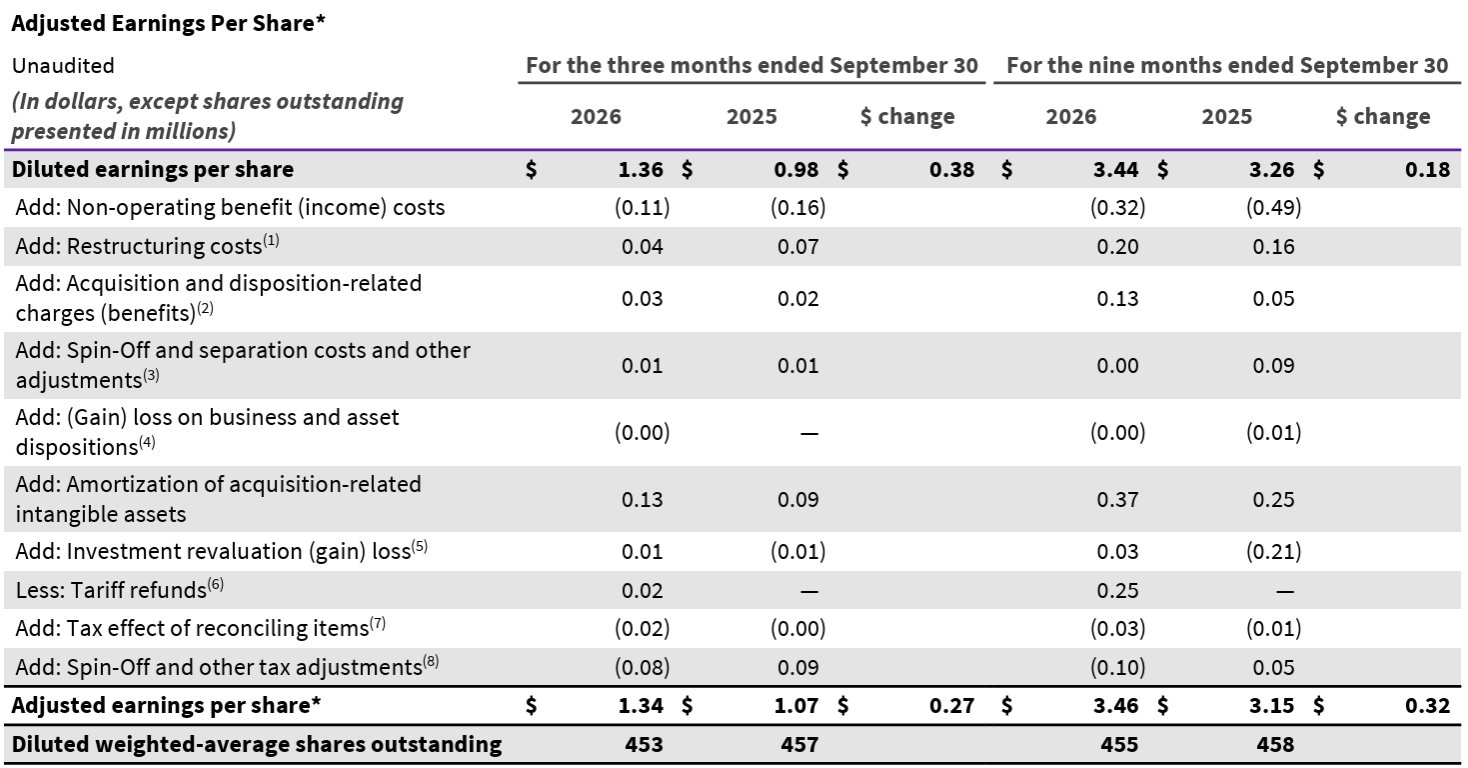
- 2026年第3四半期の調整後一株あたり利益(Adjusted EPS)は1.34ドル、前年同期は1.07ドルで前年同期比25.1%の増加
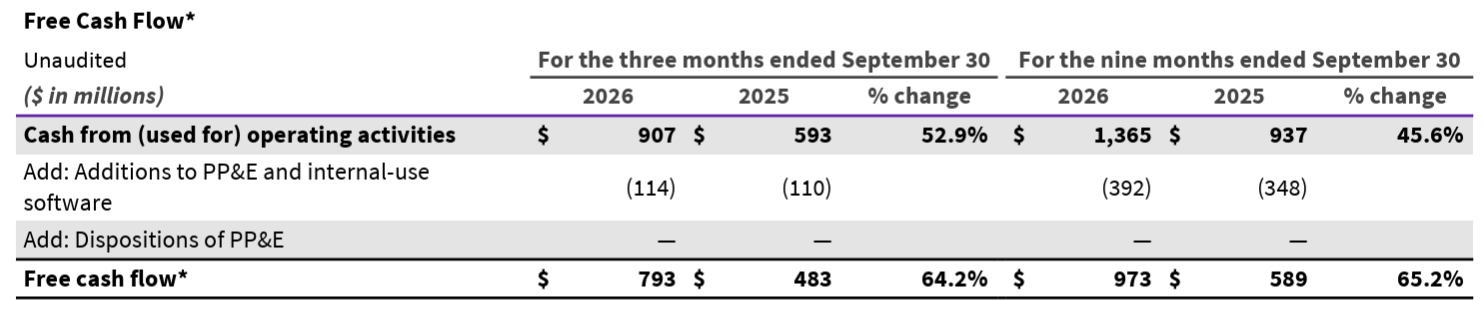
- 2026年第3四半期のフリーキャッシュフローは7億9300万ドル、前年同期は4億8300万ドルで64.2%の増加
2026年通期見通し
2026年の通期見通しは以下の通り。
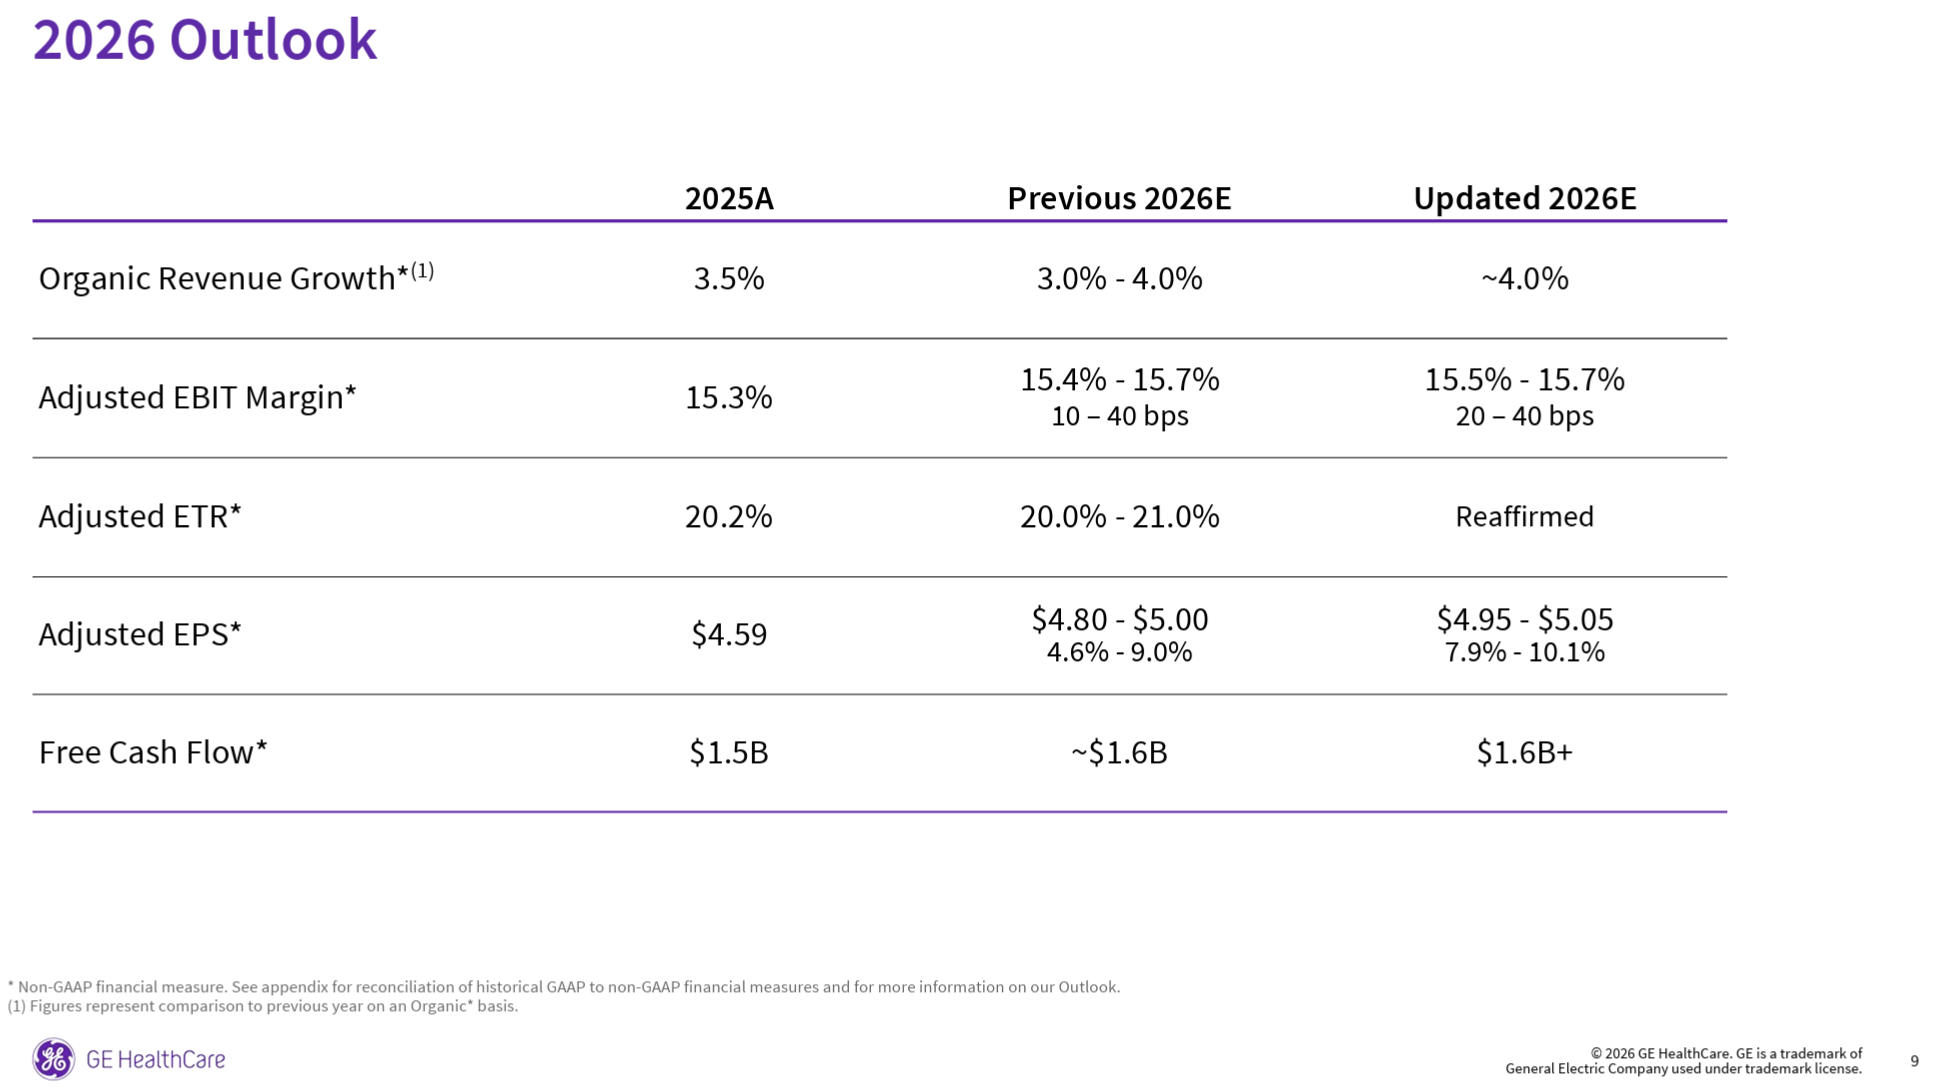
- 既存事業売上成長率(Organic Revenue Growth):~4.0%(前回は3.0~4.0%から下限を削除)
- Adjusted EBITマージン:15.5~15.7%(前回の15.4~15.7%から下限を上方修正)
- Adjusted ETR(Effective Tax Rate):20.0~21.0%(前回と変わらず)
- Adjusted EPS:4.95~5.05ドル(前回の4.80~5.00ドルから上方修正)
- Free cash flow:16億ドル超(前回の16億ドルから上方修正)
その他
その他決算発表及びアナリストとのカンファレンスコールで気になった点は以下の通り。
- 第3四半期ハイライト
- すべてのセグメントで力強い売上高の成長と利益率の拡大を達成
- 高度画像診断ソリューションと医薬品診断における幅広い需要が、健全な受注、受注残高、バックログを支えた
- PCSは年初来かなりマイナス傾向だったが、今四半期は非常に好調
- Heartbeat(独自のビジネスオペレーティングシステム)は当社における経営のあり方を強化し、各チームが商業面および業務面での簡素化を実現できるよう支援し続けている
- 当社の事業の勢いにより、2026年度通期業績見通しを引き上げることができた
- すべてのセグメントで力強い売上高の成長と利益率の拡大を達成
- Heartbeatが推進する成長戦略
- 今四半期、市場で差別化を図れる特長を備えた2つの画像診断プラットフォームにおいて、規制当局との重要なマイルストーンを達成
- フォトンカウンティングCTシステム「Photonova Spectra」についてはCEマーキングを取得
- SPECT/CTシステム「StarGuide GX」については現在FDA(米国食品医薬品局)の承認待ち
- 今月初め、SOFIE Biosciencesを買収する計画を発表
- 買収が完了すれば、米国におけるPET用放射性医薬品の供給網において、最終拠点(ラストマイル)の体制が確立されることになる
- 米国におけるCT、MR、X線装置の現場作業時間が約1万時間短縮され、顧客の装置をより迅速に復旧できるようになる見込み
- 今四半期、市場で差別化を図れる特長を備えた2つの画像診断プラットフォームにおいて、規制当局との重要なマイルストーンを達成
- 第3四半期業績
- 売上高は55億ドルで6.2%増加
- 受注は4%増加し、過去12ヶ月間の実質受注増加率は4.6%
- 四半期末の受注残高は237億ドル、前年同期比で25億ドル(12%)増加
- 調整後EBITマージンは16.6%となり、180ベーシスポイント上昇
- 調整後EPSは1.34ドルとなり、25.1%増加
- フリーキャッシュフローは7億9300万ドルで、前年同期比で3億1000万ドル増加
- 今四半期の利益率拡大の要因
- 営業活動の成功により売上高が利益率への追い風となり、収益性の高い成長を実現
- さらに事業全体で実施している価格とコスト削減策が、より大きな効果を発揮し始めている
- 関税費用も前年同期より低くなった
- 一方でメモリチップのインフレによるコスト上昇と、サプライチェーン全体における原油価格の上昇の影響によるマイナス影響も受けている
- 利益率拡大に向けた当社の枠組みは、Heartbeatを基盤とし、「商務上の実行(commercial execution)」と「業務の簡素化(operational simplification)」という2つの重要な領域を中心に構築されている
- 商務上の実行(commercial execution)には戦略的な価格設定の機会を捉えること、製品投入のプロセス(プレイブック)を標準化すること、より高い売上総利益率が見込める新製品を市場に投入することが含まれる
- 業務の簡素化(operational simplification)では、事業運営のあり方を簡素化し、組織全体における複雑さを低減させている
- 通期見通し
- 当社の継続的な実行により見通しに対する自信が高まっており、結果として2026年度通期の業績予想をいくつか上方修正した
- 質疑応答
- 顧客の設備投資状況について
- 今四半期の業績と、それを実現するための強力な実行力には満足している。当社の製品の差別化が、徐々に成果として表れ始めているのではないだろうか
- 当社が手掛ける画像診断技術のような分野は、各種調査データやCFO(最高財務責任者)の方々との対話から判断する限り、優先順位のトップに位置している
- 当社は顧客を対象に「既存施設における売上動向」に関する調査を行っているが、その調査から読み取れる前向きな姿勢や熱意は、依然として変わらない
- 現時点において、当社の商談パイプラインは過去最高水準の強さを維持しており、年末、そして2027年の初頭へと向かう今後の軌道については、非常に前向きに捉えている
- 中国が成長軌道に戻ったのかどうかについて
- 中国では四半期ごとに改善が見られ、第3四半期の成長率は7%だったと思う
- とはいえ、その大部分は為替変動によるものだが、四半期を通じてプラスの推移となった
- 市場は確実に回復している。事業活動の改善が見られ、それが、計画・実施される入札案件の安定した動きにも表れている
- 中国国内での成長をさらに加速させるには、まだまだやるべきことがたくさんあるが、今四半期のチームの成果には満足している
- メモリチップの供給確保に関して
- 全体を俯瞰してみると、データセンターやAIの成長が、業界内の特定のコンポーネントに対して大きな渦のような影響(big vortex effect)を及ぼしていることは周知の事実
- この拡大傾向が続く中、こうした状況はおそらく今後数年にわたって続くと見ている
- 我々は十分なリードタイムを確保した上で業界のサプライヤー各社に働きかけ、供給を確実に確保しつつ、価格面でも可能な限り最善の対応ができるよう取り組んでいる
- こうした品目の一部について価格を固定するような契約を結ぶことは、現実的ではないかもしれないが、我々は最恵国に近い立場(favored nation status)を確保しており、供給面でも価格面でも、他社に先駆けて優先的に恩恵を受けられる体制を築くことができている
- メモリチップをはじめとする重要な構成部品に関しては、現時点で非常に良好な状態にあると考えている
- また今後は対象となる部品の範囲が広がっていくはずであり、我々はすでにその点を見据えて取り組んでいる
- 見通しの詳細について
- 2027年については、現時点で多くの変動要因があると言える
- 今年見られているトップライン(売上高)のモメンタムは、今後も継続すると考えている
- 受注パイプラインの状況、受注残の消化、それがどのように収益へと転換されているかといった点から、2027年に向けた準備状況は良好だと捉えている
- ボトムライン(利益面)についても同様で、今年の大半の期間において売上総利益率の高い新製品が業績に与える影響はまだ限定的だったが、今後はそうした製品の構成比が高まっていく見込み
- 関税などに関するいくつかのシナリオを想定しているが、我々は比較的有利な立ち位置にある。ただし、昨今、関税率は固定的なものではないという点には注意が必要で、今後の状況がどう展開するかを見極める必要がある
- 第4四半期のトップラインについては、AIS部門とPDX部門が成長を牽引する見込み
- 第4四半期の成長率を3〜4%と見込んでいるのは、市場の減速というよりは、むしろ昨年の製品出荷保留に伴う比較対象の影響によるもの
- 今回のガイダンスは、マクロ環境の変動を十分に考慮しつつも、我々が確認している強さを適切に反映したものだと考えている
- 貴社にとって重要な製品であるOmnipaque(医療現場の検査で広く使用されている非イオン性ヨードX線造影剤)について、競合他社が来期のジェネリック版Omnipaqueの売上高を1500万ドル以上と見込んでいる点
- 他社がどのような提案を掲げ、実際に市場参入してくるのか、あるいはそうしないのかといった点については、コメントを控える
- ただ、改めて申し上げたいのは、この市場はすでにジェネリック医薬品市場となってから15年以上が経過しており、これまでにも6社以上の企業が参入したり撤退したりしてきた
- 最終的にどうなるかは今後を見守る必要があるが、このビジネスにおいては、複数の製品ラインナップを揃えること、そして注入デバイスとの統合を実現することが不可欠
- 極めて重要な要素の一つは、現在の市場における供給能力がすでに限界に達しているという点で、新たに市場参入してくるプレイヤーが供給能力をもたらしたとしても、それは業界全体に吸収されてしまうだろう
- 我々は市場全体が今後7〜10年間で約2倍に成長すると見込んでおり、今回のような製品は、当社だけでなく市場内の他社製品とも互換性があるため、既存の需要のギャップを埋める形で受け入れられるはず
- 価格戦略について
- この業界において価格設定は常に難しい課題
- というのも、我々のお客様の多くは非常に低い利益率で事業を運営されており、我々もその点を十分に認識しているから
- そのため、まずは価格以外の周辺要素をしっかりと検討するようにしている
- もちろん、特定の製品については、定価の引き上げや価格改定を行わざるを得ないケースもあったが、それはあくまで選択的に実施している
- 我々の新製品導入(NPI)プロセスにおいて重要なのは、「その製品が、お客様にとって真に差別化された生産性や成果をもたらすものか」という点
- 人手不足が深刻化し、生産性の向上が強く求められる今日において、もし製品の導入によって生産性が3倍に向上するのであれば、多少の価格上昇は十分に正当化され、我々が目指しているのは、まさにこうした価値の合致であり、現在、この基準を満たす新製品をいくつも準備している
- 顧客の設備投資状況について
市場予測との比較
- 2026年第3四半期の総売上高(Total Revenues)は55億1300万ドル、市場予想の53億5000万ドルを上回っている
- 2026年第3四半期の調整後一株あたり利益(Adjusted EPS)は1.34ドル、市場予想の1.20ドルを上回っている
まとめ
上記の様な決算を受けてGEヘルスケアの株価は
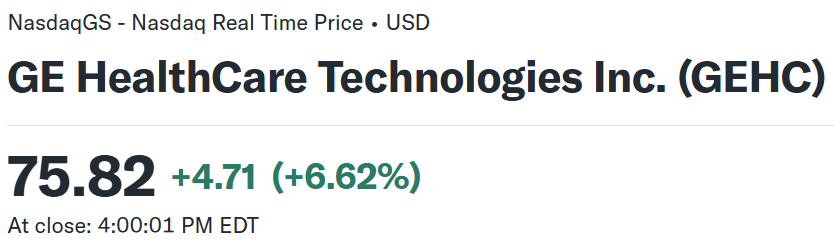
前日比6.62%の上昇。同日の米国市場が
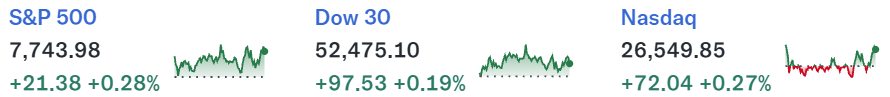
FOMCで市場予想通り金利据え置きだったこともあってほぼ横ばいだったのと比べるとGEhr巣ケアの上昇幅はかなり大きい。売上、EPSが市場予想を上回り、通期見通しも引き上げたこと、不調だったPCS事業が好調に転じたことなどが材料視されたのだろう。
決算後数日を含めた年初来のGEヘルスケア株の推移を市場(S&P 500)と比べると
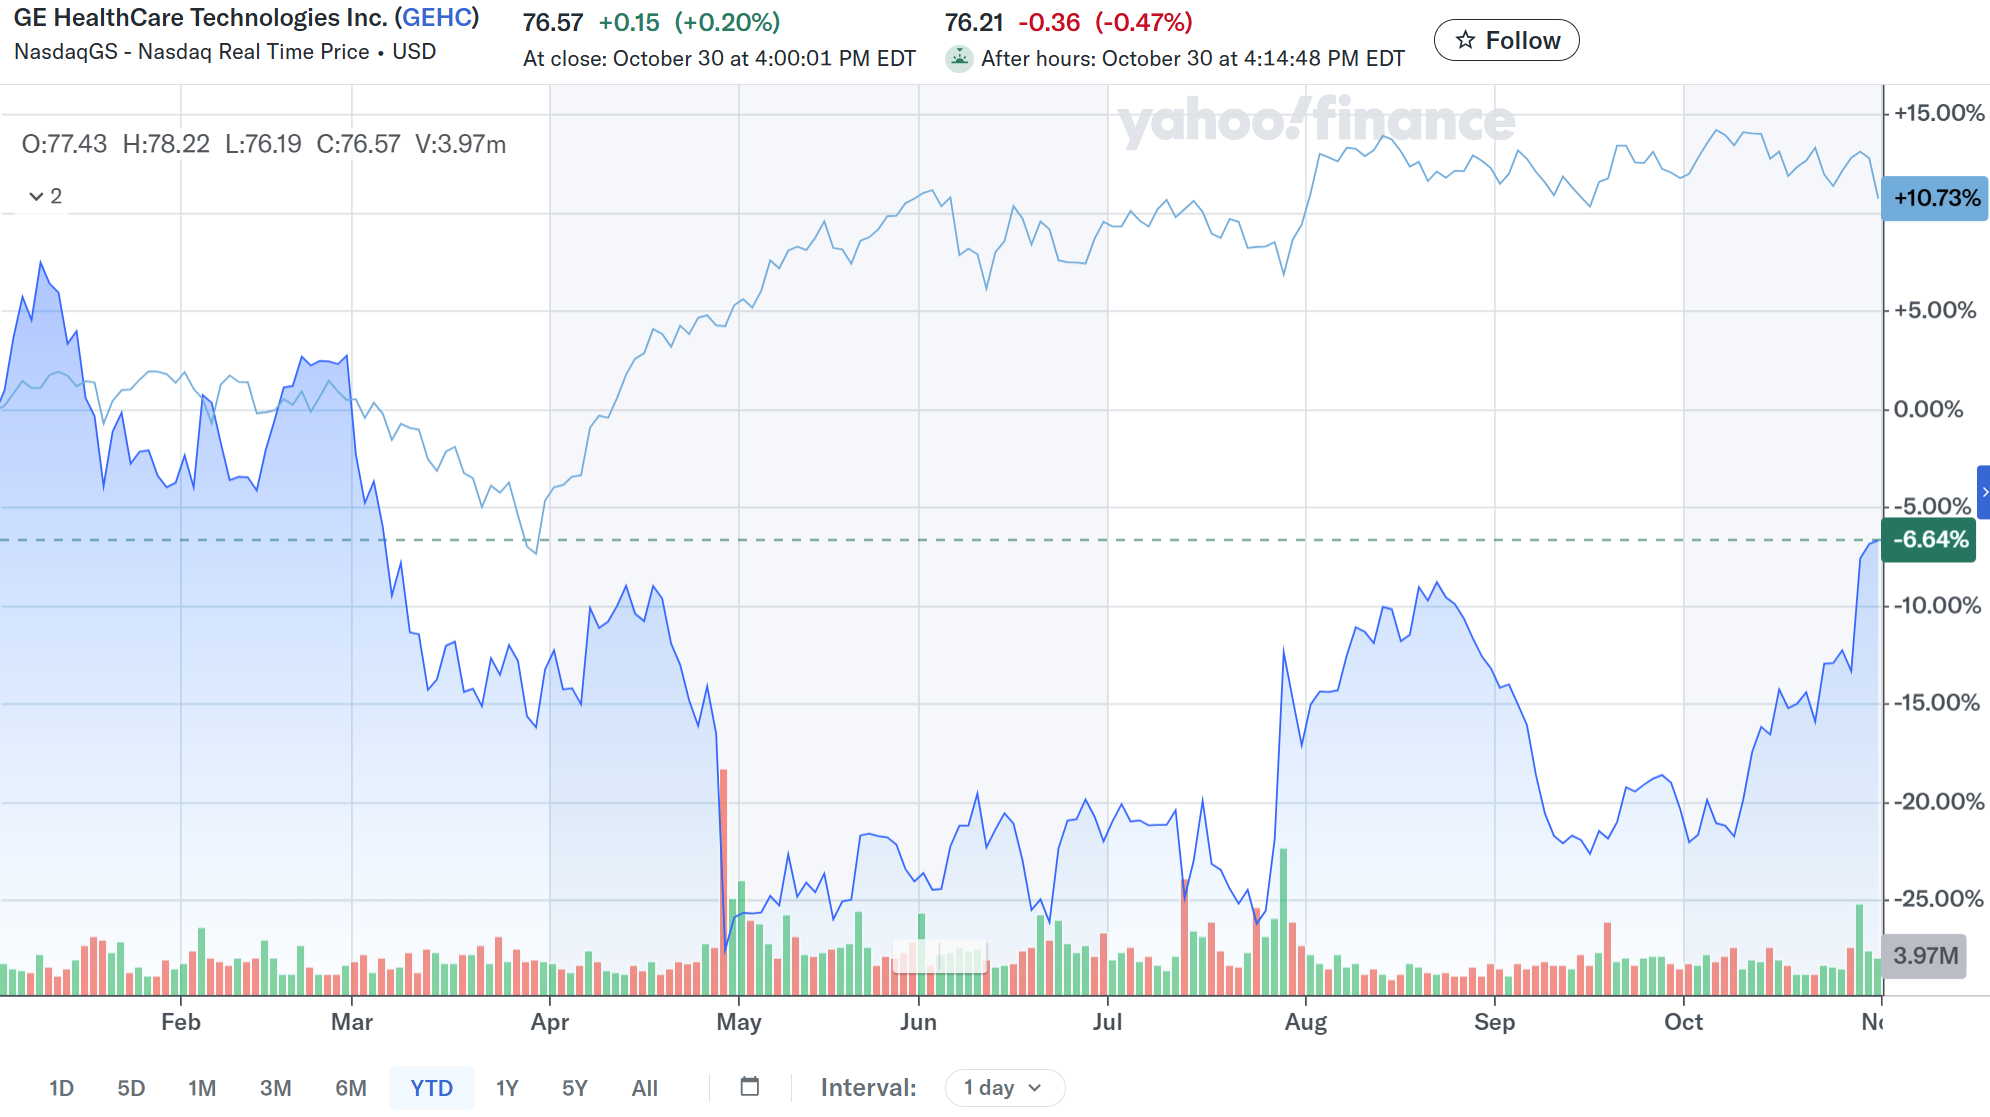
前回決算以降は冒頭に挙げた通り。そして今回決算も前回決算に続き大幅上昇となり、決算翌日、翌々日も市場が低調な中で前日比プラスとなっている。
今後のGEヘルスケア株だが、決算前の10月に入ってからの上昇傾向が今回決算で損なわれることなく、翌日、翌々日も市場が下落する中で続伸したことを考えると、堅調な株価推移が期待出来そうだ。まだ年初来ではマイナスに沈んでいるので、この流れのまま年初来プラスになってくれることを願いたい。