はじめに
2026年10月29日(木)には自分が所有しているアルトリア・グループ(MO)の2026年第3四半期決算発表があった。
前回2026年7月の第2四半期決算では売上、EPSが市場予想を下回り、下限を引き上げた通期見通しも中間値が市場予想に届かなかったことで9.32%の大幅下落。その際には
「今後のアルトリア株だが、今回の決算内容とそれを受けての大幅下落を考えると期待は出来ないだろう。ただ決算後数日が経過しても続落することなく、横ばい水準が続いているのが救いではある。何とか現在の株価水準に踏みとどまり、次回決算で何らかの株価上昇の兆しがあることを願いたい。」
と書いていた。
その後は8月中旬までは下落傾向が続いたが、以降は方向感が定まらないながらもやや持ち直した株価推移。そして10月に入ると上昇傾向に転じ、10月22日には年初来高値を更新。ただその後はやや下落傾向となって今回決算を迎えている。
そんな状況の中、今回の決算結果及びそれを受けてのアルトリア株はどうだったのか。以下に確認し整理しておく。
アルトリア・グループ2026年第3四半期決算概要
以下の内容はアルトリア・グループの企業サイトより引用・抜粋。
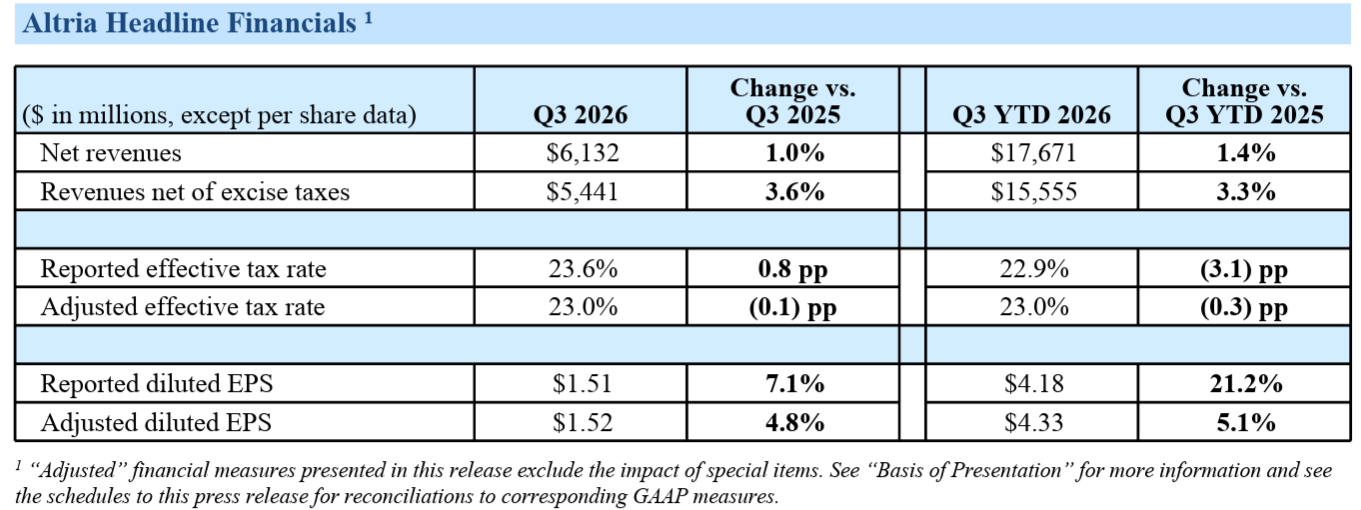
- 2026年第3四半期の売上高(Net Revenues)は61億3200万ドル、前年同期比1.0%増
- 2026年第3四半期の物品税控除後の売上高(Revenues net of excise taxes)は54億4100万ドル、前年同期比3.6%増
- 2026年第3四半期の1株当たりの調整後利益(Adjusted diluted EPS)は1.52ドル、前年同期比4.8%増
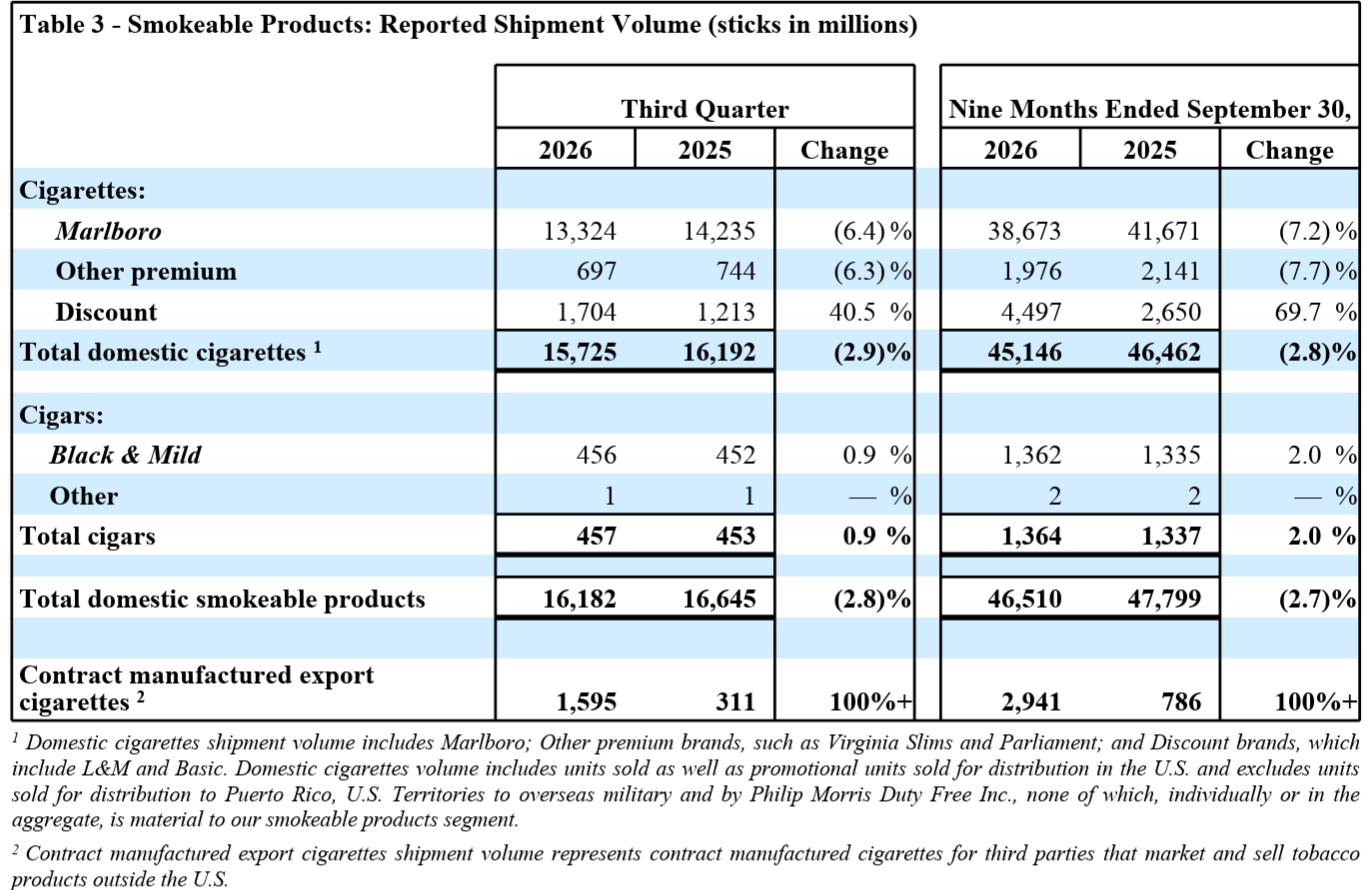
- 2026年第3四半期のタバコ製品の出荷量は前年同期比2.8%の減少
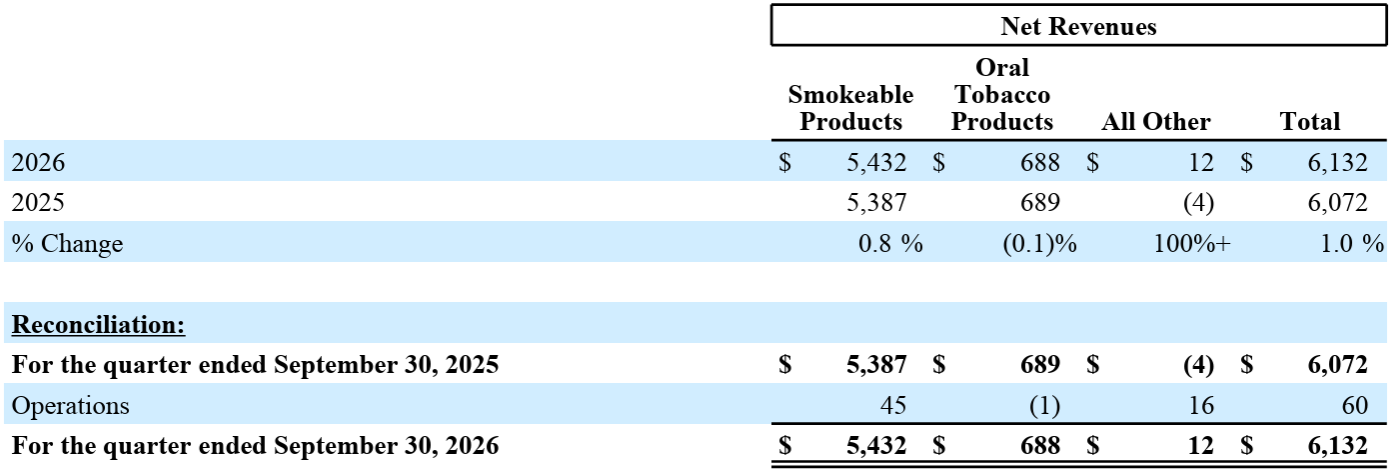
- 2026年第3四半期の売上高(Net Revenues)に占める割合
- タバコ製品(紙巻きタバコ、葉巻):88.58%
- オーラルタバコ製品(嗅ぎタバコなど):11.22%
- その他:0.2%
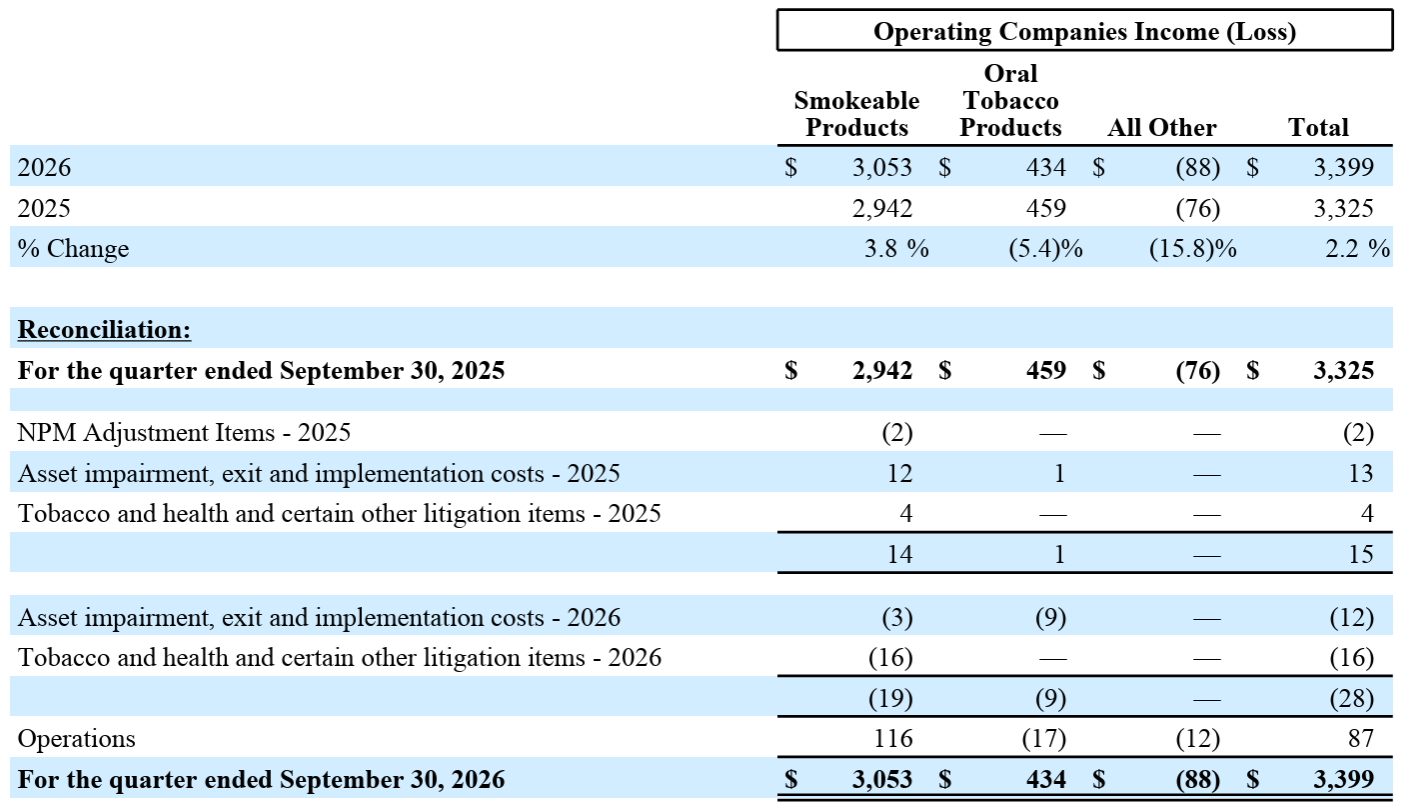
- 2026年第3四半期の営業損益(Operating Companies Income(Loss))に占める割合
- タバコ製品(紙巻きタバコ、葉巻):89.82%
- オーラルタバコ製品(嗅ぎタバコなど):12.77%
- その他:‐2.59%
2026年通期見通し
2026年通期の見通しは以下の通り。
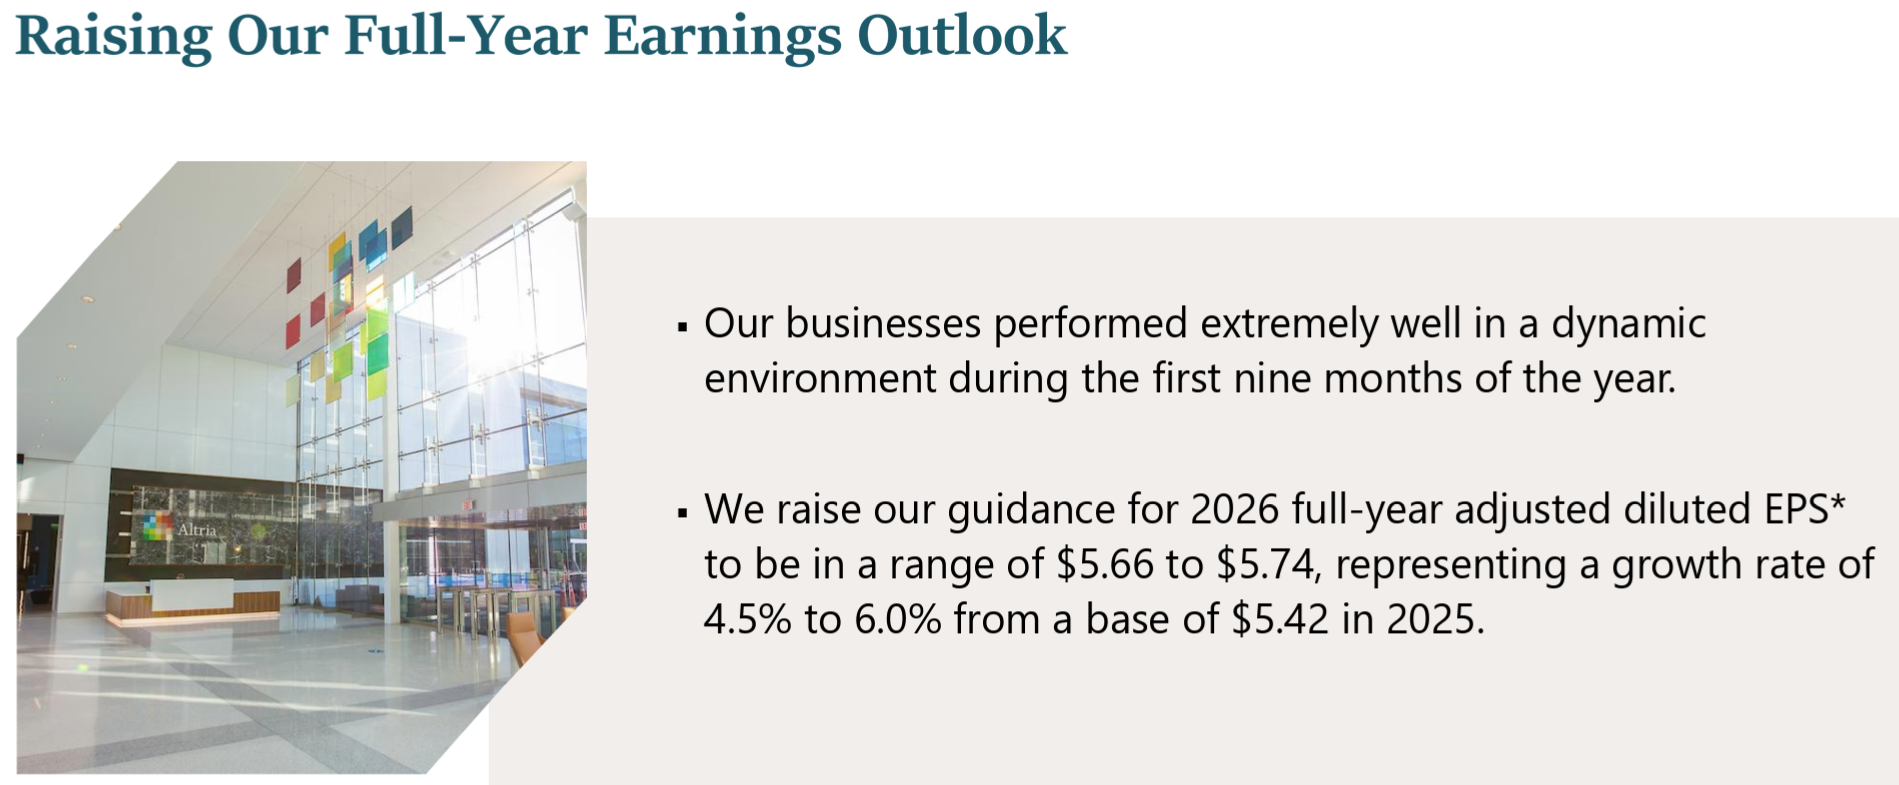
- 2026通期の調整済希薄化後EPS(Adjusted Diluted EPS)見通し:5.66~5.74ドル(前回の5.61~5.72ドルから上方修正)
- 2025年実績(5.42ドル)比成長率:4.5%~6.0%(前回は3.5%~5.5%)
その他
その他決算発表及びアナリストとのカンファレンスコールで気になった点は以下の通り。
- 成長を続けるon!ポートフォリオのニコチンパウチカテゴリー
- ニコチンパウチは、経口タバコカテゴリー全体の販売数量の伸びを牽引し続けており、同カテゴリーは過去6か月間で5.5%増加したと推定される
- 第3四半期において、ニコチンパウチカテゴリーはシェアを5.8ポイント拡大し、現在では経口タバコカテゴリー全体の中で60%以上を占めるに至っている
- 第3四半期の「on!」の出荷数量は13.3%増の4780万缶となり、年初来の出荷数量は7.7%増加
- 第3四半期における「on!」の小売シェアは8.3%で、前年同期比では0.1ポイント上昇したものの、前期比では0.3ポイント低下
- 同四半期中、「on!」の小売価格が上昇傾向にあり、カテゴリー全体で競合他社による投資も高水準で推移していたことを踏まえると、この業績は前向きな結果と言える
- ニコチンパウチカテゴリーでは、ニコチン含有量の高い製品やフレーバーの多様化が成長を牽引しており、第3四半期には「on! PLUS」の12mg製品をミント、ウィンターグリーン、タバコの各フレーバーで全米展開したほか、今月には「ブルーベリーミント」および「マンゴーパイナップル」を追加投入し、11月より一部の小売店舗にて「ウォーターメロン・ミント」がラインアップに加わる
- 当四半期中にHelix(on!)とNJOY(電子タバコ)はFDA(米国食品医薬品局)に対して法的措置を講じた
- 議会が定めた180日という審査期間を遵守する審査プロセスの構築をFDAに義務付けること、また、その期間を超えて申請が審査中の製品について、FDAが新たなプロセスを整備するまでの間、市場での販売を認めることを裁判所に求めた
- この提訴を受け、FDAはPMTA(市販前タバコ製品申請)の枠組みを見直す方針を発表
- 第3四半期業績
- 調整後希薄化後1株当たり利益(EPS)は、第3四半期に4.8%、年初来で5.1%増加
- これは成人喫煙者が継続的な経済的圧力を受けている環境下で達成されたもの
- 第3四半期の調整後営業利益は3.9%増の31億ドル、年初来では4.1%増の88億ドル
- 調整後営業利益率は、第3四半期に64.5%、年初来累計で64.8%となり、それぞれ0.1ポイント、0.4ポイント上昇
- 国内の紙巻タバコ販売数量は、第3四半期に2.9%減、年初来累計で2.8%減
- 流通在庫の変動を調整した国内紙巻タバコ販売数量は、第3四半期および第1~第3四半期累計ともに4%の減少と推定され、これは業界全体の推定減少率である5%をわずかに下回る水準
- マールボロのカウボーイカットの導入により、厳しい経済環境下で価格に敏感なマールボロ喫煙者にプレミアムオプションが提供され、第3四半期のマールボロのシェアパフォーマンスに貢献
- プレミアムセグメントのシェアを60%に拡大し、前年比で0.3ポイント、前期比で0.4ポイント増加
- 経済圧力によりディスカウントセグメントの成長が引き続き促進されているが、マールボロベーシックは、ディスカウント・ブランドの需要が高い店舗において競争力のある選択肢を提供することでRGM(収益成長管理)戦略を支え続けている
- ベーシックの小売シェアは前期比で0.3ポイント、前年同期比で1.8ポイント拡大
- 調整後希薄化後1株当たり利益(EPS)は、第3四半期に4.8%、年初来で5.1%増加
- 財務関連
- 年初来、配当金として53億ドル、自社株買いとして7億3500万ドルを株主に還元
- 8月には、取締役会が四半期配当を1株当たり1.11ドルへと4.7%引き上げることを承認
- 本日、取締役会は既存の自社株買いプログラムを10億ドル規模で拡大することを承認(プログラムの期限は2027年12月31日まで)
- 9月30日時点の負債対EBITDA倍率は1.9倍であり、目標としている約2倍という水準に沿ったもの
- 通期見通し引き上げ
- 年初来の9ヶ月間、当社は変化の激しい環境下で極めて好調な業績を収め、中核事業であるタバコ事業の強固さを維持しつつ、将来のビジョンに向けた投資も継続して行っているため、業績見通しを上方修正した
- 質疑応答
- 通期EPSガイダンスの上方修正について
- 年初の時点では、ガイダンスの範囲を2.5%〜5%としていたが、年初来で非常に好調な業績を達成できたことから、この範囲を絞り込み、かつ4.5%〜6%へと引き上げるに至った
- ガイダンスにはスモークフリービジョンに向けた投資(特にon! PLUSに関連する投資)が含まれている
- また、消費者を取り巻くマクロ経済環境が依然として厳しいという点も認識しており、消費者が圧迫を受けているこうした環境下においても、当社のRGM(収益成長管理)能力を駆使して対応できると確信している
- しかし、今回提示した4.5%〜6%という新たなガイダンス範囲については、年内の残りの期間を通じて十分に達成可能であると確信している
- 電子タバコNJOY ACEの状況について
- NJOY ACEを市場から撤退させる要因となった特許問題については、回避策を講じることができた
- 市場への再参入時期についてはまだ発表していないが、電子タバコ市場に戻る計画であることは確か
- 市場には多少の改善は見られるものの、依然として違法製品が大部分を占めている状況
- 市場で競争していきたいが、それは規律ある方法で、かつ長期的に収益を上げられる形で行うべきだと考えている
- 我々は規制の執行活動を推進し、それを長期にわたって維持・継続していくために、ステークホルダーとの対話を続けており、FDA(米国食品医薬品局)が製品をより迅速に承認することも重要であると認識している
- NJOY ACEの更なるイノベーションを追求し続けて、規律を持って取り組んでいく方針であり、今後の進展に合わせて、さらに詳細をお伝えできるだろう
- 今年8月、9月に、競合他社が合法的なフレーバー付き電子タバコを発売した影響について
- 電子タバコは、喫煙者にとってリスクが大幅に低い選択肢であり、喫煙に伴う有害物質への曝露を低減させるもので、電子タバコが長期的な害の低減)において、引き続き重要な役割を果たすと考えている
- フレーバーが、喫煙者をより害の少ない製品へと惹きつける一助となっていることも認識しており、その役割は無視できないものだと考えている
- しかしこのカテゴリーの現状は、規制プロセスを経ていない違法な電子タバコ製品が消費者に利用される非常に歪な状態にある
- 先ほど触れた通り、ステークホルダーと連携しながら、違法製品の取り締まり強化を働きかけており、実際に取り締まりのレベルは確実に向上している
- 長期的に見れば、電子タバコは重要な役割を担うはずであり、私たちは今後もこの分野に関与し続けていくつもり
- 通期EPSガイダンスの上方修正について
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2026年第3四半期の物品税控除後の売上高(Revenues net of excise taxes)は54億4100万ドル、市場予想の53億1000万ドルを上回っている
- 2026年第3四半期の1株当たりの調整後利益(Adjusted diluted EPS)は1.52ドル、市場予想の1.51ドルを上回っている
となっている。
まとめ
上記の様な決算発表を受けてアルトリア・グループの株価は
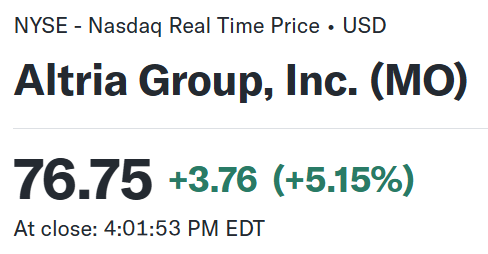
前日比5.15%の上昇。同日の米国市場が
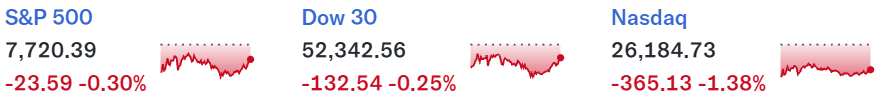
前日28日の閉場後に決算発表のあったアルファベット(GOOGL)の低調な四半期決算を受けAI関連銘柄を中心に下落となり、ハイテク株比率の高いNASDAQ総合が大きく下落していたのと比べると、アルトリア株の上昇幅はかなり大きい。
冒頭に挙げた様に前四半期決算では市場予想に届かなかった売上、EPSが、今回決算では共に市場予想を上回り、通期見通しも上方修正。更に自社株買いプログラムを10億ドル規模で拡大するとしたことなどが評価されたのだろう。
決算翌日を含めた年初来のアルトリア株の推移を市場(S&P 500)と比べると
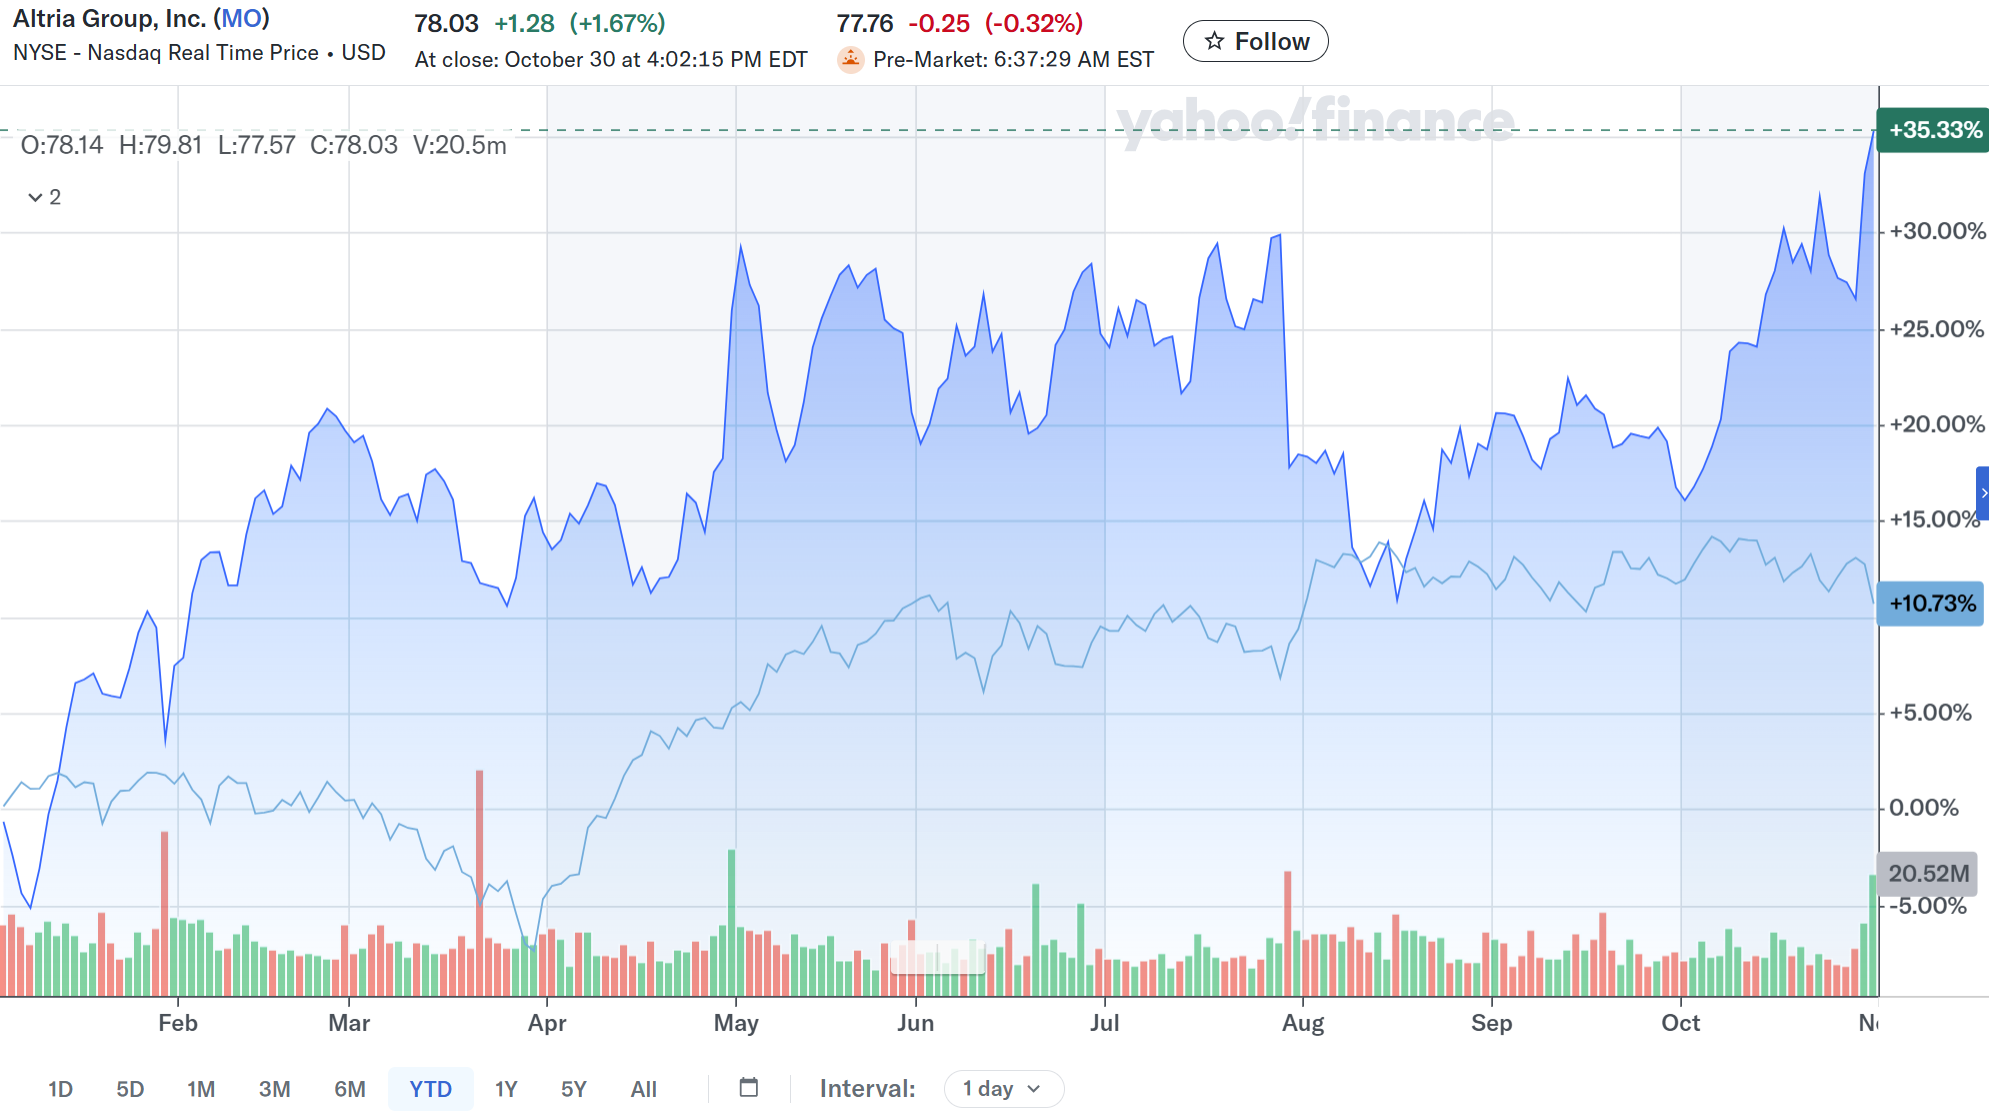
前回決算以降は冒頭に挙げた通り。そして今回決算で5%を超える上昇となり、翌日も続伸となっている。
今後のアルトリア株だが、市場予想を上回る決算内容を受けての上昇、翌日も反落することなく上昇したことを考えると、堅調な株価推移が期待出来そうな気はする。ただ年初来高値を更新し35%上昇しているので、上昇余地は大きくはないかもしれない。何とかこのまま上昇傾向となってもらいたいが、どうなるだろうか。