はじめに
2026年11月12日(木)の米国市場閉場後には自分の所有銘柄の一つであるシスコ・システムズ(CSCO)の2027年第1四半期決算発表があった。今回のシスコの決算対象期間は、他の所有銘柄の多くが2026年7~9月で2026年第3四半期決算であるのに対し、シスコは2026年8月~10月が対象となり2027年第1四半期決算となる。
前回8月の第4四半期決算では市場予想を上回る売上、EPS、そして通期見通しも引き上げたにもかかわらず粗利益率の低下や通期見通しが市場予想より低かったため8.40%の大幅下落。その際には
「今後のシスコ株だが、今回決算を受けての8.4%下落、その後数日の株価も市場が低調だったこともあってパッとしない株価推移となっていることを考えると、あまり期待出来そうにない気がしている。だが一方で決算内容自体は悪くなかったことを思うと、何かのキッカケで上昇に転じる可能性も全くない訳ではない。とりあえずはここから明確な下落傾向にならず、次回決算でも好結果を出して株価上昇につなげてもらいたい。」
と書いていた。
しかし決算後は緩やかな下落傾向。10月に一時上昇したが、その後はAI関連銘柄への懸念が高まり、データセンターに機器を提供しているシスコ株も下落基調となっている印象がある。
そんな状況の中、シスコの今回決算及びそれを受けて株価はどうなったのか。以下に確認し整理しておく。
シスコ2027年第1四半期決算概要
以下はシスコ・システムズの企業サイトより引用・抜粋。
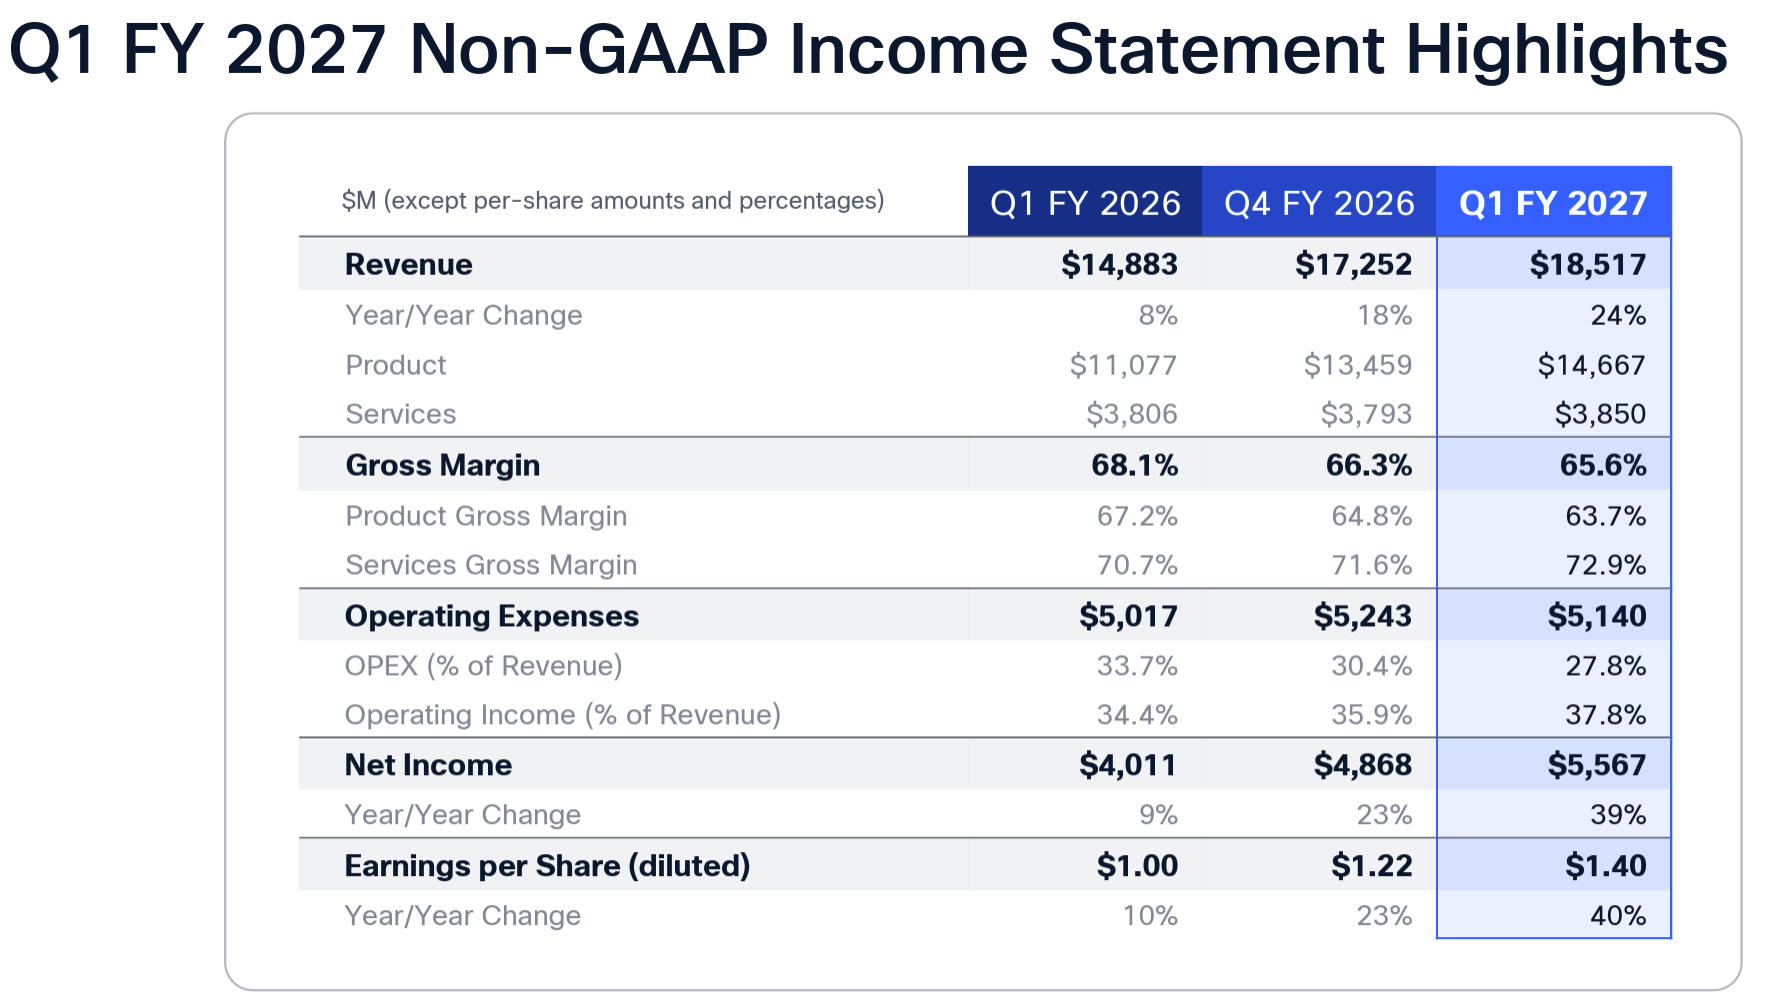
- 2027年第1四半期のNon-GAAPベースでの売上高(Revenues)は185億1700万ドル、前年同期は148億8300万ドルで前年同期比24%の増加
- 2027年第1四半期のNon-GAAPベースでの粗利益率(Gross Margin)は65.6%、前年同期は68.1%
- 2027年第1四半期のNon-GAAPベースでの純利益(Net Income)は55億6700万ドル、前年同期は40億1100万ドルで前年同期比39%の増加
- 2027年第1四半期のNon-GAAPベースの一時項目を除く一株あたり利益(EPS diluted)は1.40ドル、前年同期は1.00ドルで前年同期比40%の増加
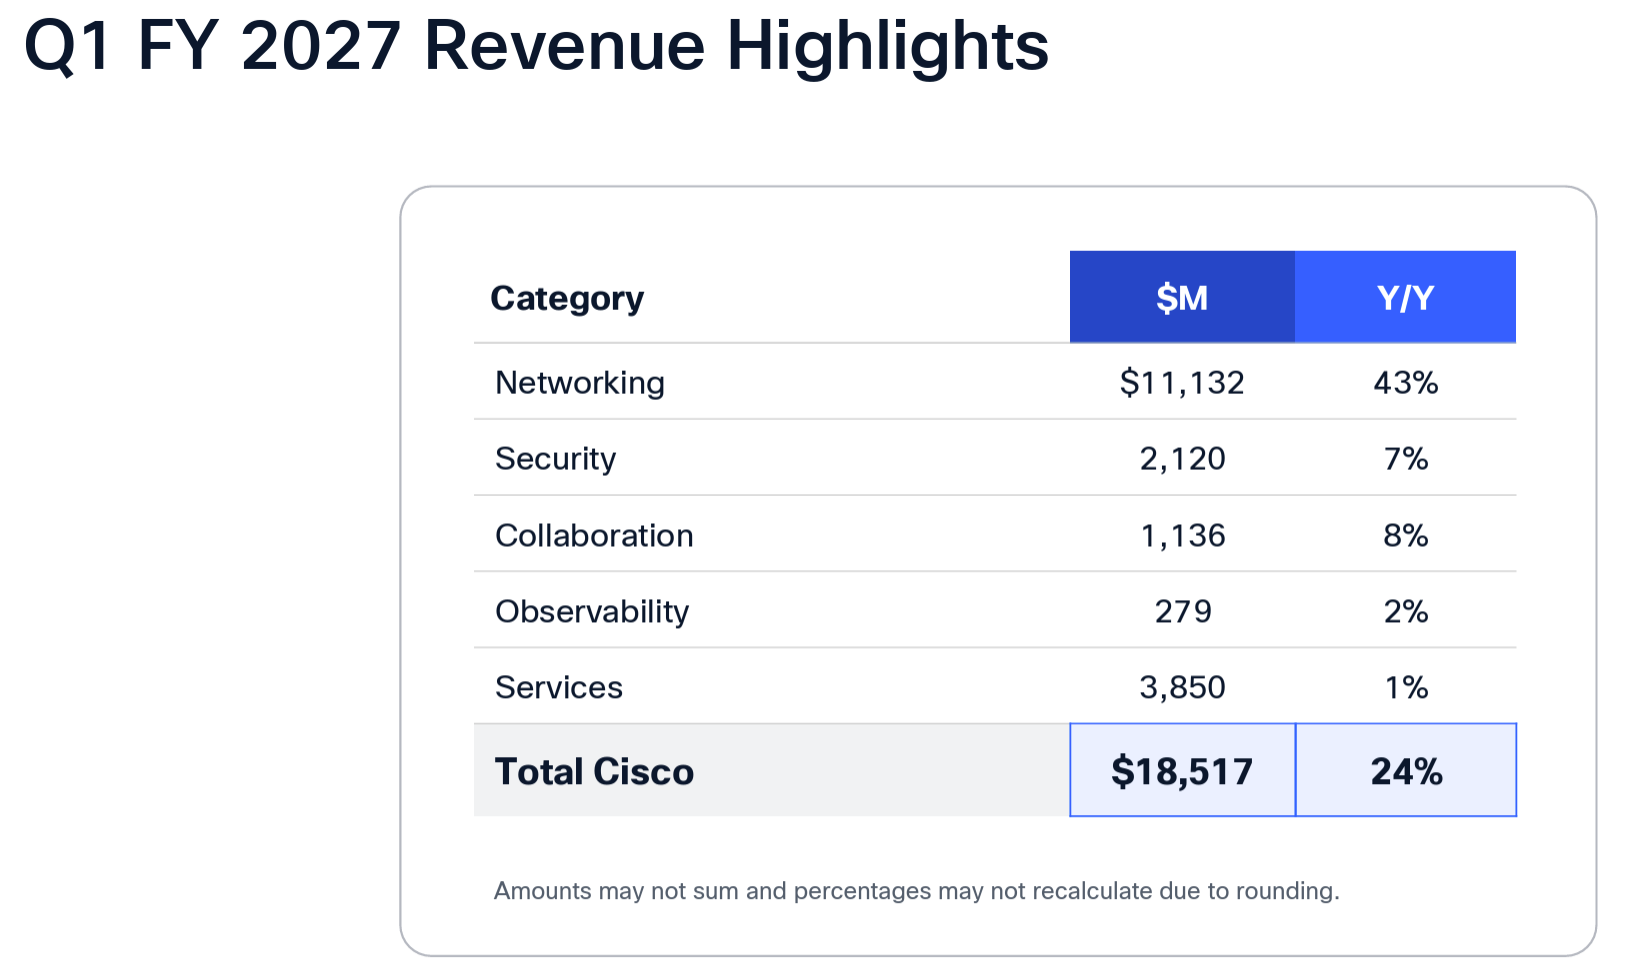
製品カテゴリ毎売上
売上全体に占める割合は製品79.2%、サービス20.8%となっている。
2027年通期及び2027年第2四半期見通し
2027年通期及び2027年第2四半期の見通しは以下の通り。
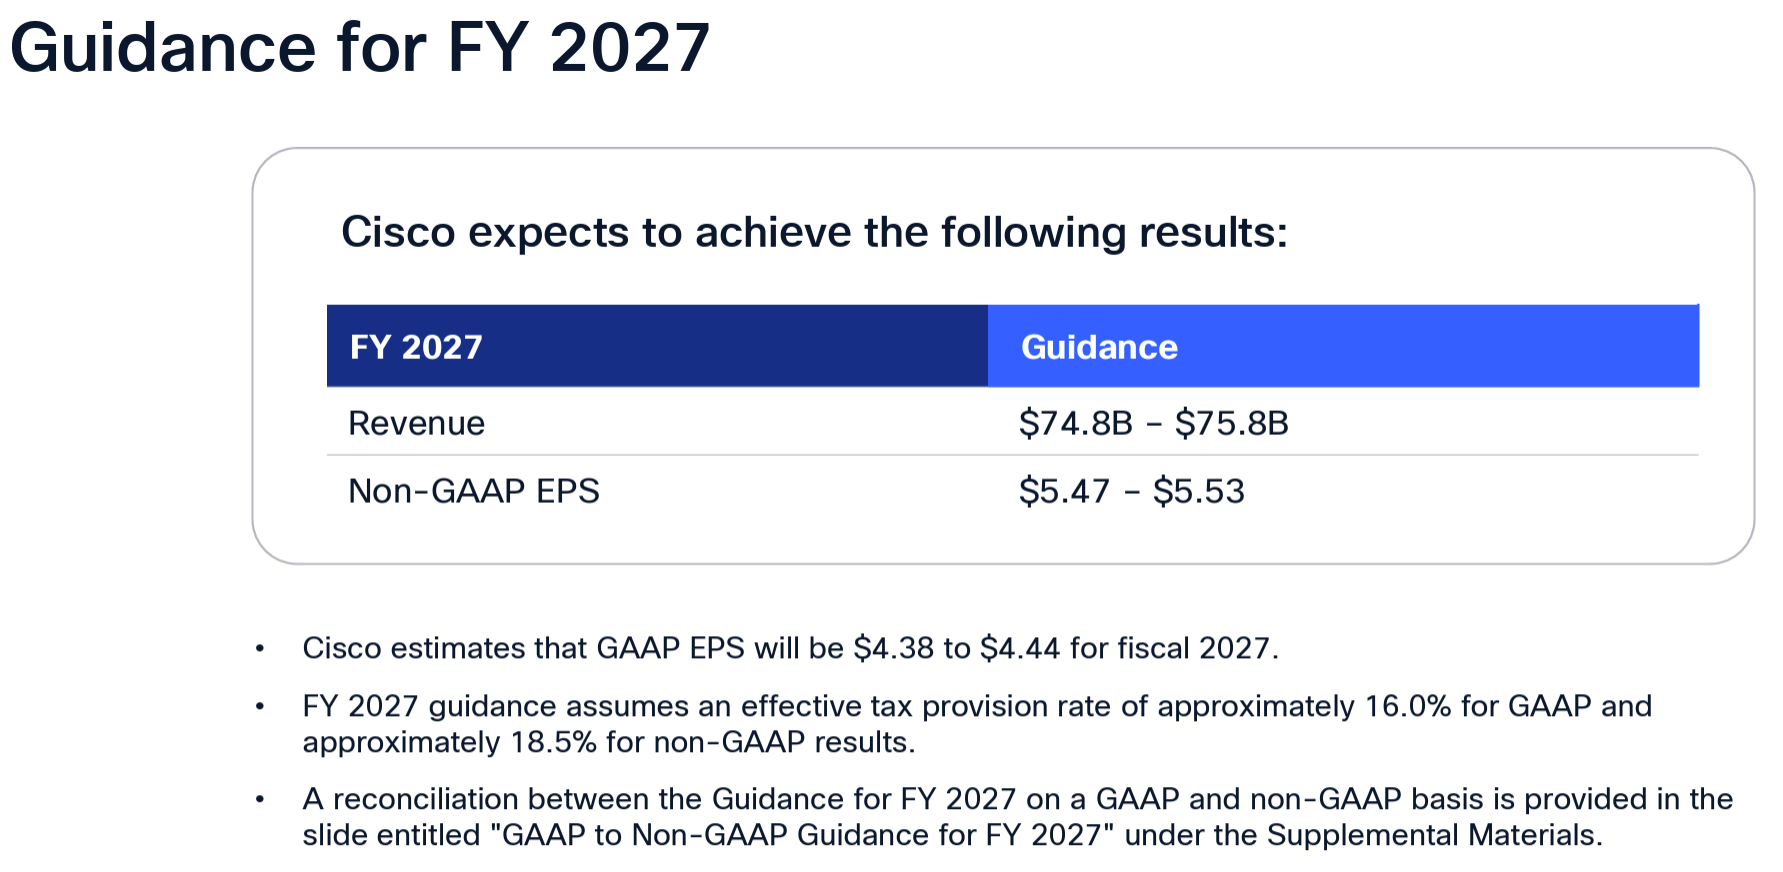
- 売上(Revenues):748億~758億ドル(前回の722億~734億ドルから上方修正)
- Non-GAAPベースでのEPS:5.47~5.53ドル(前回の5.05~5.11ドルから上方修正)
- GAAPベースでのEPS:4.38~4.44ドル(前回の4.00~4.06ドルから上方修正)
前提としてGAAPベースの実効税率は約16.0%(前回は約14.5%)、Non-GAAPベースの実効税率は約18.5%(前回と変わらず)。
2027年第2四半期(2026年11月~2027年1月)の見通しについては以下の通り。
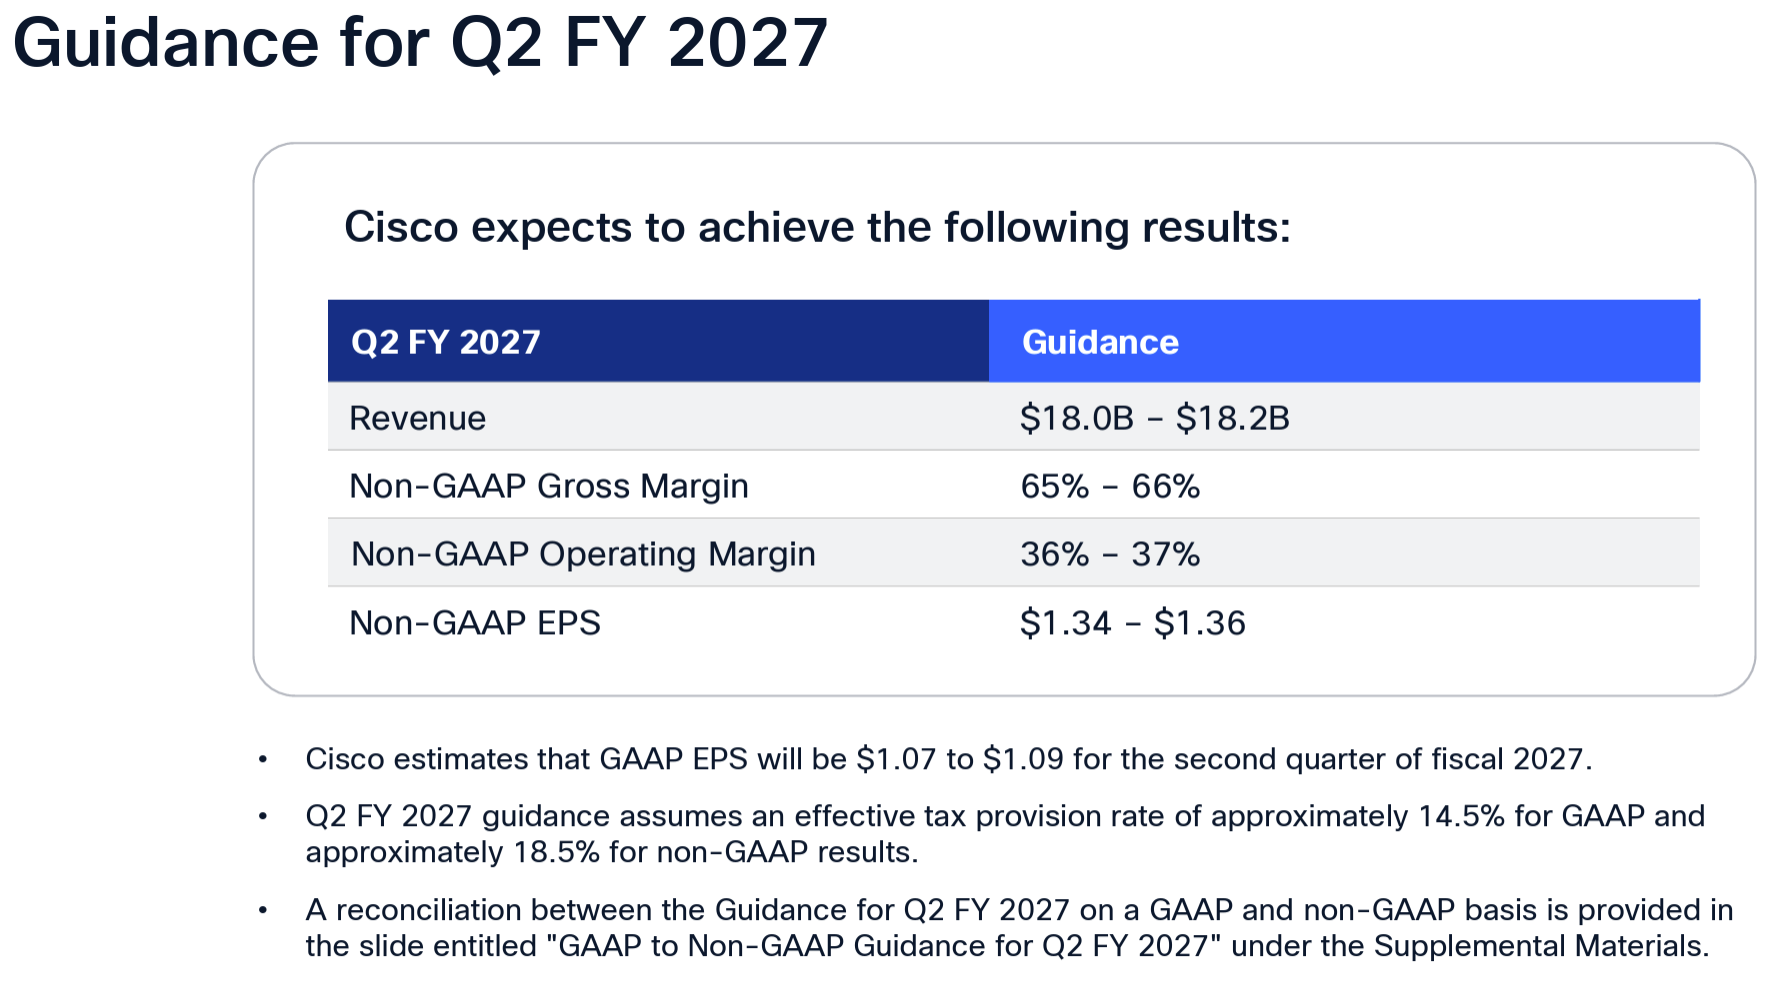
- 売上(Revenues):180億ドル~182億ドル
- Non-GAAPベースでの粗利益利率(Gross margin):65%~66%
- Non-GAAPベースでの営業利益率(Operating margin):36%~37%
- Non-GAAPベースでのEPS:1.34ドル~1.36ドル
- GAAPベースでのEPS:1.07ドル~1.09ドル
前提としてGAAPベースの実効税率は約14.5%、Non-GAAPベースの実効税率は約18.5%。
その他
その他決算発表及びアナリストとのカンファレンスコールで気になった点は以下の通り。
- 2027年第1四半期ハイライト
- 2027年度を非常に好調な形でスタートさせることができた
- 四半期売上高として過去最高の185億ドル(前年同期比24%増)を達成
- Non-GAAPベースの1株当たり利益も過去最高の1.40ドル(前年同期比40%増)を記録
- これらは、過去15年以上で最も高い売上および利益の成長率
- この好調な業績を踏まえ、2027年度の業績見通しを大幅に引き上げる
- 配当および自社株買いを通じて37億ドルの価値を株主に還元(フリーキャッシュフローの95%に相当)
- AI/ハイパースケーラー関連
- 2027年度の好調な滑り出しは、エージェンティックAI(自律型AI)の加速に伴い、ネットワーキングとセキュリティを統合して扱うことの重要性を如実に示しており、またAI導入が牽引するネットワーキングのスーパーサイクルはまだ初期段階で、企業による本格的な採用は始まったばかりであると私たちは考えている
- AIインフラ関連の売上高は2027年度には90億ドルに達し、2026年度の水準から2倍以上に拡大する見込み
- 第1四半期には、新たに3件のAI関連案件を獲得
- また第1四半期には、ハイパースケーラーからの需要に加え、ネオクラウド(新興クラウド事業者)、ソブリン(国家・地域主導型クラウド)、およびエンタープライズ顧客からのAIインフラストラクチャ関連の注文が加速
- 2027年第1四半期業績
- 総売上高は185億ドルで、前年同期比24%増と過去最高を記録
- Non-GAAPベース営業利益率は37.8%に上昇
- Non-GAAPベース1株当たり利益は1.40ドルで、前年同期比40%増
- 製品売上高は147億ドルで、前年同期比32%増
- サービス売上高は39億ドルで、前年同期比1%増
- 総RPO(契約残高)は462億ドルで8%増加
- 四半期末時点の総ARR(年間経常収益)は327億ドルで4%増加
- サブスクリプション売上の合計は、シスコの総売上の44%を占めた
- Non-GAAPベースの総売上総利益率は65.6%となり、提示したガイダンスの中間値をわずかに上回ったが、前年同期比では250ベーシスポイントの低下
- ハードウェア売上の成長率(利益率が少ない)が、ソフトウェアおよびサービス売上の成長率を大幅に上回ったことによるもの
- Non-GAAPベースの製品売上総利益率は63.7%で350ベーシスポイント低下
- 主にハードウェアの構成比上昇とメモリコストの上昇によるもの
- Non-GAAPベースのサービス売上総利益率は72.9%で、220ベーシスポイント上昇
- 2027年度には、AIハイパースケール向け売上が総売上高の12%を占める見通し(2026年度は6%)
- 総従業員数は数パーセント(1桁台前半)減少しており、2027年度の最新ガイダンスに基づくと、従業員1人当たりの売上高は約19%増加する見込み
- 営業利益率は2026年度の34.8%から、2027年度には36%となる見込み
- 財務関連
- 第1四半期末時点での現金同等物および投資の合計額は158億ドル
- 営業キャッシュフローは44億ドル(前年同期比36%増)を記録
- 当四半期中に四半期現金配当として17億ドル、自社株買いを通じて20億ドル、合計37億ドルを株主に還元
- 現在、自社株買いプログラムには61億ドルの枠が残されている
- 今後見込まれる大きな成長機会を捉えるべく、自社でのイノベーションに向けた戦略的投資に注力し続けるとともに、事業を補完するM&Aの機会も追求していく
- 第1四半期には、WideField Securityの買収を完了
- 質疑応答
- 2027年度のAI売上高目標を前四半期の75億ドルから90億ドルに引き上げた点について
- 第1四半期には堅調な受注の伸びがあり、顧客からの需要の流れが引き続き力強く、90日分という新たな可視期間が得られたことで、予想レンジを75億〜90億ドルへと引き上げる自信へと繋がった
- ネオクラウド(新興クラウド事業者)分野へのエクスポージャーについて(資金調達状況を見極めようとしている中で、その成長が鈍化する可能性があると考えている人もいる)
- ネオクラウドに対する我々のエクスポージャーは、相対的に見て極めて軽微であると言える
- 確かに取引関係はあるが、信用リスクの面では非常に慎重な姿勢を貫いている
- また我々はネオクラウドをAI関連収益には含めておらず、AI関連収益はあくまでハイパースケーラー(大手クラウド事業者)との取引のみを対象としている
- 先程「AI導入が牽引するネットワーキングのスーパーサイクルがまだ初期段階にある」と発言した点について
- これは複数年にわたるサイクルであり、その規模は明らかに数十億ドルにのぼると考えている
- この成長の持続可能性について確信を抱いている理由として、重要な推進要因を5つ挙げる
- 第一に、ハイパースケール分野での成功
- 第二に、キャンパスネットワークの刷新と近代化
- 第三に、これに関連しつつもより広範なものとして、ポスト・ミトス(post-Mythos)における機会
- 4つ目はソブリン・インフラストラクチャ(主権インフラ)
- 最後は、エンタープライズ顧客におけるハイブリッドデータセンターアーキテクチャの加速
- これら5つの領域は、いずれも複数年にわたる取り組みであり、数十億ドル規模のポテンシャルを秘め、しかもどの領域もまだ比較的初期の段階にあると言える
- こうした点が、我々がその持続可能性に対して確信を抱いている根拠
- 供給面の状況について
- 供給面については非常に順調だと捉えている
- 今四半期にはメモリに関する新たな複数年契約を締結し、その結果、先行購入の確約額は大幅に増加している
- 供給面で大きな問題はほとんど生じておらず、強いて挙げれば光学部品が最大の課題だが、これについても来四半期には改善が見込まれると考えている
- 全体的に見て、現在の供給量と、今年の目標値を達成できる能力には非常に満足しており、需要が予想以上に強まっても対応できると考えている
- 中間選挙の結果と米国でのキャパシティの確保が難しくなるリスクを踏まえて、データセンターAIネットワーキングの需要が米国外にシフトする兆候が見られるかどうか
- 米国で予想されていたような需要の国外流出は、現時点では確認されておらず、率直に言って、今後そのような事態になるとも考えていない
- 米国には、データセンター建設の停止措置を宣言していない州が依然として数多く存在している
- ただし、地域社会への配慮や貢献、エネルギーコストの維持といった点について、適切な形で取り組むことが求められ、この問題は我が国にとっても、そして業界にとっても極めて重要なものだと考えている
- 2027年度のAI売上高目標を前四半期の75億ドルから90億ドルに引き上げた点について
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2027年第1四半期のNon-GAAPベースの売上高(Revenues)は185億1700万ドル、市場予想の181億4000万ドルを上回っている
- 2027年第1四半期のNon-GAAPベースの一時項目を除く一株あたり利益(EPS diluted)は1.40ドル、市場予想の1.33ドルを上回っている
- 修正された2027年通期のNon-GAAPベースEPS見通しは5.47~5.53ドル、市場予想の5.34ドルを上回っている
となっている。
まとめ
上記の様な決算結果を受けてシスコの株価は
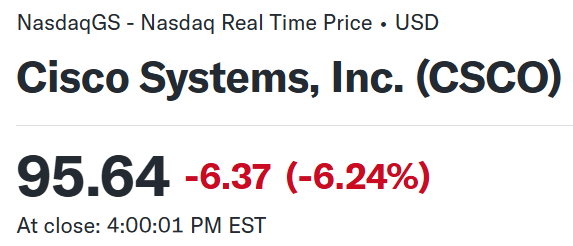
前日比6.24%の下落。同日の米国市場が
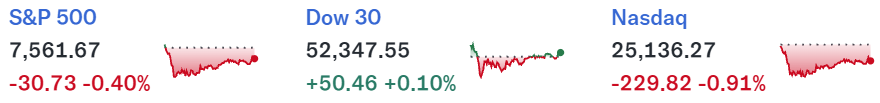
エヌビディア(NVDA)のCEOを辞任したJensen Huangの後任探しへの懸念からハイテク株が低調だったが、それと比べてもシスコの下落幅はかなり大きい。
市場予想を上回る売上、EPSに加え、通期見通しも上方修正したのだが大幅下落となったのは、振り返ってみると前四半期と同じで、今回もNon-GAAPベースの粗利益率が前年同期を下回ったことが原因なのだろう。
決算翌営業日を含めた年初来のシスコ株の推移を市場(S&P 500)と比べると
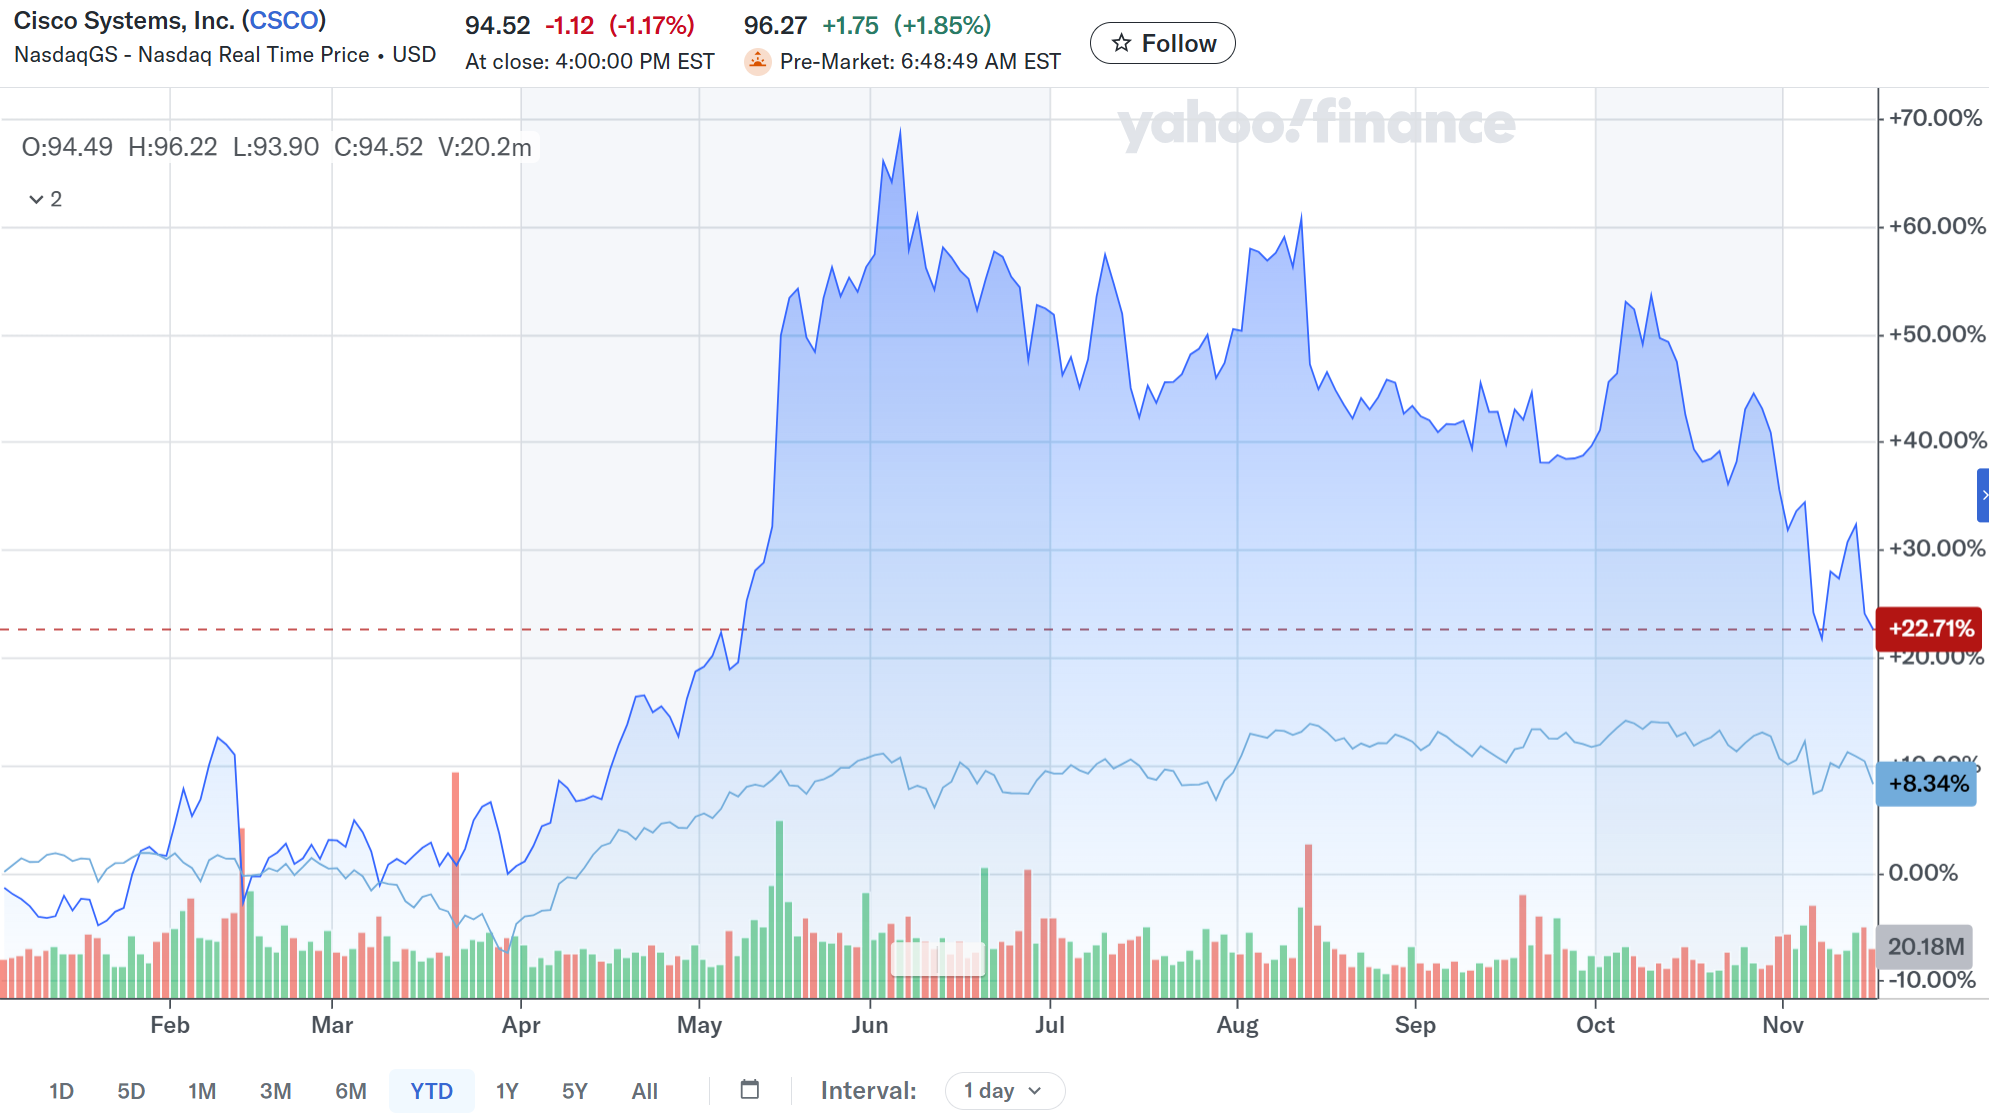
前回決算以降は概ね冒頭に書いた通りだったが、決算数日前からやや上昇していた点が印象とは異なる点。ただ今回決算で6%を超える下落となり、週が変わった翌営業日も市場が低調だったとはいえ下落している。
今後のシスコ株だが、決算を受けての下落、それが前回決算と同様メモリーや部品コストの上昇による粗利益率の低下だったと思われることを踏まえると、上昇に転じるとは考えにくい。決算ではEPS見通しは引き上げていただけに、何とか下げ止まってこの水準の株価を維持し、次回決算で懸念の粗利益率改善という結果を出してもらいたいところだが、どうなるだろうか。