はじめに
2026年11月4日(水)には自分の所有しているクラフト・ハインツ(KHC)の2026年第3四半期決算発表があった。
前回8月の第2四半期決算は売上、EPSは市場予想を上回り、通期見通しの一部も上方修正したのだが、下半期に追加で1億ドルの投資コストが発生すること、それにより恒常為替ベース調整後営業利益率見通しが下方修正となったこと、投資効果が具体的に見えてこないことなどが嫌忌され3.42%の下落。その際には
「今後のクラフト株だが、今回決算での下落とその後数日下落傾向となっていた(直近2営業日はやや回復)ことを考えると上昇傾向に転じるとは考えにくい。何とかこの年初と同等の株価水準を維持して、次回第3四半期決算では今回決算での株価下落の一因となった積極的な投資が効果を出してくれることを願いたい。」
と書いていた。
実際は決算後から9月初までは振れ幅が大きく方向感が定まらない動きながらも持ちこたえていたのだが、それ以降は下落に転じて10月頭には年初来マイナス10%まで下落。しかしそこから上昇に転じ、決算前時点では何とか年初と同等の水準まで株価を戻している。
そんな状況の中、今回のクラフト・ハインツの四半期決算そして株価はどうなったのか。以下決算内容を確認し整理しておく。
クラフト・ハインツ2026年第3四半期決算概要
以下はクラフト・ハインツの企業サイトより引用・抜粋。
- 2026年第3四半期の売上高(Net Sales)は61億1500万ドル、前年同期は62億3700万ドルで前年同期比2.0%減
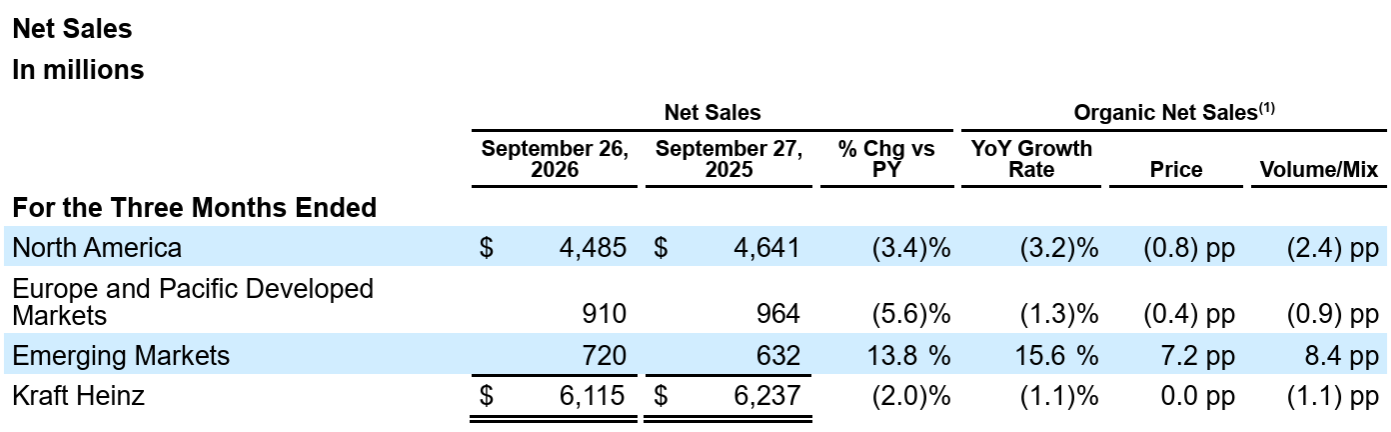
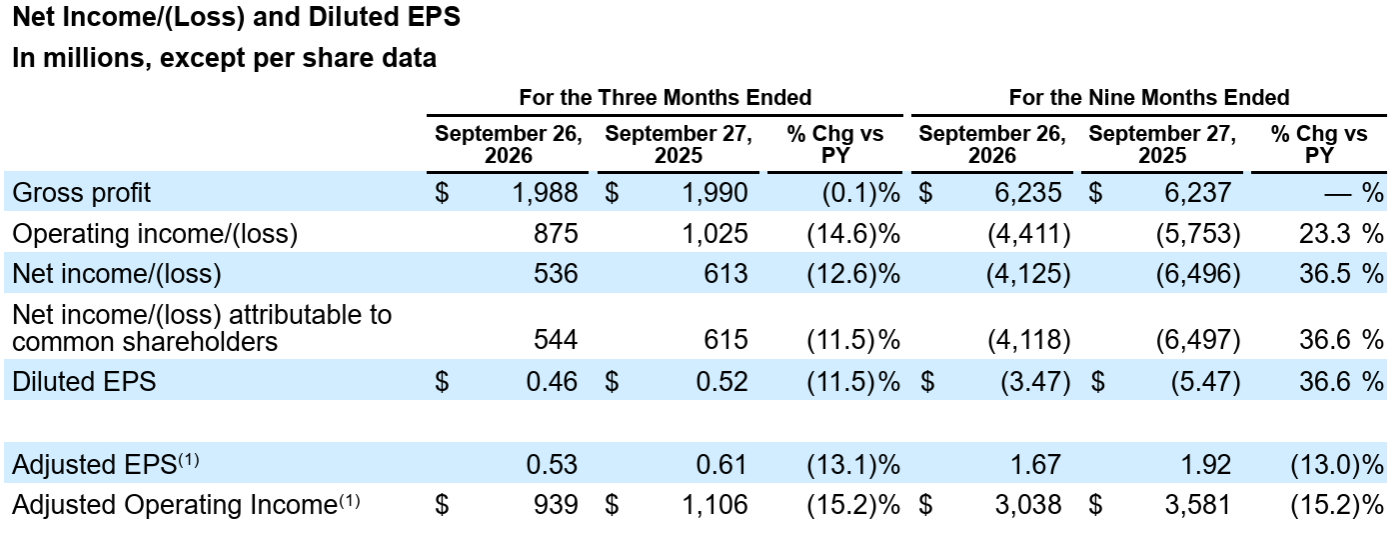
- 2026年第3四半期のクラフト・ハインツ帰属の純利益(損失)(Net income/(loss) attributable to common shareholders)は5億4400万ドル、前年同期は6億1500万ドルで前年同期比12.6%減
- 2026年第3四半期の希薄化後一株あたり利益(Diluted EPS)は0.46ドル、前年同期は0.52ドルで前年同期比11.5%減
- 2026年第3四半期の一時項目を除く調整後一株あたり利益(Adjusted EPS)は0.53ドル、前年同期は0.61ドルで前年同期比13.1%減
2026年見通し
2026年通期の見通しについては以下の通り。
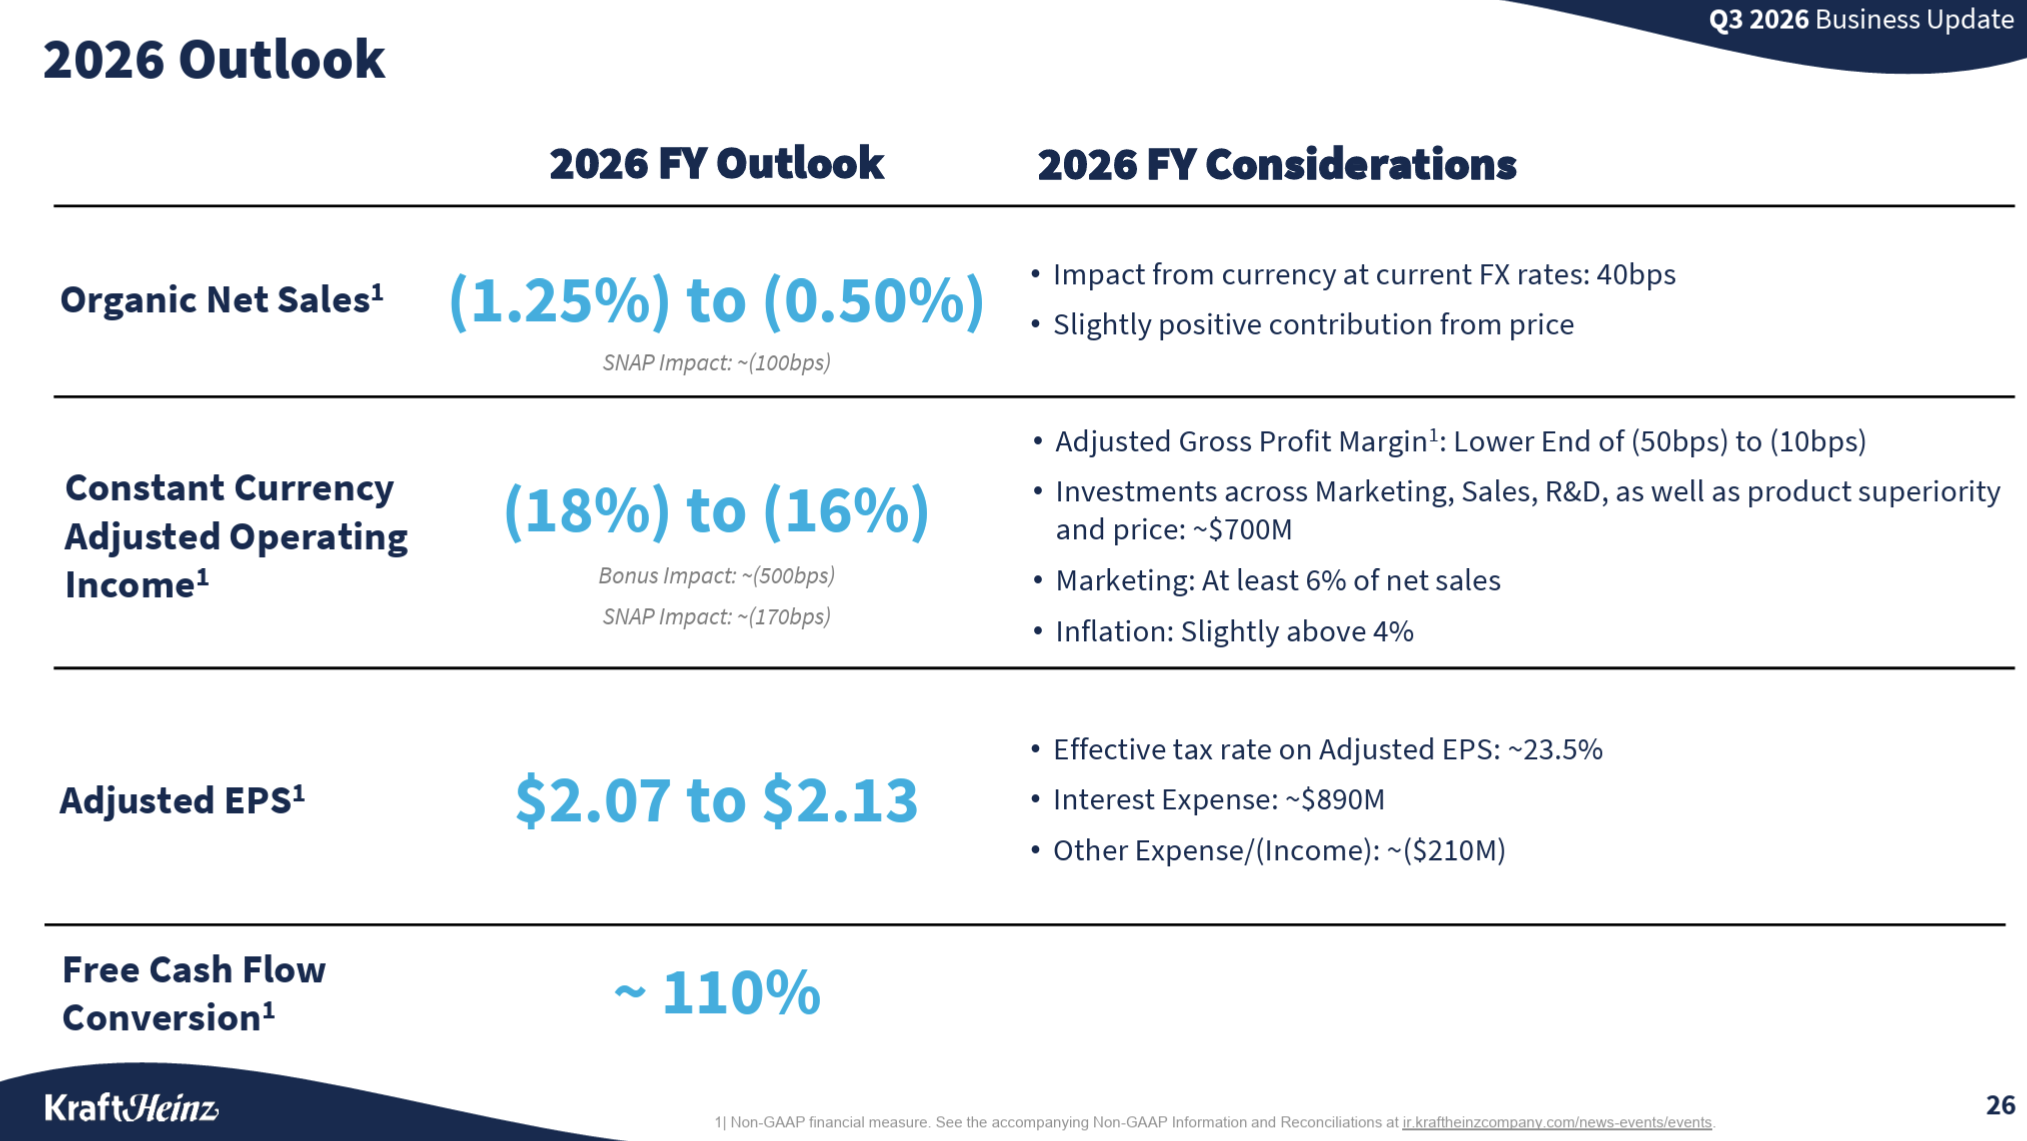
- Organic Net Sales(既存事業成長率):-1.25%~-0.5%(前回の-2.0%~-0.5%から下限を上方修正)
- Constant Currency Adjusted Operating Income(恒常為替ベース調整後営業利益率):-18%~-16%(前回と変わらず)
- Adjusted EPS(調整後EPS):2.07~2.13ドル(前回の2.03~2.09ドルから上方修正)
- フリーキャッシュフローコンバージョン:110%(前回と変わらず)
その他
その他決算及びアナリストとのカンファレンスコールで気になった点は以下の通り。決算発表説明は事前準備資料で行われ、カンファレンスコールでは質疑応答のみ。
- 第3四半期総括
- 年間を通じて勢いを強めてきており、第3四半期もその流れを維持し、売上高は予想通りの結果となった
- 新興国市場およびアウェイ・フロム・ホーム(家庭外消費)部門における力強い成長を反映したもので、米国リテール事業には依然として取り組むべき課題が残されているが、上半期に築いた勢いは維持できている
- 米国事業の立て直しと国際市場における成長の加速を目指す2026年に向けた事業計画は、順調に進捗
- 売上高と市場シェアは回復傾向にあり、各地域で販売数量も改善
- 総額7億ドルの投資のうち、残りの分についても第4四半期に実行していく
- マーケティング、イノベーション、人材といった長期的な視点に基づく投資を継続し、さらなる基盤強化を図っていく
- 道のりは必ずしも一直線ではないかもしれませんが、最終的にはより強固な業績につながると確信
- 年間見通しについては、既存事業売上高)の予想レンジの下限を引き上げ
- また、為替変動の影響を除いた調整後営業利益の予想は据え置く一方、主に実効税率の低下を要因として、調整後1株当たり利益(EPS)の予想を引き上げる
- 年間を通じて勢いを強めてきており、第3四半期もその流れを維持し、売上高は予想通りの結果となった
- 第3四半期業績詳細
- 既存事業売上高は1.1%減少
- 主に米国リテール部門の落ち込みによるもので、新興国市場およびグローバル・アウェイ・フロム・ホームにおける力強い成長によって、その影響は一部相殺
- 上半期と比較すると、基礎的な業績は引き続き改善傾向にあり、販売数量の動向にも回復が見られる
- 調整後売上総利益率は前年同期比で40ベーシス・ポイント低下
- 調達および物流コストの上昇が主な要因だが、生産性向上に向けた取り組みによって、その影響は一部緩和されている
- 為替変動の影響を除いた調整後営業利益は14.6%減少
- 前年の変動報酬が低かったことによる比較上の影響に加え、マーケティング、研究開発(R&D)、人材への投資を計画的に拡大したため
- 以上の要因を総合した結果、当四半期の調整後1株当たり利益(EPS)は0.53ドル
- フリーキャッシュフローは、投資を強化していることに伴い、前年比で5.2%減少したが、これは想定の範囲内
- フリーキャッシュフロー・コンバージョンは120%と引き続き高い水準にあり、前年から11ポイント上昇
- これに健全なバランスシートが加わることで、配当を確実に行うことが可能
- 現時点のネットレバレッジは3.2倍から3.3倍となる見込みで、今後も継続的な負債の返済と、配当支払い後も十分な余剰キャッシュを創出することを通じて、レバレッジを低減させていく方針
- 既存事業売上高は1.1%減少
- 2026年の事業計画アップデート
- 目標は、引き続き魅力的なフリー・キャッシュ・フローを創出しつつ、販売数量の拡大を主導する形で、持続可能かつ収益性の高い売上成長を実現すること
- 米国市場
- 今年、7億ドル(当初の6億ドルから第2四半期に1億ドル追加)の追加投資を行うことを発表したが、投資の大部分は米国事業の立て直しに向けたもの
- また運営モデルを簡素化し、意思決定の迅速化を図るための変革も断行
- こうした投資と新たな運営モデルは着実に成果を上げており、前年と比較すると、全社的な販売数量の傾向は3ポイント改善
- 市場シェアの状況も改善しており、シェアを拡大または維持している売上の割合は、2025年の21%から2026年初来で31%へと向上
- マーケティングへの投資を大幅に強化し、売上高の少なくとも6%にまで引き上げた
- マーケティングは中長期的な投資であるが、既にその恩恵が現れ始めている。市場における投資がさらに拡大するにつれて、リターンも積み重なっていくはず
- マーケティング以外にも、製品の優位性と価値を実現するために研究開発への投資を強化
- 研究開発支援体制の強化は業績への寄与が始まったばかりの段階で、その効果は2027年、特に春以降、そして下半期にかけて、より一層顕著に表れてくると見込んでいる
- 国際市場
- Heinzブランドの強化と、新規市場への進出流通網の拡大を通じて、中核事業を成長させることに注力している
- 投資の大部分は米国に向けらたが、海外市場にも一部を配分し、特にHeinzブランドのマーケティングと営業体制の強化に重点を置いている
- 第3四半期、Heinzは新興国市場において約16%の成長を達成
- 新規市場への進出も継続しており、当四半期に約8%の成長
- グローバル・アウェイ・フロム・ホーム事業の既存事業売上高は2.6%増加
- 通期見通し
- 既存事業成長率には、SNAP(米国補足栄養支援プログラム)給付額の削減による約100ベーシス・ポイント(1.0%)のマイナス影響が織り込まれている
- インフレ率は第4四半期に向けてピークに達すると想定
- 本日発表した北米コーヒー事業のOne Rock Capital Partnersへの売却に関する最終合意について
- 当社の事業ポートフォリオを簡素化し、強化する上で重要な一歩
- 北米コーヒー事業(以下「事業」という)の企業価値は6億5000万ドルで、事業の非支配株主として30%の株式を保有
- 税引き後の現金収入は約5億ドルで、これは債務返済に充当される予定
- 質疑応答
- 米国事業の見通しについて
- 当社の市場シェアや消費動向の推移は、これまで実施してきた投資を考えれば想定通りの結果で、シェアの維持という点では安定した状態にある
- 我々が行っている投資は、昨年からパイプラインにあったイノベーションに向けたもので、その効果は商品の回転率の向上という形で明確に表れているが、総配荷拠点数といった指標には、それと同等の効果はまだ表れていない
- 来年に向けて総配荷拠点数を実際に拡大する計画を立てており、来年からは次の段階の改善が見られるはずで、これはまさに我々が想定していた通りの展開
- 2027年に向けて考慮すべき事項について
- 来週(11月12日)開催するInvestor Dayでは、通常よりも踏み込んだガイダンス、あるいは2027年に関するより詳細な見通しをお伝えできるだろう
- 現在、インフレの進行が顕著であり、これは誰もが認識していること
- こうした状況下で、我々がまず取り組むべきは生産性の向上であり、現在その取り組みを強化している
- 価格設定については、消費者の動向を考慮し、可能な限り値上げを抑えたいと考えているが、2027年には値上げが避けられない可能性が高い
- 我々はこれまで行ってきた投資に対して非常に強気な姿勢を持っており、来年の春から、それらの投資からより高いリターンが得られると確信している
- 米国における市場シェアが当初の予想ほど伸びていないように見える理由
- 念のため申し上げるが、当社はこれまでも、そして今後も市場シェアの予測は公表しない
- ただし、カテゴリーによって予想以上に好調なものもあれば、残念ながら予想を下回っているものもあるが、北米およびグローバル全体での売上高は、年初の想定を上回る推移を見せている
- 全体として言えば、これまでのトレンドを好転させ、それを維持しつつ、わずかながらも改善傾向にあるというのが現状
- インフレ率の見通しについて
- インフレに関しては、前回のカンファレンスコールで伝えた「来年は4〜5%」という予想を、現時点では「5%をやや上回る水準」へと修正した
- 引き続き、包装材や特定の原材料に起因するインフレ圧力が確認されており、特に大豆油がコストを押し上げる要因となっている
- また、今年は乳製品の価格動向が追い風となっていたが、来年にかけてはこの状況が反転すると見込んでおり、これが前年比でのコスト圧力につながるだろう
- マージン見通しについて
- 今年度は7億ドルの投資を行っており、来年度も同水準の投資を継続する見込み。つまり、追加投資の必要性によって利益率が低下することはないということで、この点は重要
- また、インフレが進行し、年間を通じてその水準が高まっている状況について補足すると、今年度のインフレ率は4%をやや上回る見通しだが、第4四半期には約6%に達する見込み。こうした状況を受け、各地域において価格改定を行う必要が生じている
- 通常、インフレが進行する局面では、価格転嫁には当然ながらタイムラグが生じ、そのラグが一時的に利益率を圧迫する要因となるため、当社もこうした力学の影響を受ける見込みだが、価格が損益計算書に反映されていく過程で生じる一時的なものに過ぎない
- 今年の7億ドル投資の現状について
- 今年度の価格戦略への投資については約70%を消化済みであり、マーケティング投資についても同様の進捗状況
- 人員採用に関しては、現時点で計画の80%が完了しており、年末までには当初予定していた人数をほぼすべて採用できる見込み
- 以前お伝えした通り、今年度は7億ドルを投資する予定だが、人員採用は段階的に進むため、当初見込んでいた人件費をすべて使い切るわけではなく、その分マーケティングへの投資を強化する方針
- 来年度に、採用計画の一部が持ち越されることになるが、リソースを各施策へ再配分していく。また、シェアードサービスの活用や自動化の推進などを通じて、販売費及び一般管理費(SG&A)の効率化も図っていくため、人員増強による影響は完全に相殺されるだろう
- 繰り返すが、今年の損益計算書には7億ドルの支出が計上されている
- 価格戦略について
- 今年度の市場調査データを分析すると、当社が価格引き上げを抑制してきたことが見て取れ、これは以前から一貫して申し上げてきた通り
- 現在、消費者は非常に厳しい状況に置かれており、我々は消費者の置かれた現実に寄り添うべく、価格引き上げを可能な限り最小限に抑えたいと考えている
- しかし、今年第4四半期から来年にかけての状況を見ると、インフレ圧力が明らかに強まっている。残念なことだが、紛れもない現実
- その主な要因は物流コストの上昇であり、燃料費や一部の原材料費も影響している
- 現在、あらゆる企業が売上原価(COGS)の上昇に直面しており、2027年には価格引き上げの動きがさらに強まることになるだろう
- 当社はまず生産性の向上によってコスト増に対処しており、今後もその取り組みをさらに強化していく方針だが、2027年にはやはり価格引き上げが必要になると考えている
- 同業他社の状況を見ればそれは明らかであり、競争上の優位性や不利な点にはならない。単に、我々が直面せざるを得ない状況であるということ
- 米国事業の見通しについて
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2026年第3四半期の売上高(Net Sales)は61億1500万ドル、市場予想の60億8000万ドルを上回っている
- 2026年第3四半期の一時項目を除く調整後一株あたり利益(Adjusted EPS)は0.53ドル、市場予想の0.42ドルを上回っている
となっている。
まとめ
上記の様な決算を受けてクラフト・ハインツ株は
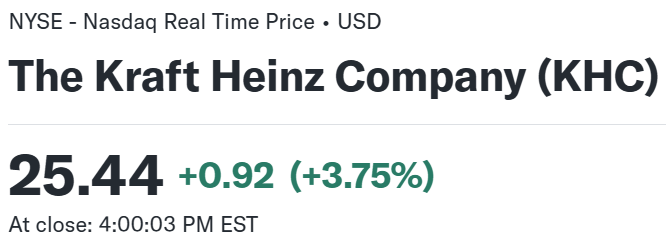
前日比3.75%の上昇。同日の米国市場が
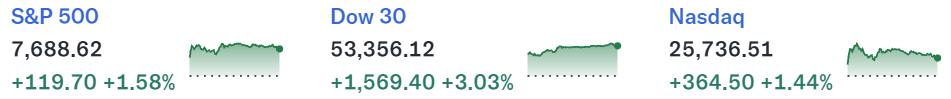
米中間選挙での民主党大勝という結果を受けた直後の取引で大きく上昇したが、クラフト株の上昇はそれよりは大きい。
市場予想を上回る売上、EPSやコーヒー事業の売却が評価された面もあるだろうが、コスト圧力の高まりについても言及しており、同日の市場上昇の恩恵を受けた側面もあるだろう。
決算後数日を含めた年初来のクラフト・ハインツ株の推移を市場(S&P 500)と比べると
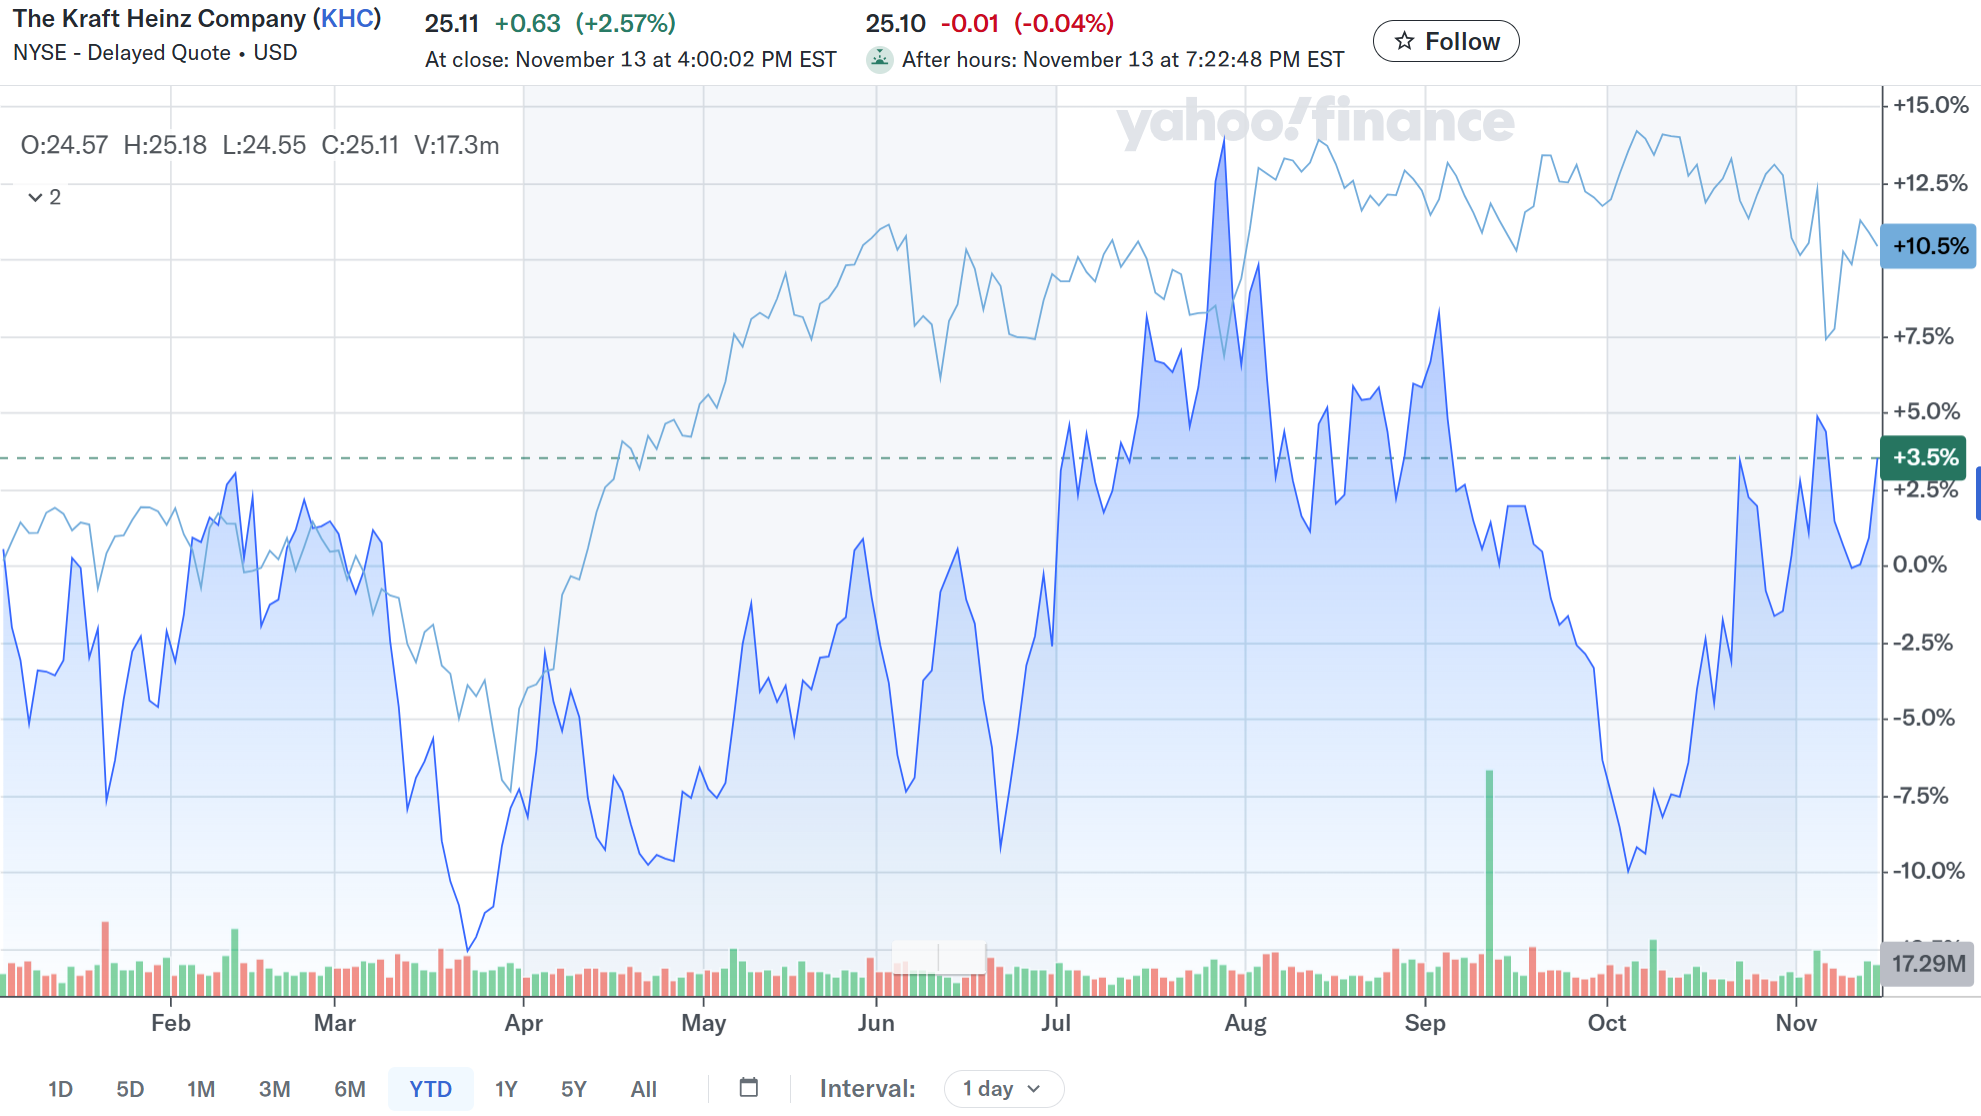
前回決算以降は冒頭に書いた通りに10月初旬から上昇傾向。そして迎えた今回決算で3%を超える上昇となったが、その後4営業日は続落して年初とほぼ同等の株価に。ただそこから3営業日上昇して年初来プラスとなっている。
今後のクラフト株だが、今回決算は市場予想を上回って3.75%上昇したものの米中間選挙での民主党大勝を受けて市場が上昇(ダウ工業平均は3.03%上昇)した影響も大きく、また決算翌日から4営業日続落、その後3営業日続伸と方向性が定まらない動きが続いていることを考えると、この年初来とほぼ変わらない現在の水準を挟んでの落ち着かない動きが続きそうな気がする。何とか大崩れせずにこの水準を保ってもらいたいものだ。