はじめに
2026年10月23日(木)には自分の所有銘柄であるダウ・インク(DOW)の2026年第3四半期決算発表があった。
前回2026年7月の第2四半期決算は市場予想を上回る売上、EPS、第2四半期見通しだったのだが、市場が軟調だったことや中東情勢の影響もあってか1.12%の下落。その際には
「今後のダウ・インク株だが、今回決算の主要項目は市場を上回ったものの7月に入ってからの中東情勢の変化が業績に影響してくるのでは、という懸念があるため上昇傾向へとはなりにくいだろう。何とか4月からの下落傾向に歯止めがかかり、中東情勢が落ち着くまで現状維持程度で株価推移してくれると良いのだが。」
と書いていた。
その後決算日を含め3営業日続落してどうなることかと思ったが、8月中旬まではやや上昇傾向。その後は9月末まで下落傾向が続き、前回決算での下落した株価を下回る水準に。しかし10月に入ると上昇傾向に転じている状況(ただし8月中旬の水準には届かず)。
そんな状況中、今回のダウ・インクの決算内容及び株価はどうだったのか。以下に確認して整理しておく。
ダウ・インク2026年第3四半期決算概要
以下の情報はダウ・インクの企業サイトより引用・抜粋。
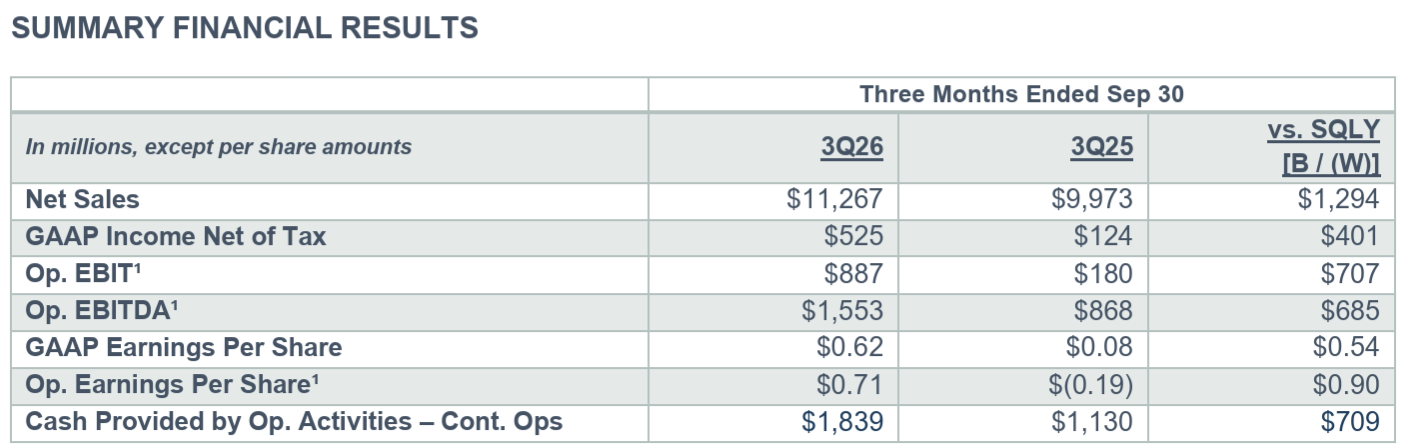
- 2026年第3四半期の総売上(Net Sales)は112億6700万ドル、前年同期は99億7300万ドルで前年同期比13%増
- 2026年第3四半期の一時項目を除く一株当たり利益(Operating Earnings Per Share)は0.71ドル、前年同期は0.19ドルの損失
事業部別業績
【Packaging & Specialty Plastics(パッケージング・特殊プラスチック)】
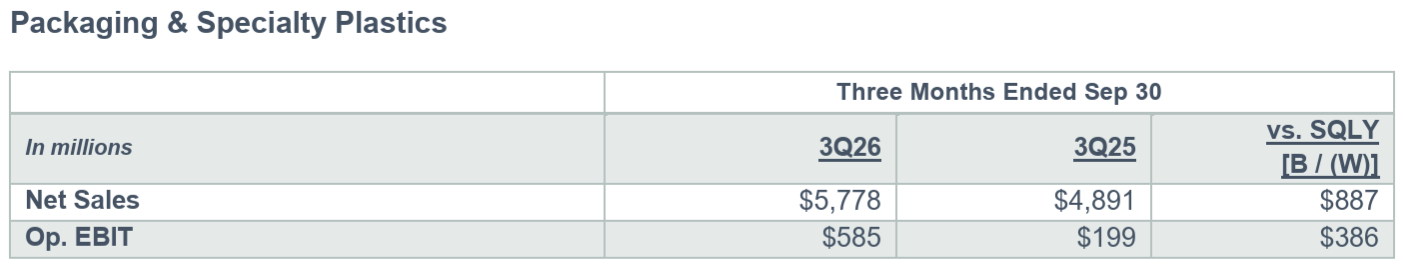
- 売上高(Net Sales):57億7800万ドルで前年同期比18%増
- 営業EBIT(Operating EBIT):5億8500万ドル、前年同期は1億9900万ドル
- (ここには書かれていない)営業EBITマージン:10.1%、前年同期は4.1%
【Industrial Intermediates & Infrastructure(素材・インフラストラクチャ)】
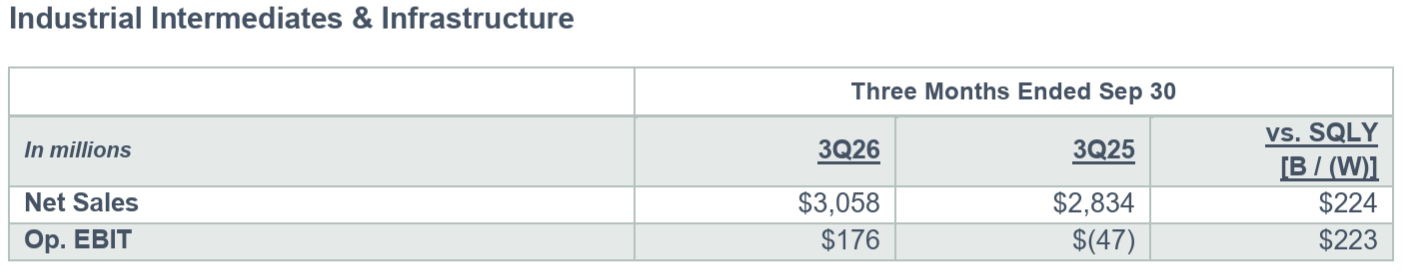
- 売上高(Net Sales):30億5800万ドルで前年同期比8%増
- 営業EBIT(Operating EBIT):1億7600万ドル、前年同期は4700万ドルの損失
- (ここには書かれていない)営業EBITマージン:5.8%、前年同期は-1.7%
【Performance Materials & Coatings(パフォーマンスマテリアル・コーティング)】
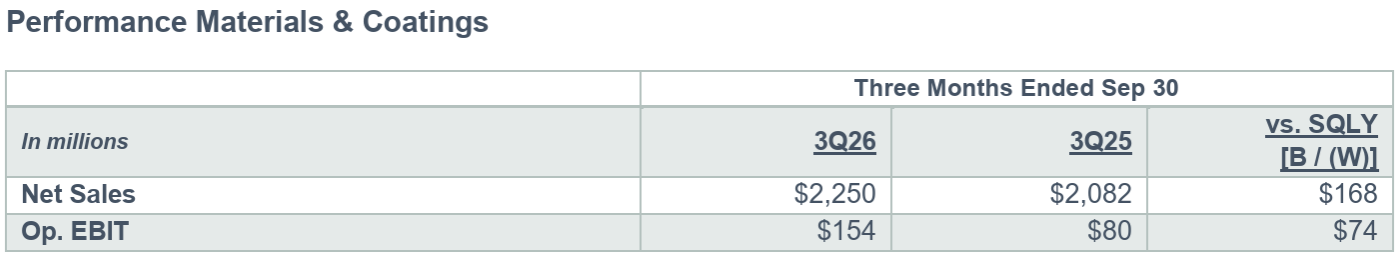
- 売上高(Net Sales):22億5000万ドルで前年同期比8%増
- 営業EBIT(Operating EBIT):1億5400万ドル、前年同期は8000万ドル
- (ここには書かれていない)営業EBITマージン:6.8%、前年同期は3.8%
2026年通期見通し
2026年通期の考慮要因(FY2026 MODELING CONSIDERATIONS)は残りが第4四半期だけということで例年通りなくなり、2026年第4四半期の見通しのみ。
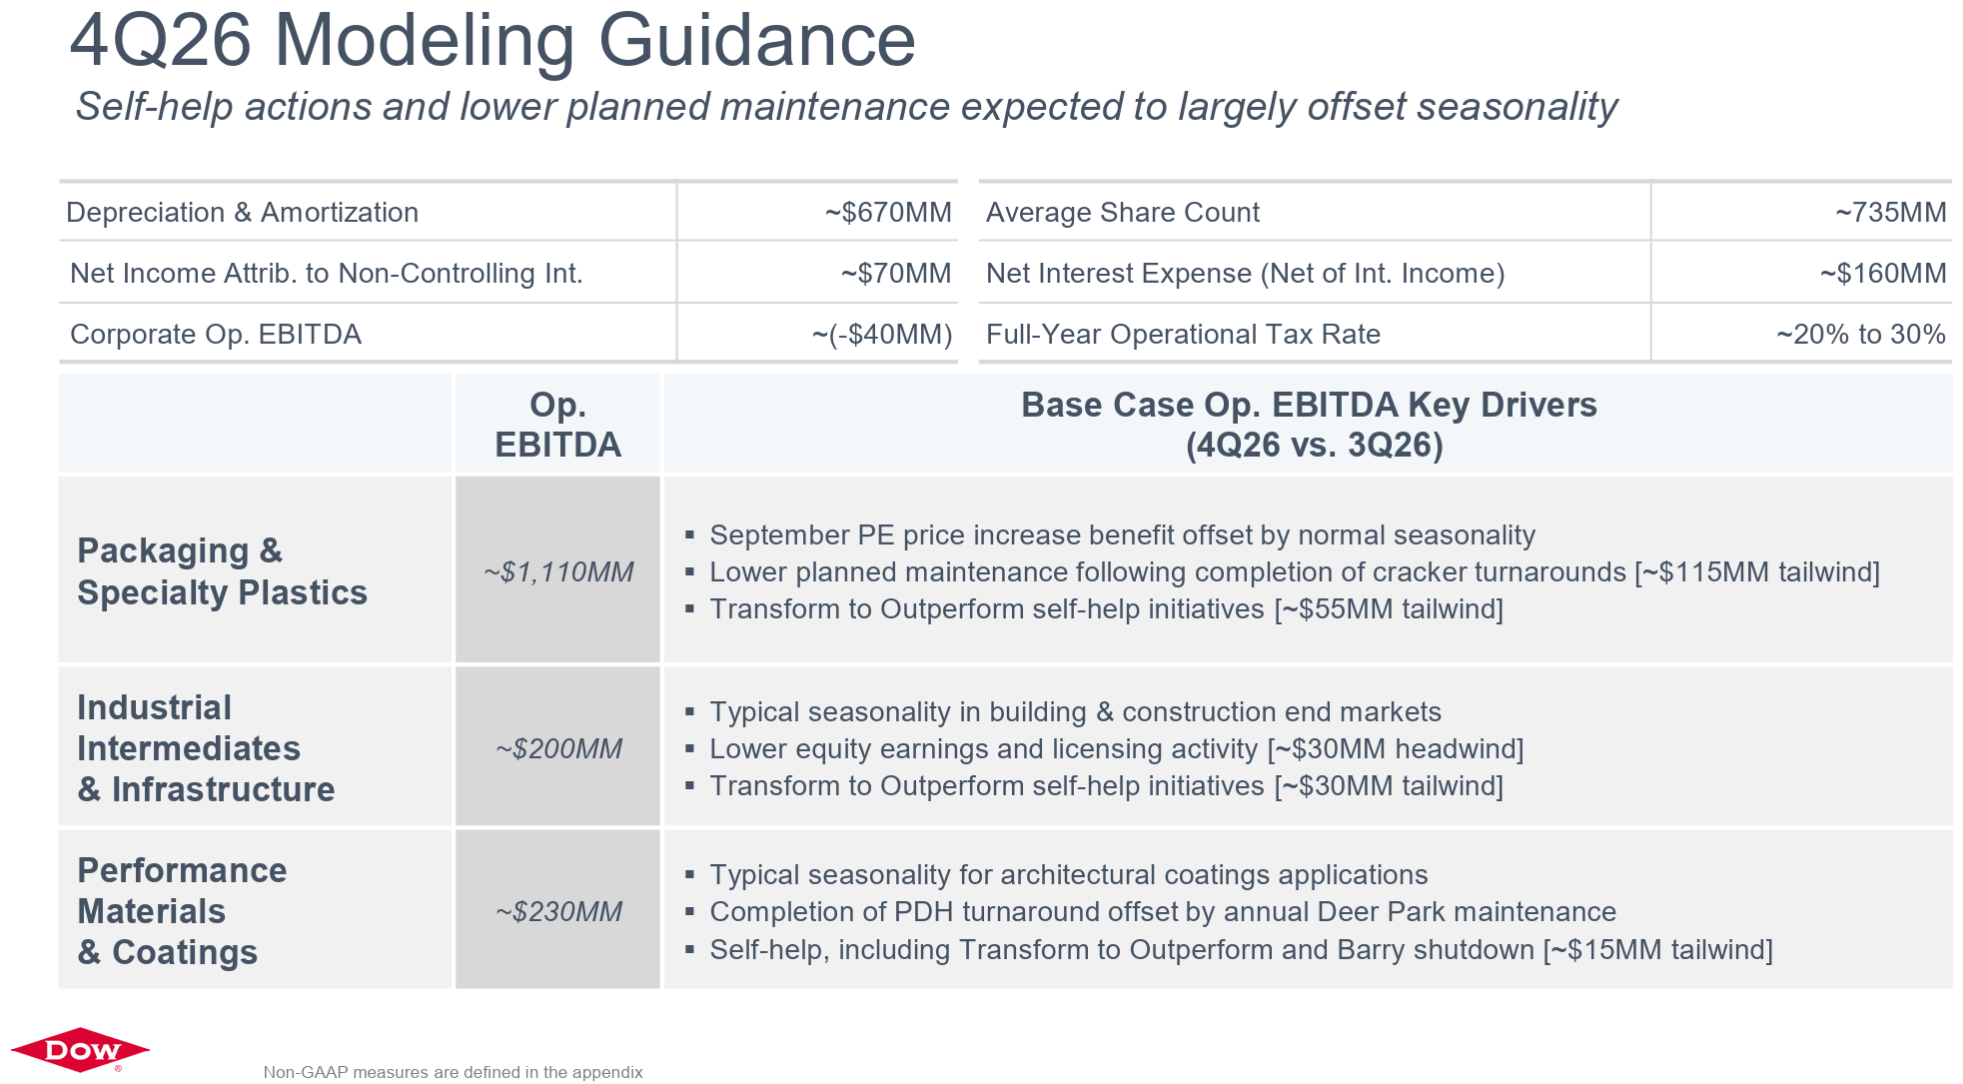
- 営業EBITDA:15億4000万ドル
- Packaging & Specialty Plastics:11億1000万ドル
- Industrial Intermediates & Infrastructure:2億ドル
- Performance Materials & Coatings:2億3000万ドル
その他
その他決算発表及びアナリストとのカンファレンスコールで気になった点は以下の通り。
- 第3四半期ハイライト
- 堅調な第3四半期の業績は、ダイナミックな市場環境に対応しながら、より強固な企業を構築していく上で、ダウチームが規律と集中力を発揮してきたことを反映
- 10億ドル規模の2025年コスト削減プログラムの完了、以前発表した欧州資産の閉鎖開始、そして事業変革といった、当社が実施してきた自助努力策は、いずれも具体的な成果を上げている
- 第3四半期には、こうした取り組みがポートフォリオの多くの分野で大きな進歩と力強い業績につながった
- 売上高は前年同期比13%増となり、すべての事業セグメントで成長を記録
- 営業EBITDAは15億ドルを超え、価格戦略と自助努力策が原材料費と物流費の上昇を十分に相殺し、前年同期比での成長を牽引した
- 「Transform to Outperform」は当初の予定よりも早く成果を上げ続けており、我々は今年、約7億ドルの成長と生産性向上を達成する見込み
- マクロ経済環境について
- マクロ経済環境が依然として厳しい状況にある一方で、基礎的な需要は安定しているという当社の全体的な見解
- 世界的に包装の需要は堅調に推移しており、アジアとヨーロッパでは電気自動車の需要が伸びている
- 同時に、金利の上昇と消費者信頼感の低下により、住宅関連製品の需要は引き続き圧迫されている
- 地域別
- 米州地域で優位な立場を維持しており、これは有利な原料供給状況と米国メキシコ湾岸における高い稼働率に支えられてる
- ヨーロッパでは、エネルギーコストの高止まりが業界の経済性を圧迫し続けており、石油化学プラントの閉鎖が加速している
- アジアでは需要は依然としてまちまち。エレクトロニクスの好調さが、個人消費と不動産市場の低迷を相殺するのに役立っている
- 中東では、今年初めに見られた水準から供給に関する懸念はすべて緩和されたものの、エネルギー市場における貿易フローへのリスクは依然として高く、タンカーやディーゼル価格への圧力の高まりとともに、運賃やその他の輸送コストも高止まりしている
- 第4四半期見通し
- 中東の状況を含め、市場には依然としてかなりの不確実性があるため四半期の予測は通常よりも困難
- これまでと同様、当社は状況を綿密に監視し、外部要因が大きく変化したり、当初のガイダンスに影響を与えたりした場合は、最新情報を提供する
- 財務関連
- 当社は約140億ドルの流動性を有しており、2029年まで実質的な債務の満期を迎える予定がないため、財務上の大きな柔軟性がある
- 余剰資金を積極的に債務削減に充てており、第3四半期に約3億ドルの債務を買い戻し、第4四半期にはさらに約2億ドルの債務を買い戻す予定で、2027年3月のユーロ債の満期と合わせて、これらの措置により約14億ドルの債務が償還される見込み
- 運転資本を改善するために慎重な判断に基づいた運営上の調整を行っており、第3四半期にはすでに4億ドルを超える現金を捻出し、今年後半には5億ドル以上の現金を捻出するという目標に向け順調に推移している
- 質疑応答
- 2027年を見据えた場合、現在のポリエチレン高価格はどの程度持続可能か
- 第3四半期を終えた時点で、ポリエチレンの観点から当社の売上は2桁成長し、第4四半期もさらに成長しておりスポット価格も上昇している
- 2027年に向けて勢いを維持したまま第4四半期を終えられると見込んでいる
- 原料であるエタン価格上昇の影響について
- 米国のエタン価格はここ数週間で上昇しており、天然ガス価格を上回っている
- しかし、それでもなお、現在のエタン価格は2022年に見られたピーク時を大幅に下回っており、過去5年間の平均水準とほぼ一致している
- つまり、この市場は依然として供給過剰の状態で、米国の生産量は日量330万バレルと過去最高を記録しており、在庫も依然として過去の平均水準を上回っている
- 第4四半期の見通しでは、エタンは1ガロンあたり0.20ドル台半ばから後半になると想定しており、これは現在の水準よりわずかに低い水準
- 世界のポリエチレン価格は、ナフサを原料とする生産コストを基準に決定され、原油およびナフサの価格が高止まりしているが、当社の生産能力の大部分は現在世界で最も低コストなエタンに集中しているため、有利な立場にある
- 第3四半期非常に好調だったフリーキャッシュフローの見通しについて
- 第3四半期のフリーキャッシュフロー実績11億ドルは、チームが運転資本規律に非常に重点を置いた結果
- 第2四半期から第3四半期にかけて、運転資本のみで約13億ドルの改善
- 我々は下半期において、少なくとも5億ドルの運転資本を創出するという目標を掲げていたが、第3四半期だけで4億ドル以上を達成できたことで、年末までにこの目標を確実に達成できる見通しが立っている
- 2027年に向けては、「セルフヘルプ(自律的な改善施策)」を通じた13億ドルの創出を計画の重要な柱として位置づけている
- 来年のキャッシュ・コンバージョン・レート(現金化率)は70%から80%の範囲で推移すると見込んでおり、この水準は、我々の資本配分フレームワークを支える上で非常に有利な状況をもたらしてくれるはず
- 先月初旬、Sadara(ダウとサウジアラムコの石油化学合弁企業)からのパートナーシップから撤退を検討しているのではないかという報道がなされたが、Sadaraの現状について
- 我々はSadaraに関して財務的な境界線を設けており、長期的に最善の解決策を見出すべく懸命に取り組んでいる
- 第1四半期にはSadaraに関連する持分法損失の計上を停止
- 資金拠出のコミットメント額を約13億ドルに限定しており、この額はさらに減少していく見込み
- 今後、このコミットメント額は年間1億ドルずつのペースで減少していくと考えて欲しい
- 現状はこのような状況で、交渉は現在も続いており、現地にある資産については、現在も稼働を続けている
- カナダにおけるPath2Zeroプロジェクト(世界初となる二酸化炭素(CO2)排出量実質ゼロ(スコープ1および2がネットゼロ)」の統合型エチレンクラッカーおよび誘導品(ポリエチレンなど)工場の建設・改修プロジェクト)の進捗について
- 全体の約45%が完了している。納期の長い機器の多くは既に現場に搬入されており、残りのほとんども発注済み
- 2027年に入ると建設工事はまさにピークを迎え、現在現場にいる約3000人から、来年には約6000人に増える予定
- 2029年末に予定されている第1フェーズ、そして2030年に予定されている第2フェーズのスケジュールを厳守していく
- 現時点では、プロジェクトのスケジュールと予算の両方について非常に自信を持っている
- 2027年を見据えた場合、現在のポリエチレン高価格はどの程度持続可能か
市場予測との比較
今回の主な決算内容と市場予想を比較してみると、
- 2026年第3四半期の総売上(Net Sales)は112億6700万ドル、市場予想の112億6600万ドルとほぼ同じ
- 2026年第3四半期の一時項目を除く一株当たり利益(Operating Earnings Per Share)は0.71ドル、市場予想の0.64ドルを上回っている
- 2026年第4四半期のEBITDA見通しは15億4000万ドル、市場予想の13億8000万ドルを僅かに上回っている
となっている。
まとめ
上記の様な決算を受けてダウ・インク株は
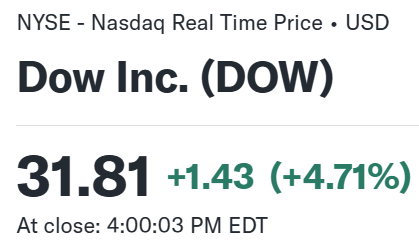
前日比4.71%の上昇。同日の米国市場が
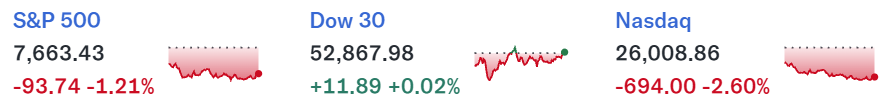
AI投資への懸念からハイテク銘柄が大きく下落し、ダウ工業平均は横ばいだったのと比べるとダウ・インクの上昇幅はかなり大きい。
市場予想を上回る売上、EPSに加え第4四半期の見通しも堅調であったこと、それを成した価格引き上げとコスト削減策が奏功していることが評価されたのだろう。
決算翌日を含めた年初来のダウ・インク株の推移を市場(S&P 500)と比べると
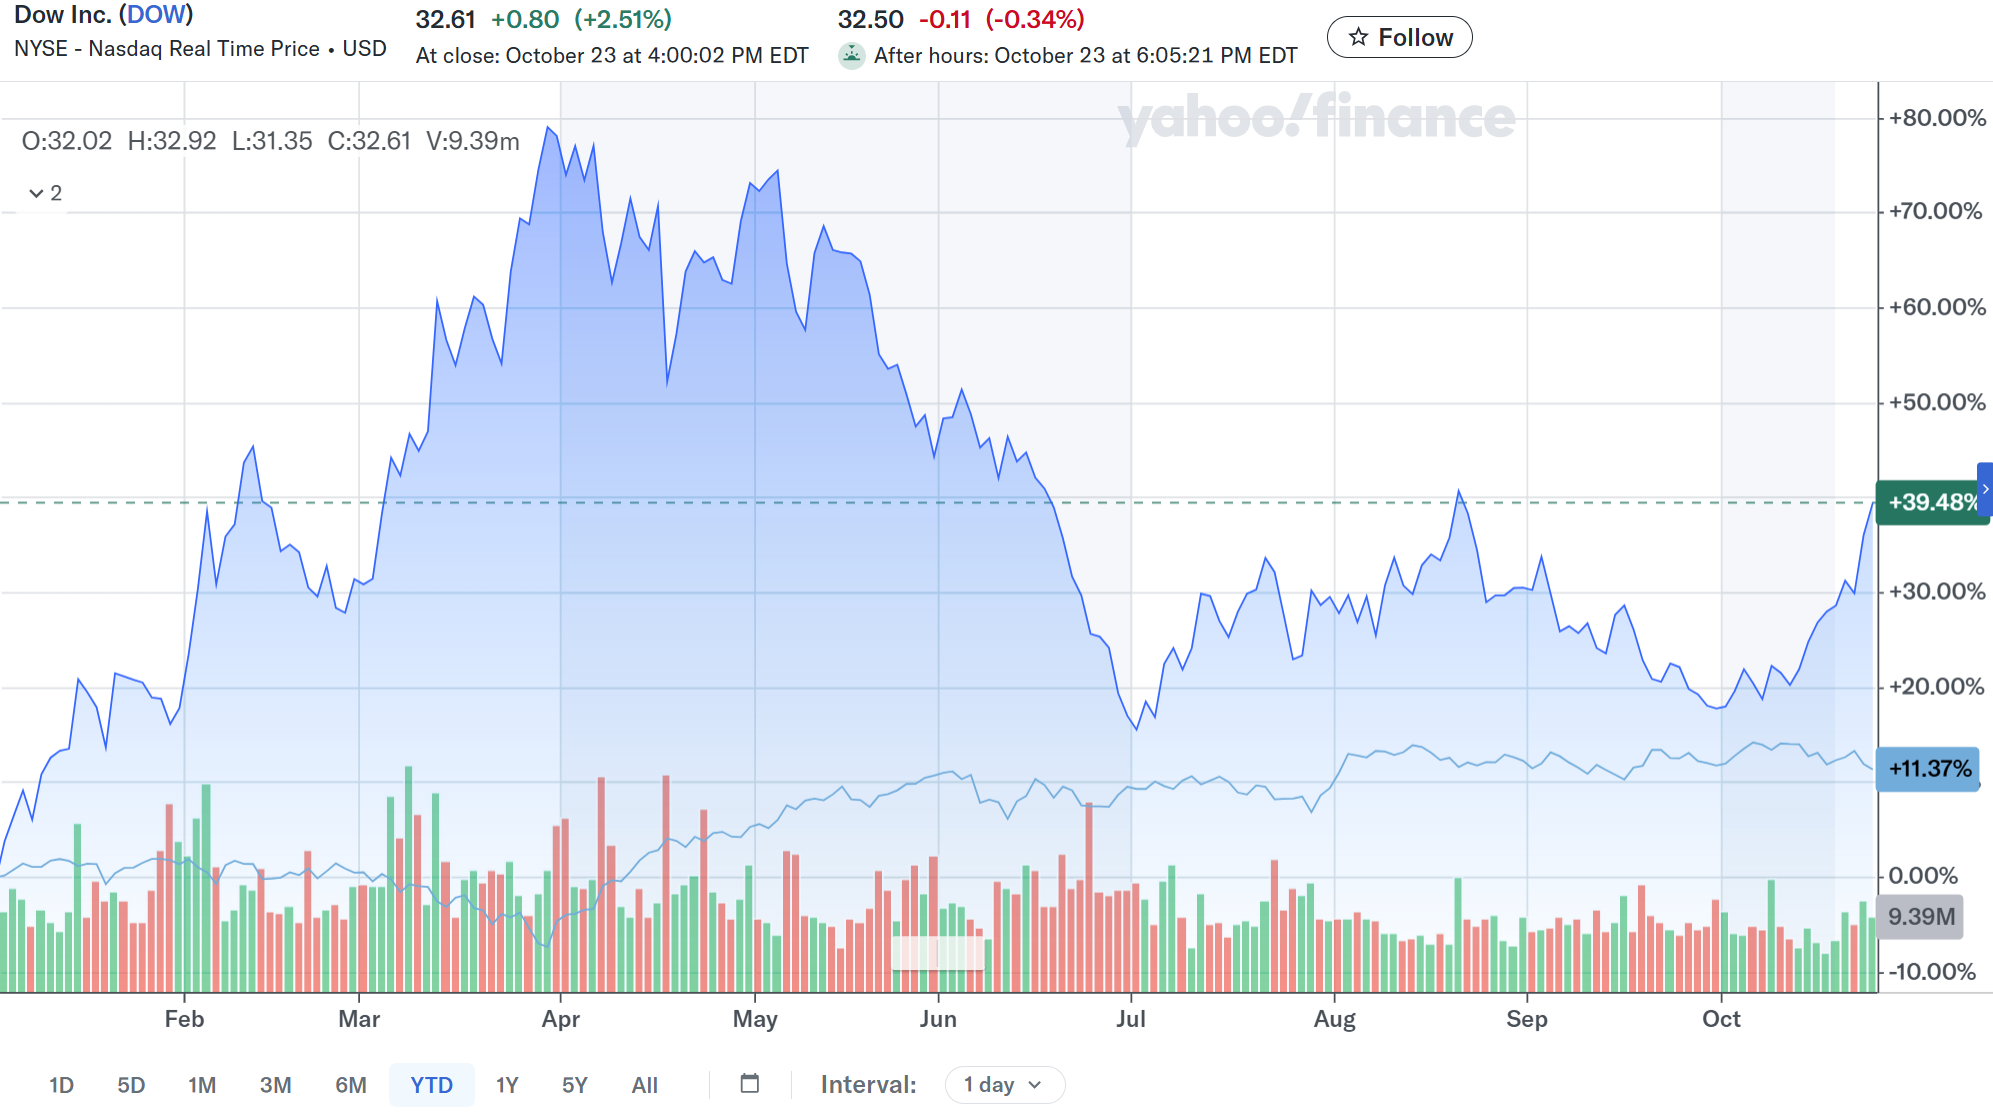
第2四半期決算以降は冒頭に書いた通りで、迎えた今回決算で大きく上昇。決算翌日も市場が軟調だった(ダウ工業平均は1.23%減)にもかかわらず2.51%の上昇となっている。
今後のダウ・インク株だが、判断は時期尚早かもしれないが、決算日と翌日の株価、マクロ経済環境が依然として厳しい状況にあるとしながらも、ポリエチレン価格の上昇やコスト削減施策が奏功しているとのことから、堅調な業績が期待出来そうな気はする。経営陣の施策や見通しが正しく、第4四半期も堅調な業績となることを願いたい。