はじめに
2026年10月21日(水)には自分の所有銘柄の一つであるフィリップ・モリス(PM)の2026年第3四半期決算発表があった。
前回2026年7月の第2四半期決算では市場予想を上回る売上、EPSだったが通期予想を据え置いていた。しかしそれがZynへの積極的な投資であることが市場に評価されたこと、また予想外にタバコ製品の出荷量が増加したこともあってか3.33%の上昇。その際には
「今後のフィリップ・モリス株だが、今回決算の内容、そして決算後数日も上昇傾向にあることを考えると、堅調な株価推移が期待できる気がする。一方で、最近のハイテク銘柄下落により投資資金がフィリップ・モリスの様なディフェンシブ銘柄に流れてきている可能性もあるので、ハイテク銘柄が持ち直せば伸び悩むかもしれない。また最も重要なのは、米国での成長投資というフィリップ・モリスの戦略が第3四半期決算の結果にどの様に表れてくるかだろう。第3四半期決算で経営陣の目論見通りの結果が出てくれるといいのだが。」
と書いていた。
その後は珍しく概ね第2四半期決算時に書いた様に、8月に入ってハイテク銘柄が上昇した局面でフィリップ・モリス株は下落し、第2四半期決算後の株価を下回ることとなった。以降はやや振れ幅はあるものの概ね下げ止まった水準で方向感の乏しい動き。そして10月に入ってハイテク銘柄が下落傾向となると、再び上昇傾向に転じている。
そんな中、今回のフィリップ・モリス決算結果そして株価はどうなったのか。以下に内容を確認し整理しておく。
フィリップ・モリス2026年第3四半期決算概要
以下の情報は、フィリップ・モリス・インターナショナルのサイトより引用・抜粋。
- 2026年第3四半期の純売上(Net Revenues)は114億3800万ドル、前年同期は108億4500万ドルで5.5%増加
- 2026年第3四半期の調整後営業利益(Adjusted Operating income)は51億1700万ドル、前年同期は46億7000万ドルで前年同期比9.6%増加
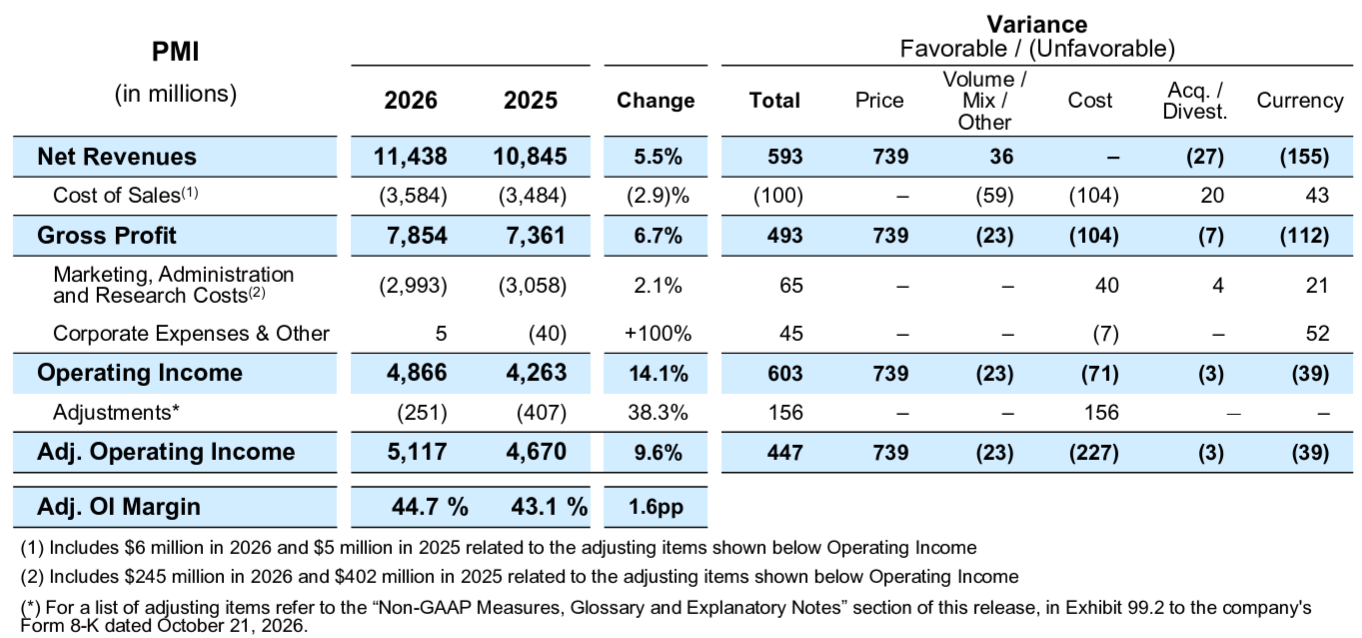
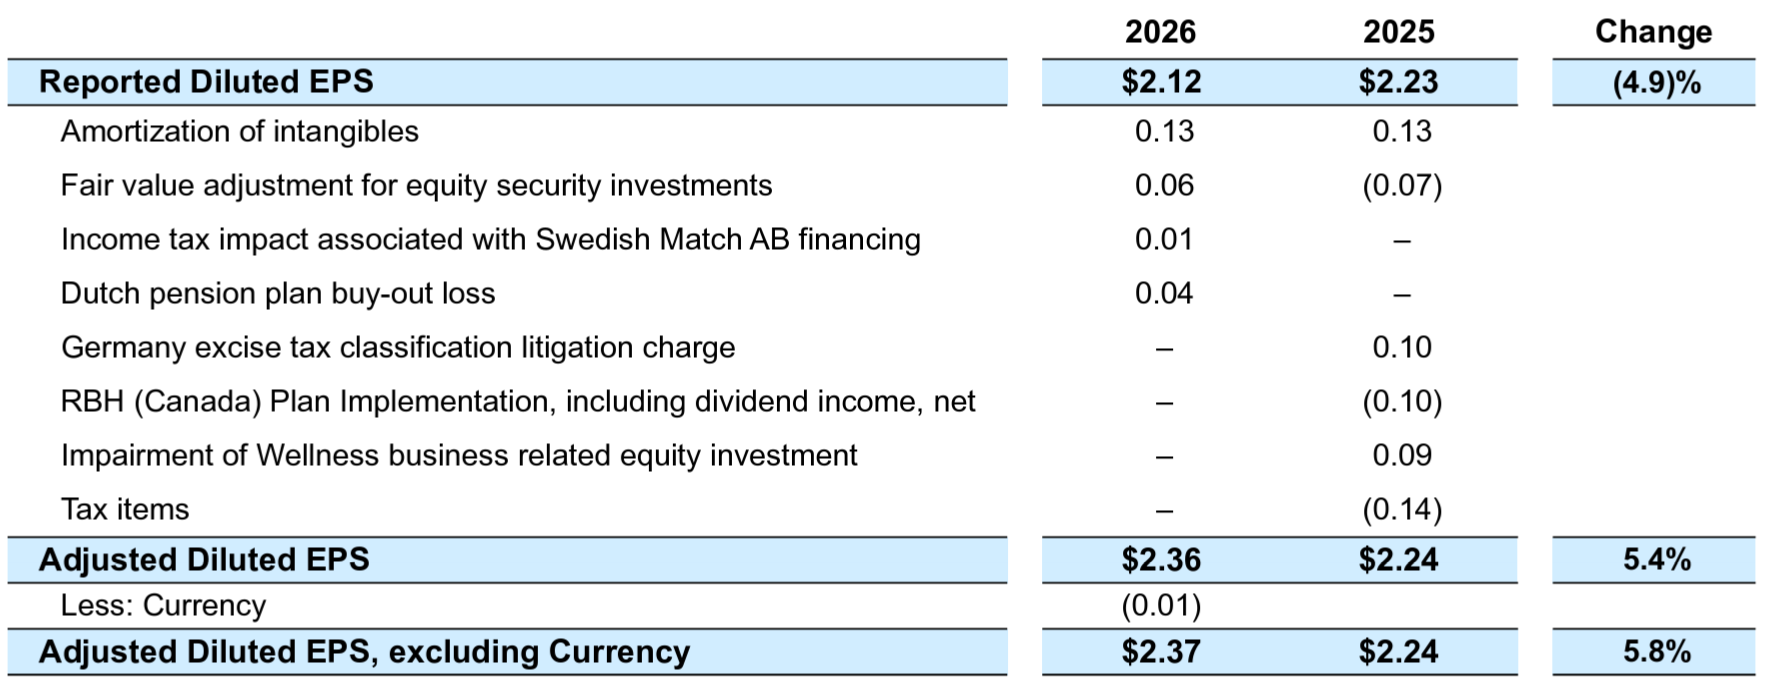
- 2026年第3四半期の調整後希薄化1株あたり純利益(Adjusted Diluted EPS)は2.36ドルで前年同期比5.4%増加、為替の影響を除くと2.37ドルで前年同期比5.8%増加
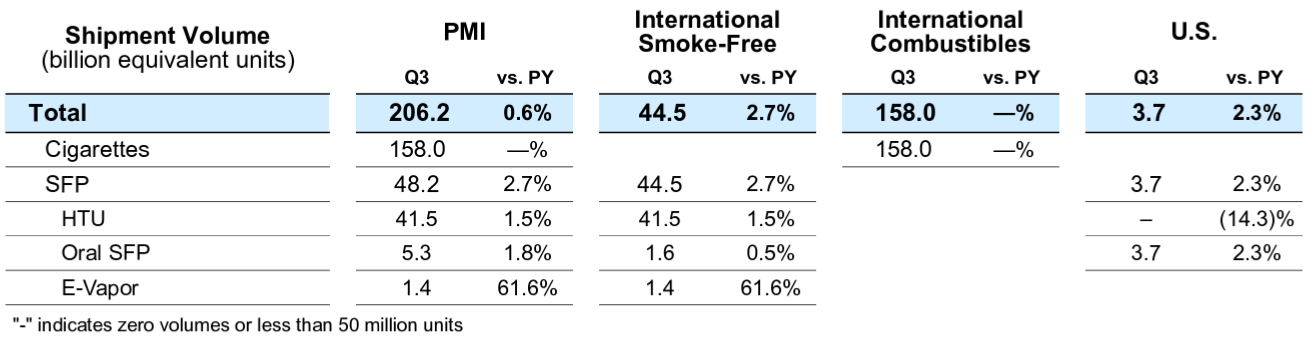
- 2026年第3四半期の出荷量
- 全体:前年同期比0.6%増
- タバコ製品(Cigarettes):前年同期と変わらず
- 無煙製品(SFP:Smoke Free Products):前年同期比2.7%増
- 加熱式タバコ製品(HTU:Heated Tobacco Units):前年同期比1.5%増
- 口腔無煙製品(Oral SFP):前年同期比1.8%増
- 電子タバコ(E-vapor):前年同期比61.6%増
2026年通期見通し
2026年通期の見通しは以下の通り。
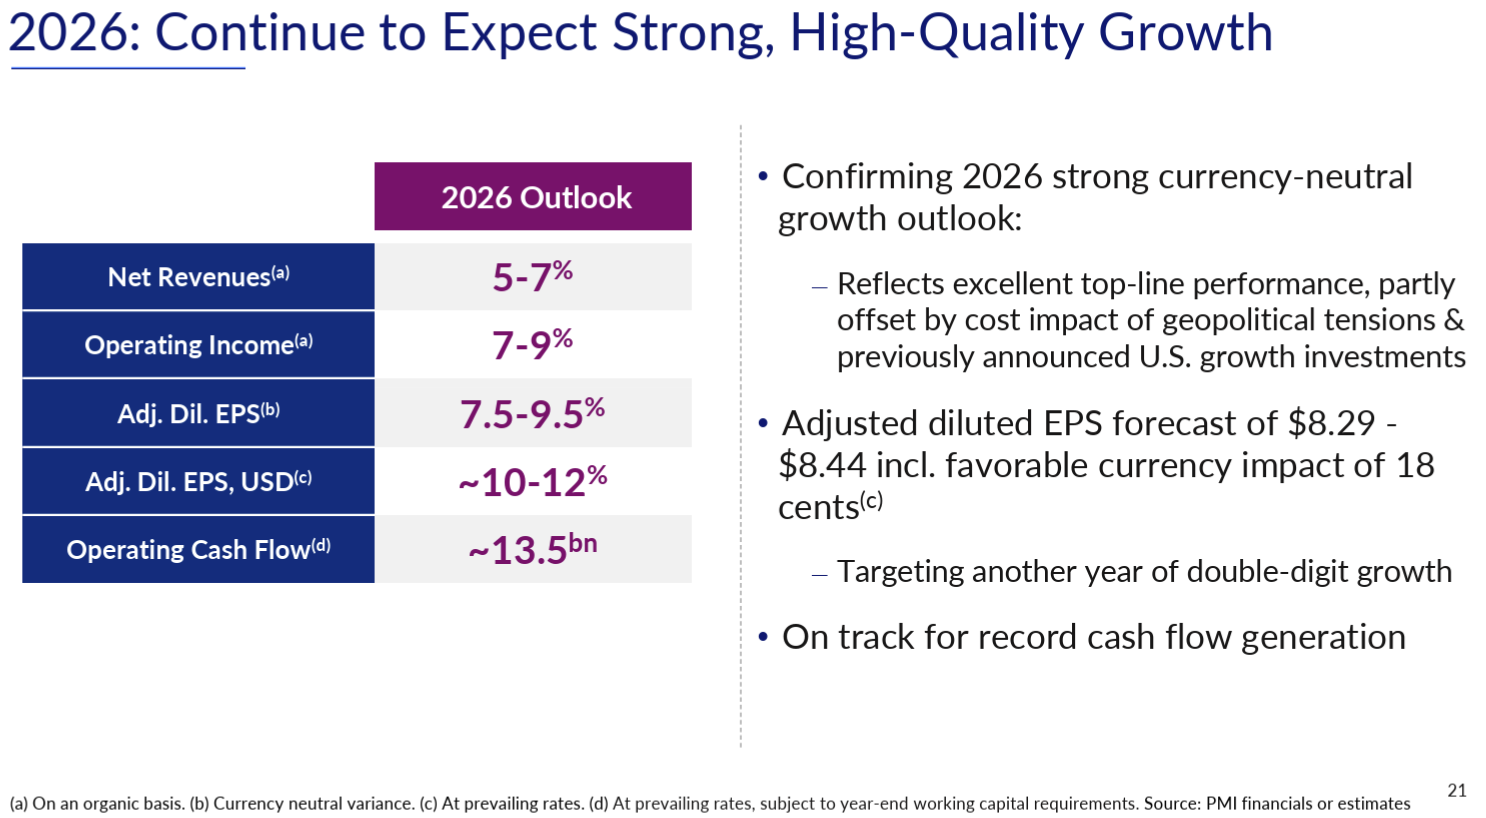
- Net Revenue(売上):5~7%(前回と変わらず)
- Operating Income(営業利益):7~9%(前回と変わらず)
- Adj. Diluted EPS(調整後希薄化1株あたり利益):7.5~9.5%(前回と変わらず)
- 8.29~8.44ドル(為替の好影響0.15ドルを含む)(前回は8.26~8.41ドル(為替の好影響0.15ドルを含む))
- Adj. Diluted EPS, USD(ドルベース調整後希薄化1株あたり利益):10.0~12.0%(前回は9.5~11.5%)
- Operating Cashflow(営業キャッシュフロー):135億ドル(前回と変わらず)
その他
その他決算発表及びアナリストとのカンファレンスコールで気になった点は以下の通り。
- 第3四半期ハイライト
- 販売量は引き続き好調で、出荷総数の増加は6年連続
- 無煙タバコ事業の力強い勢いは続き、IQOS HTUの出荷量は予想の上限に達し、主力ブランド3つすべてで成長の基盤が加速した
- 燃焼式タバコの優れた業績と相まって、無煙タバコの出荷量の比較や、中東とウクライナでの紛争によるコスト増圧力など厳しい状況にもかかわらず、第3四半期の純売上高は7%増、営業利益は10%増を達成
- 第3四半期の調整後営業利益は初めて50億ドルを超え、調整後営業利益率は45%近くに達した
- 為替変動を除いた調整後希薄化後EPSは予想を上回る6%増となり、四半期ベースで過去最高の2.36ドル
- IQOSは引き続き力強く幅広い進歩を遂げ、調整後IMS販売量は当四半期に7.1%増加、日本とポーランドを除くと10%
- 日本とポーランドでは、それぞれ物品税主導の価格設定と特徴的なフレーバー禁止の影響による逆風に直面
- ニコチンパウチでは、ZYNの第3四半期の出荷量は国際市場で加速し、米国では4%、2025年9月の特別プロモーション活動を除くと13%
- 電子タバコ事業では、VEEVは出荷量の伸びが62%に加速
- 可燃性タバコ事業は、安定した販売量、一桁台後半の価格上昇、特定の市場における流通条件の再構築による具体的な恩恵が相まって、予想を上回る業績を達成
- 無煙タバコ事業の成長を支えるために、長期的に可燃性タバコの価値を最大化するという当社の目標に沿ったもの
- 第3四半期業績詳細
- 出荷量は0.6%増加
- 無煙製品の出荷量は、前年同期が好調だったにもかかわらず、第3四半期で2.7%増加し、IQOSに牽引されて年初来では6.4%増加
- 口腔用無煙タバコの出荷量は、米国での新製品バリエーション導入に向けた準備、国際的なZYNの成長加速、スウェーデンのスヌース市場におけるシェア拡大に支えられ、当四半期は1.8%増加
- 電子タバコの出荷量はVEEVの牽引により驚異的な+62%増
- 紙巻タバコの出荷量は、当四半期は横ばい(業界全体の1.1%減を上回った)
- 年初来、価格設定が最大の貢献要因
- 堅調な価格設定と有利なカテゴリー構成と相まって、既存事業純売上は7.1%、ドル建てでは5.5%増加し、114億ドル
- 粗利益は既存事業で8%以上増加し、調整後営業利益は10.5%、ドル建てで9.6%増加
- これは特に米国での成長投資を加速したにもかかわらず、力強い売上高の成長と効果的なコスト管理を反映
- 調整後希薄化後EPSは5.4%増加し、四半期最高値の2.36ドル
- これにはドル高による0.01ドルの不利な為替影響と、主にロシア・ルーブル高による以前の予想よりも低いプラスの取引影響が含まれている
- 前四半期に指摘したように、この成長には前年同期の低い税率との不利な比較も含まれており、第3四半期のEPS成長率は約4パーセントポイント減少
- 出荷量は0.6%増加
- 通期見通しの補足
- 既存事業売上成長率は5~7%で、第4四半期には国際無煙製品が牽引するが好調になると予想されることから範囲の中間または上半分を達成できると考えている
- 営業利益成長率は7~9%、調整希薄化EPSは8.29ドル~8.44ドルだが、下半期の米国への投資の大幅な加速と、継続する地政学的緊張によるコスト影響を考慮すると範囲の中間または下半分になる可能性が高いと考えている
- インフレ見通しは依然として不透明であり、特に中東紛争に関連したエネルギー関連インフレの継続が懸念され、一部の投入物の価格にはエネルギーおよび輸送コストの上昇が反映され始めている
- 当社は他の多くの消費財分野に比べて影響を受けにくく、全体としては管理可能な範囲にあるが、これらの要因は第3四半期に逆風となり、投入物価格の上昇分がより多く反映される第4四半期にはさらに悪化すると予想
- 通年の調整後希薄化後EPS成長率への影響は約0.5パーセントポイントと推定
- ウクライナにおける混乱に起因する影響として、0.5パーセントポイント分を業績見通しを含めている
- 全体としては通期見通しに示されているように、力強い業績が見込まれる
- 質疑応答
- 通期見通しで営業利益成長率、調整希薄化EPSが範囲の中間から下方向としている点について詳しく
- おっしゃる通り通期の営業利益とEPSのガイダンスポイントは、レンジの中間または下半分
- 主な要因は基本的に以下の2つ
- 1つ目は地政学的要因によるコスト圧力
- このコスト圧力は年間を通じて高まっており、第3四半期および第4四半期にかけて、その影響がより顕著に表れてきている
- 通期でEPSに0.5ポイント分の影響が出ると見込んでおり、その影響の大部分は下半期に集中している
- またウクライナで発生した3件の爆撃により、当社のサプライチェーン施設が被害を受け、商品が破壊されたという一時的な事象による影響として0.5ポイント分を業績見通しに織り込んでいる
- ウクライナの件が無ければ見通しはレンジの中間から後半の範囲に収まっていたはず
- 2つ目は下半期、特に第4四半期において重要な要素となっているのが、米国で行っている異例とも言える規模の投資
- 第3四半期には3億7000万ドルの投資を実施し、第4四半期はそこから10%増加する見込み
- これには2つの目的があり、「ZYN」を米国で最も強力なスモークフリーブランドへと成長させ続けることと、今年1年間でニコチンパウチの製品バリエーションを約3倍に拡充したことを踏まえ、価格調整を通じて価値の最適化を図ること
- 1つ目は地政学的要因によるコスト圧力
- これらのことをすべて総合的に考えると最終利益とEPSのガイダンスをレンジの中間から下半分に引き下げたことは、強みになっている
- お話のあったZYNの現状について
- 主力製品のフレーバー拡充と、ウルトラ製品群への9mgおよび11mgの高ニコチン濃度導入の両方について、初期結果に大変満足している
- 消費者調査から得られたデータでは、私たちが発売した製品への関心が非常に高いことが判明している
- シェアは6月以降、そしてこれらの発売を開始して以来プラスになっており、価格プレミアムが定着すれば、今後さらに競争力が高まるだろう
- インフレに関する影響の詳細について
- このインフレは非常に不安定な状況から生じていおり、主に中東における地政学的紛争がエネルギー価格を押し上げ、ひいては様々な投入物やサービスの価格を押し上げている
- 当社のサプライチェーンには一定の回復力があり、実際、紛争は上半期から続いているが、これらのコスト要素が損益計算書に本格的に反映されるようになったのは下半期になってからのこと
- 第4四半期は、価格の高い原材料が今まさに投入されているため、時期的な観点から見て、おそらく最も影響を強く感じている四半期
- 我々はこれまで、自社のビジネスモデルの強靭さと、コスト上昇を緩和する能力を繰り返し証明してきた。今年度について我々が予測している「0.5ポイント」という影響幅を、同業他社の予測と比較してみれば、他社の方がはるかに大きな影響を受けていることがわかるはず
- 来年の国際的な無煙タバコの成長におけるプラス面とマイナス面について
- まず来年のガイダンスは今回提供しない。それについては2月に提供する
- 1年間のIQOSのパフォーマンスを見ると、IQOSのIMS(In-Market Sales)に関して強い勢いがあることが示されている
- 年初来の調整済みIMS成長率は7.7%で、日本とポーランドの影響を除くと、IMS成長率は10.8%であり2025年の10.6%を上回っている
- この増加は、IMSで2桁成長を遂げている市場や規模の大きい市場が増えていることにも関係している
- 日本とポーランドの単発的な出来事を除けば勢いがあり、成長の地理的な多様化は、その成長の回復力に対する自信を与えてくれる
- 今年の日本での出来事は、少々特殊なケースだったと言えるだろう。IQOS用消耗品に限って言えば、10%を超える価格引き上げを価格引き上げに慣れていない日本の消費者に受け入れてもらう必要があり、しかもその間、紙巻タバコの価格は据え置かれたままだった
- 日本では来年に向けて、加熱式タバコ(HTU)および紙巻タバコに対して一律12円の増税が行われることになるが、これはより段階的な引き上げであり、当該カテゴリー全体に与える衝撃も比較的小さく抑えられるものと考えられる
- 日本の様な依然として従来の喫煙習慣に固執し、まだ移行していない層に対して、どのような提案(プロポジション)を行えば、実際に移行を促せるかが重要な課題の一つであるが、「BONDS」および「BLENDS」の投入により従来の喫煙体験に近いものを求めている喫煙者に対し、その期待に応える体験を提供し、意図した通りの役割を果たしていることが確認できている
- ドイツで今後4年間で物品税が大幅に引き上げられるという法律が先週可決された影響について
- 弊社は世界中のさまざまな国で事業を展開しており、通常よりも高い税金が一度に課されるという事態に直面するのは今回が初めてではない
- 最近の過去を振り返ると、ベルギーとオランダでは過去数年間で、ポーランドでは2年前に、最近ではインド、メキシコで、もっと大規模な同様の出来事があった
- ドイツでは2027年1月1日から、税額が0.83ユーロから0.88ユーロの範囲になると理解している
- ドイツの場合、HTUは基本となるタバコ税に対しての差額は維持されており税制上の優位性を維持している
- また税率が高い環境であっても、ドイツにおけるマールボロのブランド力は、当社が世界中で保有するブランドの中でも最高レベルであり、ドイツ市場では非常に競争力がある
- そしてドイツでは今年IMSが2桁成長を記録しており、引き続きドイツにおけるIQOSの成長に注力していく
- 英国、フランス、ベルギー、オランダで見てきたように(増税は)根本的に、より多くの量を違法業者に流出させ、最終的には政府の税収が減り、合法的な業界の収益が減ることにつながる可能性がある
- 通期見通しで営業利益成長率、調整希薄化EPSが範囲の中間から下方向としている点について詳しく
市場予想との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2026年第3四半期の純売上(Net Revenues)は114億3800万ドルで、市場予想の112億7700万ドルを上回っている
- 2026年第3四半期の調整後希薄化1株あたり純利益(Adjusted Diluted EPS)は2.36ドルで、市場予想の2.29ドルを上回っている
となっている。
まとめ
上記の様な決算結果を受けてフィリップ・モリス株は
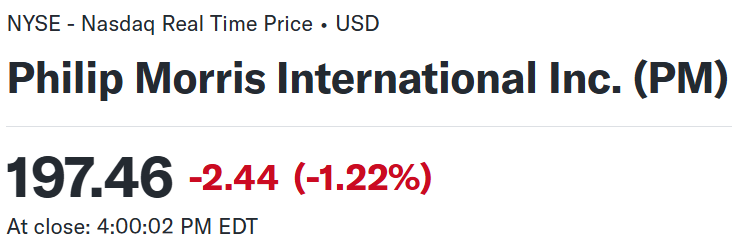
前日比1.22%の下落。同日の米国市場が
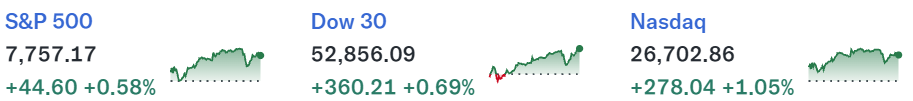
ハイテク銘柄を中心にいずれも上昇したことを考えると、フィリップ・モリスの下落幅はそこそこ大きい。
市場予想を上回る売上、EPSだったものの、カンファレンスコールで下半期、特に第4四半期のコスト圧力に言及し、通期の営業利益成長率、調整希薄化EPS見通しが範囲の中間から下方向とした点が嫌忌されたのだろう。
決算翌日を含めた年初来のフィリップ・モリス株の推移を市場(S&P 500)と比べると
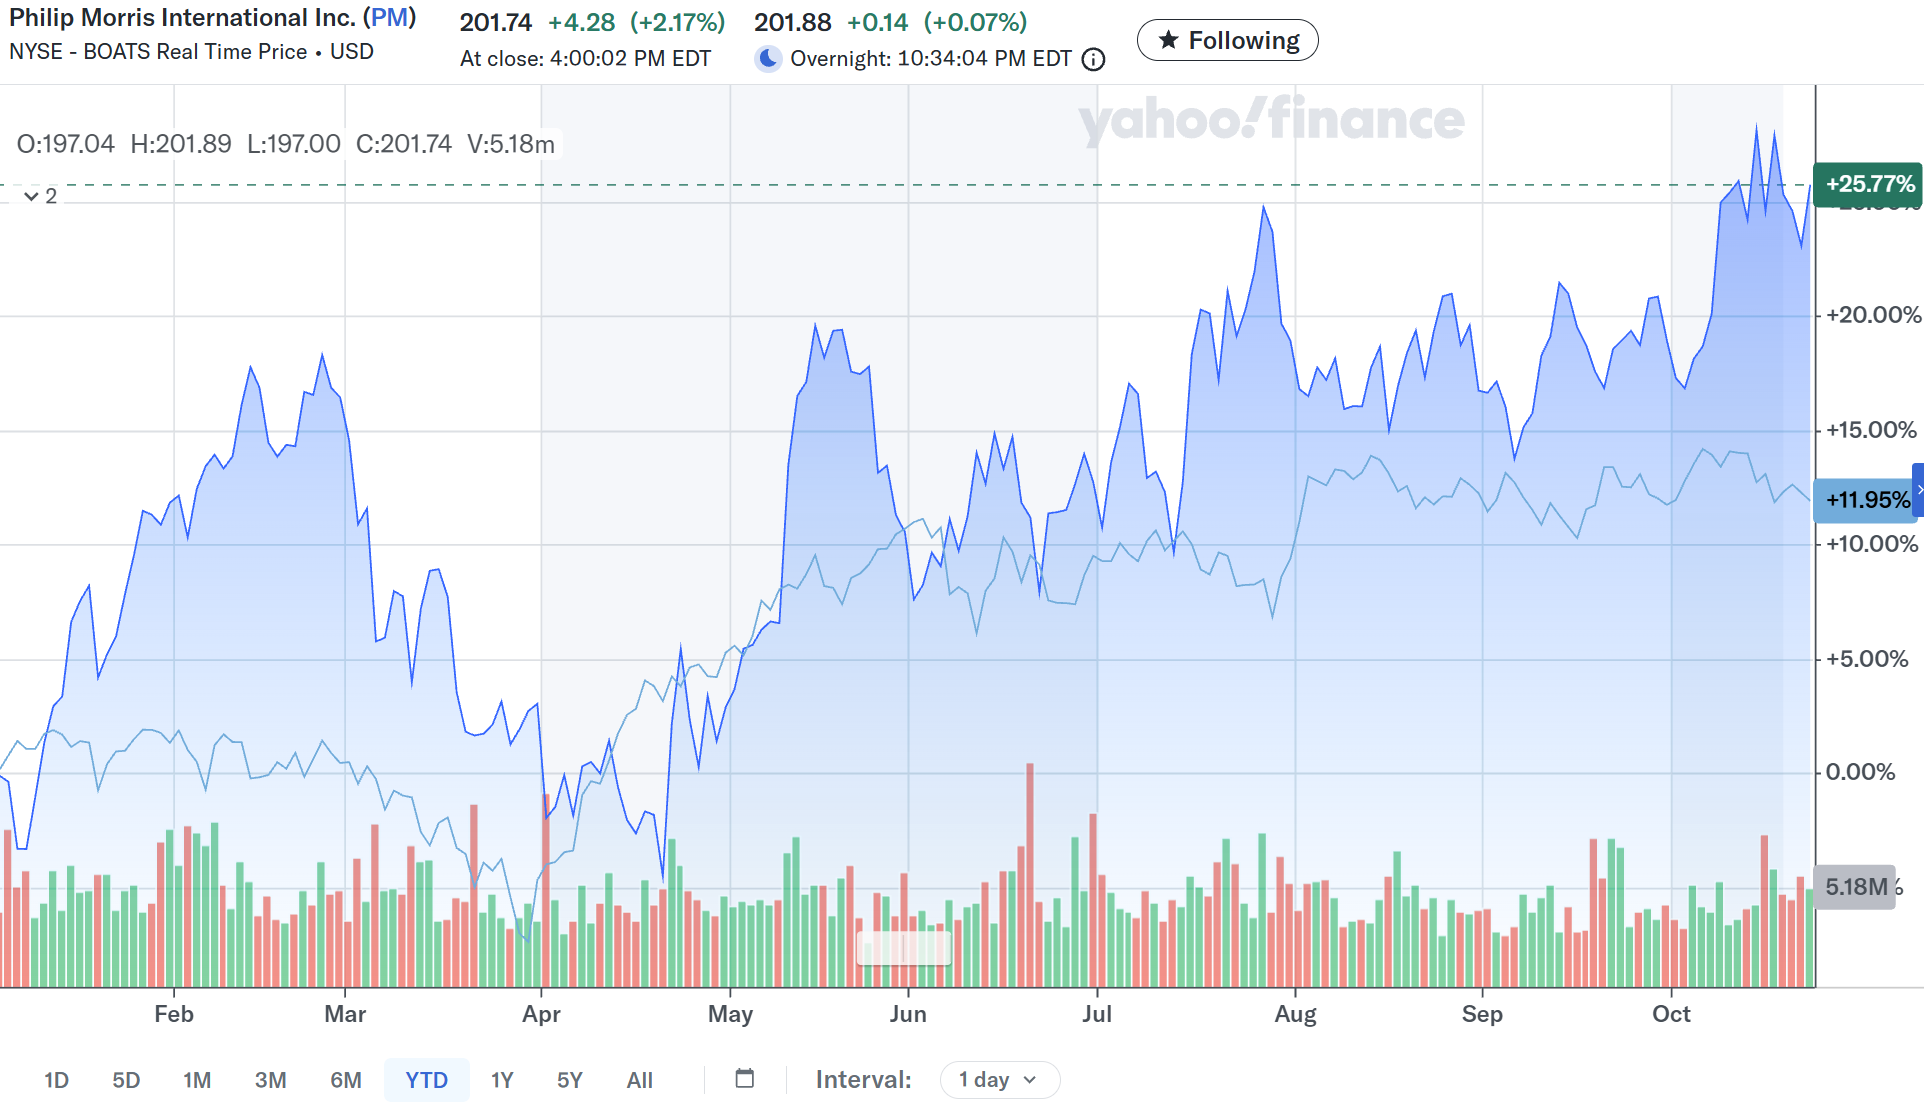
前回2026年7月の第2四半期決算以降は冒頭に挙げた通り。そして今回の決算では下落となったものの、翌日はその下落幅を超える上昇幅となっている。ただ決算翌日はハイテク銘柄が大きく下落したためその受け皿になった側面もあると思われ、今後の動向を判断するのは時期尚早だろう。
今後のフィリップ・モリス株だが、カンファレンスコールで言及されたコスト圧力の高まりなどを考えると、決算発表とその翌日では大きな下落とはならなかったものの、厳しい状況が続きそうな気がしている。経営陣が言及したこれまでの経験・実績からのコスト圧力へ対処する仕組みが上手く機能し、次回の第4四半期決算でそれを裏付ける結果を出すことを願いたい。