はじめに
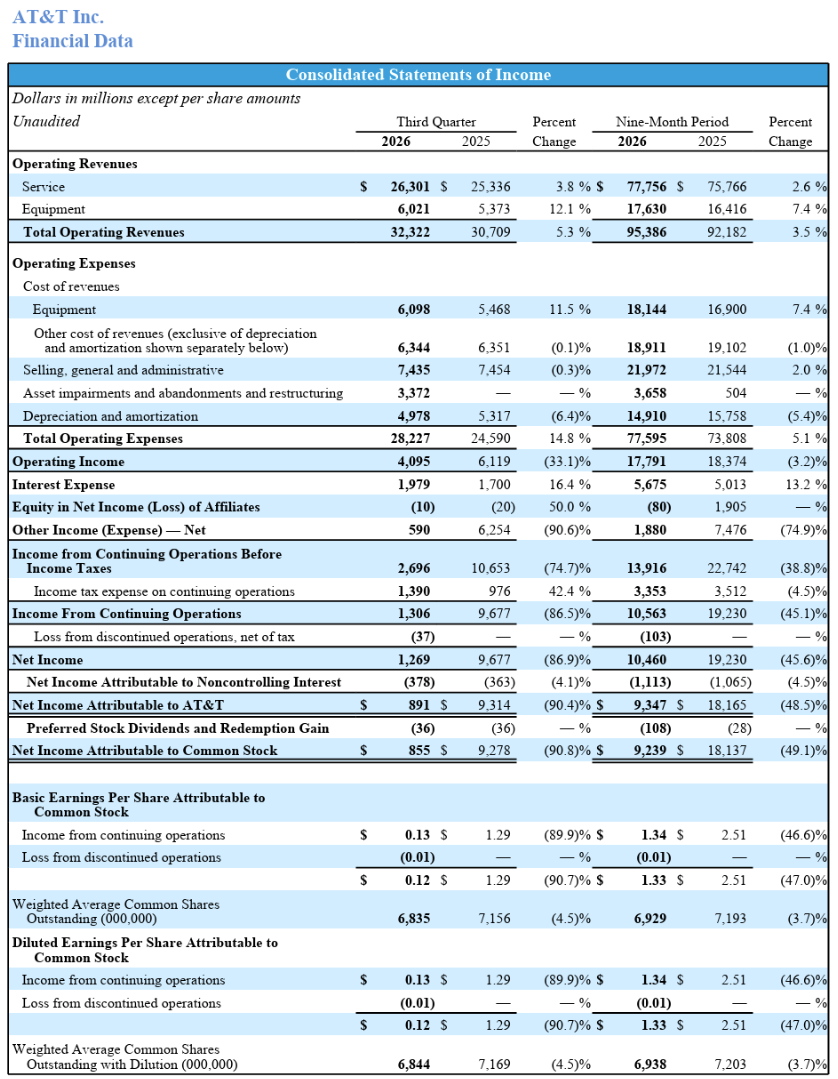
2026年10月21日(水)には自分の所有しているAT&T(T)の2026年第3四半期決算の発表があった。
前回2026年7月の第2四半期決算は売上こそ市場予想に届かなかったものの、EPS、Postpaid phoneの純増数は市場予想を上回り、懸念であった衛星通信に対してカンファレンスコールである程度それを払拭する説明が出来たことで3.50%の上昇。その際には
「今後のAT&T株だが、7月に入ってから大きく上昇しているものの3月末の最高値には全く届いていない。この上昇傾向がどれだけの期間続き、どこまでの株価上昇となるかを見極める必要があるだろう。決算内容からすると堅調な株価推移が望めそうな気もするが、7月前までの3ヶ月続いた下落傾向を思うと、何らかのキッカケで流れが変わる可能性も十分にある。願わくば次回決算まで堅調に株価が推移し、次回の決算でも堅調な業績/見通しが示されると安心できるのだが、どうなるだろうか。」
と書いていた。
その後は決算を受けて上昇傾向が続いていたが、債券代替銘柄(債券と類似して投資される、高配当で業績が安定したディフェンシブ株)の代表格とされるAT&T株から歴史的な高利回り水準となった米長期国債への乗り換えが発生したと思われ9月半ばからは下落傾向が顕著に。そして
SpaceXの周波数資産取得で通信株が急落(2026/10)
でまとめた様に衛星通信網を持つSpaceXがモバイル通信へ本格参入するとの懸念から大幅下落となった。ただしSpaceXの本格参入には更なる時間・コストがかかるとみられており、その後株価はやや持ち直してはいる。
そんな状況の中、今回のAT&T決算内容とそれを受けてのAT&T株の動きはどうなったのか。以下に確認して整理しておく。
AT&T2026年第3四半期決算概要
以下の内容はAT&Tの企業サイトより引用・抜粋。
- 2026年第3四半期の総売上高(Total Operating Revenues)は323億2200万ドル、前年同期は307億900万ドルで前年同期比5.3%増加
- 2026年第3四半期のAT&T帰属の純利益(Net Income Attributable to AT&T)は8億9100万ドル、前年同期は93億1400万ドルで前年同期比90.4%減少
AT&T帰属の純利益が前年同期比で大きく減少しているのは、前年同期にはDIRECTV株の売却に伴う利益があったこと、売却予定のラテンアメリカ事業の非現金的な減損損失、従業員の退職に伴う費用を9月末時点の会計処理に組み入れているため(売却は2026年10月に合意)。
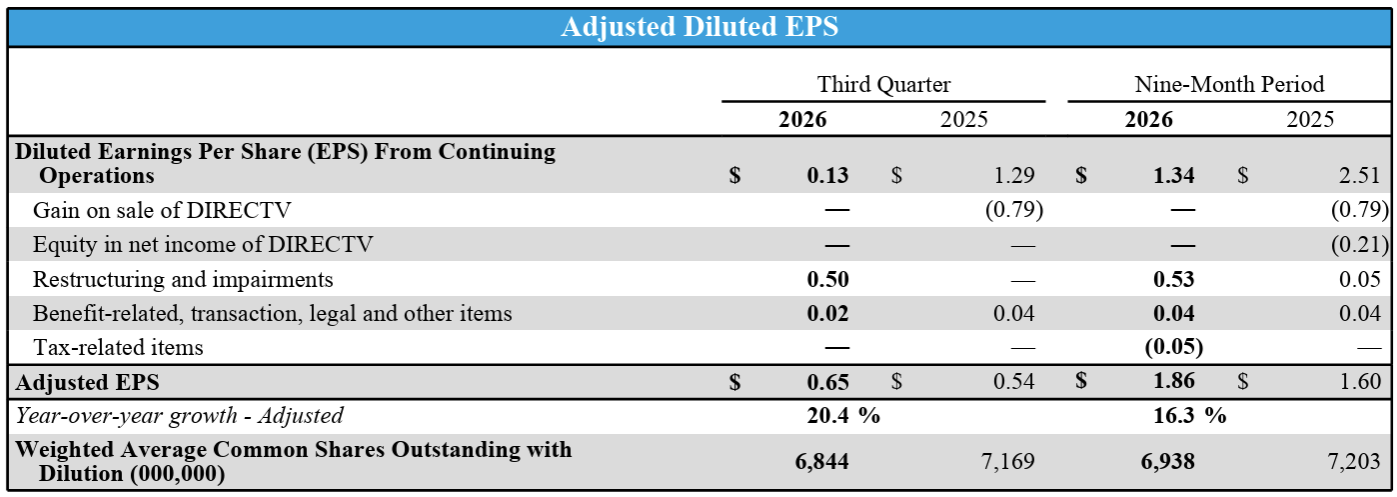
- 2026年第3四半期の調整後一株当たり利益(Adjusted EPS)は0.65ドル、前年同期は0.54ドルで前年同期比20.4%増加
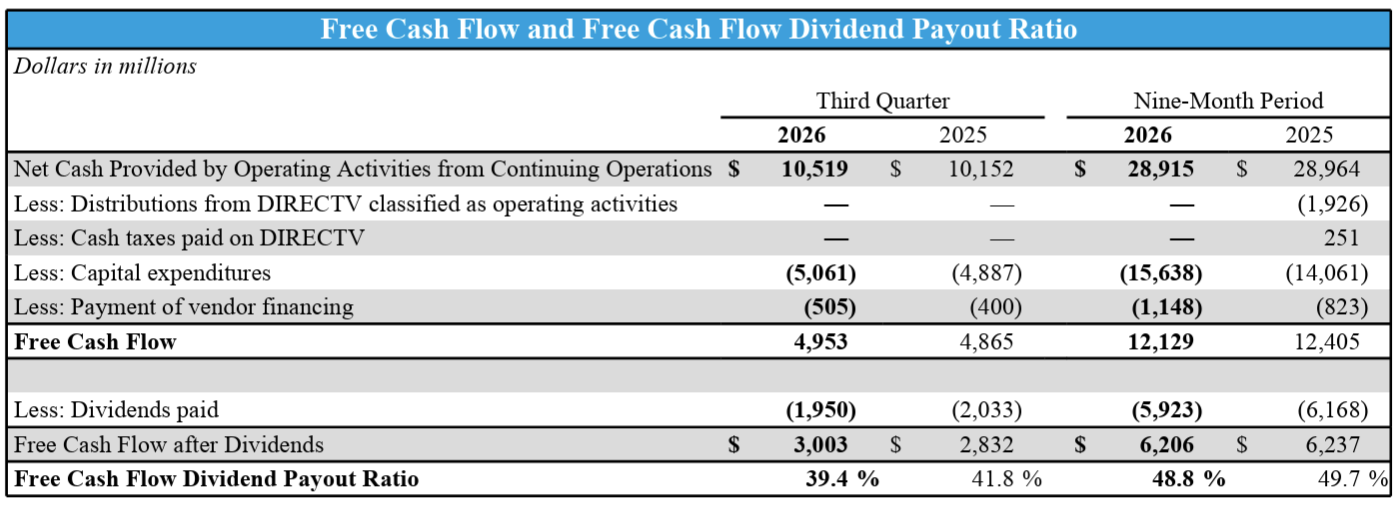
- 2026年第3四半期のフリーキャッシュフローは49億5300万ドル、前年同期は48億6500万ドル
事業部業績
【Advanced Connectivity(アドバンスト・コネクティビティ)】
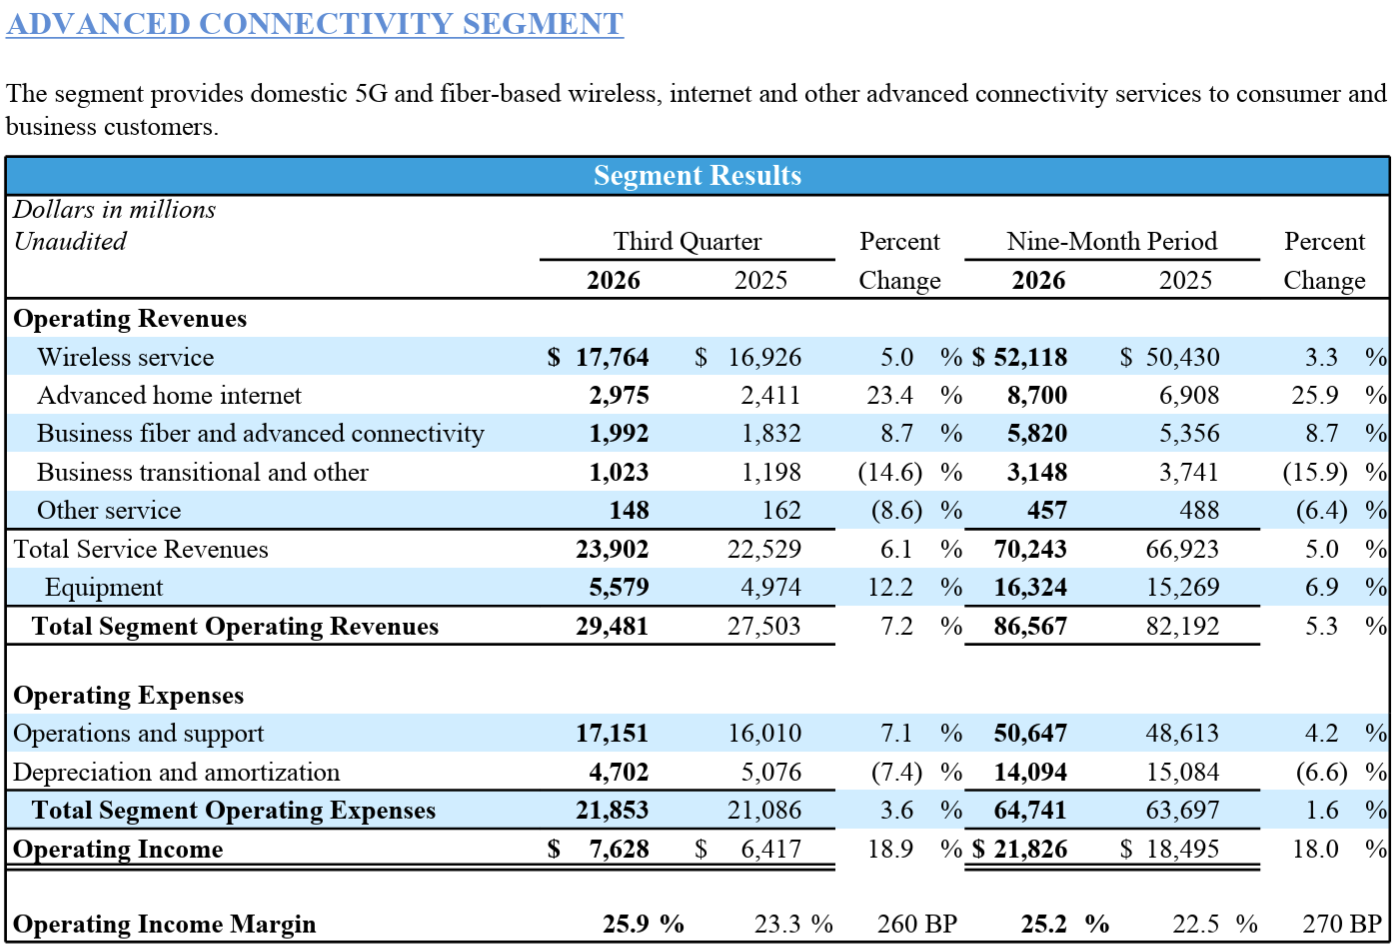
- Operating Revenues(売上):294億8100万ドル、前年同期比7.2%増
- Operating Income(営業利益):76億2800万ドル、前年同期比18.9%増
- Operating Income Margin(営業利益マージン):25.9%、前年同期比2.6%増

- 月額料金を支払う携帯電話契約数(Postpaid phone)は37万9000純増で解約率は0.92%
【Legacy(レガシー)】
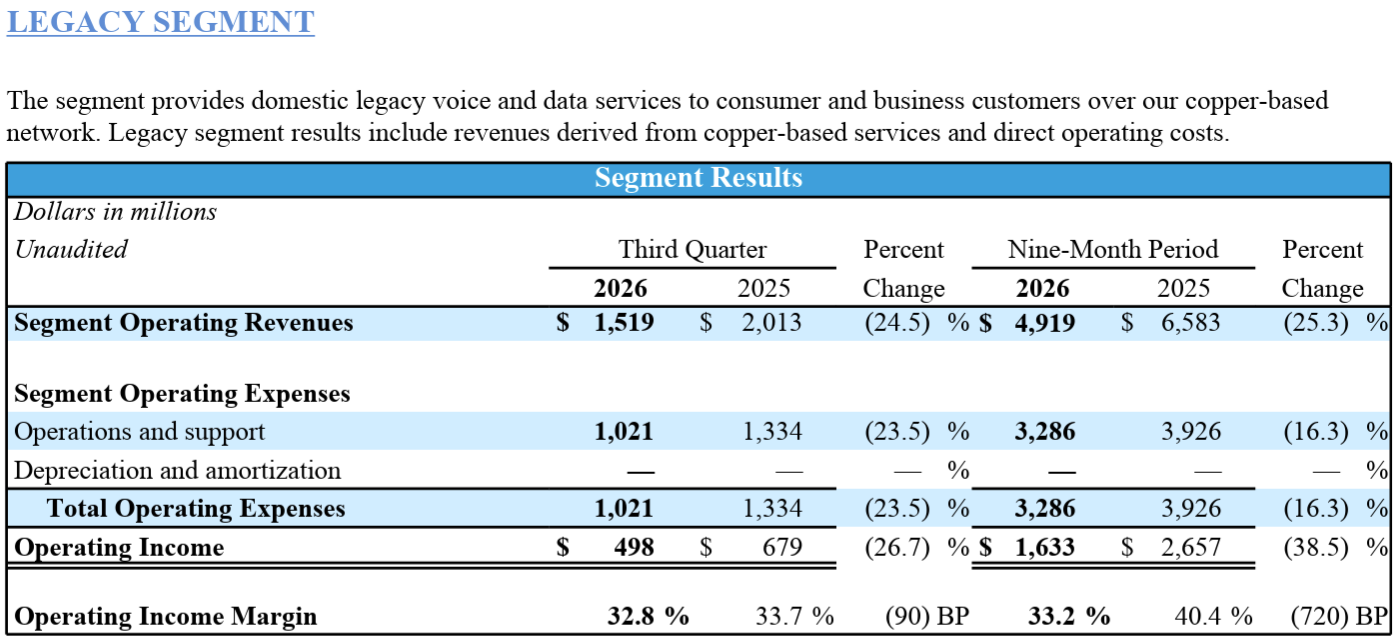
- Operating Revenues(売上):15億1900万ドル、前年同期比24.5%減
- Operating Income(営業利益):4億9800万ドル、前年同期比26.7%減
- Operating Income Margin(営業利益マージン):32.8%、前年同期比0.9%減
【Latin America(ラテンアメリカ)】
ラテンアメリカ事業はメキシコの顧客に対してワイヤレスサービスおよび機器を提供しているが、2026年10月にAT&Tはラテンアメリカ事業をメキシコのGrupo TelevisaとFintech Holdingsに売却することに合意しており、2026年9月30日時点で「売却予定」の会計処理を適用している。
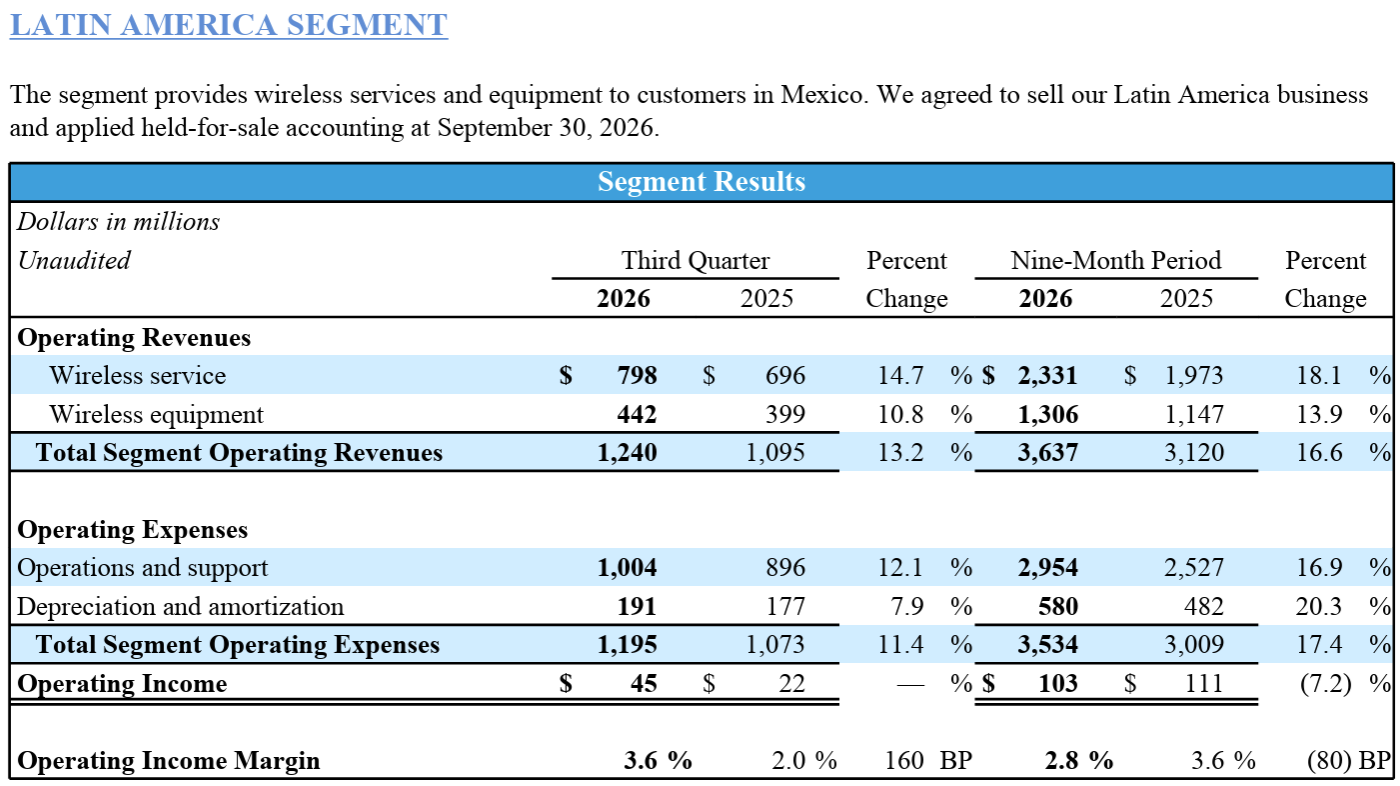
- Operating Revenues(売上):12億4000万ドル、前年同期比13.2%増
- Operating Income(営業利益):4500万ドル、前年同期比11.4%増
- Operating Income Margin(営業利益マージン):3.6%、前年同期比1.6%増
2026~2028年通期見通し
今回も2026~2028年の見通しという形での提供となっている。
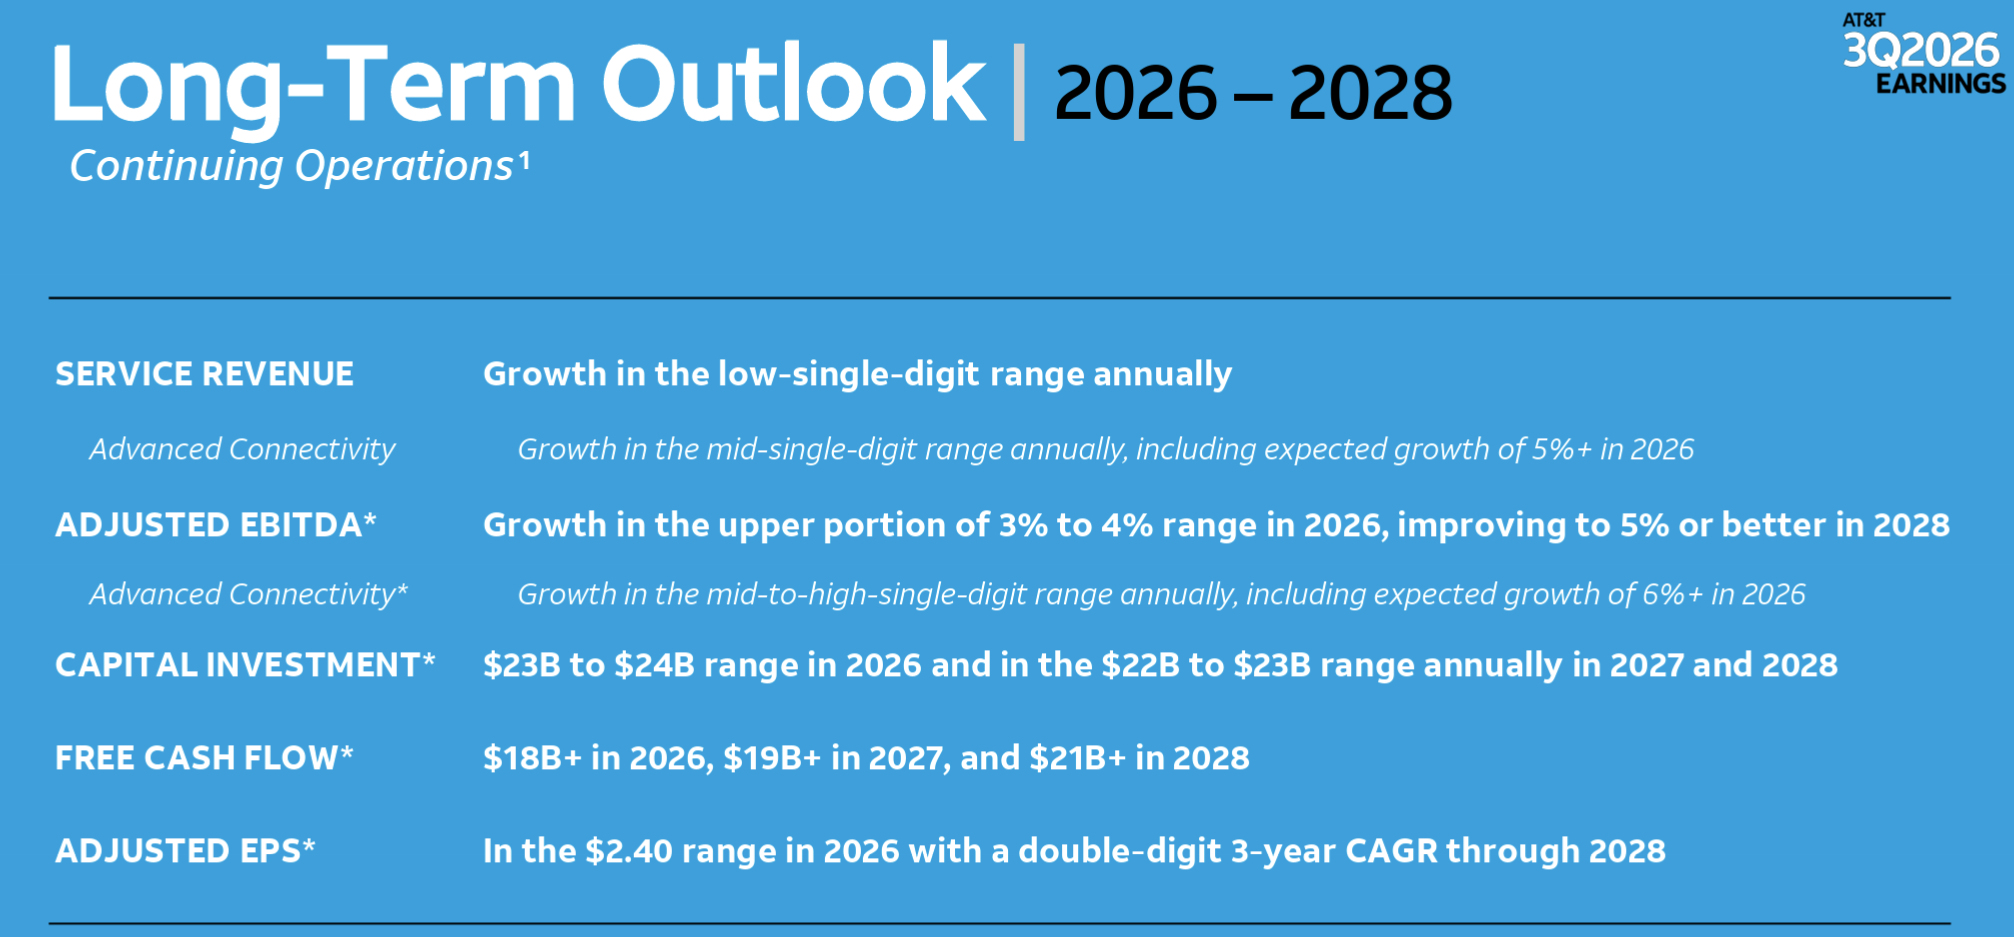
- Service Revenue Growth(サービス売上成長率):low-single-digit range annually(年間一桁台前半)
- Advanced Connectivity(アドバンスト・コネクティビティ): mid-single-digit range annually(年間一桁台半ば)、2026年は5%の成長率
- Adjusted EBITDA(調整後EBITDA):2026年は3~4%、2028年には5%あるいはそれ以上に改善
- Advanced Connectivity(アドバンスト・コネクティビティ): mid-to-high-single-digit range annually(年間一桁台半ばから後半)、2026年は6%の成長率
- Capital Investment(設備投資):2026年は230億~240億ドル、2027年及び2028年は年間220億~230億ドル(前回は年間230億~240億ドル)
- Free Cash Flow: 2026年は180億ドル、2027年は190億ドル、2028年は210億ドル
- Adjusted EPS(調整後EPS):2026年は2.40ドル、2028年までの3年間で2桁のCAGR(Compound Annual Growth Rate:年平均成長率)(前回は2026年は2.25~2.35ドル)
ほとんど前回と変わっていないが、2027年と2028年の年間設備投資額がやや引き下げられ、2026年のAdjusted EPS(調整後EPS)がやや上方修正されている。
その他
その他決算及びアナリストとのカンファレンスコールで気になった点は以下の通り。
- 第3四半期決算ハイライト
- 上半期に築いた勢いを維持し、投資主導型戦略による持続的な成長を反映した力強い四半期業績を達成
- 光ファイバー、固定無線、Postpaid Phoneから100万人を超える高度な接続サービスの加入者を獲得し、100万人を超える純増を2四半期連続で達成
- 連結サービス売上が前年同期比3.8%増となり、4年以上ぶりの好業績を達成
- 調整後EBITDA成長率が5%を超え、調整後EPS成長率が20%を超えたのは2四半期連続
- 調整後EPSは0.65ドルで、2025年第3四半期の0.54ドルから20%増加
- 主に調整後EBITDAの成長と減価償却費の減少によるもの
- 第3四半期の業績には、AT&Tメキシコの売却契約に関連する26億ドルの非現金減損損失と、主に2027年の現金に影響を与える約8億ドルの従業員退職費用を含む2つの注目すべき調整が反映
- 当社の堅調な事業および財務実績は、消費者および法人向けセクターの両方における5Gおよび光ファイバーサービスのポートフォリオ全体のバランスの取れた成長を反映
- ここ数週間で米国における先進接続のリーディングプロバイダーとなるという目標をさらに推進するいくつかの契約を発表
- ブラックロック傘下のグローバル・インフラストラクチャー・パートナーズおよびCPPインベストメンツと、ギガパワーとルーメンから買収した光ファイバー資産を含む合弁事業を設立し、従来の事業地域外での光ファイバー展開を加速させる契約を発表
- 6000万以上の光ファイバー拠点に到達するという目標をサポートするために必要な光ファイバーを供給するコーニングとの複数年契約を締結
- AT&Tメキシコでのワイヤレス事業の売却契約を締結
- 効率の低い銅線ベースのレガシーサービスからの脱却に向けた取り組み
- 現在ではレガシーサービスでサポートされているお客様がいないワイヤセンターが100ヶ所以上
- 2027年末までにカリフォルニア州以外のワイヤーセンターの50%で銅線ベースのサービスを廃止し、2029年末までにほぼすべてのワイヤーセンターで廃止するという目標達成に向けて順調に進んでいる
- 第4四半期見通し
- 第4四半期中、調整後EBITDA成長はデバイスの発売サイクルの延長とファイバー市場への参入機会の拡大により、昨年と比較してマーケティング費用やその他の顧客獲得費用が増加するほか、主にレガシーセグメントに影響を与える約1億ドルの不利なベンダー紛争解決によって影響を受けると予想
- 第4四半期のフリーキャッシュフローは約60億ドルと予想(前年同期は42億ドル)
- 通期見通し
- サービス売上高は引き続き1桁台前半の成長、調整後EBITDAは3%~4%の範囲の上限付近の成長を見込んでいる
- 調整後EPSは、以前の予想である2.25~2.35ドルから2.40ドルの範囲になると予想
- 主にAT&Tメキシコの売却予定会計に関連する減価償却費の減少によるもの
- 財務関連
- 第3四半期末の純負債対調整後EBITDA比率は3.13倍で第2四半期の2.68倍から上昇
- 7月末にEchoStarから230億ドルで周波数ライセンスを購入したことによる
- 純負債対調整後EBITDA比率は、2029年中に目標である2.5倍の水準に戻ると引き続き予想
- 第3四半期には、28億ドルの自社株買いを含め、48億ドルを株主に還元
- 第3四半期末までに、今年70億ドルを超える自社株買いを実施しており、2026年には約100億ドルの自社株買いを目標としている
- 第3四半期末の純負債対調整後EBITDA比率は3.13倍で第2四半期の2.68倍から上昇
- 質疑応答
- 光ファイバーの普及率目標について(以前は40%)
- 光ファイバーの目標は普及率100%を達成することだが、そこに至るまでには少し時間がかかるかもしれない
- ある地域への投資を検討する際、私たちは最終的に普及率40%に到達できると想定して経済性分析を行い、そのレベルで十分な収益が得られないと思われる場所には投資したくはない
- 戦術とタイミングの面で、ゼロから40%まで到達するための非常にシンプルなプロセスがある
- 40~50%の範囲は少し異なり、もう少し時間がかかり、さまざまな戦術が必要で、粘り強さと一貫性が求められ、そこに到達するには、より多くの統合顧客に対して非常に成功することが非常に重要
- Starlinkの様な低軌道衛星コンステレーションを利用したモバイルサービス提供に関する大まかな考えについて
- 現在、ほとんどの既存プロバイダーが保有するインフラ上で稼働する大規模ネットワークにおいて、顧客が慣れ親しんでいるようなパフォーマンスレベルに到達するには、長年の歳月と莫大な投資が必要になるだろう
- LEO(Low Earth Orbit:低軌道)衛星技術の継続的な進歩には、サービスの拡充やコスト構造改善の観点で非常に期待している
- しかしトラフィックの98%は、すでに構築済みで機能を備えている場所で発生しており、お客様はかなり高いレベルのサービスに慣れている
- 我々は光ファイバーと堅牢な無線ネットワークの両方を備えた、業界最高水準の統合資産を保有し、今後の期待に応えられると確信している。特に上流分野においては、その期待に応えられるだろう
- ブロードバンドのARPU(1ユーザあたりの平均売上)詳細について
- 当社はバリューセグメントにおいてやや浸透率が低い状況にあり、これは無線事業と固定事業の両方に当てはまるが、それぞれのセグメントにおいて、適切な価格帯で事業を展開したいだけ
- 現在、当社はコンバージェンスに関する整理作業を行い、さらに多くの世帯を獲得しようとしており、その結果、平均ARPUが若干低下するだろう
- 強調したいのは、サービス売上が大きく伸び、顧客アカウント数も大幅に増加しているという事実
- 初期段階でよりコストパフォーマンスの高い価格帯で顧客を獲得し、固定無線と同等の価格帯でより高性能な製品を提供することでARPUは長期的に見て安定すると予想している
- 2027年、2028年の設備投資見通しを下方修正した点について
- (2027、2028年の)設備投資は年間で約10億ドル減少すると発表した
- そのうち3億ドルから4億ドルはAT&Tメキシコのワイヤレス設備投資で、残りは効率化によるもの
- ただ全体的なキャッシュフローの観点から考えると、AT&Tメキシコの不在はおそらく年間4億ドルから5億ドルの損失になる
- 小規模な独立系光ファイバー構築業者の中には経営難に陥っているところもある点を踏まえて光ファイバー主導の戦略の現状について
- 一部の人々はこの分野に参入する際に、小さな光ファイバー網を構築すれば、大都市圏で規模を拡大することなく成功できると誤解していたが、実際には、それは非常に難しいこと
- 我々は現在の投資水準に満足している
- インフラが当社の基準や慣行に合致した形で構築されており、長期的に効果的に運用できると確信できる場合、そして価格が適正であれば、適切な地域で事業規模を拡大するという当社の見解に合致する限り、事業領域をさらに拡大することに興味はあるが、ただ単に事業領域を拡大するためだけに、事業領域を買収するつもりはない
- 光ファイバーのARPU見通しについて
- 第4四半期は第3四半期と同程度の減少率になると予想。これは前期比で若干の減速を意味する
- しかし過去3年間における当社の成長の大部分は、価格ではなく顧客数の増加によってもたらされるという見通しを引き続き予想している
- したがって全体としてこの期間のARPUは比較的安定していると引き続き予想
- 光ファイバーの普及率目標について(以前は40%)
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2026年第3四半期の総売上高(Total Operating Revenues)は323億2200万ドルで、市場予想の316億8000万ドルを上回っている
- 2026年第3四半期の調整後一株当たり利益(Adjusted EPS)は0.65ドルで、市場予想の0.60ドルを上回っている
- 2026年第3四半期の月額料金を支払う携帯電話契約数(Postpaid phone)は37万9000純増で、市場予想の37万9300増をやや下回っている
となっている。
まとめ
上記の様な決算結果を受けてAT&T株は
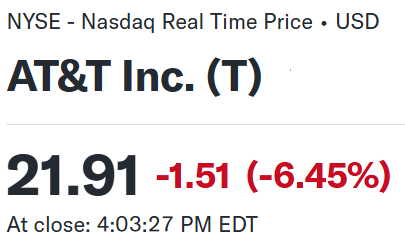
前日比6.45%の大幅下落。同日の米国市場が
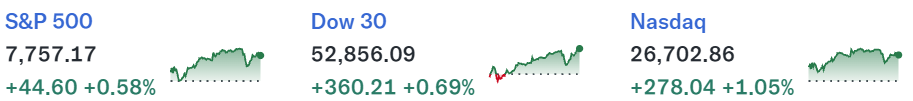
ハイテク銘柄を中心に上昇していることを考えると、AT&Tの下落幅はかなり大きい。
売上、EPSは市場予想を上回ったものの、Postpaid phone純増が市場予想に届かず、解約率も上昇したこと、光ファイバーのARPUが減少し第4四半期も軟調が見込まれることが嫌忌されたのだろう。また前日の米国市場閉場後に決算を発表したStarlinkを傘下に持つSpaceXが上場企業として初の黒字を計上し7.78%の上昇となったことも影響しているかもしれない。
ちなみに米通信大手のベライゾン(VZ)、Tモバイル(TMUS)も
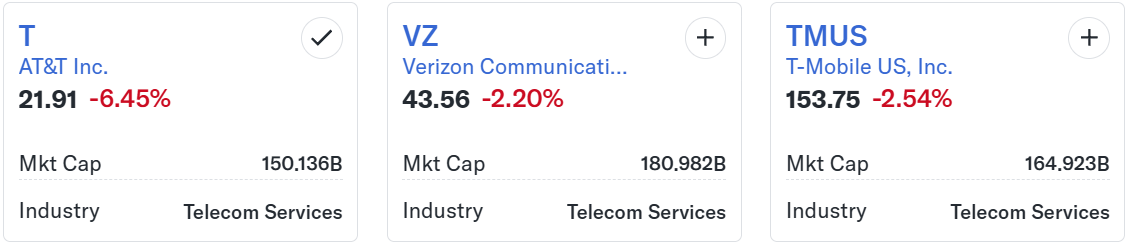
2%を超える下落となっているが、AT&Tの下落に引っ張られた側面は大きいだろう。
決算日を含めた年初来のAT&T株の推移を市場(S&P 500)と比べると
X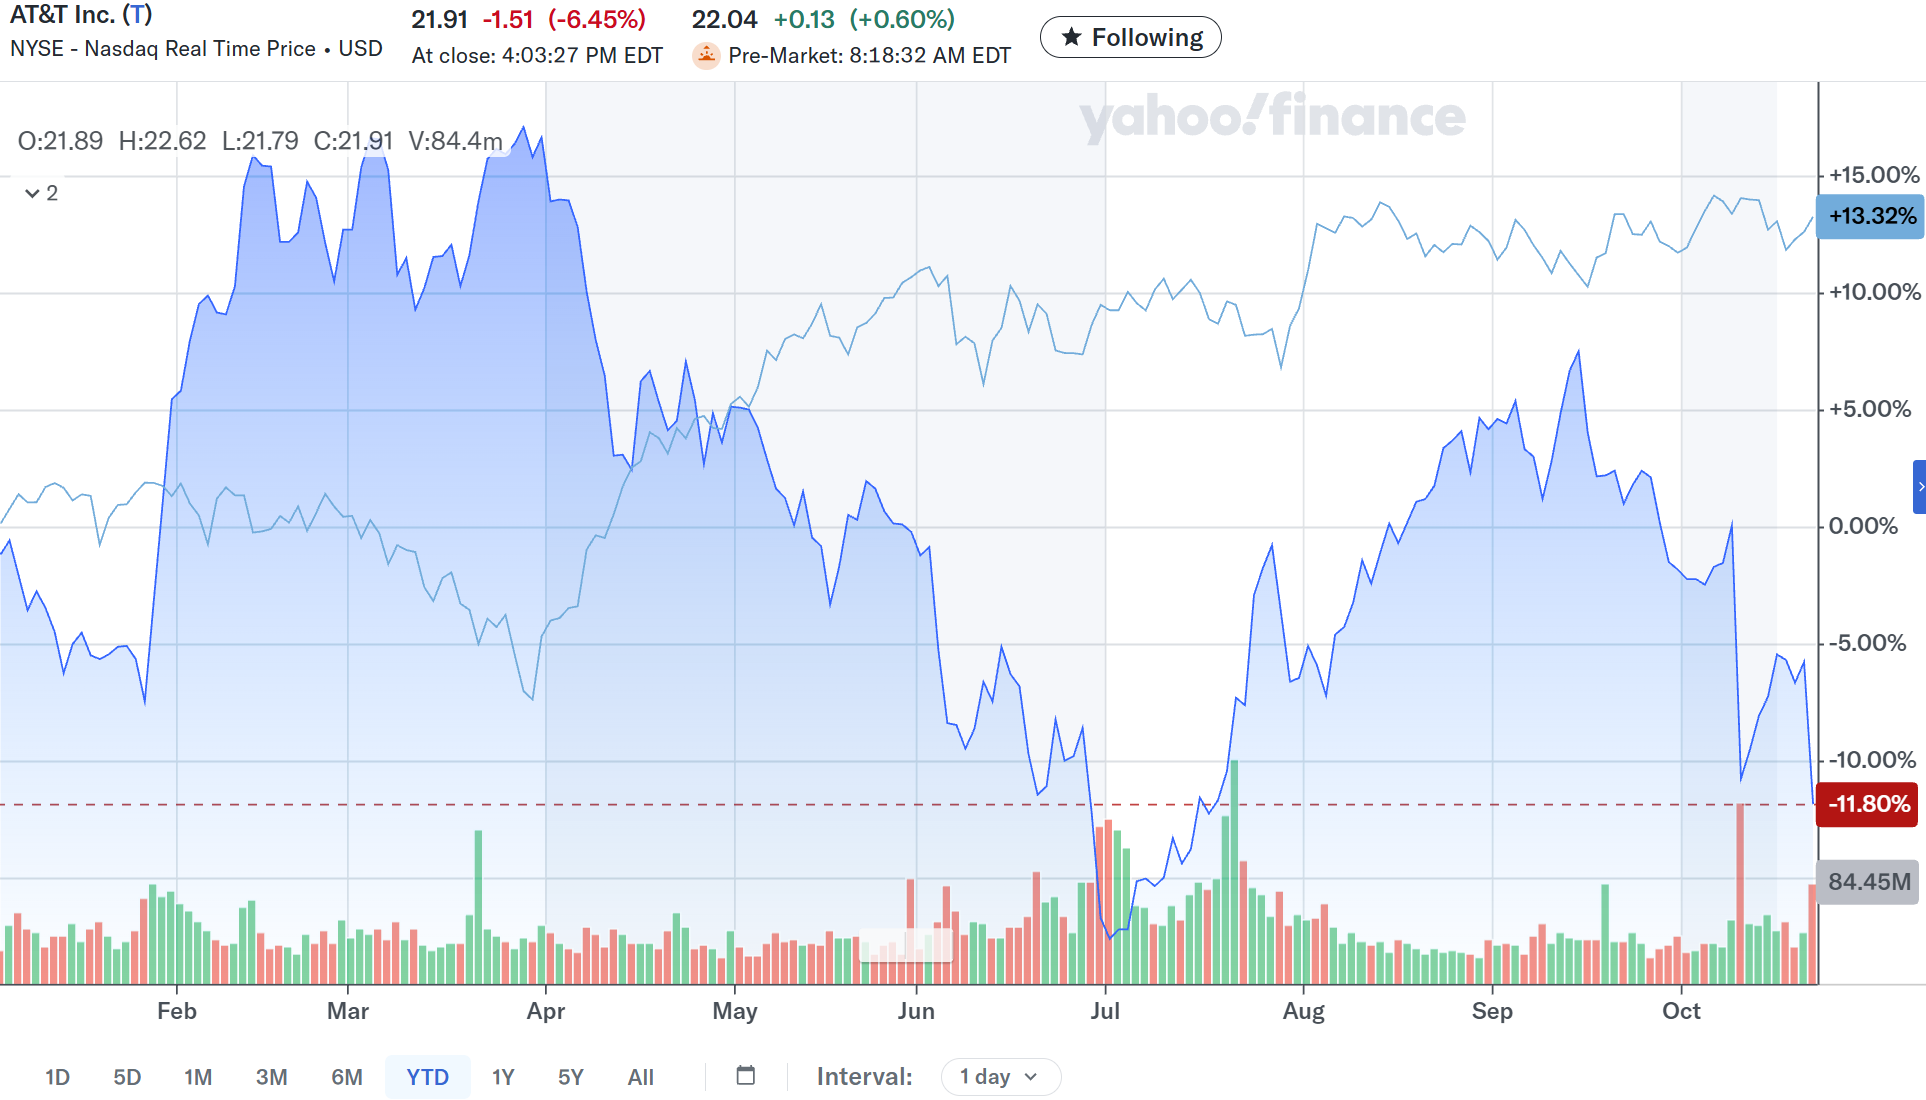
前回決算以降の動きについては冒頭に挙げた通りだが、今回の決算を受けて10月のSpaceXの発表による急落から回復している様に見えた株価が、再び急落となりSpaceXの発表時に下落した水準を下回ってしまった。
今後のAT&T株だが、決算内容自体はそこまで悪いとは思われないものの、決算を受けて大きく下落したことを考えると先行きは厳しそうだ。まずはAT&T株自体が決算後数日どの様な動きをするのか(悪材料は織り込まれたのか)に注目したい。そして同業他社であるベライゾン、Tモバイルが来週に決算発表を控えているので、それらの内容次第では更なる下落も覚悟しておいた方がいいだろう。