はじめに
2026年10月20日(火)には自分の所有銘柄であるGEエアロスペース(GE)の2026年第2四半期決算発表があった。
前回2026年7月の第2四半期決算時は市場予想を上回る売上高、EPSに加え、通期見通し引き上げのだが、決算前から中東情勢の悪化に伴うジェット燃料の高騰などでエンジンを供給しているGEエアロスペース株は下落傾向にあり、好決算にもかかわらず懸念を払拭するには至らず4.06%の下落。その際には
「今後のGEエアロスペース株だが、決算前の下落傾向が今回第2四半期決算の好結果にもかからわず下げ止まらず、決算後数日も下落傾向が止まらないことを考えると期待出来そうにはない。どこで下げ止まるかが注目されるが、中東情勢が落ち着くまでは下落傾向が続く可能性も拭えない。不透明な中東情勢も相まって、しばらくは我慢の時が続きそうだ。」
と書いていた。
その後も上述の状況は変わっておらず、航空需要の減少懸念も相まって(9月中旬に最高財務責任者(CFO) のRahul Ghai氏がMorgan Stanley Laguna conferenceで、7月と8月の航空需要は鈍化したと発言している)下落傾向が続いている印象がある(また期間中にJefferies、Wells Fargoなどのアナリストが目標株価の引き下げをしている)。またソフトウェアを提供しているボーイング737MAX型機の不具合も記憶に新しい(大きな問題ではないことが10月2日にFAAに確認されたが、修正作業は必要)。
そんな状況の中で今回の決算内容及びそれを受けてGEエアロスペース株はどうなったのか、以下に確認して整理しておく。
2026年第3四半期GEエアロスペース決算概要
以下の内容は、GEエアロスペースの企業サイトより引用・抜粋。
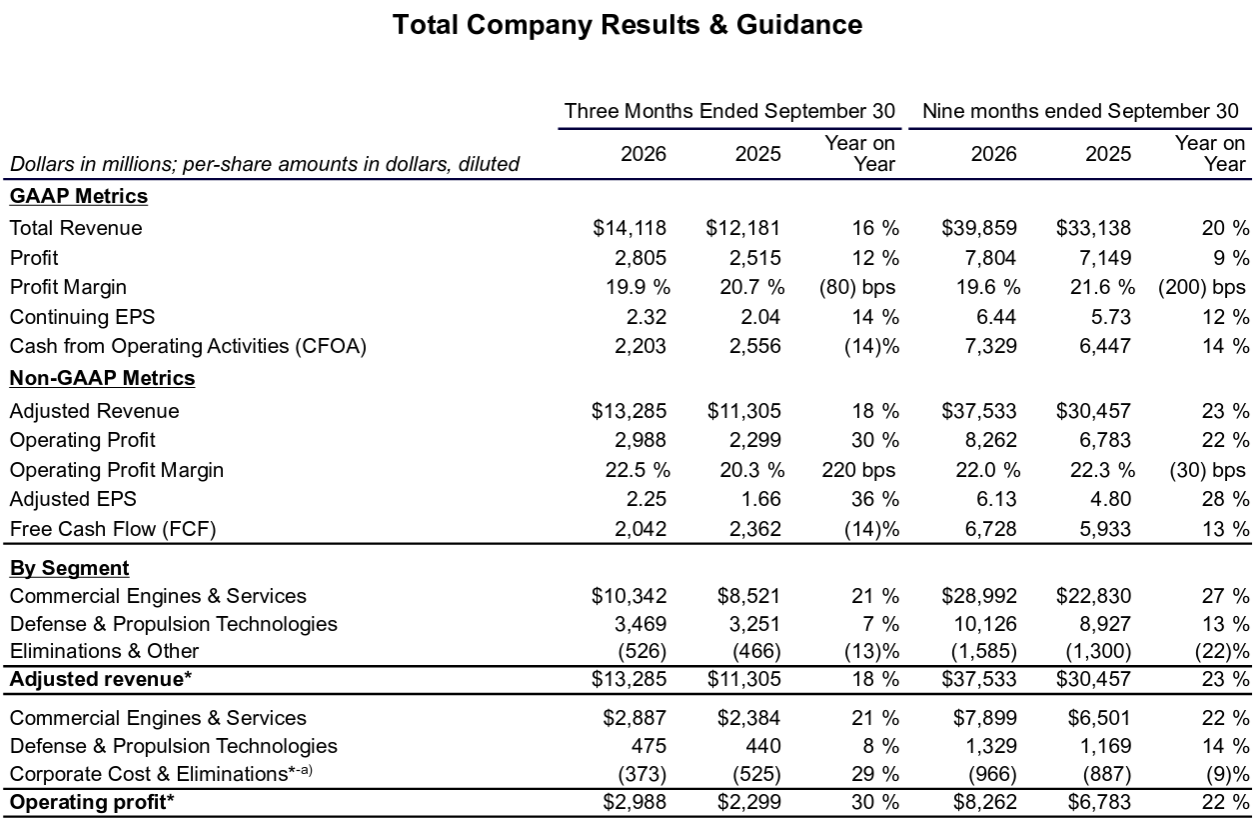
- 2026年第3四半期の総売上高(Total Revenues)は141億1800万ドル、前年同期は121億8100万ドルで前年同期比16%の増加
- 2026年第3四半期の調整後売上高(Adjusted Revenues)は132億8500万ドル、前年同期は113億500万ドルで前年同期比21%の増加
- 2026年第3四半期の調整後一株あたり利益(Adjusted EPS)は2.25ドル、前年同期は1.66ドルで前年同期比36%の増加
- 2026年第3四半期のフリーキャッシュフロー(純現金収支・Free Cash Flow)は20億4200万ドル、前年同期は23億6200万ドルで前年同期比14%の減少
事業部別業績
【Commercial Engines & Services(CES:商用エンジン及びサービス)】
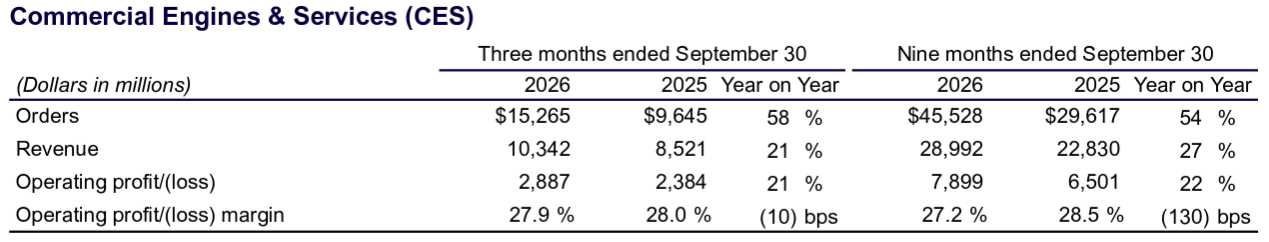
- 受注(Orders):152億6500万ドルで前年同期比58%増加
- 売上(Revenue):103億4200万ドルで前年同期比21%増加
- 収益(Operating Profit/(Loss)):28億8700万ドルで前年同期比21%増加
- マージン(Operating Profit/(Loss) Margin):27.9%で前年同期は28.0%
【Defense & Propulsion Technologies(DPT:防衛及び推進技術)】
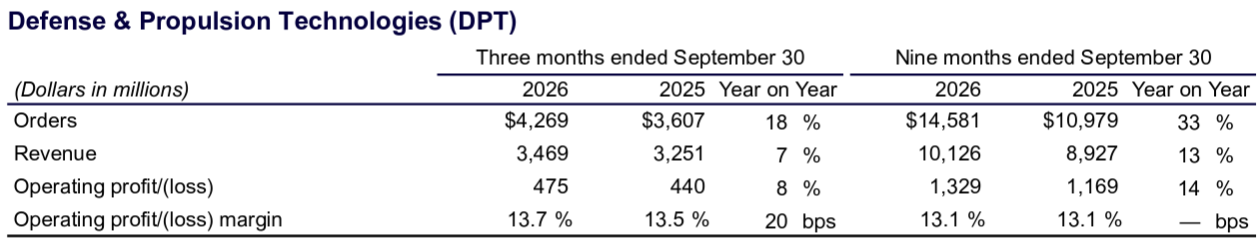
- 受注(Orders):42億6900万ドルで前年同期比18%増加
- 売上(Revenue):34億6900万ドルで前年同期比7%増加
- 収益(Operating Profit/(Loss)):4億7500万ドルで前年同期比8%増加
- マージン(Operating Profit/(Loss) Margin):13.7%で前年同期は13.5%
2026年通期見通し
2026年通期見通しは以下の通り。
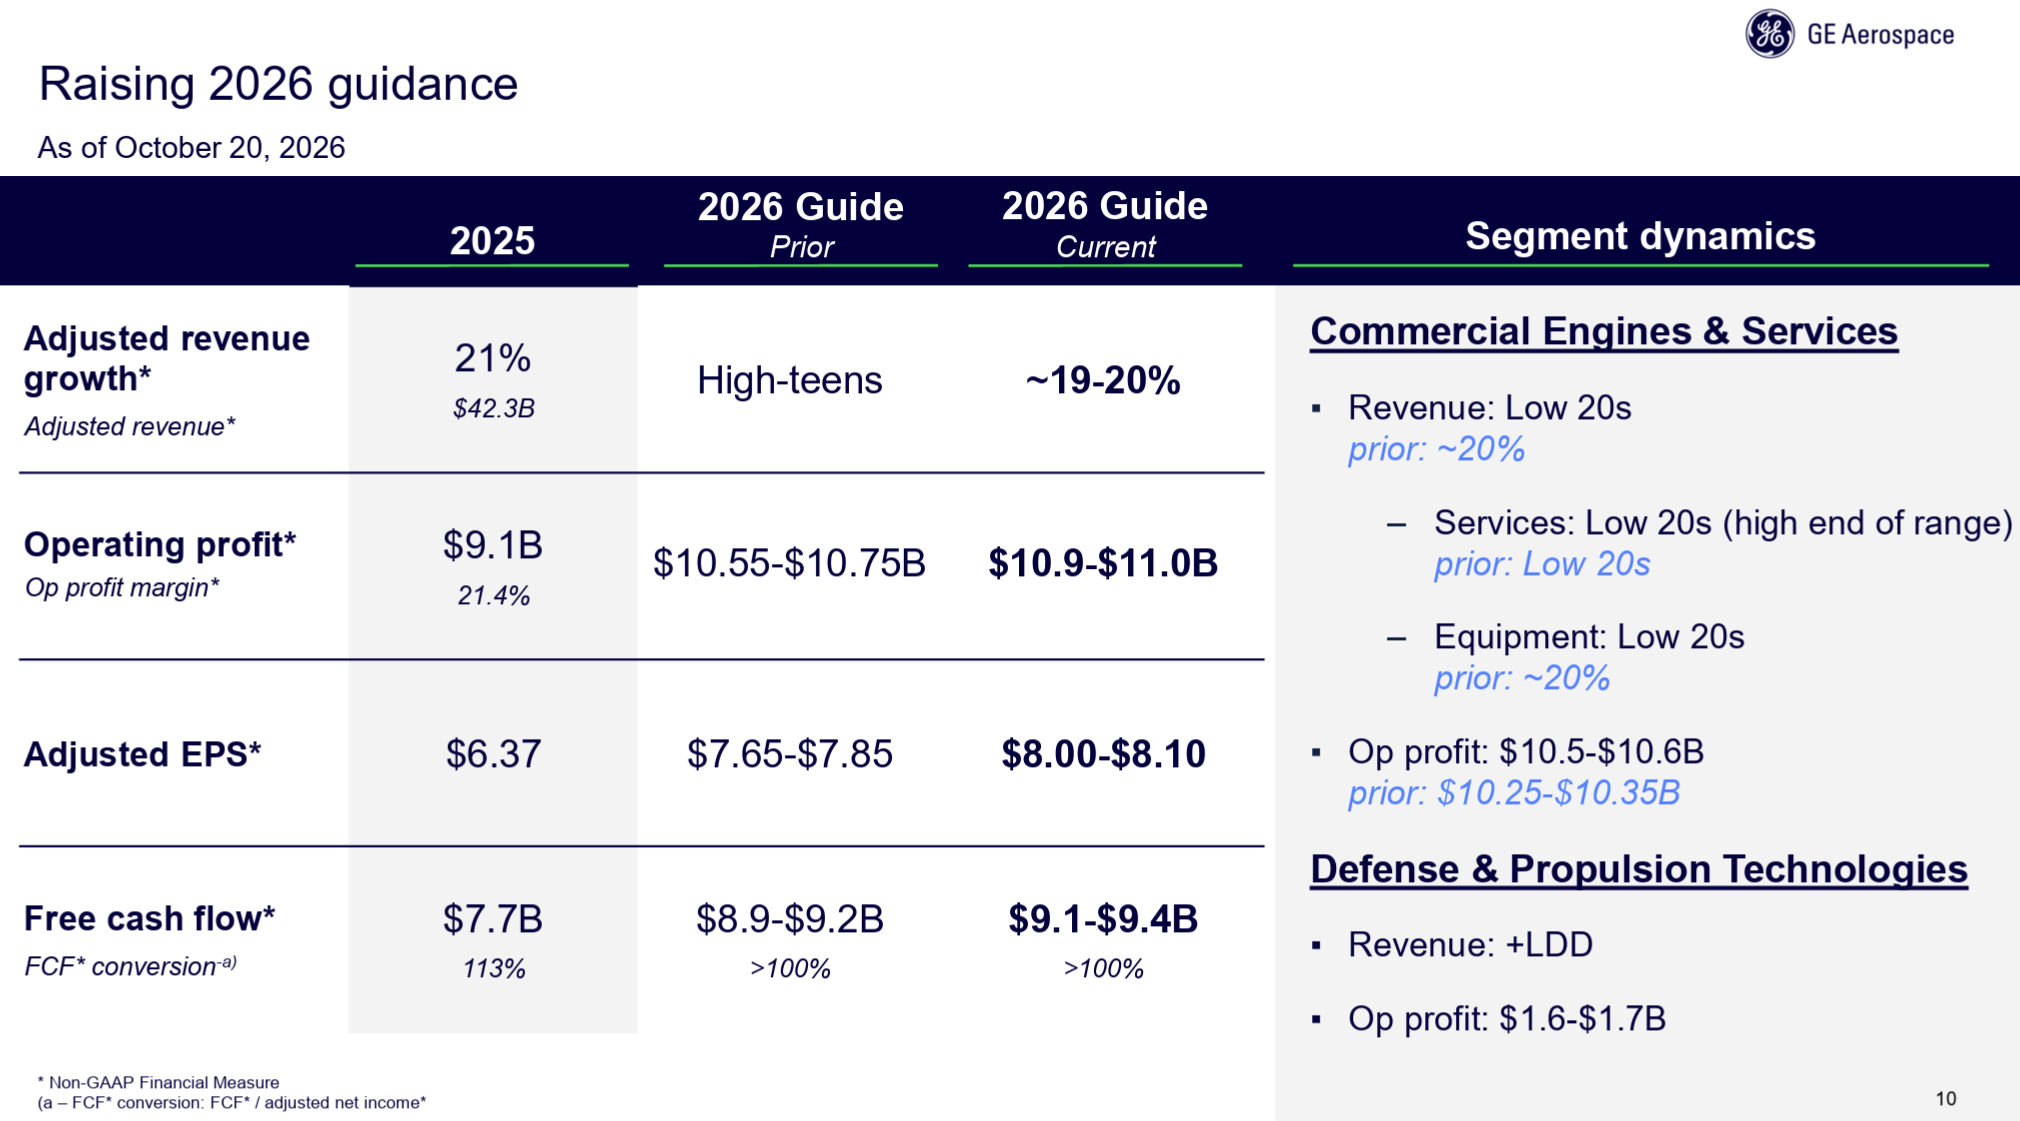
- 調整後売上成長率(Adj. revenue growth):19~20%(前回の10%台後半(High-teens)から上方修正)
- 営業利益(Operating profits):109億~110億ドル(前回の105億5000万~107億5000万ドルから上方修正)
- 調整後EPS(Adjusted EPS):8.00~8.10ドル(前回の7.65~7.85ドルから上方修正)
- Free cash flow:91億~94億ドル(前回の89億~92億ドルから上方修正)
その他
その他決算発表及びアナリストとのカンファレンスコールで気になった点は以下の通り。
- ダイナミックな環境下でも事業全体で需要は堅調に推移
- 第3四半期の受注は49%増加し、商用エンジン及びサービス(CES)が58%増加して牽引
- 商用サービス部門は引き続き好調で、第3四半期の受注は23%、年初来では30%増加
- 1700億ドルを超える受注残高と合わせて、2026年を終えるのに十分な態勢が整っており、2027年にはサービス部門が10%台前半の成長を遂げると予想
- ファーンボロー航空ショー(2026年7月)では1800基を超えるエンジンの契約締結を発表
- その中には、インディゴ航空との同社のA320neo航空機に搭載する1000基以上のLEAP-1Aエンジンに関する過去最大のLEAP契約も含まれている
- 先週、トルコ航空との同社の737MAX機に搭載する300基以上のLEAP-1Bエンジンに関する契約と、同社の600基を超えるLEAP-1Bエンジン全機に対する長期サービス契約を発表
- 第3四半期は好調な業績を達成
- 当四半期の会社全体の売上高は18%増加
- CESは21%、防衛及び推進技術(DPT)は7%増加
- 営業利益は30%増加し、利益率は前年同期比220ベーシスポイント上昇の22.5%
- EPSは36%増加し、20億ドルを超えるフリーキャッシュフローを創出
- これらの結果は、FLIGHT DECK Fundamentals(GEエアロスペース独自のオペレーティング・モデル)が継続的な生産の勢いを牽引する効果を反映しており、年初来の商用サービス収益とエンジン納入総数はいずれも20%以上増加
- 当四半期の会社全体の売上高は18%増加
- CES
- 第3四半期の受注は58%増加
- サービス受注は前年同期比23%増加、前期比では約3億ドル増加
- スペアパーツ受注はCFM56の好調が継続するなどサービス全体の伸びよりも速いペースで増加し、機器の受注は3倍以上に増加
- 売上高は21%増加
- サービスは17%増加
- オーバーホールによる売上高は12%増加
- 売上高は大きく伸びたが、スペアパーツの遅延は前期比で増加し、根底にある強い需要を反映
- 第3四半期の受注は58%増加
- 研究・開発
- ミッションクリティカルな鋳造品の生産能力を拡大するため最近発表した Consolidated Precision Products (CPP) の買収契約(2026年9月発表)により、顧客のニーズを満たすための投資に引き続き注力
- 同時に年間30億ドルを超える研究開発費で、現在及び将来の技術を進歩させている
- 通期見通し
- 当社の業績の強さと第4四半期の予想を合わせて、2026年のガイダンスを引き上げ
- 質疑応答
- CESの成長見通しについて
- 間違いなくダイナミックな変化が起きている
- 燃料価格の高騰というプレッシャーの中で事業を展開しているお客様を支援するため、耐久性の向上、所有コストの削減、納入の改善だけでなくターンアラウンドタイムの短縮にも取り組んでおり、運用面でできることはたくさんある
- 航空会社が今後数ヶ月だけでなく、現在の圧力のもう一方の側面に向けてどのように準備しているかを示すものとして、当社の整備工場に関して見られる駐機場は年初から20%増加
- 当社の事業と全体的な成長アルゴリズムを見ると、インストールベースにおいて低~中程度の1桁台の成長を実現できる体制が整っていると確信
- LEAPとGEnxは今後5年間でほぼ倍増すると見込んでおり、加えて機材の老朽化に伴う作業範囲の拡大、価格面での優位性、航空会社がこの状況の先を見据えて準備を進めていることも相まって、当社は非常に有利な立場にある
- これが2026年のガイダンスの上方修正の背景であり、2027年についても同様の見解
- 主要な圧力要因を軽視しているわけではなく、今後そうしたプレッシャーが多少現れる可能性はあるが、航空会社がこの難局を乗り越えられるよう、できる限りのサポートを行っていく
- ワイドボディ機のエンジン整備状況について
- GEnxのGE90を見ると、年間を通して廃棄台数は一桁台にとどまっており、非常に好調な機体稼働率
- 退役機数も大幅に増加し、これが整備工場への入庫需要好調につながっている
- LEAP出荷は前年比で40%増加し、作業範囲は拡大しているが、まだ初期段階
- 延滞金の増加とマクロ経済情勢がCESサービスに与える影響について
- 資材の入手可能性は改善し続けているが、延滞はわずかに増加
- 今後、遅延がより頻繁に発生するのはスペアパーツの部分と考えられるが、運用面で遅延を減らすことに引き続き注力していきたい
- バックログを増やしつつ、同時に遅延を減らすことができれば、顧客の期待により合致するが、やるべきことはまだある
- ワイドボディ機向けエンジン販売の状況について
- GE9X
- ご存知の通り777Xの唯一の供給元
- 現在1300基を超えるエンジンの受注があり、航空会社のお客様からは、この航空機を気に入ってくださり、認証取得と納入を心待ちにしているという声が寄せられている
- (2026年初のテストで不具合があり再設計した)ミッドシールに関しては、8月から改良型ミッドシールを搭載したエンジンをボーイングに納入している
- これは生産だけでなく納入も開始し、改良型ミッドシールの認証取得に向けて懸命に取り組んでいるという当社の自信の究極の証拠だと思う
- 年末までに認証取得を目指しているが、もちろんFAAの承認が必要
- GEnx
- 納入は前年同期比で2倍以上、年初来で60%以上増加
- 当四半期にボーイングに50基以上のエンジンを納入し、ボーイングへの納入数は7月、8月、9月と四半期を通して増加し続けた
- 9月に達成したペースで安定させるには、ボーイングが将来必要とするサプライチェーン全体と同様に、明らかにまだやるべきことがたくさんあるが、第3四半期と年初来の成長が見られたのは良いこと
- ボーイングが以前にも述べたように我々は納入ペースを遅らせていないが、ボーイングは30セット以上のエンジンを機体搭載済みまたは未搭載の状態で保有しており、エンジンの納入ペースが航空機の納入ペースを上回っているため、ボーイング社のエンジン在庫数はここ数ヶ月で増加している
- GE9X
- 今後の見通しの詳細について
- 2026年には2028年のキャッシュフロー見通しを上回り、利益見通しも2028年にほぼ達成できる見込み
- 2027年の見通し詳細は来年1月の決算発表で明らかにするが、現時点では以下の点を想定している
- 景気循環の現状と環境を考慮すると、CESの来年は10%台前半と見込んでおり、ある程度の保守的な姿勢を反映
- DPTは来年は1桁台後半の成長見込み
- 利益動向について重要なのは、2026年のより高いサービス成長率からの10%台前半の落ち込み予想
- 10%台前半の成長率で約35億ドルから40億ドルの売上増が見込まれ、サービスマージンは横ばいになると予想
- GE9Xに関してはボーイングに出荷するエンジンの数が今年よりも増加し、2025年から2026年にかけて大幅に低下したユニットあたりのコストは2027年に入ってさらに段階的に低下すると予想
- しかし販売量の増加とコストによる部分的な相殺を合わせると、GE9Xの損失は2026年と比較して2027年には前年比でさらに約3億ドルの逆風になると考えている
- CESの成長見通しについて
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2026年第3四半期の調整後売上高(Adjusted Revenues)は132億8500万ドル、市場予想の128億7400万ドルを上回っている
- 2026年第3四半期の調整後一株あたり利益(Adjusted EPS)は2.25ドル、市場予想の2.01ドルを上回っている
となっている。
まとめ
上記の様な決算を受けてGEエアロスペースの株価は
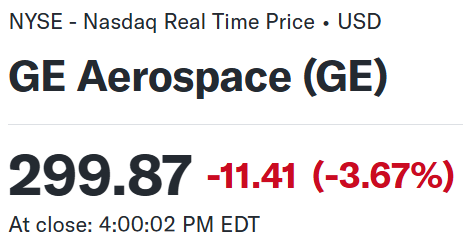
前日比3.67%の下落。同日の米国市場が
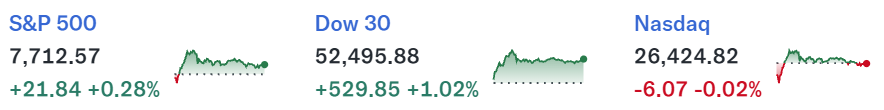
ハイテク銘柄は軟調だったもののヘルスケアがS&P主要セクターで最も上昇(2.3%)し、ダウ工業平均に複数のヘルスケア銘柄(アムジェン、メルク、ユナイテッドヘルス・グループ、ジョンソン・エンド・ジョンソン)が入っており、それらの比重も大きいこともあって、ダウ工業平均は上昇していのと比べると、GEエアロスペースの下落幅はかなり大きい。
市場予想を上回る売上、EPSで通期見通しも引き上げたのだが、その引き上げた通期見通しから逆算した第4四半期のEPSが1.87~1.97ドルにとどまり、市場予想の2.04ドルに届かなかったことが下落につながったと思われる。また来年予想されるGE9Xの逆風3億ドルや、サービスマージン横ばい見込みも影響しただろう。
決算日を含めた年初来のGE株の推移を市場(S&P 500)と比べてみると
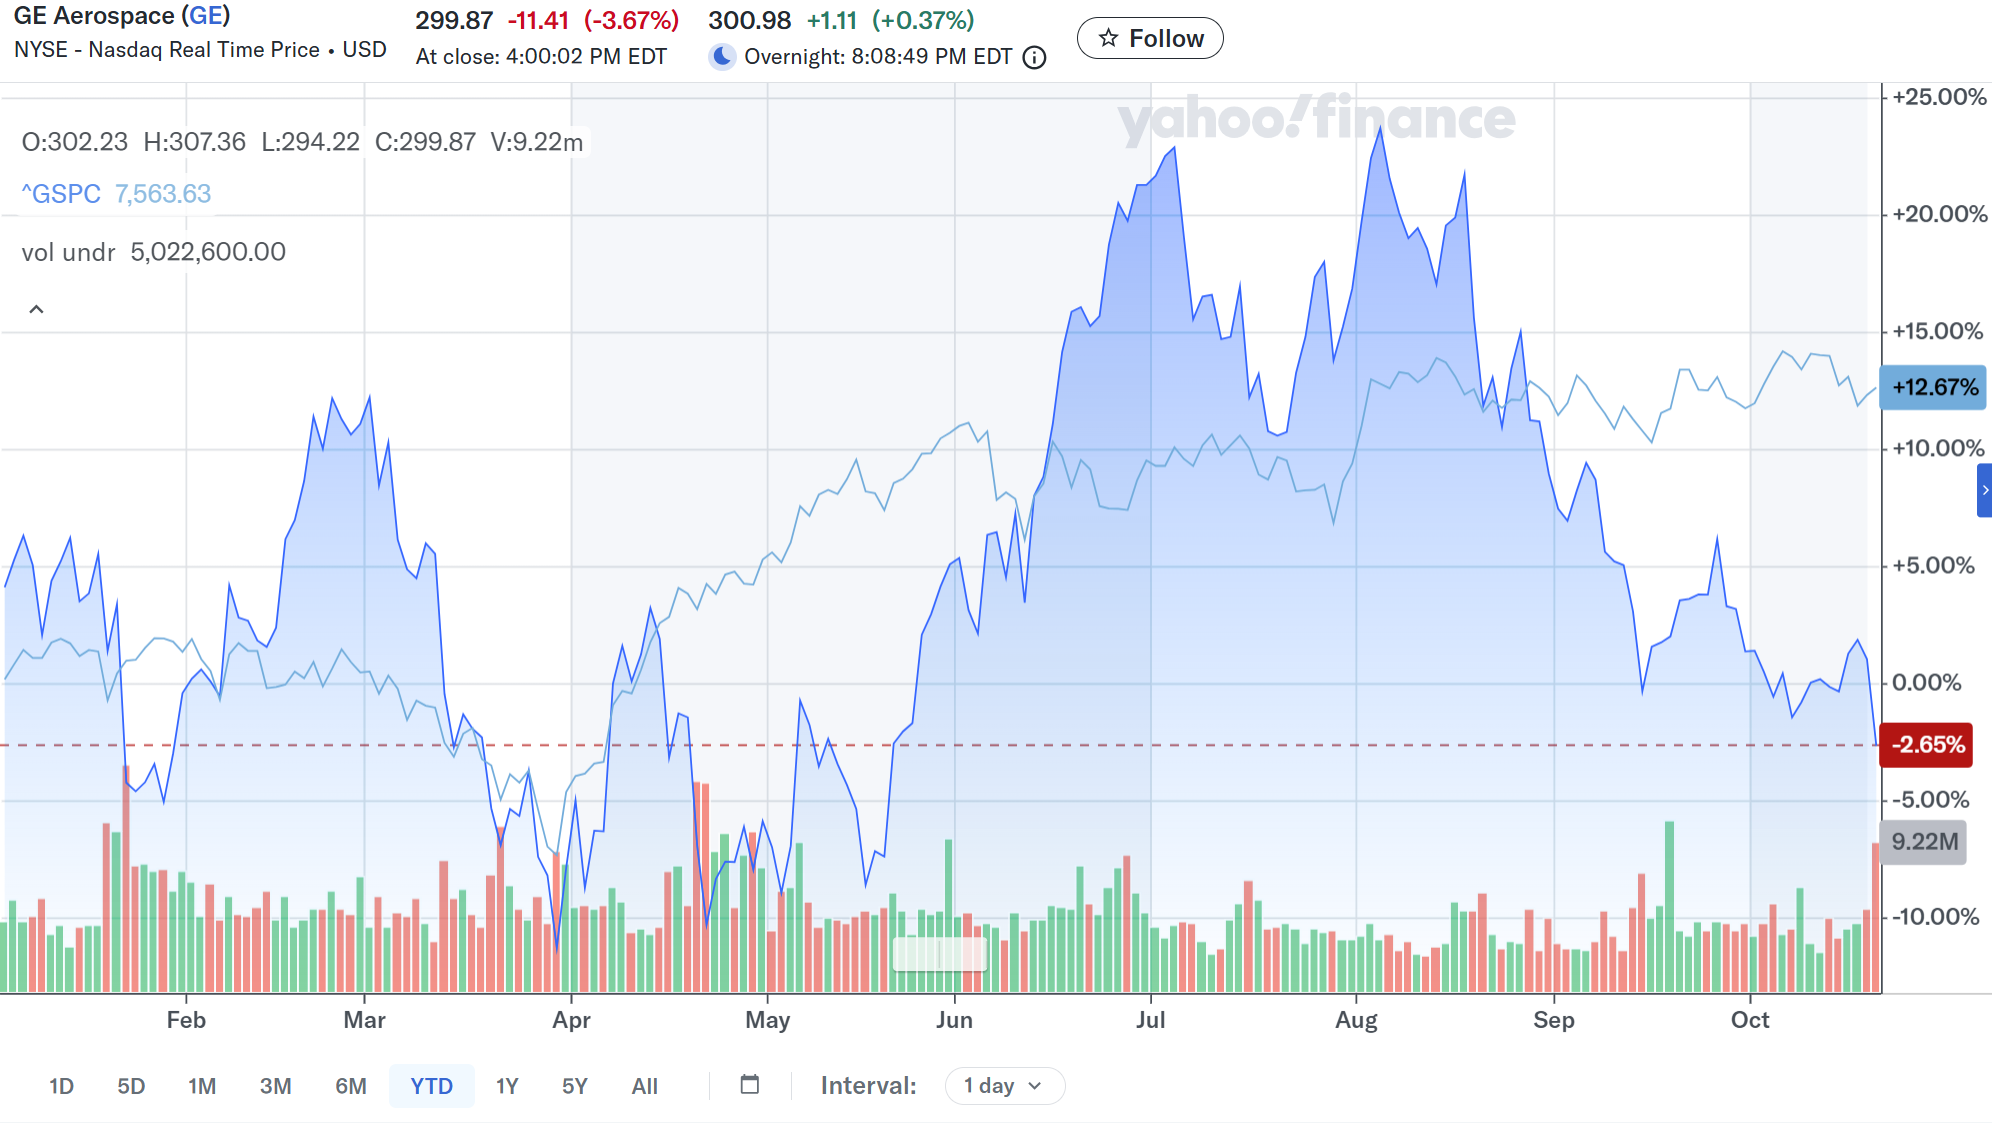
前回第2四半期決算を受けた下落傾向が数日続いた後は上昇傾向に転じたものの長くは続かず、冒頭に書いた印象の通り8月からは下落傾向。そしてここ最近やや下げ止まった感もあったのだが、今回決算を受けて大きく下落してしまっている。
今後のGEエアロスペース株だが、まずは今回決算を受けての下落が悪材料を織り込んだのか、それとも夏からの下落傾向に拍車をかけるものなのかの見極めが必要だろう。今後しばらくは株価動向に注意しておきたいが、個人的には第4四半期の弱気な予想を考慮すると下落傾向が続くのではないかと思っている。自分の見込みが外れて横ばい程度で済んでくれると有難いのだが期待薄だろう。まだまだ我慢の時が続きそうだ・・・。