はじめに
2026年11月4日(水)には自分が所有しているマクドナルド(MCD)の2026年第3四半期決算発表があった。
前回8月の第2四半期決算ではEPSは市場予想を上回ったものの、売上は市場予想に届かず、米国市場の業績が期待外れに終わったことで1.17%の上昇に留まっていた(米主要3株式指数はいずれも1.7%を超える上昇)。その際には
「今後のマクドナルド株だが、決算後の株価上昇は小幅だったこと、その後数日の株価推移で特に上昇傾向となっていない(まあ下落傾向にもなってはいないが)ことを考えると、あまり期待は出来ないだろう。何とか現在の株価水準を維持し、第2四半期を踏まえての改善策が第3四半期に効果を発揮し、決算結果に数字として表れてくれることを願いたい。」
と書いていた。
実際にはその後下落傾向となり年初来安値を更新し続ける状況が続いた。そして9月20日に投資家向け説明会(Investor Day)で新たな戦略を発表したのだが、投資対効果が不透明なこともあってさらに5%近い下落で年初来20%超の下落となってしまった。ただ10月初旬からは上昇傾向に転じて今回決算を迎えている(それでも年初来10%超の下落となっている)。
そんな状況の中、マクドナルドの今回決算そしてそれを受けての株価はどうなったのかを以下に確認し、整理しておく。
マクドナルド2026年第3四半期決算概要
以下の情報はマクドナルドの企業サイトより引用・抜粋。
- 2026年第3四半期の総売上高(Total Revenues)は71億5700万ドルで、前年同期比1%増加
- 2026年第3四半期の純利益(Net Income)は24億8600万ドルで、前年同期比9%増加
- 2026年第3四半期の総営業コスト及び経費(Total operating costs and expenses)は35億6100万ドルで、前年同期比4%減少
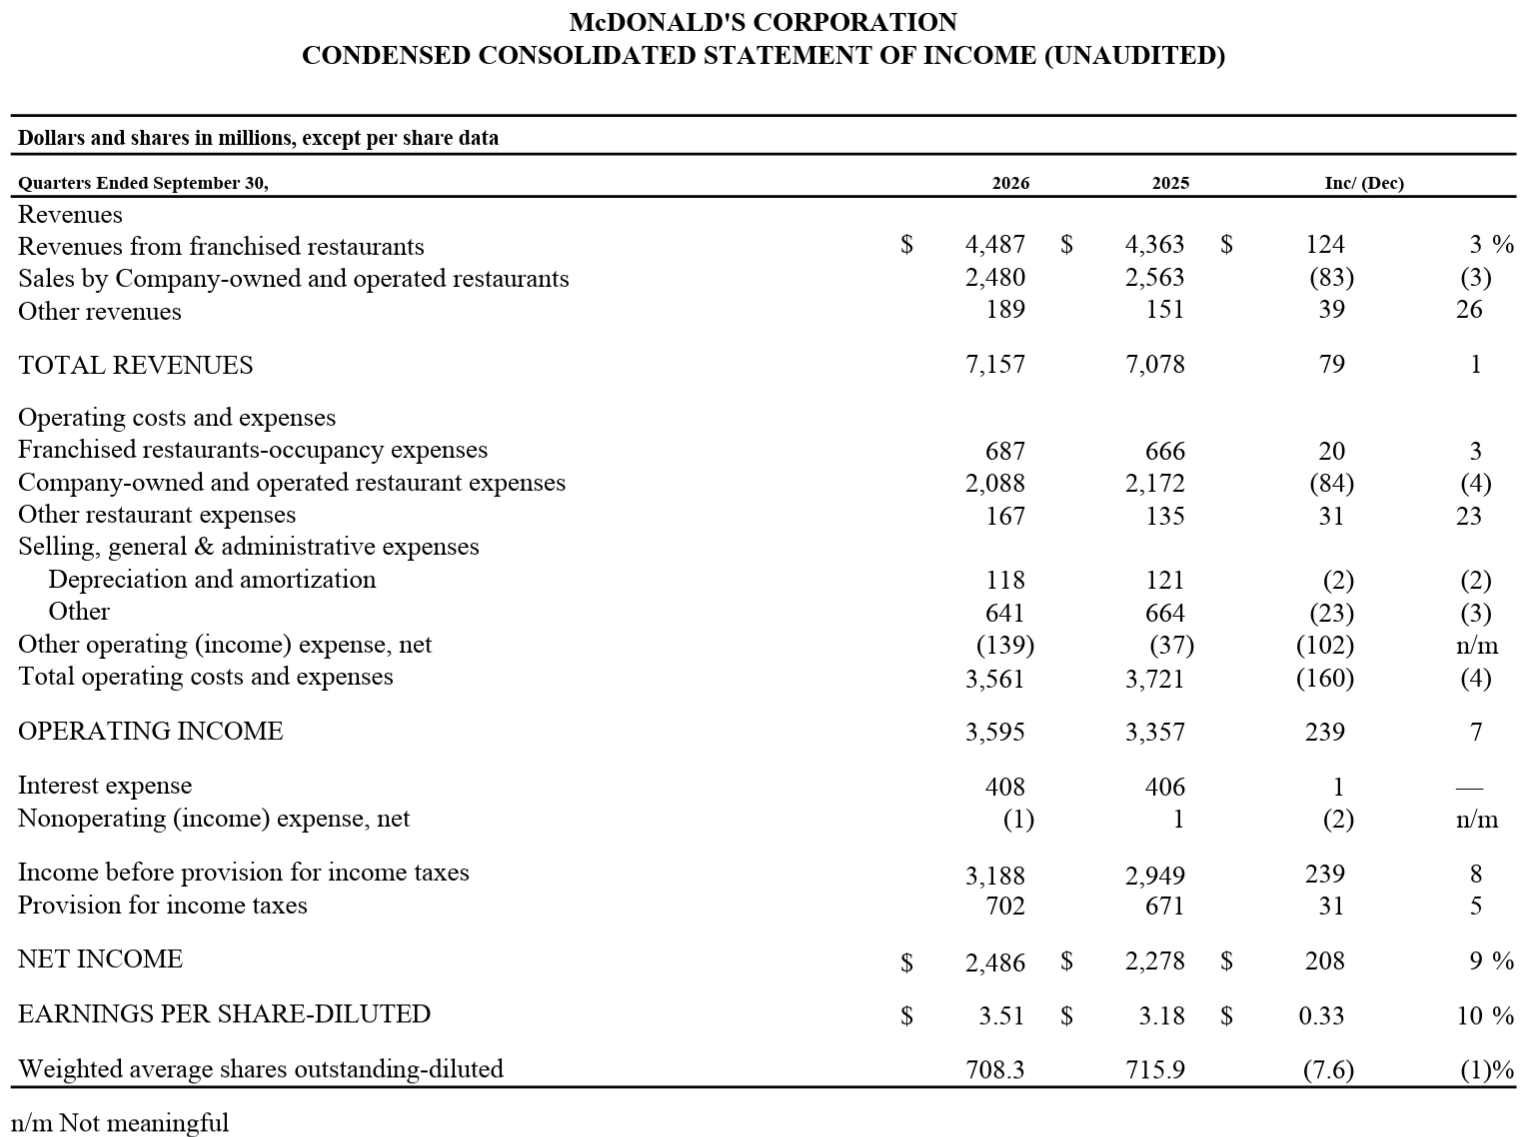
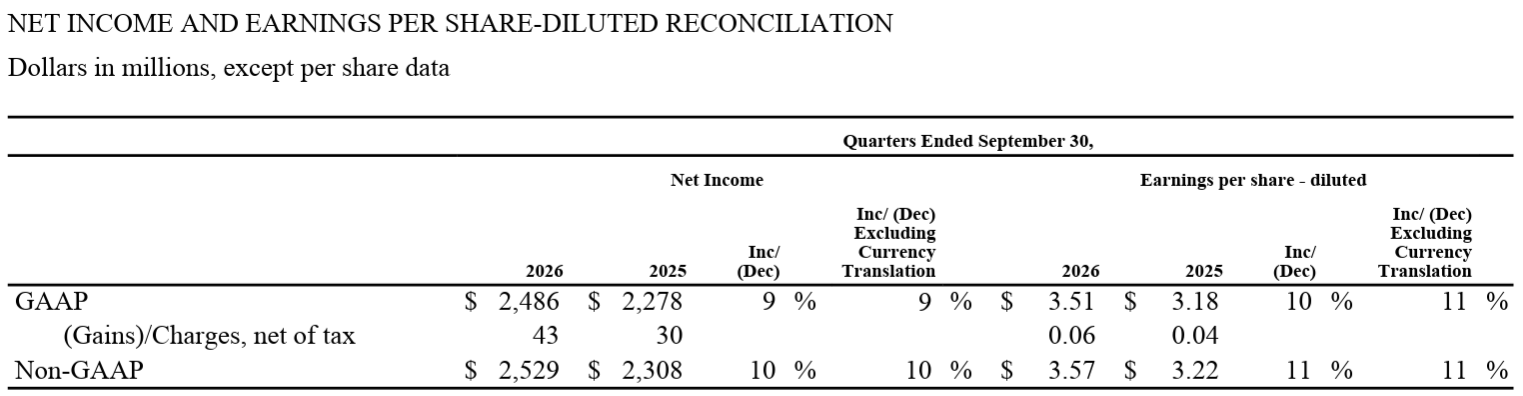
- 2026年第3四半期のGAAPベース希薄化後1株当たり利益(Earnings per share-Diluted)は3.51ドルで前年同期比10%増加(恒常為替ベースでは11%増加)。Non-GAAPベースでは3.57ドルで、前年同期比11%増加(恒常為替ベースでも11%増加)
既存店売上
2026年第3四半期の既存店売上は以下の通り。
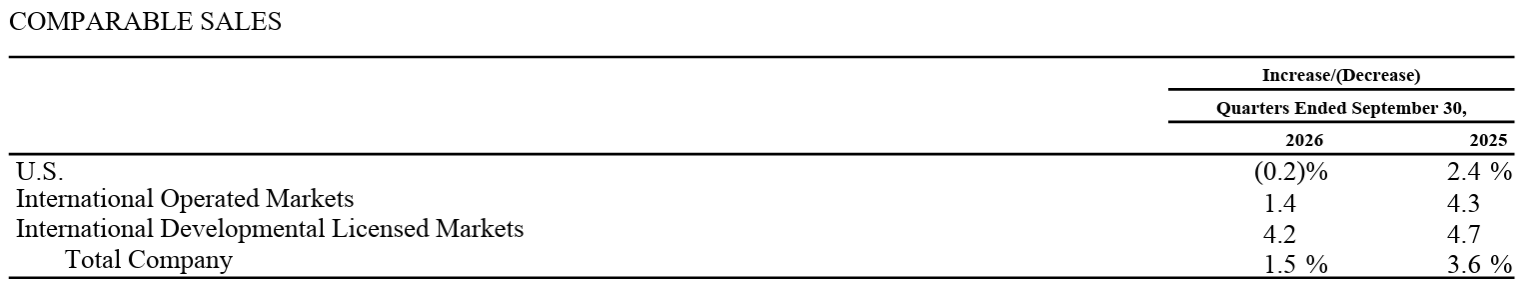
米国は前年同期比0.2%減、国際市場は1.4%増、国際ライセンス市場は4.2%増。全体では前年比1.5%増となっている。
2026年通期見通し
2026年通期の見通しは以下の通り。
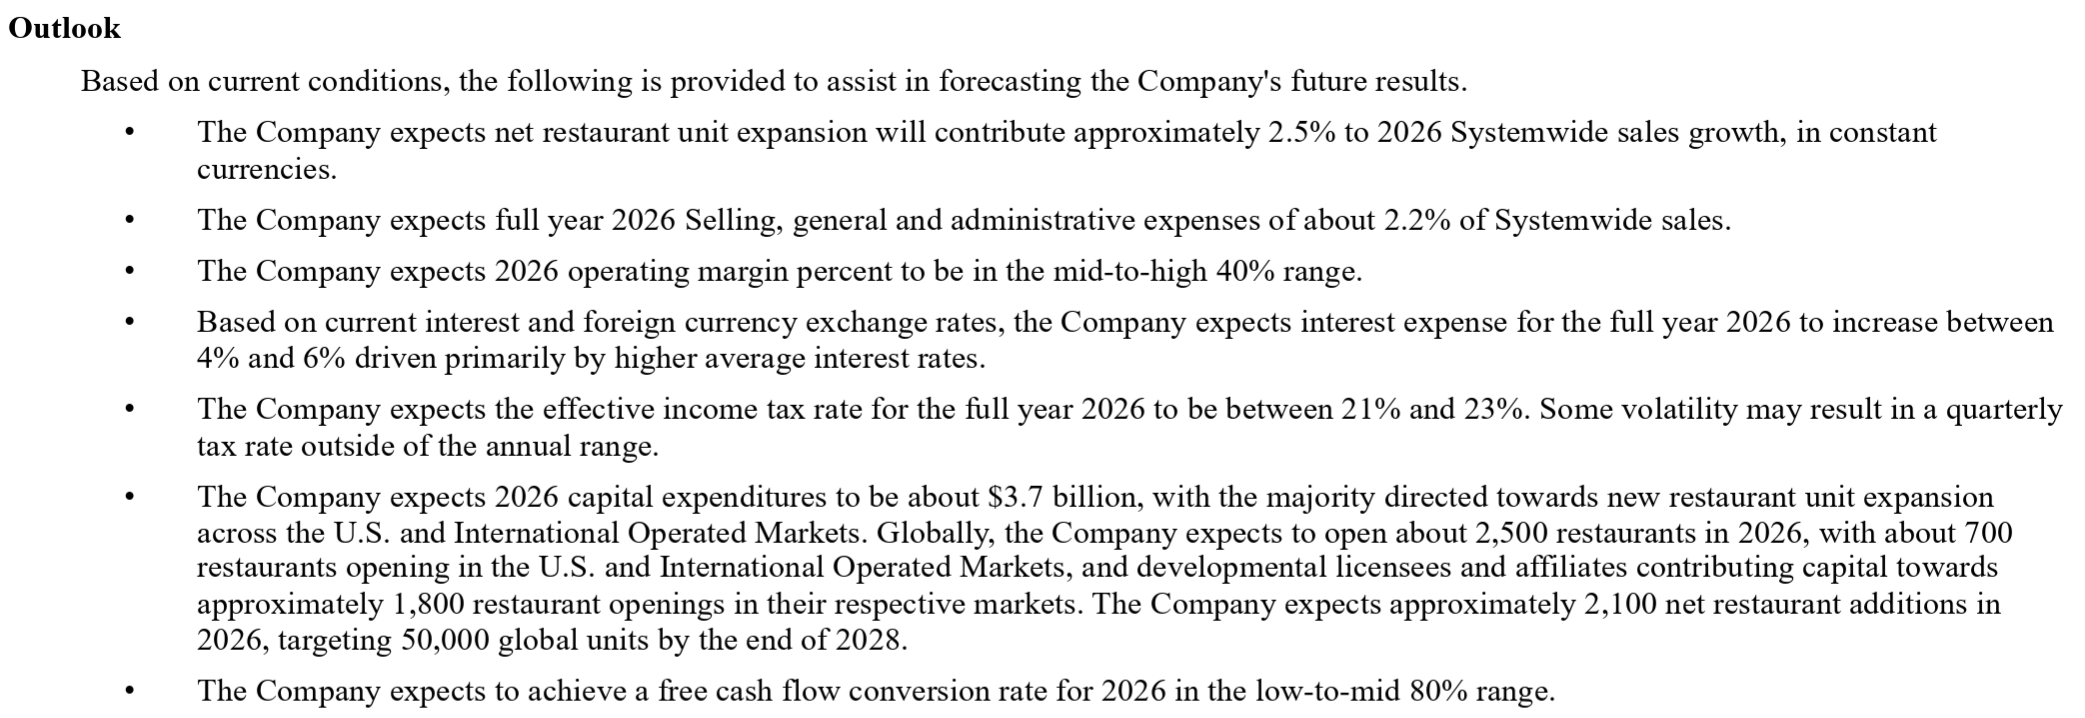
- 営業利益率(Operating margin):40%半ば~後半(前回と変わらず)
- 資本的支出(Capital Expenditure):37億ドル(前回の37~39億ドルの下限に)
その他
その他決算及びカンファレンスコールで気になった点は以下の通り。
- 第3四半期ハイライト
- グローバル既存店売上高は1.5%増、為替変動の影響を除いた売上高は4%増
- これは新規出店による寄与が拡大したことによるもの
- 海外市場では、消費環境が依然として厳しい中ではあったが、主要市場の多くにおいて、バリュー(価格価値)、メニュー、マーケティングの各分野で引き続き強力な施策が実行された結果、堅調な業績を維持した
- 米国市場では、四半期が進むにつれて業績が改善。7月と8月はわずかにマイナスだったが、9月には既存店売上高がプラスに転じた
- グローバル既存店売上高は1.5%増、為替変動の影響を除いた売上高は4%増
- McDonald’s > NEXT(9月に発表した新たな戦略)の進捗
- 米国の改善は、当四半期に我々が実施した一連の施策によるもの
- 具体的には、最も熱心な顧客の来店頻度を高めるためのデジタル特典の復活、実績のある「バリュー(価値)」訴求プラットフォームへのマーケティング支援のシフト、各店舗におけるオペレーション実行力の強化などに取り組み
- こうした施策に対する初期の反応や、事業の方向性には手応えを感じている
- 一方で、まだ取り組むべき課題があることも認識しており、今後はこの改善を足がかりとして、業績のベースラインをさらに引き上げていくことに注力していく
- 具体的には、今後数ヶ月の間に3つの施策を追加で実施していく
- 第一に、そして最も重要なこととして、「バリュー」戦略の最後のピースである「エントリーレベル(手頃な価格帯)のメニュー」をしっかりと確立すること
- 第二に、頻繁にご来店くださる顧客に対して、来店動機をさらに高めるような魅力的なデジタル・オファーを拡充すること
- 第三に、我々の最大の強みである「味」と「品質」を改めて強化すること。これには、味や品質、そして優れたホスピタリティに関する店舗スタッフ向けのトレーニング徹底も含まれる
- 具体的には、今後数ヶ月の間に3つの施策を追加で実施していく
- 結論として、我々はInvestor Dayで米国事業の業績について見解を共有した際に目指していた通りの立ち位置にいる
- 米国における短期的な業績を改善するための適切な施策を講じており、9月および10月の来店客数の基調的な傾向には手応えを感じてる
- 同時に飲料部門は引き続き好調で、客単価の向上にも寄与している
- 米国の改善は、当四半期に我々が実施した一連の施策によるもの
- 第3四半期業績詳細
- 第3四半期、特に欧州で顕著だった消費環境が低調に推移する中で世界全体の既存店売上高は1.5%増加
- こうした環境下でありながら、当社は主要市場の大半において、市場シェアを拡大または維持することができた
- 米国の第3四半期の既存店売上高は0.2%減となったが、年初来では1.4%増
- 先述の通り、既存店売上高は四半期が進むにつれて改善し、9月にはプラスに転じている
- 国際市場(IOM)ではオーストラリアとドイツが牽引し、既存店売上高は1.4%増加
- 主要市場の多くで市場シェアを拡大、あるいは維持することができた
- IOMの既存店売上高の伸びは、第2四半期と比較するとわずかに鈍化
- その主な要因は、フランスにおける業績が引き続き期待を下回ったこと、ウクライナ情勢の悪化がレストランの営業時間にもたらした影響で、これら2つの要因を除けば、IOMの既存店売上高は当四半期の予想を上回っていたはず
- 国際ライセンス市場(IDL)」では既存店売上高は4.2%増加し、すべての地域でプラス成長を達成
- 中でも日本市場が好調を牽引し、日本市場はこれで44四半期連続の既存店売上高成長を達成したことになる
- 一方で既存店売上高は中国における業績によって抑制された。中国では、短期的なマクロ環境や消費環境が依然として厳しい状況にある
- 調整後1株当たり利益は3.57ドル(為替換算による0.01ドルのマイナス影響含む)で、為替変動の影響を除いたベースでは前年同期比で11%増加
- 現時点の為替レートに基づくと、第4四半期の調整後1株当たり利益に対する為替換算の影響はないと見込んでいる
- 年初来の調整後営業利益率は48.3%。これは、フランチャイズ化の推進に伴うレストラン売却益の増加など、その他の営業収益が増加したことを反映したもの
- 当社は、2028年までに全世界のレストラン・ポートフォリオの98%をフランチャイズ化するという目標に向けて着実に前進しており、今年に入ってから米国および国際市場で約175店舗のフランチャイズ化を実施
- 販売費及び一般管理費(SG&A)は、売上高全体の2%。通期においてもSG&Aの比率は約2.2%となる見通し
- グローバル・システム、共通機能、高品質なエンタープライズ・データに対して行ってきた投資は、2027年以降、売上高全体に対するSG&A比率の改善に寄与し始めると見込んでいる
- 新規出店については、今年の世界全体での新規出店数は2500店舗となる見込み
- 当初の目標である2600店舗をわずかに下回るものの、純増数については約2100店舗という計画通りに推移
- 2026年の設備投資額は約37億ドルを見込んでおり、これは以前の予想レンジ(37億〜39億ドル)の下限にあたる
- 直営市場における新規出店数が当初の想定よりわずかに減少したことや、為替の影響による
- 第3四半期、特に欧州で顕著だった消費環境が低調に推移する中で世界全体の既存店売上高は1.5%増加
- 質疑応答
- 米フランチャイズ加盟店とのMcDonald’s > NEXTに関する方向性について
- バリューについては、エントリーレベルのバリュー戦略を確立することが、我々が取り組むべき最後のピースであるという点について、非常に強い合意が得られていると考えている
- 既に米国全体の約40%が、何らかの形でエントリーレベルのバリュー・プログラムを導入しているのは、まさにこの合意の表れ
- 米国におけるエントリーレベルのバリュー戦略の推進については、非常に強固な足並みが揃っていると言える
- McDonald’s > NEXTに関してはフランチャイズ加盟店の皆様と多岐にわたる議論を重ねており、議論の焦点は、常に「いかにしてそれを実現するか」という点にある
- 常に有意義な議論が交わされており、議論を深めていく中で、誰もが心から納得できるような店舗改装プログラムを構築できるはず
- 第4四半期の米国市場について
- 9月から10月にかけて見られた基本的なトラフィックの傾向に勇気づけられており、第3四半期に見られたような状況は年末まで概ね継続すると予想
- 国際市場(IOM)における混乱の影響について詳しく
- 確かに欧州では様々な動きがあり、特にフランスとウクライナという2つの市場が、欧州における業績の重石となっている
- この影響は確実に存在しており、少なくとも第4四半期までは続くと見込んでおり、2027年に向けて状況が改善することを期待している
- マクロ経済情勢に関しては、欧州では経済活動が停滞しており、その理由はすでにご承知の通り
- マクロ環境は我々の力ではどうにもならないものだが、市場の大部分でシェアを拡大し続けられているという事実は、2027年に向けた我々の目標達成に向けた確かな布石となっている
- ッセージが十分に伝わっていないように感じられるマーケティング戦略について
- 我々も同感で、マクドナルドのマーケティングは本来あるべき基準とする水準には達していなかった
- 現在この課題に積極的に取り組んでおり、初期の構想には手応えを感じている。今後、さらに具体的な展開が出てくるはず
- Investor Dayで話した「Consumer > NEXT」という戦略のもと、市場へのアプローチや需要喚起の手法をどのように変えていくかを検討している
- これまでは強みを十分に活用し、それをブランドへの愛着の醸成へとつなげるための取り組みが、まだ十分に行えていなかったが、今後数年間でより積極的に行っていくことになる
- 今後の追加施策として挙げられたデジタル・オファーの重要性について
- 第3四半期にかけていくつかの施策を講じたが、その一つが、全国規模のデジタル・オファーを部分的に復活させること
- これは、頻繁にご利用いただくお客様やロイヤリティプログラムの会員にとって非常に重要なもので、また米国におけるロイヤリティプログラムの会員は、顧客ベースの約30%を占めている
- ロイヤリティプログラムの会員になると、その利用頻度は大幅に高まり、プログラムへの加入後12ヶ月間では、利用頻度は約2.5倍にまで上昇するため、こうした顧客とつながりを築き、彼らの心に響く、明確かつ魅力的なオファーを用意することが極めて重要
- 当社の事業全体で見ると、売上の約3分の1がデジタル経由のもので、その大部分はアプリを通じた利用であり、これらはロイヤリティプログラムの会員の方々によるもの
- たまにしか来店されないお客様も大切ではあるが、売上への貢献度という点では、頻繁にご来店くださるお客様の方がはるかに重要であり、こうした常連のお客様は、デジタル・オファーに対して非常に敏感なため、デジタル・オファーを部分的に復活させることにした
- デリバリー事業の現状について
- 中国では一時期、レストランで食事をするよりもデリバリーを注文する方が安上がりになるという奇妙な状況があったが、これはサードパーティデリバリー各社が多額の補助金を投入していたからに他ならない
- 現在その状況は一変し、各社はそうした優遇策の多くを縮小しており、それが中国市場全体における利用頻度の低下を招き、当然ながら我々もその影響を受けている
- とはいえ世界全体で見ればデリバリー市場は依然として成長を続けており、その成長率は一桁台の中盤から後半といったところ
- 我々自身のデリバリー事業は好調に推移していると考えている
- 我々は規模が大きく、店舗が顧客の近くに位置しているため、サードパーティ各社にとって優先的に提携したい相手となっている
- 米フランチャイズ加盟店とのMcDonald’s > NEXTに関する方向性について
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2026年第3四半期の総売上高(Total Revenues)は71億5700万ドル、市場予想の72億9000万ドルを下回っている
- 2026年第3四半期のNon-GAAPベース希薄化後1株当たり利益(Earnings per share-Diluted)は3.57ドル、市場予想の3.38ドルを上回っている
- 2026年第3四半期の世界全体の既存店売上高は1.5%増で市場予想と同じ
- 2026年第3四半期の米国市場の既存店売上高は0.2%減、市場予想の0.1%減より悪い
となっている。
まとめ
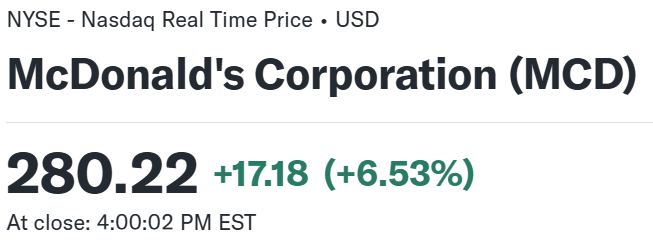
前日比6.53%の上昇。同日の米国市場が
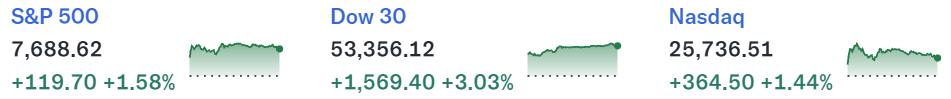
米中間選挙での民主党大勝という結果を受けた直後の取引で大きく上昇したが、マクドナルドの上昇はそれよりも大きい。
EPSは市場予想を上回ったものの、売上及び主力の米国での既存店売上高が市場予想に届かなかったことを考えると、やや上がり過ぎの気がする。米国市場が第3四半期に月ごとに改善していることも評価されたのかもしれないが、市場全体の勢いに引っ張られた感は否めない。
決算後数日を含めた年初来のマクドナルド株の推移を市場(S&P 500)と比べると
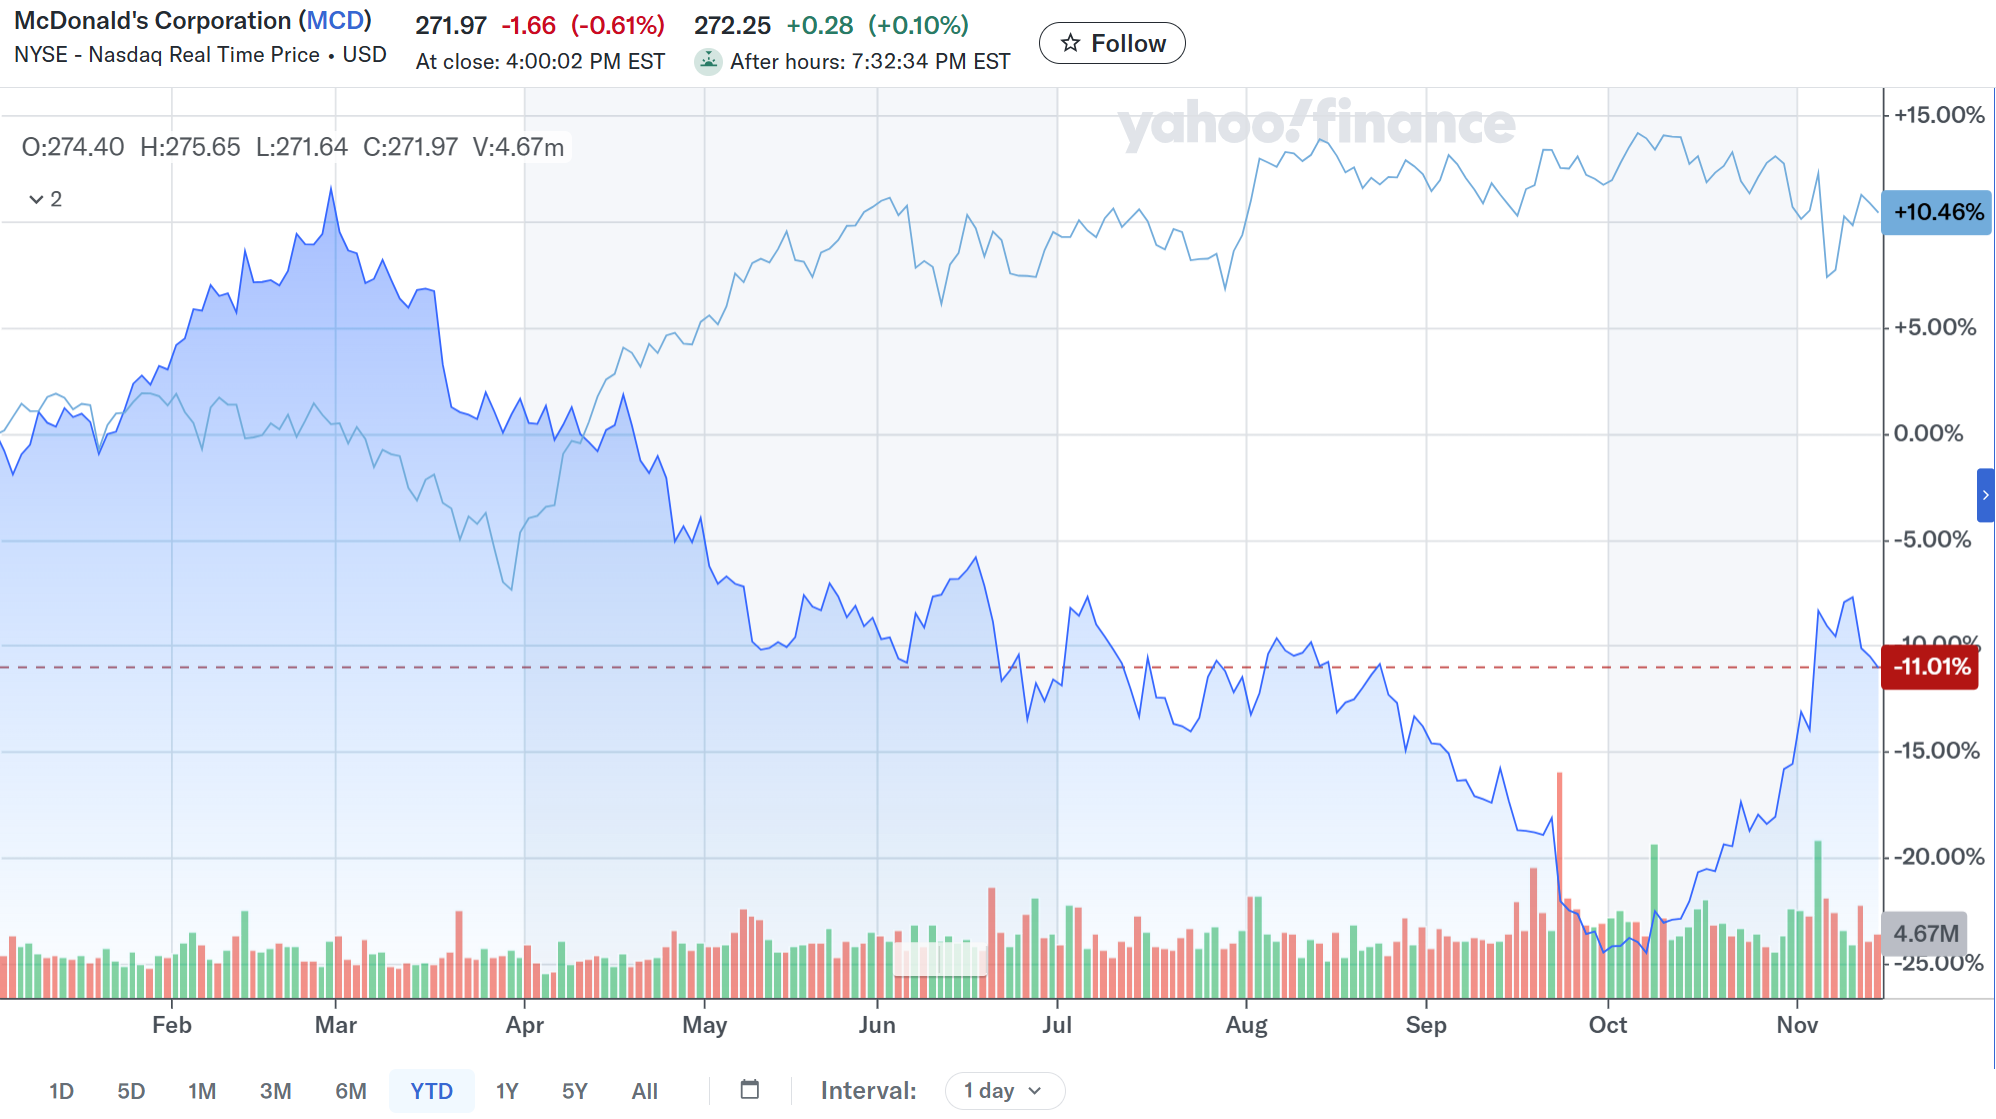
前回決算以降は冒頭に書いた通り。そして今回決算で大幅上昇したのだが、以降は市場が不安定な面もあるのだが上昇傾向とはなっていない。
今後のマクドナルド株だが、決算を受けて6%超の上昇となったものの、その後は伸び悩んでおり、10月初旬からの上昇傾向が止まってしまった可能性もある。何とか再び下落傾向に転じる様なことがなく勢いを取り戻してもらいたいところだが、今回決算での株価上昇も決算内容からすると上がり過ぎな気もしているので、あまり期待はしないでおこう。