はじめに
2026年10月29日(木)の米国市場閉場後には自分の所有株の一つであるモンデリーズ・インターナショナル(MDLZ)の2026年第3四半期決算発表があった。
前回7月の第2四半期決算では市場予想を上回る売上、EPS、更に既存事業成長率も下限を引き上げたことが市場に評価され、市場が大きく下落する中4.02%の上昇。その際には
「今後のモンデリーズ株だが、決算内容は市場予想を上回り上昇したが、その後3営業日続落して上昇分をほぼ帳消しにしていることが気にかかる。堅調な決算を受けて売上高の見通しは引き上げたが、EPS見通しは据え置いたことが重しとなっているのかもしれない。決算後の下落が一過性のものなのか、それともこのまま下落の流れが続いてしまうのかに注意したい。決算内容からすると下半期もある程度堅調な業績が期待出来そうなため、このまま下落傾向が続くことは無いと信じたいのだが・・・。」
と書いていた。
その後は方向感が定まらない動きが続くものの、前回決算を受けての年初来高値を更新する子ことは無かった。そして9月からは下落傾向となって10月初には第2四半期決算後の安値を更新。ただそこからは上昇傾向となり、10月22日には年初来高値を更新。しかしそこから4営業日続落となるなど、またも方向感が定まらない動きが続いている。
そんな状況の中、今回のモンデリーズ決算そして株価はどのような結果となったのか。以下に確認し整理しておく。
モンデリーズ2026年第3四半期決算概要
以下はモンデリーズ・インターナショナルの企業サイトより引用・抜粋。
- 2026年第3四半期のレポートベース純売上高(Reported Net Revenues)は99億6700万ドルで前年同期比2.3%増
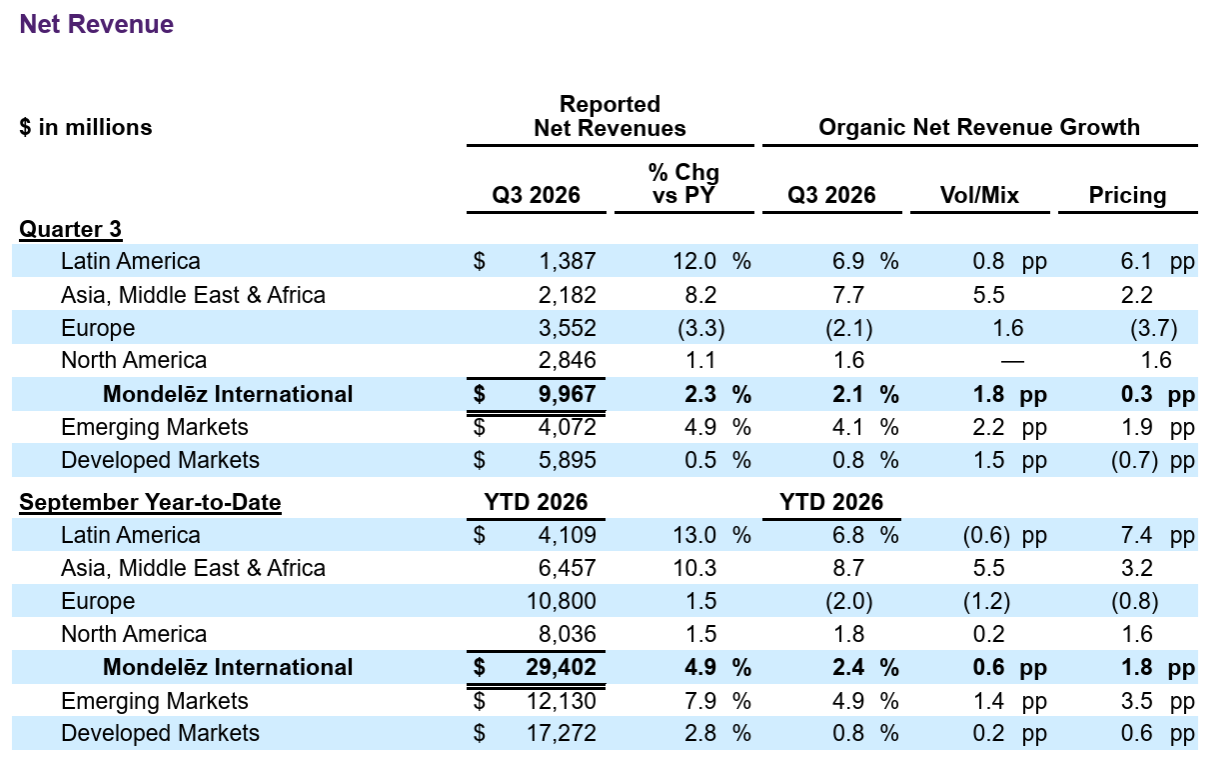
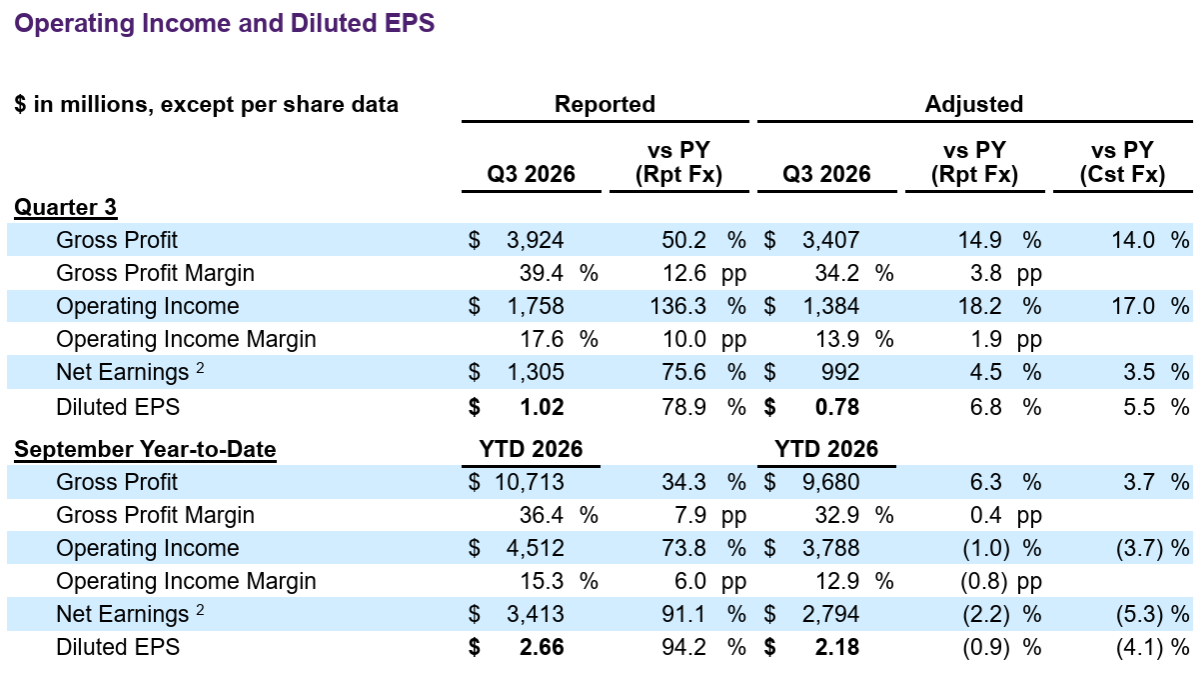
- 2026年第3四半期の調整後希薄化1株当たり利益(Adjusted Diluted EPS)は0.78ドルで前年同期比6.8%増(恒常為替ベースでは5.5%増)
2026年通期見通し
2026年通期の見通しは以下の通り。
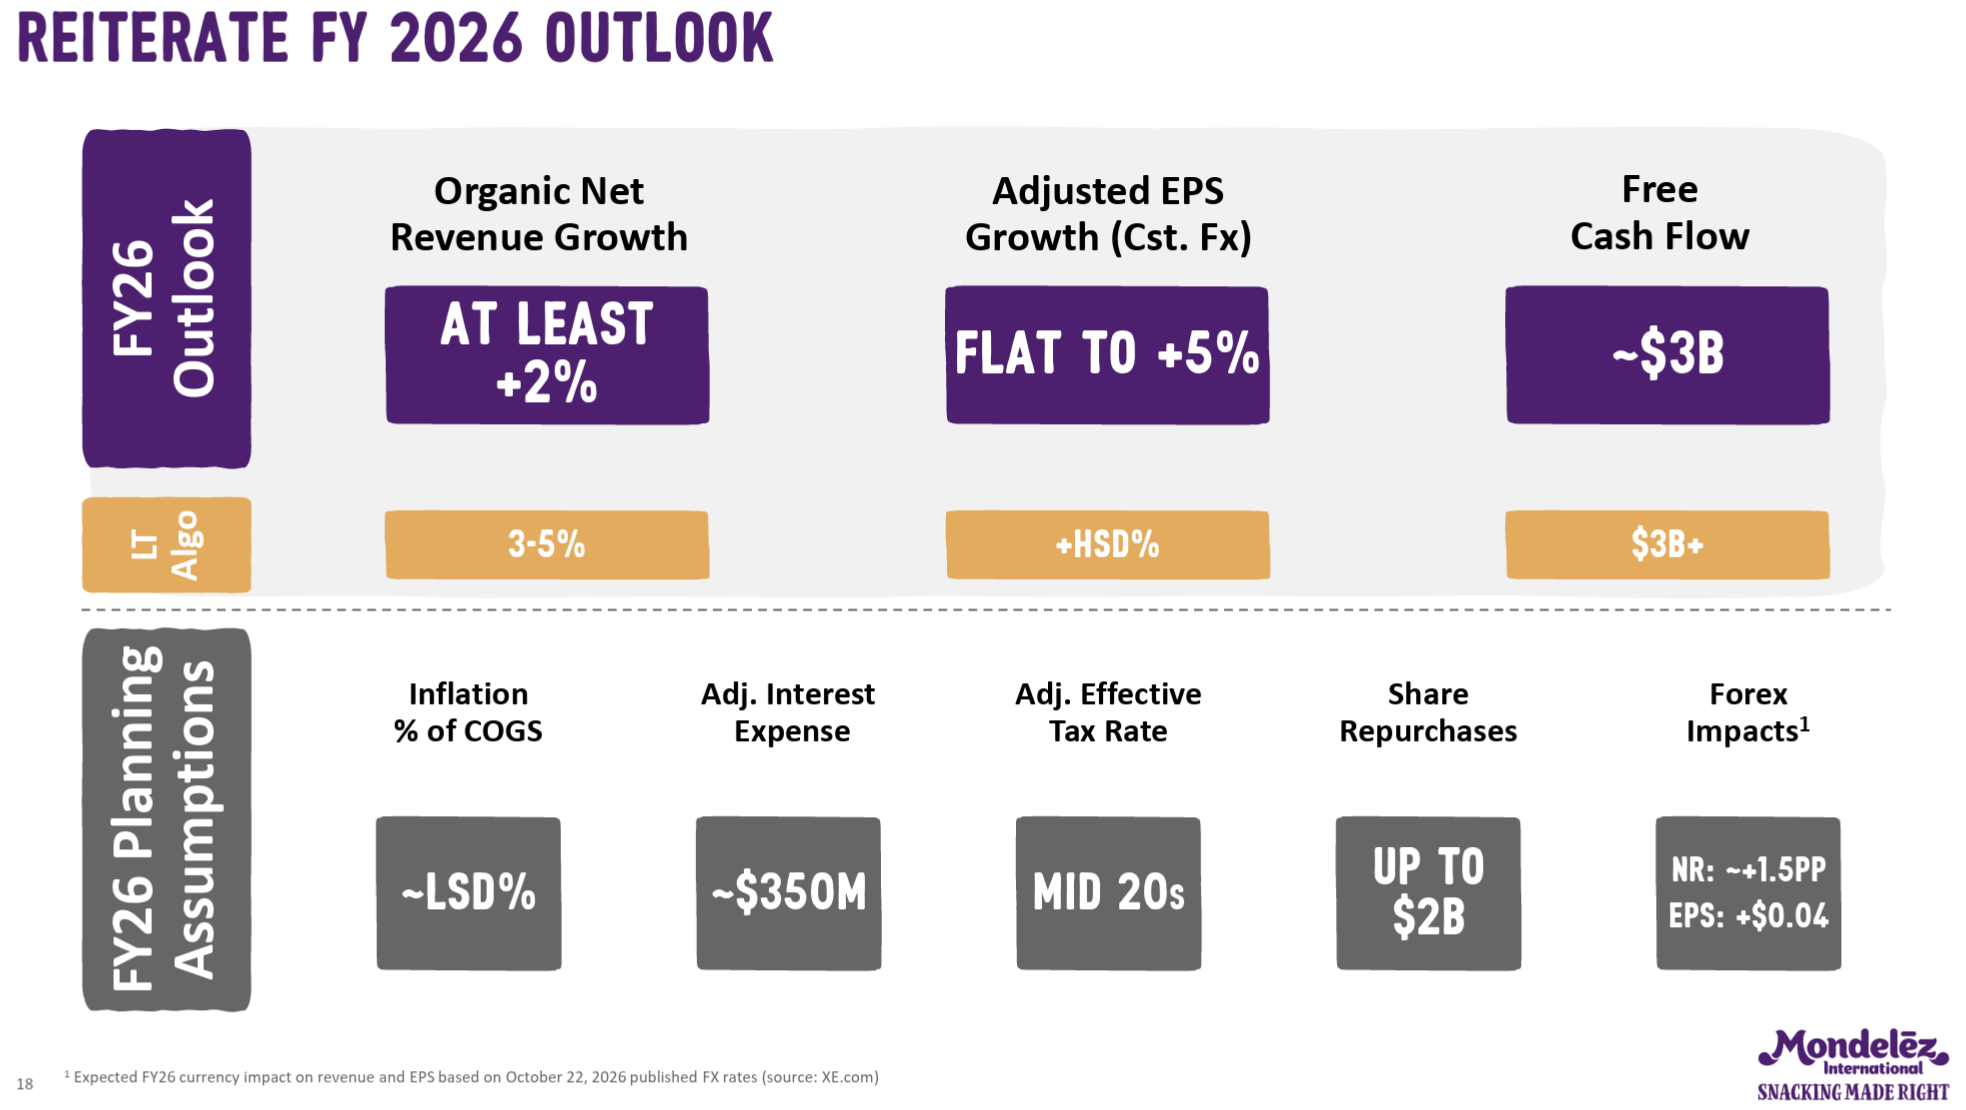
- 既存事業純売上成長率(Organic Net Revenue growth):少なくとも2%(前回と変わらず)
- 調整後EPS成長率(恒常為替ベース):0~5%(前回と変わらず)
- フリーキャッシュフロー:30億ドル(前回と変わらず)
- 自社株買い:20億ドル(前回と変わらず)
その他
その他決算発表/アナリストとのカンファレンスコールで気になった点は以下の通り。決算発表説明は事前準備資料で行われ、カンファレンスコールでは質疑応答のみ。
- 第3四半期業績ハイライト
- 売上高は2.1%増と堅調に推移
- 販売数量および製品構成(ボリューム/ミックス)が1.8ポイント寄与したことによるもので、2023年第3四半期以来、最も高い水準
- 3四半期連続の改善となり、特筆すべき点として全4地域においてボリューム/ミックスが横ばい、あるいはプラスを記録
- 調整後EPS(1株当たり利益)は0.78ドルとなり、為替変動の影響を除いたベースで前年同期比5.5%増
- 利益額が2桁成長したことで、ブランドへの継続的な再投資が可能
- 年初来では、配当および自社株買いを通じて、28億ドルの資本を株主に還元
- 2026年度の通期見通しは据え置く
- マクロ環境の変動やインフレによる逆風が続く中、2027年度に向けて力強いEPS成長を実現できると確信している
- その根拠として、ボリューム/ミックスの改善、新興国市場の継続的な強さ、欧州事業の安定化、北米における堅調なモメンタム、生産性向上やコスト削減に向けた取り組みの加速が挙げられる
- インフレに伴うコスト環境や消費者の慎重な姿勢はあるものの、収益の軌道については確信を深めている
- 売上高は2.1%増と堅調に推移
- 消費者動向
- 北米では、エネルギー価格の高騰により消費者信頼感は依然としてやや低調
- 価格への敏感さがバリューチャネルや小容量パックの成長を牽引する一方、プレミアム商品や健康志向商品も引き続き成長している
- ヨーロッパでは、消費者は依然として慎重な姿勢を維持しているが、信頼感は前四半期より若干改善
- 消費者はより頻繁に小容量パックを購入し、バリュー商品やeコマースを利用する傾向が見られる
- 新興市場では、消費者の回復力は依然として最も高いものの、信頼感は軟化
- 消費者が小容量パック、バリューチャネル、eコマース、クイックコマースを通じて予算を管理しているにもかかわらず、必需品や手頃な価格のお菓子への支出は堅調に推移
- 北米では、エネルギー価格の高騰により消費者信頼感は依然としてやや低調
- Undercover Snacksの過半数株式を取得する契約を締結
- 本日、当社は、シンプルで良質な原材料を使用したスナックを手がける、米国発の急成長中スナック企業Undercover Snacksの過半数株式を取得する契約を締結したことを発表
- 当社が持つ販売、調達、マーケティングの専門的な知見を活かし、Undercoverのさらなる成長を支援できることを嬉しく思う
- 今後も創業者兼CEOのDiana Levy氏が引き続き同社を率い、当社北米ベンチャー部門(North America Ventures unit)のもとで、Perfect Snacks、Tate’s Bake Shop、Hu Chocolateといったブランドと並び、独立した事業体として運営される
- 質疑応答
- 各地域の消費者動向について詳しく
- 新興国市場について
- 消費者のマインドは全体として底堅いと言える
- 国によって状況は異なるが、インドは非常に好調。メキシコやブラジルを含むラテンアメリカも堅調に推移
- 中国はやや勢いが鈍化しているが、全体としては依然として前向きな見方を維持。実際、販売数量は順調に伸びており、売上高も力強く成長
- 主要な新興国市場すべてにおいて、スナック事業は引き続き好調で、特にビスケットやチョコレートといったカテゴリーで、売上規模がしっかりと維持されている
- 我々は流通網の拡大を続けており、インドでは年初来約13万店舗の取り扱い店を新たに開拓し、ブラジルでは取り扱い店舗数が100万店を超えた。中国にはまだ大きな成長の余地が残されているで、今後も引き続き取り組みを強化していく
- もちろん中東情勢に起因するインフレも存在しており、例えばインドの消費者にとっては懸念材料となっているが、現時点では全体として新興国市場の消費動向は良好であると捉えている
- ヨーロッパ市場について
- 消費者の信頼感は概ね安定しており、前四半期と比べるとわずかに改善しているものの、依然として非常に慎重な姿勢が伺える
- エネルギー価格の上昇や生活費の増加といった状況が影響を及ぼしており、消費者がインフレを強く意識していることは明らか
- 特筆すべきは、欧州において販売数量と製品構成(ボリューム/ミックス)の成長率が1.6ポイントプラスとなったことであり、これは広範な分野で見られた傾向で、さらに市場シェアの推移も改善している
- 販売数量のプラス成長は、年内を通じて続くと見込んでいる
- 考慮すべき点として季節外れの高温という要因があり、これが欧州における成長率を1%押し下げる結果となった
- 北米市場について
- エネルギー価格や燃料価格の影響もあり、消費者の信頼感は依然として低調
- 正直なところ、すぐに改善する見込みは薄いと考えている
- いわゆる「K字型」の経済状況が続いており、成長の主な牽引役は高所得者層となっている
- 第3四半期および年初来の業績には手応えを感じており、北米市場では今後も堅調な成長が続くと予想している
- その要因は、プロモーションの規律が保たれていること、これまで十分に活用できていなかったチャネルで成長が進んでいること、そして、いくつかのイノベーションや施策が特に好調に推移していること
- 総じて、今四半期は非常に堅調な内容だったと言える
- 新興国市場について
- 今後の見通しについて詳しく
- 2026年
- 売上高、EPS(1株当たり利益)に関する見通しは維持
- 新興国市場は好調に推移しており、当社にとって依然として販売数量および売上高成長の強力な原動力となっている
- 先進国市場についても順調であり、北米では消費環境が軟調であるにもかかわらず好調な業績を維持し、今四半期は、売上高だけでなく市場シェアも拡大させることができた
- 北米と欧州では着実に施策を実行できており、順調に進展している。今四半期は、価格改定の影響が一巡する中で販売数量を伸ばすことができた
- 年初に行った戦略的な価格投資(価格戦略上の投資)も継続
- 業績が上振れた場合には、その分を事業に再投資するという方針は一貫している
- 具体的にはBiscoffのようなイノベーション分野や、新興国市場といった、成果が出ている領域に投資を振り向ける
- もちろん、中東情勢に関連するコストも引き続き発生しているが、これらは現在の業績見通しの範囲内で吸収している
- 2027年
- マクロ環境の変動が激しく、インフレによる逆風もあるものの、2027年には力強いEPS成長を実現できると確信している
- その成長は、販売数量の増加が牽引するものとなるだろう
- 新興国市場では引き続き強さが期待でき、欧州では安定化が進み、米国では勢いが持続すると見ている
- さらに、生産性向上プログラムについても非常に手応えを感じており、来年に向けてコスト削減効果を見込んでいる
- 輸送費や一部の原材料におけるインフレ傾向はあるものの、2027年に向けて力強いEPS成長を実現できるという確信は揺らいでいない
- 2026年
- Undercover Snacksの株式半数取得について
- 私たちがこの製品を評価している理由は、それが当社のポートフォリオに大きな付加価値をもたらすから
- 特に体に良いものを選びたいというニーズや、罪悪感なく楽しめる贅沢といった、今後拡大が見込まれる市場の需要を捉えられると考えている
- また、既存の顧客層を補完するような、新たな消費者層にアプローチできる点も魅力
- 我々は時間をかけて自社の製品ポートフォリオを、より健康的なスナックへと進化させていく必要があると考えており、今回の取り組みはまさにその方向への一歩
- 現時点ではまだ小規模な事業だが非常に急速に成長しており、流通面には依然として大きな拡大の余地があり、まさに私たちが貢献できる領域の一つ
- さらに、当社の消費者インサイトやマーケティングの専門知識を活かして、彼らのブランド・ポジショニングをより明確なものにしていく
- 取引の完了は2027年初頭を見込んでいるが、もちろん、完了条件の充足や規制当局の承認が前提となる
- 全体として、私たちはこの展開に非常に期待を寄せており、将来に向けた重要な一歩になると考えている
- 2027年時点での業績に大きな影響を与えるわけではないが、今回の買収を通じて、当社のポートフォリオは正しい方向へと進んでいると言えるだろう
- カカオ価格の現状について
- 市場の状況は、2024年に見られた急騰時とは根本的に異なっているという点を理解しておくことが重要
- 2025年から2026年にかけてのサイクルに目を向けると、今年末には約50万トンという、過去最大規模の供給過剰となる見通しで、現時点での市場の在庫水準は非常に十分な状態にあると言える
- 一方、2026年から2027年にかけては、約19万トンの供給不足が生じると予測されている
- これは、コートジボワールやガーナにおける主要作物の初期生育状況が芳しくないこと、そして強力なエルニーニョ現象の発生が予想されていることなどが主な要因
- 仮にそうした不足が生じたとしても、今年度の余剰分から十分に補うことができるため、2024年当時とは状況が大きく異なり、市場のファンダメンタルズについてはかなり楽観的に捉えている
- 業界の在庫カバー期間に目を向けると、およそ9ヶ月分に達しており、これも2024年当時とは異なる状況
- また、カカオ価格自体に目を向けると、エルニーニョ現象に対する懸念はすでに織り込まれており、概ね一定のレンジ内で推移している
- 総じてこれが我々の見解であり、ファンダメンタルズは前回の危機時よりもはるかに強固な状態にあると考えている
- 各地域の消費者動向について詳しく
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2026年第3四半期の純売上高(Reported Net Revenues)は99億6700ドル、市場予想の99億8000万ドルを下回っている
- 2026年第3四半期の調整後希薄化1株当たり利益(Adjusted Diluted EPS)は0.78ドル、市場予想の0.71ドルを上回っている
となっている。
まとめ
上記の様な決算内容を受けてモンデリーズ・インターナショナルの株価は
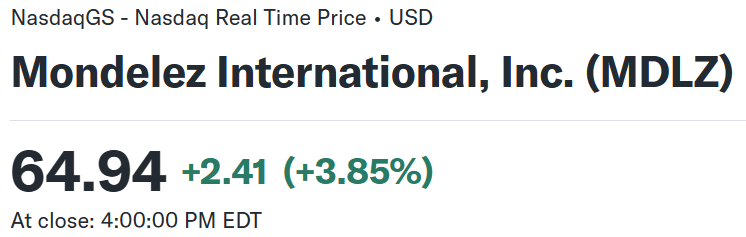
前日比3.85%の上昇。同日の米国市場が
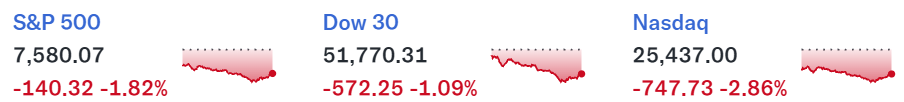
モンデリーズと同じく29日の取引終了後に決算発表があったインテルが29.6%の急落となったことでハイテク銘柄が特に軟調となり、大きく値を下げているのと比べるとモンデリーズ株の上昇は大きい。
売上は市場予想に届かなかったが、ボリューム/ミックスが奏功しコスト圧力の中で市場予想を上回るEPSとなったことや、来年のカカオ価格の影響が以前と比べると限定的としたことなどが好感されたのだろう。
決算後数日を含めた年初来のモンデリーズ株の推移を市場(S&P 500)と比べると
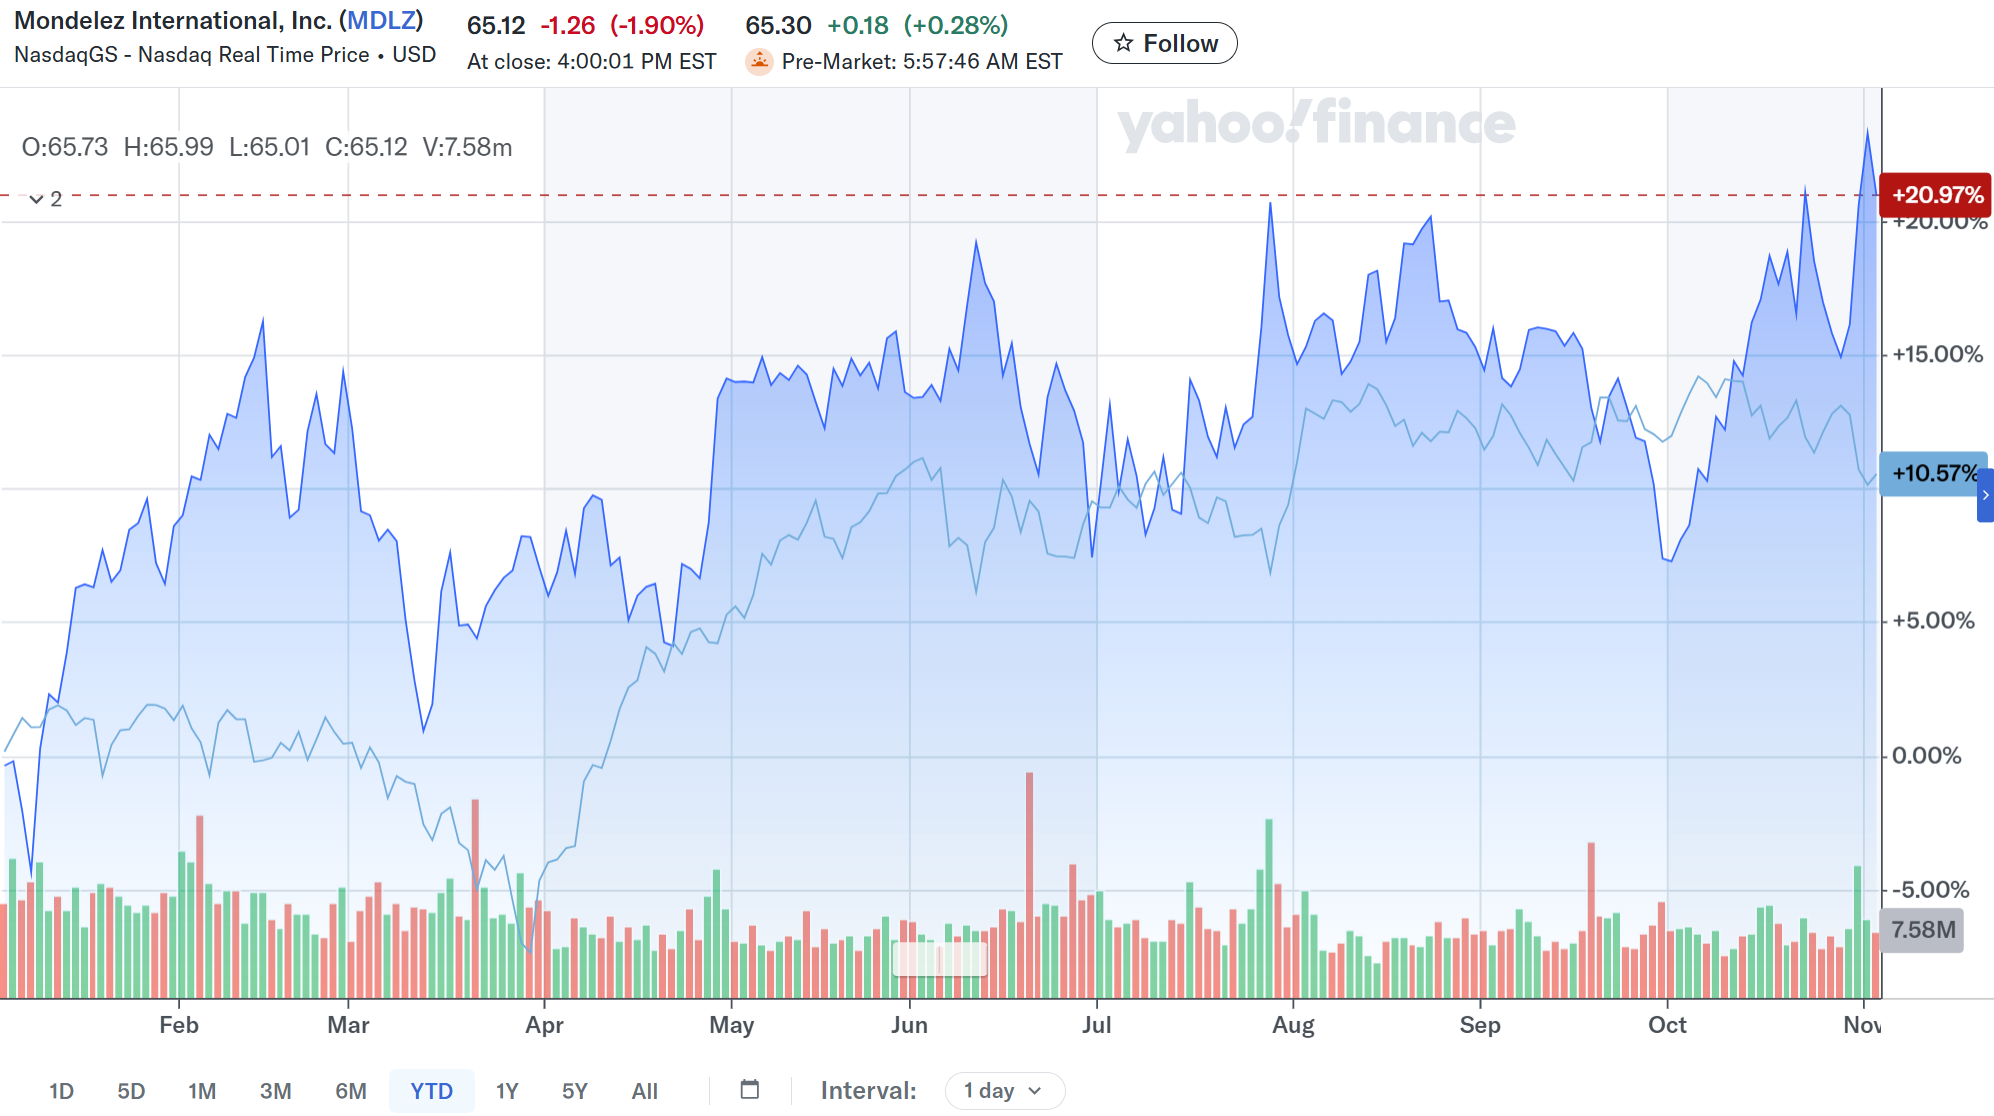
前回第2四半期決算以降は冒頭に書いた通りで決算前は4営業日続落だったのだが、今回決算で大きく上昇。その後2営業日は続伸したのだが、3営業日目は反落となっている。
今後のモンデリーズ株だが、今回決算前に4営業日続落していたのでどうなることかと思ったのだが、好決算で大きく上昇。その後も2営業日続伸したが3営業日目は下落という状況。流れがはっきりするまではもう少し時間が必要かもしれないが、決算前の悪い流れは断ち切れたと思いたい。ただモンデリーズ株はそれほど大きく変動する銘柄ではないので、年初来20%上昇していることを考えると上昇余地は限られているかもしれない。自分の見立てが間違っており、上昇傾向となってくれるといいのだが・・・。