はじめに
現地時間2026年10月22日(木)には自分の保有しているプロクター・アンド・ギャンブル(PG)の2027年第1四半期決算発表があった。
PGの四半期決算期間は7~9月と他の多くの米企業と同じだが、期の違いにより2027年第1四半期(他の多くは2026年第3四半期)となっている点には注意。
前回2026年7月の決算では売上は市場予想を下回ったが、EPSは市場を上回り、2027年の中核事業一株当たり利益の中間値が市場予想に届かなかったというまちまちな結果で、市場も大きく下落したこともあって市場と同程度の1.87%の下落。その際には
「今後のPG株だが、今回決算を受けての市場の反応、PGの2027年会計年度(つまり2026年7月から)の通期見通し中間値が市場予想に届いていないことを考えるとあまり期待は出来ないだろう。決算後数日(市場の上昇傾向に助けられている側面はあるが)持ちこたえている現在の株価を何とか維持してもらいたいが、どうなるだろうか。」
と書いていた。
実際には前回決算以降は方向感が定まらないながらも株価は持ちこたえる時期が9月末まで続き、10月に入って上昇傾向になるという想定よりは良い状況となっている。
今回の決算結果及びそれを受けてP&G株がどうだったのかついて以下に確認・整理しておく。
P&G2027年第1四半期決算概要
以下は、プロクター・アンド・ギャンブルの企業サイトより引用・抜粋。
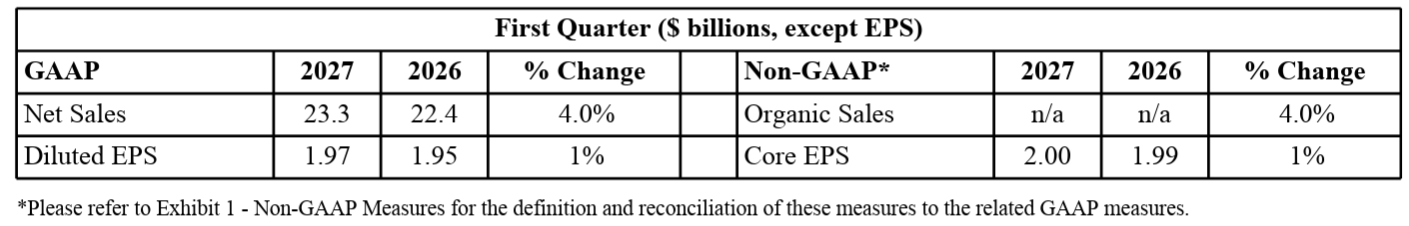
- 2027年第1四半期の総売上高(Net Sales)は232億7600万ドル、前年同期は223億8600万ドルで前年同期比4%の増加
- 2027年第1四半期のNon-GAAPベースの中核事業一株当たり利益(Non-GAAP Core EPS)は2.00ドル、前年同期は1.99ドルで前年同期比1%の増加
2027年第1四半期の主な結果は以下の通り。
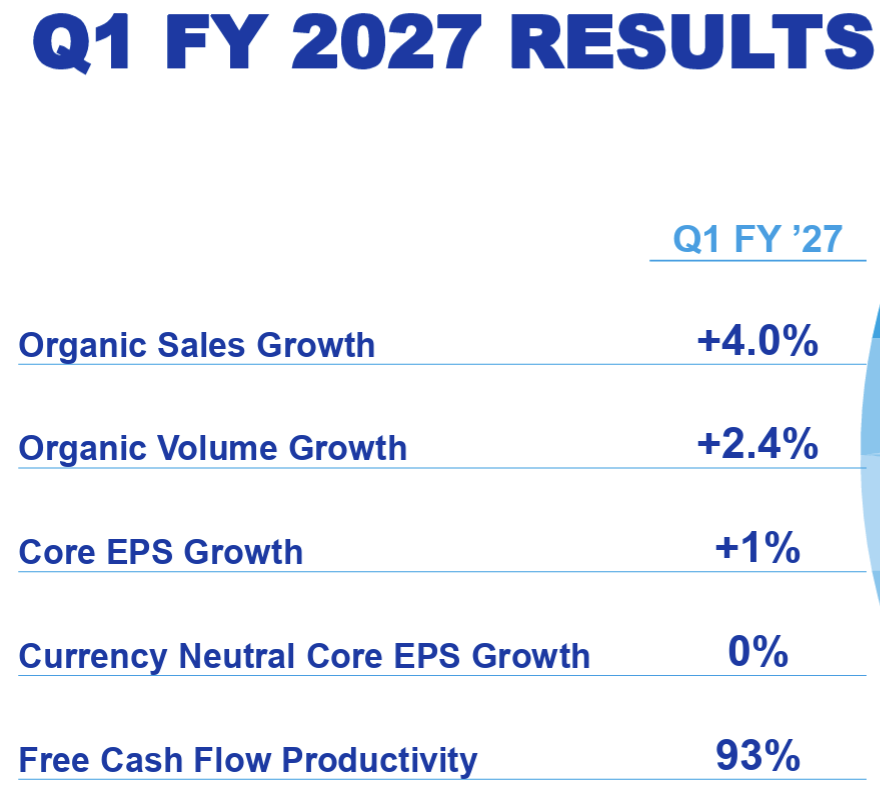
Free Cash Flow Productivity以外は前四半期より増加(Free Cash Flow Productivityは前四半期133%)。
2027年通期見通し
FY2027の見通しは以下の通り。
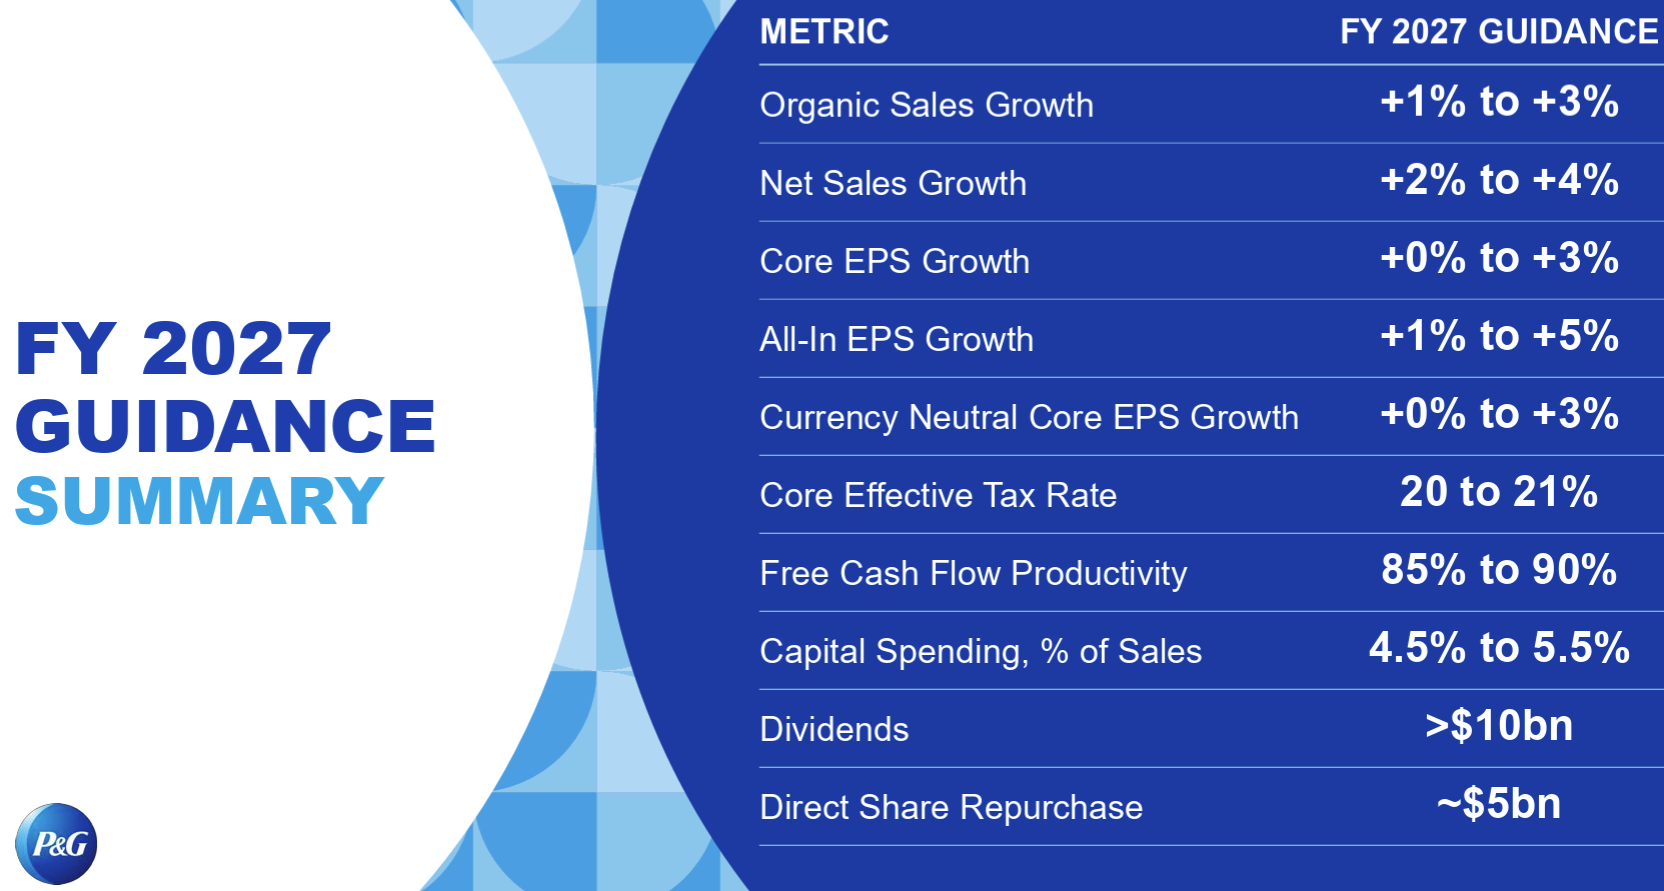
- Organic Sales Growth(既存事業売上成長率):1%~3%(前回と変わらず)
- Net Sales Growth(総売上成長率):2%~4%(前回の1%~3%から上方修正)
- Core EPS Growth(中核事業EPS成長率):0%~3%(2026年の6.89ドルをベースにすると6.89~7.11ドル)(前回と変わらず)
- All-in EPS Growth(全EPS成長率):1%~5%(前回と変わらず)
- Currency Neutral Core EPS Growth(恒常為替ベース中核事業EPS成長率):0%~3%(前回と変わらず)
- Core Effective Tax Rate(中核事業実効税率):20~21%(前回は20%)
- Adjusted Free Cash Flow Productivity(調整後FCF生産性):85%~90%(前回と変わらず)
- Capital Spending, % Sales(設備投資、売上に対する割合):4.5~5.5%(前回と変わらず)
- Dividends(配当):100億ドル(前回と変わらず)
- Direct Share Repurchase(直接自社株買い戻し):50億ドル(前回と変わらず)
上記見通しには以下の潜在的な逆風は含まれていない。
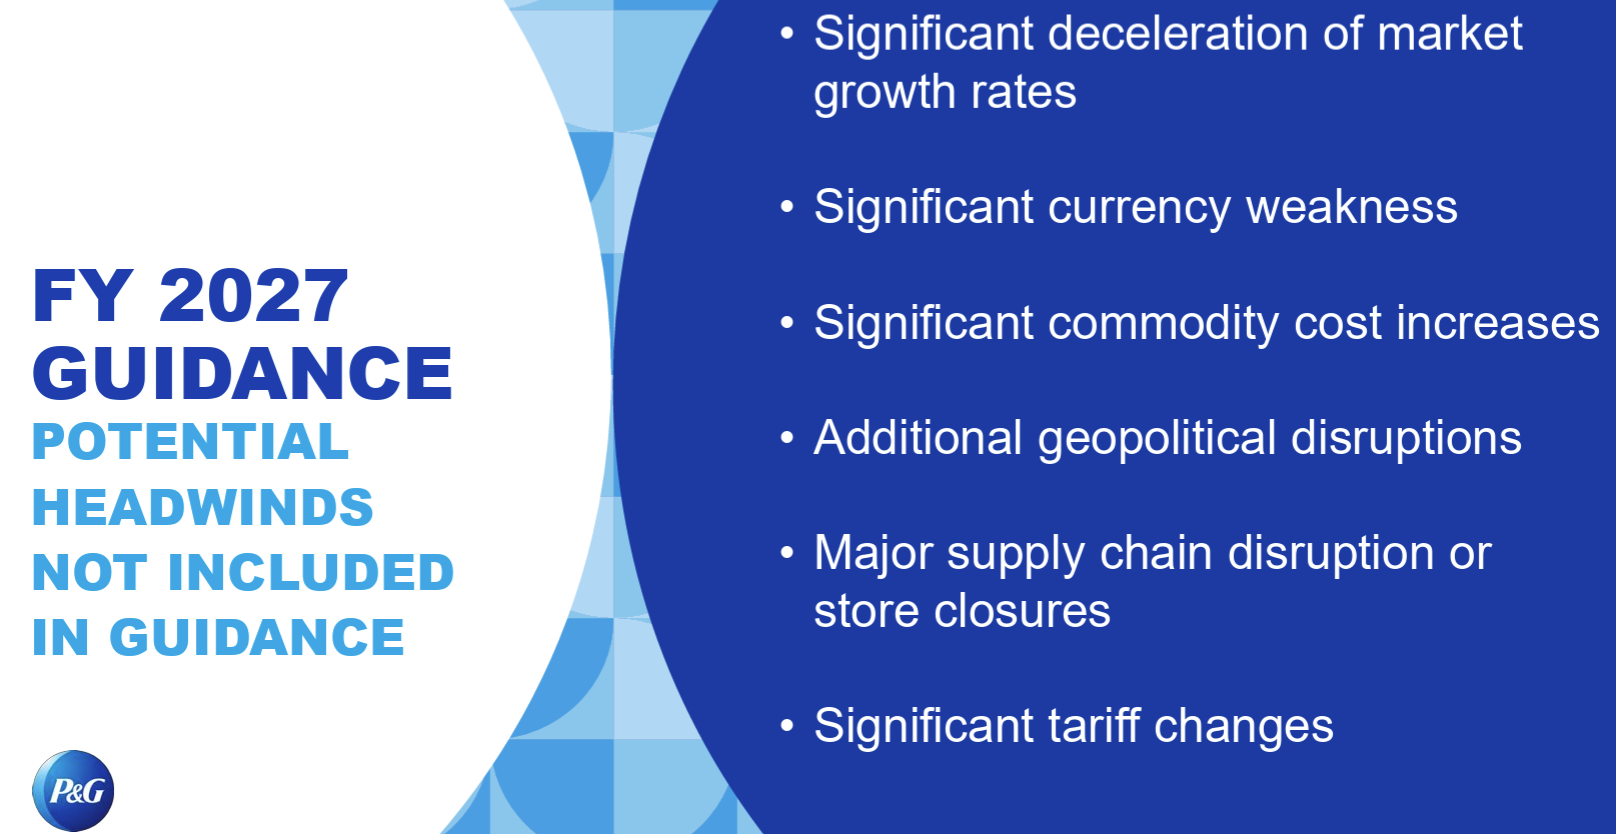
- 市場成長率の大幅な減速
- 大幅な通貨安
- 大幅な商品コストの上昇
- さらなる地政学的混乱
- サプライチェーンの大規模な混乱または店舗閉鎖
- 大幅な関税変更
その他
その他決算発表資料とアナリストとのカンファレンスコールで気になった点は以下の通り。
- 今会計年度から、会社レベルとセクターレベルの両方で、売上高の伸びを小数点以下第1位まで報告する
- 2027年度第1四半期の業績概要
- 売上高の継続的な加速に満足
- 最終利益は、主に北米における原材料、エネルギー、輸送コストの上昇によるコスト増を相殺する売上高の力強い進歩と生産性を反映
- 今後数四半期でこれらの逆風が強まることが予想される
- コアEPSは前年比1ポイント増の2ドルで、為替変動の影響を除いたコアEPSは前年と同水準で
- コア売上総利益は前年比150ベーシスポイント減、コア営業利益は前年比80ベーシスポイント減
- 生産性の大幅な改善(250ベーシスポイント)はあったが、需要創出投資に加え、商品および輸送コストが増加
- 配当金26億ドル、自社株買い13億ドルを株主に還元
- 通期見通し
- コスト、通貨、消費者、競合他社、小売業者、地政学的動向など、当社を取り巻く環境は引き続き不安定で厳しい状況が続くと予想
- 当社のGAAPベースの業績見通しには、10月初旬に閉鎖したThorne事業が含まれる
- 引き続き1%~3%の既存事業売上高成長を見込んでおり、会計年度初はこの範囲を上回っていたが、基準期間の変動により、四半期ごとの成長は不安定になると予想
- 燃料費とエネルギーコストの高騰が秋から冬にかけて続くため、消費者の需要を注視していく
- リストラ作業の一環である製品および市場からの撤退による約30~50ベーシスポイントの逆風が含まれる
- 中東紛争を主な原因とする原材料、エネルギー、輸送コストの上昇、およびその他のプレミアムによる、税引き後約14億ドルのコスト逆風が含まれる
- ブレント原油の実効価格を1バレルあたり100ドルと想定
- 原油価格の高騰が続くため、2027年度第2四半期および下半期には、コスト逆風が大幅に高まると予想
- 税引き後約5000万ドルの為替逆風が見込まれる
- 税引き後約3億ドルの純金利費用の増加が見込まれ、そのうち約1億5000万ドルは最近のM&A活動に関連する債務発行によるもので、これらの影響は第2四半期から始まる
- 質疑応答
- P&Gが販売量2%以上、既存事業成長率4%以上記録したのは2022年以来だと思うが、それと比べ今回のマージンはかなり大きく上昇している点について
- 理由は四半期ごとの特性と構造的な要因の組み合わせだと思う
- 成長率が4%前後で販売量が2%以上伸びている場合、構造的な要因としてレバレッジが高まっていると思う
- 売上原価(COGS)における営業レバレッジの高まり
- 製造部門の人員を15%削減するリストラプログラムの実行
- ブランド構築の取り組みを変革し、改訂された消費者の購入経路を含め、すべてのタッチポイントでのエンゲージメントを促進した効果
- 今四半期に特に注目すべき点は、第1四半期に商品価格の影響が部分的にしか反映されていないこと
- 繰り返すが原油価格と石油化学関連コストは上昇し続けており、我々は1バレル100ドルで税引き後の悪影響が14億ドルになると見込んでいる
- これは年間8%の逆風だが、第1四半期では前年同期比で5%の逆風しか見られなかった
- 従って今四半期のマージン上昇は一時的なもので、損益計算書を通じて継続的な原油価格の影響が出てくるにつれて自然に修正されるだろう
- 最後に第1四半期にはIEEPA関税還付金の第2部として約9000万ドルがあり、これは四半期に特有の項目
- 好調な第1四半期の業績と今後の見通しについて
- 第1四半期は素晴らしいスタートを切った
- すべての地域で、すべてのカテゴリーで成長しており、最も心強いのは、ここ数週間を見るとシェアが一貫して上昇傾向にあること
- それでも、上半期の既存事業売上成長率は約3%になると予想
- この勢いが続けば更なる成長の余地があるが、過度に期待しすぎないで欲しい
- 上半期に3%の成長率を達成し、下半期に加速していくのが適切な見積もりであり、適切なアプローチだと考えている
- 第1四半期は素晴らしいスタートを切った
- 米国の多くのカテゴリーで明らかに改善が見られる点について
- ここ数四半期は競争環境が非常に激しかったが、そのおかげで必要な調整を行うことができた
- 今後の成長はシェアの獲得ではなく、カテゴリーの成長にかかっている
- 競争環境は変わらず激しいものとなっているが、その中でイノベーションによってカテゴリーを成長させ、消費者により良い商品を提供することが、我々の役割だと考えている
- 過去9ヶ月間、適切なスタート地点に立つための投資を行ってきたと考えており、今後はバランスの取れたポートフォリオの実行、そしてポートフォリオの各部分における価格設定における慎重なバランスを注意深く監視することで、さらに前進していくつもり
- ベビーケア事業における戦略について
- 世界のベビーケア市場は好調で、売上高は5%増加し、シェアは80ベーシスポイント増加
- 米国のベビーケア市場は売上高が3%、数量が7%増加し、数量シェアと金額シェアの両方で上昇
- このカテゴリーの将来の成長エンジンと見なしているトレンド、つまり赤ちゃんの数が減るほど赤ちゃん一人当たりの支出が増えるというトレンドに基づいて事業を展開している
- このビジネスモデルは非常に持続可能であり、これから登場するイノベーションに期待しており、まさにそれが実現すると思っている
- 第2四半期の見通しについて
- ガソリン価格は上昇し続けており、中間選挙と中東での関連結果は、第2四半期に向けて依然として大きな変動要因となっている
- 第2四半期のダイナミクス、在庫の変動を総合的に考えると、3%が健全な成長率だと考えている
- マクロ経済状況を踏まえた中国の動向について
- 中国事業はここ6四半期連続で好調で、それはコロナ禍から立ち直った中国チームが市場構造の変化にいち早く気づいたからだと思う
- 今四半期は8%の成長、数量ベースでは5%の成長を記録している
- ベビーケアは一貫して約20%の成長を遂げており、今四半期はほぼ50%の成長
- ポートフォリオの残りの部分も好調だが、依然として大きな成長の機会も残されている
- 中国市場という厳しい環境下であっても、より持続的な成長を実現できると考えている。何故なら我々が展開するチャネルやカテゴリーにおける市場成長は、依然として100(基準値)を下回っているから
- 将来の価格設定について
- 将来の価格設定については、価格を発表することはできないし、いかなる形であれ価格を発表するつもりもない
- 伝えられるのは、当社はイノベーションに合わせて価格設定を行っているということ
- 消費者環境について
- 全体として消費者は回復力がある
- 世界全体で全カテゴリーにおいて2.5%~3%の売上高成長が見られ、これは前四半期に報告した数値と変わらず、むしろ少し良くなっているかもしれない
- P&Gが販売量2%以上、既存事業成長率4%以上記録したのは2022年以来だと思うが、それと比べ今回のマージンはかなり大きく上昇している点について
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2027年第1四半期の総売上高(Net Sales)は232億7600万ドル、市場予想の228億ドルを上回っている
- 2027年第1四半期のNon-GAAPベースの中核事業一株当たり利益(Non-GAAP Core EPS)は2.00ドル、市場予想の1.88ドルを上回っている
となっている。
まとめ
上記の様な決算結果を受けてP&Gの株価は
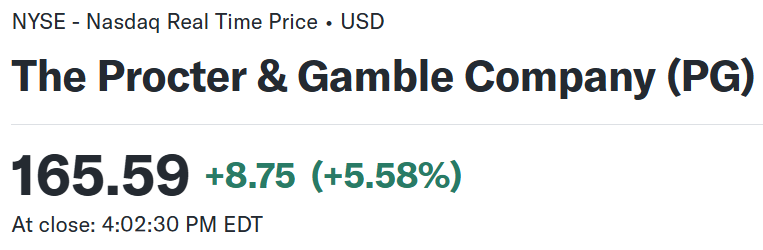
前日比5.58%の上昇。同日の米国市場が
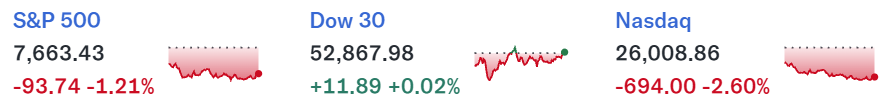
AI投資への懸念からハイテク銘柄が大きく下落し、ダウ工業平均は横ばいだったのと比べるとPG株の上昇幅はかなり大きい。市場予想を上回る売上、EPSが寄与したのだろうが、続くコスト圧力の高まりを考えると上がり過ぎな気もする。
決算日翌日を含めた年初来のP&G株の推移を市場(S&P 500)と比べると
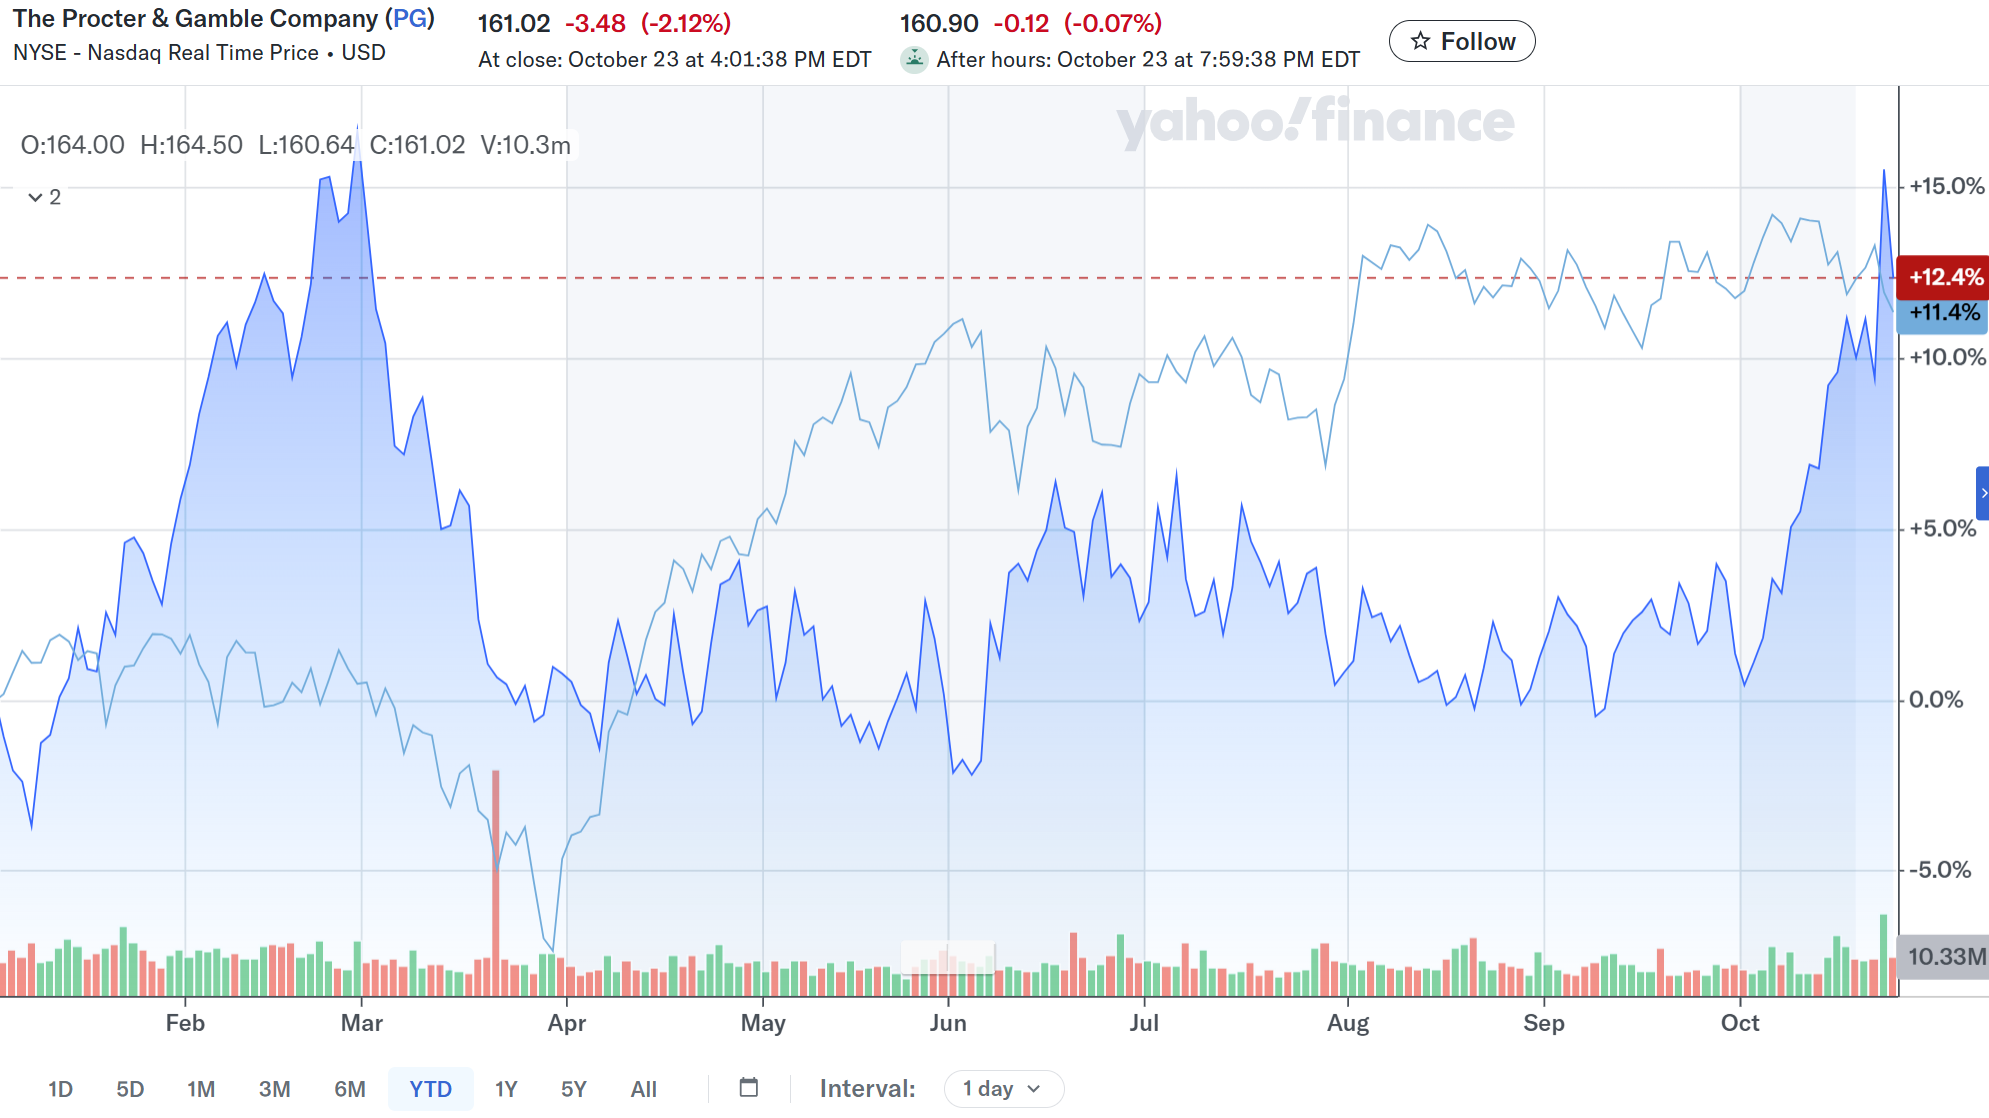
前回決算以降は冒頭に書いた通り。そして迎えた今回決算では5%を超える上昇となったが、その翌日は市場が軟調だったこともあってか2.12%の下落となっている。
今後のPG株だが、決算発表で市場予想を上回る売上、EPSを受けて5%を超える上昇となったものの、翌日は反落したこと、カンファレンスコールで言及された次四半期以降のコスト圧力高まりが懸念されることを考えると、10月に入ってからの上昇傾向が続くかを判断をするには時期尚早。しばらくは株価の動きに注視しつつ、流れが変わらないことを願いたいが、過度な期待はしない方がいいだろう。