はじめに
2026年10月13日(火)には自分の所有しているシティグループ(C)の2026年第3四半期決算発表があった。
前回2026年7月の第2四半期決算では、売上、EPSが市場予想を上回り取引開始直後は上昇したのだが、現地時間11時に始まったカンファレンスコールでRoTCEの目標据え置きが下半期の投資加速によるものと経営陣が明言したことで下げに転じ5.29%の下落。その際には
「今後のシティ株だが、まずは決算以降の下落基調がどこまで続くのかが懸念材料。決算を受けてのアナリストの投資格付けアップデートでは格付け自体を引き下げるものは無かったので、早期に下げ止まることを願いたい。そして決算及びそれ以降での下落の大きな原因となっている経営陣がRoTCEを据え置きしても実施するとした下半期の投資加速施策が、市場の懸念に反して早期に功を奏するものであることを期待したいが、どうなるのだろうか。」
と書いていた。
その後は9月の自分の資産まとめでも触れた、米長期債券の利回り上昇に伴う銀行が保有する国債の含み損への懸念からか低調な株価推移が続いている印象がある。
そんな状況の中で今回のシティ2026年第3四半期決算はどうだったのか。その内容、そして決算後の株価について以下に確認して整理しておく。
シティグループ2026年第3四半期の決算概要
以下の内容はシティグループ企業サイトの発表資料より抜粋・引用。
- 収入(Total Revenues)は238億4500万ドルで前四半期比4%減、前年同期比8%増
- 純利益(Net Income)は52億4500万ドルで、前四半期比10%減、前年同期比40%増
- 希薄化後1株あたり利益(Diluted EPS)は2.85ドルで、前四半期比10%減、前年同期比53%増
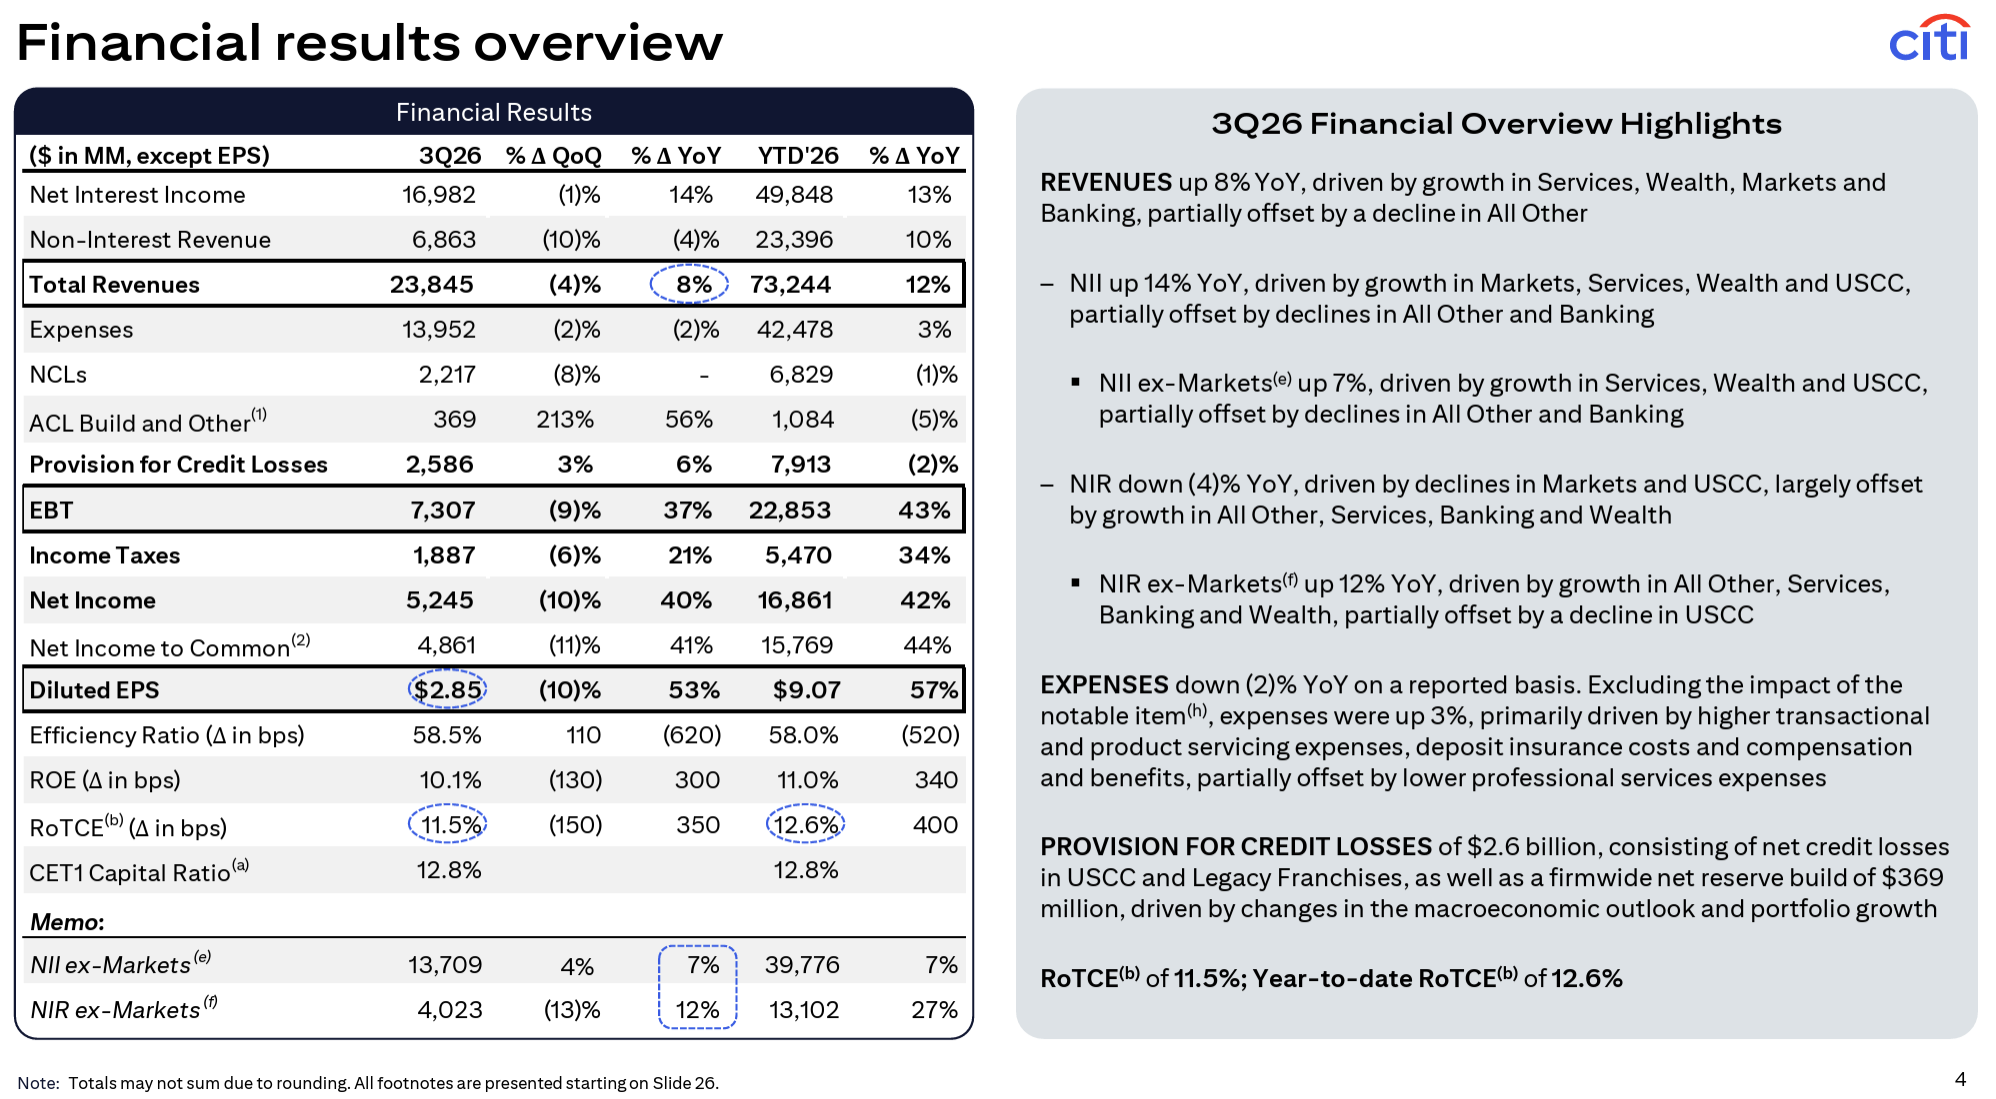
純金利収入(Net Interest Income:NII)は169億8200万ドルで前四半期比1%減、前年同期比14%増。
今四半期の貸し倒れ引当準備金(ACL(Allowance for Credit Losses)Build and Other)は3億6900万ドルで前四半期は1億1800万ドル、前四半期比213%増、前年同期比56%増。貸倒引当金(Provision for Credit Losses)は25億8600万ドルで、前四半期比3%増、前年同期比6%増。
2026年通期見通し
2026年通期見通しは以下の通り。
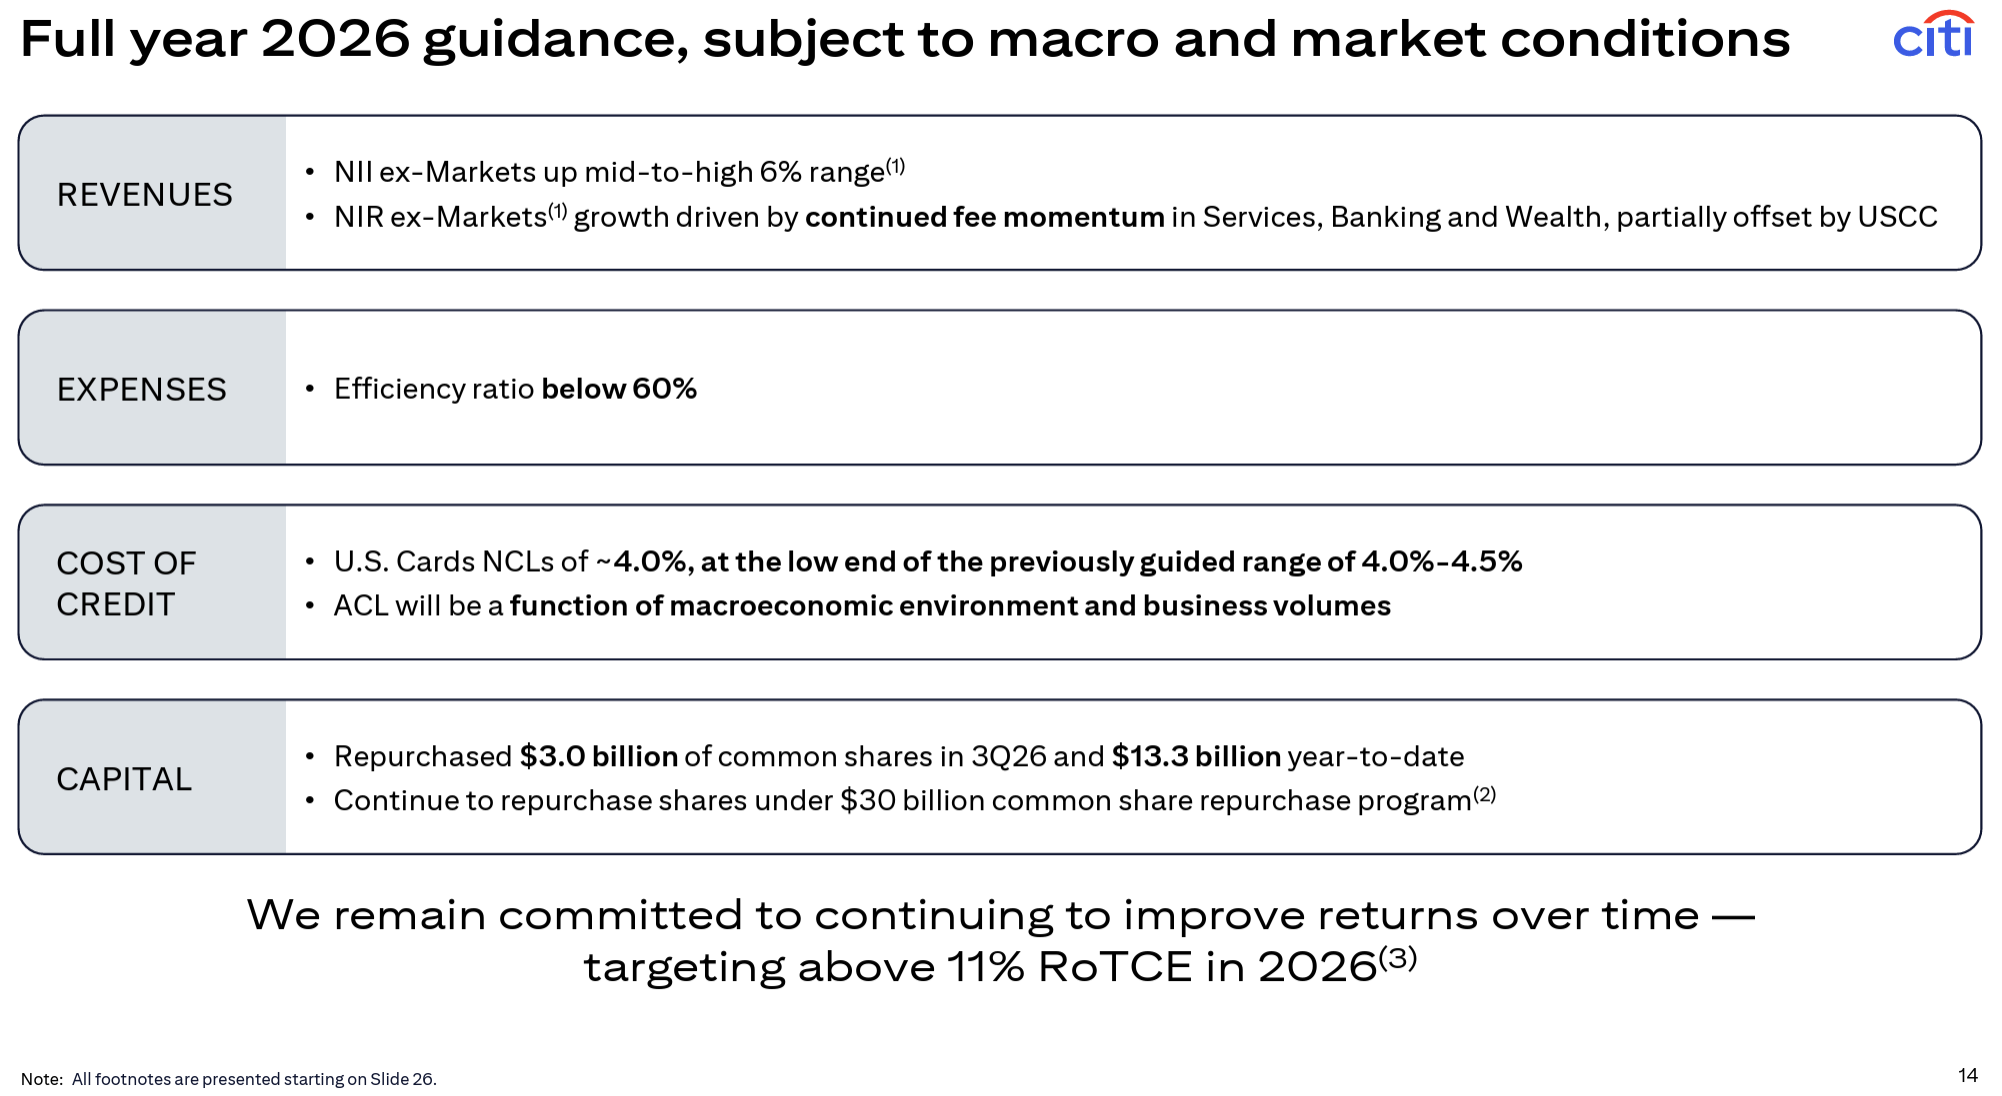
- Net interest income excluding Markets(Markets以外の純金利収入):6%半ばから後半の増加(前回の5~6%増から上方修正)
- Efficiency Ratio(効率性比率):60%以下(前回は60%)
- 米カードNCL(Net Charge Loss:純貸倒損失):4.0%(前回の4.0~4.5%の下限へ)
- RoTCE(Return on Tangible Common Equity:有形自己資本利益率)目標:11%超(前回は10~11%)
また2026年第3四半期に30億ドルの自社株買いを実施し、年初来では133億ドル。300億ドルの自社株買いプログラムに基づき自社株買いを継続。
その他
その他決算発表資料及びアナリストとのカンファレンスコールで気になった点は以下の通り。
- 第3四半期業績ハイライト
- 純利益が52億ドル、EPSが2.85ドル、RoTCEが11.5%
- 前年比で純利益は17%増加、売上高は8%増加、ROTCEは180ベーシスポイント増加し、過去10年間で最高の第3四半期売上高を達成
- 5つの事業のうち4つで売上高の増加
- 計画していた投資と退職金の一部を今四半期に繰り上げたが、営業レバレッジはプラス
- 純利益が52億ドル、EPSが2.85ドル、RoTCEが11.5%
- 第3四半期の部門別業績
- Services:純利益26億3700万ドル(前四半期比2%増、前年同期比24%増)
- Markets:純利益17億4300万ドル(前四半期比27%減、前年同期比2%増)
- Banking:純利益3億7800万ドル(前四半期比8%増、前年同期比40%増)
- Wealth:純利益5億8500万ドル(前四半期比微増、前年同期比93%増)
- U.S. Personal Banking(USPB):純利益8億5100万ドル(前四半期比微減、前年同期比8%減)
- 財務関連
- Banamexの株式1.4%の売却を完了し、これまでに売却した株式の総額は49%。現在、来年のCitiからのBanamexの連結除外に向けて準備を進めている
- 今四半期に株主に40億ドル以上を還元し、そのうち30億ドルは自社株買い
- 1株当たり有形帳簿価額は6%上昇し、101.59ドル
- CET1比率は12.8%で、現在の規制上の最低基準を約120ベーシスポイント上回っている
- AIがもたらす機会とリスクに関して
- 変革により、コアテクノロジープラットフォームが近代化され、全社的にAIを導入するために必要な基盤が整った
- 以前にも述べたように、当社は4つの視点からAIに取り組んでいる
- AIがどのように当社の成長に役立つか
- どのようにAIを導入してより効率的に運用できるか
- どのように従業員にこれらの新しい機能の使い方を教えることができるか
- 当社と顧客が直面する脅威環境を踏まえてどのように防御を強化できるか
- これまで最初の3つの取り組みについて頻繁に話してきたが、当社のサイバー防御戦略は、先手を打つこと、迅速に行動すること、そして信頼を維持すること
- マクロ環境について
- 第3四半期には状況がやや緩和
- エネルギー価格の高騰や金融引き締めなど、様々な逆風が課題となっているが、世界経済は驚くほど堅調に推移している
- 米国ではAIブームが盛んに取り上げられているが、成長の大部分は依然として消費者の需要によって牽引されており、労働市場は安定し、企業も活発に活動しており、当社の短期的な経済見通しは依然として良好
- 中国もAIから同様の恩恵を受けているが、バランスの取れた成長に必要な消費支出が不足しているため、経済は輸出に大きく依存している
- 欧州は依然として構造的な課題を抱えている
- こうした背景こそが、お客様が当社のネットワークを頼りにしている理由
- 第3四半期には状況がやや緩和
- 今後の見通しについて
- 短期目標である11~13%を達成するための投資を前倒しする一方で、今年のROTCE目標である10~11%を上回る見込み
- これらは持続可能な形で14~15%に到達するための道のりにおける、単なる通過点に過ぎず、当社は必ずそれを達成する
- 質疑応答
- 年初来のRoTCE(自己資本利益率)の好調な結果と見通しについて
- まず、当社の最優先事項は非常に明確で持続的な収益改善を推進すること
- そして今年度の業績から分かるように、当社の戦略は上手くいっている
- またガイダンスを10~11%から11%以上に引き上げた。これにより、年末に向けて当社が持つ自信が判るだろう
- ただ自然な季節要因があり、マーケット事業は昨年20%近い減少で今年も同程度が見込まれることや、過去数年の実績をベースに随時発生し得る特異な要因(非経常的項目)を調整してみると、第4四半期は1桁台後半の水準に落ち着くことになるだろう
- 2027年を見据えると、間違いなく事業の勢いは増している
- 投資家向け説明会で表明した短期的なリターン目標は、2027年から2028年にかけて11%~13%で一切変更しておらず、この目標に自信を持っている
- また、様々な環境を想定してこれらの目標を検証した。常に順風満帆で、追い風が吹くような状況を想定しているわけではない
- 資本目標への段階的な移行計画について
- 現在、当社のCET1は12.8%で、規制上の最低水準を約120ベーシスポイント上回っている
- 2028年1月から規制上の最低水準が12.1%になると想定しており、投資家向け説明会では目標を13.1%としており、当社は引き続きこの方向性に自信を持っている
- 当社のフレームワークは、回復力と柔軟性のために資本を保有し、それを収益化と株主への分配に活用するというもので、これは投資家向け説明会で説明しした段階的なプロセスであり、今年に入ってから毎四半期、このプロセスを適用している
- 当社はバランスの取れた枠組みを構築しており、常に回復力の源泉となることを出発点として、適切なバランスを見つけるよう努めている
- 第2四半期の決算説明会で、3年間で予定していた50億ドルの投資支出を前倒しして、今年5億ドルを支出するとした点の状況について
- 下半期の前倒し予算の一部である約5億ドルの約半分が今四半期に計上されたと考えて差し支えない。
- 今四半期には約2億ドルの退職金が計上され、それがかなりの部分。テクノロジー、マーケティング、顧客体験に関する追加投資もいくつかある
- 繰り返しになるが、退職金は当社の自己資金投資の3つの柱のうちの1つ、つまりプロセスにおける構造的効率化への注力、当社が検討してきた1億ドル以上のエンドツーエンドのプロセスに直接関連している
- 第4四半期にRoTCEが11%に到達するのは非常に難しいようだが、第4四半期に何か重大な問題が発生する可能性があると想定しているのか、それとも単にいつもの注意喚起や留保事項を述べているだけなのか
- 後者の意見。通期で11%超を目標としているが、もちろん幅はある。もっと良くなる可能性もあるが、四半期の初め、特に市場の動向がどうなるかを予測するのは難しい
- 好調な第3四半期と典型的な第4四半期の間に長年にわたって見られる、ごく普通の季節変動に過ぎず、それ以上の意味はない
- 米国と海外の両方で金利が上昇している状況について
- 市場を除く純投資収益率(NII)のガイダンスを、年初の当初の5~6%から6%台半ばから後半に上方修正した。数週間前には、その範囲の上限を目指すとしていた。これは、私たちがどれほど自信を持っているかを示すもの
- 我々は、2月から現在までに世界中で既に実施された世界的な利上げを利用できる非常に有利な立場にあると考えている
- 資産感応度(Asset Sensitivity)が高いポートフォリオであるため、長期にわたる高金利に関して建設的な状況をもたらすはず
- シティグループにおけるAIの影響について
- 今年だけでも、AIと自動化による財務上のメリットは、年初からの投資額を大幅に上回っており、今後数年間でさらに加速するだろう
- なぜなら、一度投資すれば、そのメリットは毎年繰り返し得られ、それを継続的に改善していくから
- 年初来のRoTCE(自己資本利益率)の好調な結果と見通しについて
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2026年第3四半期の収入(Total Revenues)は238億4500万ドル、市場予想の237億ドルを上回っている
- 2026年第3四半期の調整後1株あたり利益は2.85ドル、市場予想の2.66ドルを上回っている
となっている。
まとめ
上記の様な決算結果を受けてシティグループの株価は

前日比5.60%の大幅下落。同日の米国市場が
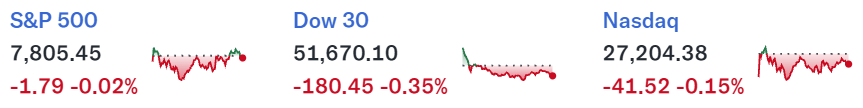
いずれもやや下落程度に済んでいるのと比べるとシティの下落幅はかなり大きい。シティのカンファレンスコールは現地時間11時からだったので、日中の動きも見てみると
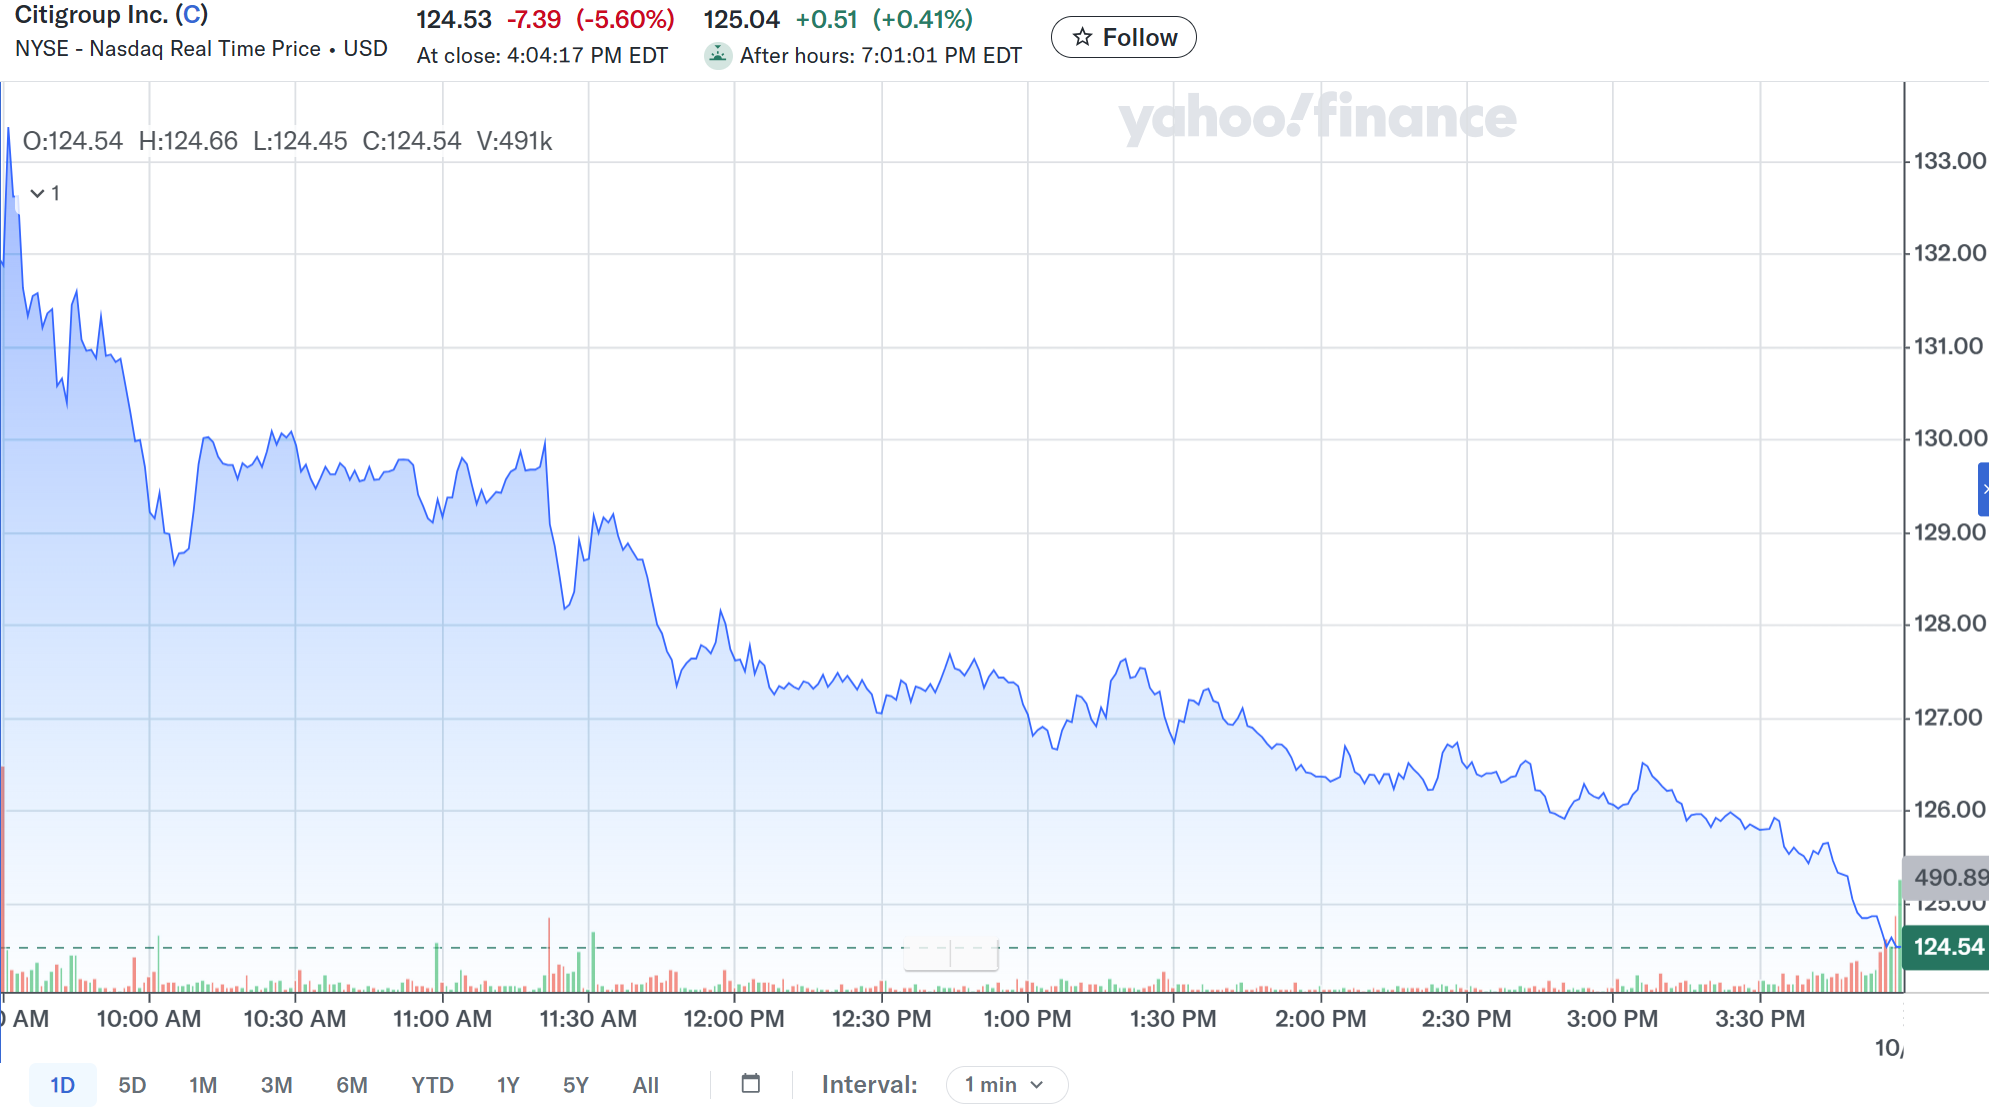
開場直後は前日比上昇で始まったもののすぐに前日比マイナスに。その後カンファレンスコールまでは2%程度の下落状態が続いたが、カンファレンスコールの途中から下げ幅を拡大し、結局取引終了まで右肩下がりとなっている。
市場予想を上回る売上、EPSだったのだが、第4四半期に季節的要因によりMarkets部門が低調になる可能性が高いこと、貸し倒れ引当準備金を大きく積み増したことへの懸念、RoTCEが11.5%と通年目標を上回ったものの前四半期の13.1%から低下し、2028年にかけての11~13%という目標も変わらなかったこと、第2四半期に発表した投資前倒しの効果が目に見える形で表れなかったことなど、複数の要因が重なったことが大幅下落につながったものと思われる。
決算後数日を含む年初来のシティグループ株の推移を市場(S&P 500)と比べると
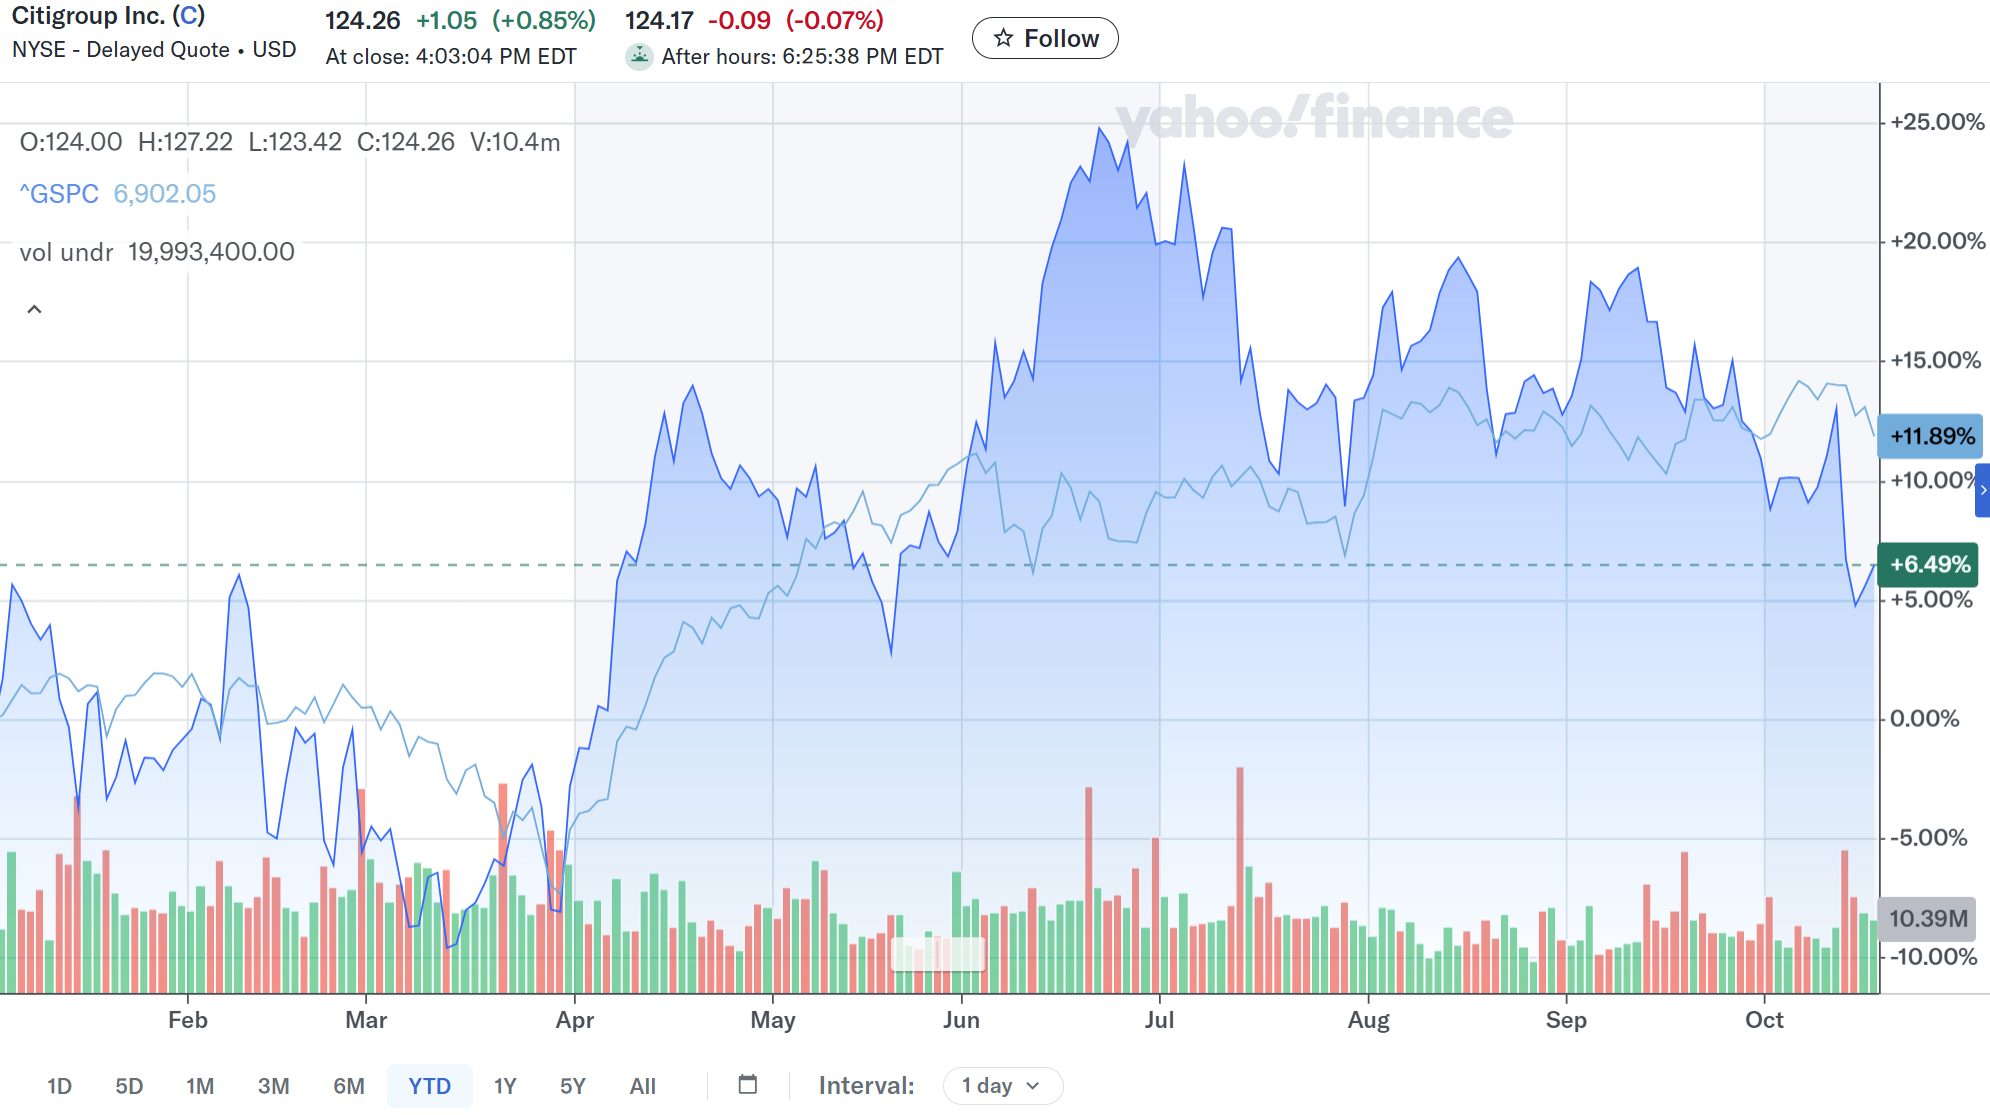
冒頭に挙げた印象とはやや異なり、前回決算から今回決算前までは確かに下落していたものの、完全な右肩下がりではなく9月半ばまでは方向感が定まらない状態だった。ただ9月中旬以降は概ね下落傾向だったため、その印象が強かったようだ。
そして今回決算で大幅下落となり翌日も下落、その後2営業日は上昇したものの決算後の株価推移を詳しく見てみると
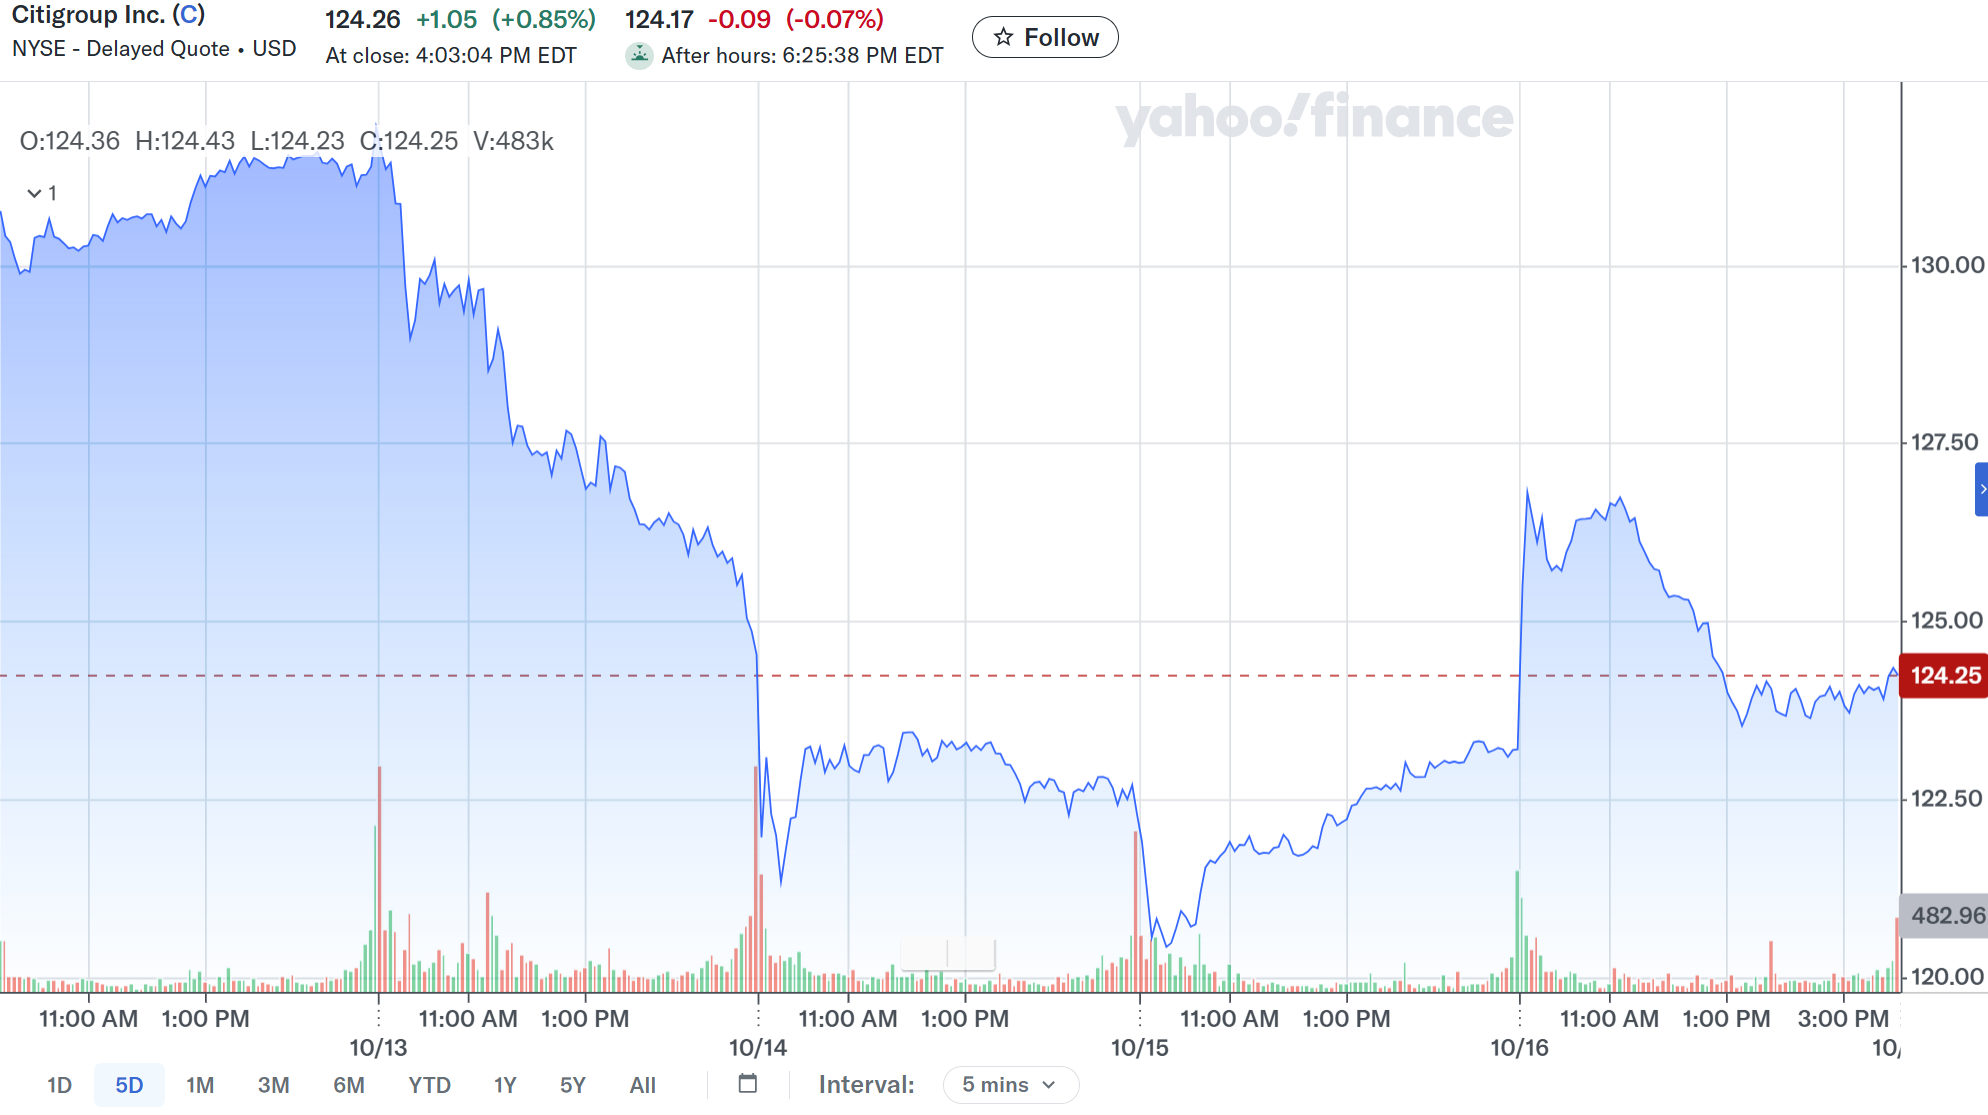
上昇した翌々日も開場後には大幅下落しており、その翌日は開場直後から上昇したものの最終的には上昇したが上げ幅を縮小して取引を終えるという不安定な動きが続いており、下げ止まったのかどうかの判断は時期尚早だろう。
今後のシティ株だが、決算を受けての大幅下落、決算後3営業日の不安定な動きを見るとまだ方向感の見極めが必要だろう。決算自体は市場予想を上回ったものの、次四半期への懸念や現在の状況(高水準の債券利回り、FRBの金利政策不透明など)、決算前までの下落傾向を考えると、なかなか上昇には転じにくいような気がしている。何とか下落傾向に歯止めがかかり、上昇とまではいわずとも安定した株価推移を願いたいのだがどうなるだろう。特に月末のFOMCで大幅下落とならなければいいのだが。