はじめに
2026年10月29日(木)には自分の所有しているブリストル・マイヤーズ スクイブ(BMY)の2026年第3四半期決算発表があった。
前回2026年7月の第2四半期決算では市場予想を上回る売上、EPSに加えて、2026年通期見通しを引き上げ2.79%の上昇。その際には
「今後のブリストル株だが、今回決算前の株価上昇傾向、そして今回決算内容を受けての上昇を考えると堅調な株価が期待できるかもしれない。と思っていたのだが、その後のアストラゼネカとブリストルの合併報道が不確定要素として浮かび上がってきた。現時点ではロイター通信が合併協議そのものが無かったという後追い報道が最新であり、その後のアップデートも無いことから合併可能性は低いとみられている(ロイター報道の後ブリストル株は3連騰)が、全くなくなったと判断するのも時期尚早な気がする。このまま合併報道が立ち消えになり、決算前からの上昇の流れが継続してくれることを願いたいが、どうなるだろうか。」
と書いていた。
ちなみに懸念の合併報道に関しては、その後8月11日に英フィナンシャル・タイムズが合併は破談に終わったと報道があった。
株価の方は9月初めまでは期待通りに上昇傾向が続いたのだが、その後は下落傾向に転じ10月半ばには年初来5%上昇程度まで落ち込んだ(前回決算時は年初来20%の上昇)。以降はやや持ち直して年初来15%上昇近辺で今回決算を迎えることになっている。
そんな状況の中今回の決算、そしてそれを受けてブリストル株はどうなったのか。以下内容を確認し整理しておく。
ブリストル・マイヤーズ2026年第3四半期決算概要
以下の情報はブリストル・マイヤーズ スクイブの企業サイトより引用・抜粋。
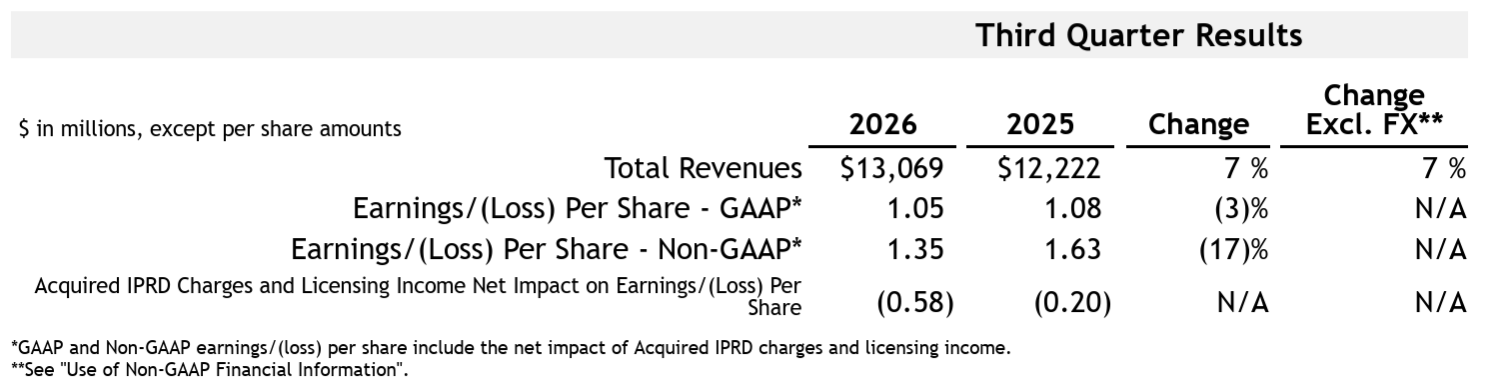
- 2026年第3四半期の総売上高(Total Revenues)は130億6900万ドル、前年同期は122億2200万ドルで前年同期比7%増加(恒常為替ベースでも7%増加)
- 2026年第3四半期のNon-GAAPベースでの1株当たり利益(Earings Per Share Non-GAAP)は1.35ドル、前年同期は1.63ドルで前年同期比17%減少
1株当たり利益が前年同期比で減少しているが、これは買収に伴う仕掛中の研究開発費(IPRD:In-Process Research and Development)およびライセンス収入によるマイナス0.58ドルが含まれており、それが前年のマイナス0.20ドルから増加しているため。
2026年第3四半期の主力製品の売上は以下の通り。
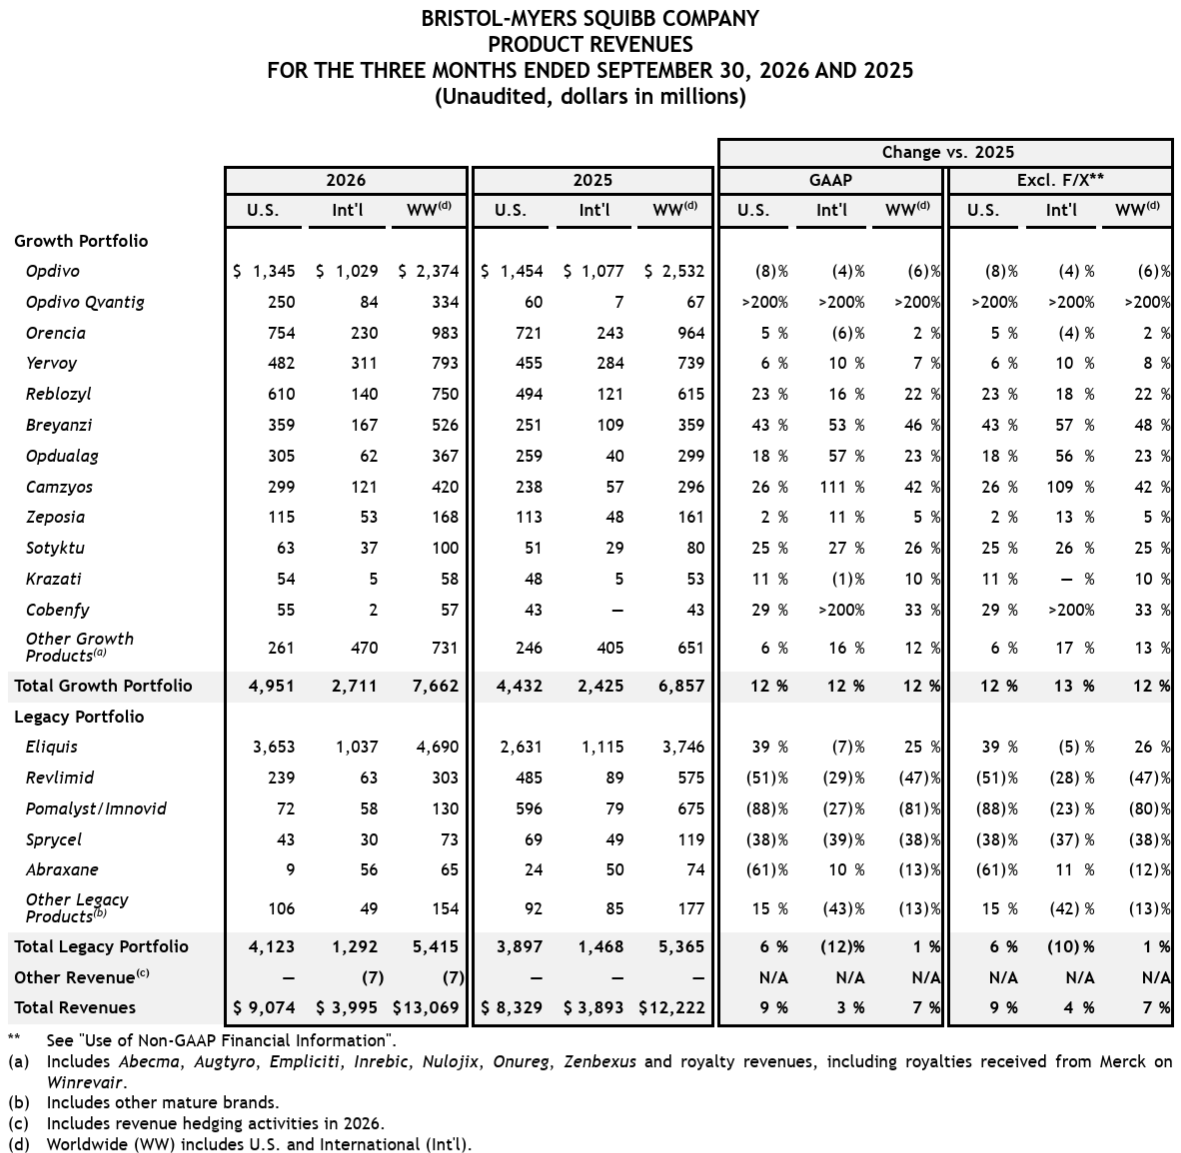
主力のEliquisは前年同期比25%増(恒常為替ベースでは26%増)の46億9000万ドル、Opdivoは6%減(恒常為替ベースでも6%減)の23億7400万ドル、そして特許保護が失われたRevlimidは前年比47%減(恒常為替ベースでも47%増)の3億300万ドルとなっている。
Growth Portfolio全体では76億6200万ドルで前年同期比12%増(恒常為替ベースでも12%増)、Legacy Portfolio全体は54億1500万ドルで前年同期比1%増(恒常為替ベースでも1%増)、全体では130億6900万ドルで前年同期比7%増(恒常為替ベースでも7%増)となっている。
2026年通期見通し
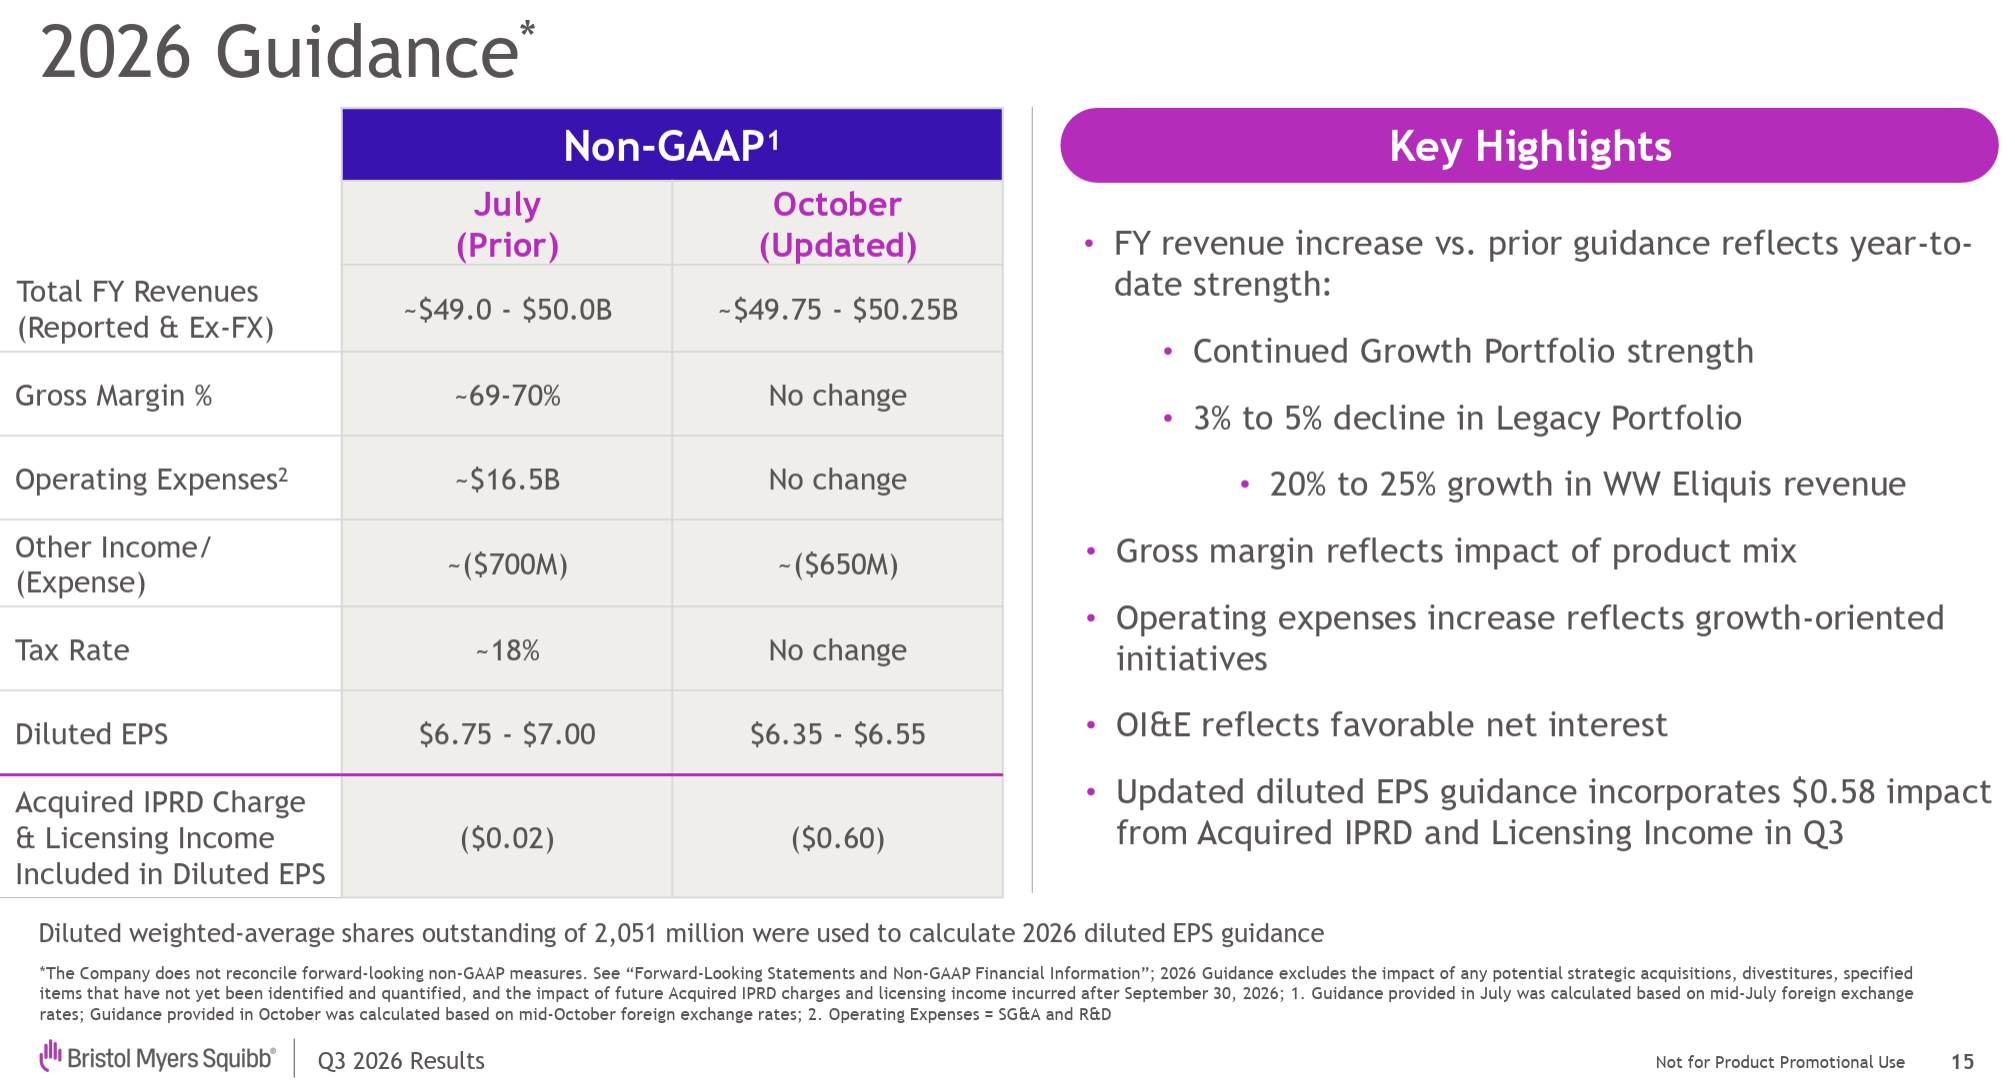
2026年の通期見通しは以下の通り。
【Non-GAAPベース】
- 総売上高(Total FY Revenues。レポート/恒常為替ベース):497億5000万ドル~502億5000万ドル(前回の490億ドル~500億ドルから上方修正)
- グロスマージン:69~70%(前回と変わらず)
- 営業経費(Operating Expenses):165億ドル(前回と変わらず)
- その他収入/経費(Other Income/(Expense)):マイナス6億5000万ドル(前回はマイナス7億ドル)
- 税率(Tax Rate):18%(前回と変わらず)
- 希薄化後一株当たり利益(Diluted EPS):6.35~6.55ドル(前回の6.75~7.00ドルから下方修正)
前回から通期売上高を上方修正したのは、上半期の好調な業績および現時点での以下の見通しを反映しているとのこと。
- 成長ポートフォリオの継続的な好調
- レガシーポートフォリオの3~5%の減少(前回は4~6%の減少)
- 世界全体でのEliquisの売上高20~25%の増加
また、希薄化後一株当たり利益(Diluted EPS)見通しが6.35~6.55ドルと前回の6.75~7.00ドルから下方修正されたのは、先述した買収に伴う仕掛中の研究開発費(IPRD:In-Process Research and Development)およびライセンス収入によるマイナスが0.60ドルとなったため(前回は0.02ドルのマイナス)。
その他
その他決算資料及びアナリストとのカンファレンスコールで気になった点は以下の通り。
- 第3四半期ハイライト
- 売上高は12%増加
- 9月にはCAMZYOSが適応拡大の承認を受け、閉塞性肥大型心筋症の小児患者に対するFDA承認の唯一の治療薬となった
- さらに当四半期にはFDAによる迅速承認を受けた初のCELMoDであり、当社のポートフォリオに新たに加わったZenbexusの承認という重要なマイルストーンも達成
- Zenbexusに次ぐ2番目のCELMoDであるmezigdomideは、2027年5月13日に審査終了目標日(期限)を迎える
- ヒューストンに最新鋭の製造キャンパスを建設する計画を発表
- 約23億ドルの投資で、約500人の雇用を創出
- インディアナ州では1億7000万ドル以上を投資して、放射性医薬品製造の新施設を設立
- 既存の拠点を補完し、2029年末までに最大100人の新規雇用を創出
- 重要優先事項
- 第一に、成長ポートフォリオ全体にわたって勢いを維持すること
- 現在、第3四半期の売上高に基づくと年間売上高が10億ドルを超える成長ポートフォリオ医薬品が8つあり、幅広い成長ドライバー基盤を有している
- 第二に、パイプラインの進捗を、申請、承認、そして製品の市場投入(ローンチ)へとつなげていくこと
- 先述のZenbexusはその一例で、患者に一日も早く医薬品を届けるべく、迅速に行動していくことに注力
- 第三に、業務のあり方を継続的に見直していくこと
- 研究開発(R&D)の迅速化と効率化に注力しており、この1年間、臨床試験の設計・実施体制を強化するために組織全体で変革を進めてきた
- 同時に、組織構造の最適化、資本配分に関する意思決定プロセスの改善、テクノロジーの活用などを通じて、生産性と効率性の向上を継続的に推進していく
- 第一に、成長ポートフォリオ全体にわたって勢いを維持すること
- 第3四半期業績
- 総売上は前年同期比7%増の約131億ドル
- 成長ポートフォリオは、複数の製品で2桁成長を遂げたことにより、12%増の77億ドル
- レガシーポートフォリオの売上は1%増加し、Eliquisの成長が、レガシーポートフォリオの残りの製品におけるジェネリック医薬品の参入による減少を相殺
- 第3四半期の売上総利益率は68.4%
- 製品構成(プロダクト・ミックス)を反映したものであり、契約解除に伴う一時的な費用もわずかながら影響している
- 第3四半期の営業費用は41億ドル
- 買収に伴う進行中の研究開発費およびライセンス収入により、1株当たり0.58ドルの影響があったことから、当四半期の希薄化後1株当たり利益(EPS)は1.35ドルとなった
- 9月30日時点で約130億ドルの現金同等物および市場性有価証券を保有
- 営業キャッシュフローは約42億ドル
- 総売上は前年同期比7%増の約131億ドル
- 通期見通し
- 第3四半期に計上した進行中の研究開発(IPR&D)関連費用およびライセンス収入(1株当たり0.58ドル)を除外した場合、2026年のNon-GAAPベースの1株当たり利益(EPS)予想の中央値は、1株当たり約0.15ドル引き上げられることになる
- 質疑応答
- Zenbexusの発売初期の状況について
- 発売からまだ間もない段階だが、チームは順調に業務を遂行している
- 市場投入後の最初の数週間における採用状況は好調であり、医師からのフィードバックも肯定的で、その主な理由は、MRD(微小残存病変)に関する強力な結果と、使い勝手の良さにある
- 現在、地域医療の現場と病院の双方で本剤が使用されているが、患者の70〜80%が地域医療の現場で治療を受けていることを踏まえると、将来的には、その領域が本剤の主な使用の場になると見込んでいる
- 我々のチームは、本剤を処方する医師の層を広げるとともに、その有効性と安全性、そして率直に言って、RevlimidやPomalystを基盤とした治療法をZenbexusに置き換える際の使いやすさを強調することに注力している
- また、PFS(無増悪生存期間)に関するデータにも期待を寄せている。このデータは本剤の有効性プロファイルをさらに補強するものであり、ASH(米国血液学会)で発表できるだろう
- Zenbexusには大きな商業的ポテンシャルを見込んでおり、Mezigdomideについても市場投入を心待ちにしている。これら両製品が、時間をかけて既存のIMiDs(免疫調節薬)に取って代わることで、臨床現場における基盤的な治療薬となることを目指している
- Cobenfy前年同期比で30%の成長だが、市場予想からすると控えめに見える点
- 今四半期は、ご指摘の通り前年同期比で30%の成長を記録し、総処方数(TRX)で見ると前四半期比で3〜4%程度の伸び
- 一方、売上高については在庫の減少が影響した
- 第4四半期にはこの状況が正常化し、総処方数(TRX)の増加に沿った成長が続く見込み
- 現在、新規処方を行う医師の数は着実に増えており、昨年に比べて倍増
- また、統合失調症の陰性症状や認知機能障害に対する治療において、明確な差別化を図ることができている
- とはいえ、今後さらなる進展が必要な領域も明確に存在し、新規患者の治療開始を加速させる必要があり、継続処方の割合も向上させなければならない
- 現在直面している大きな課題の一つは、医師に対しCobenfyの用量を速やかに有効用量である125mgまで増量(用量調節)することの重要性を十分に理解してもらうことで、そうすることにより医師は本剤の有効性を最大限に引き出すことができる
- しかし、依然として50mgや100mgといった用量にとどまっている患者が非常に多いのが現状
- 事業開発(Business Development)戦略について
- 当社にとって事業開発は、資本配分において引き続き最優先事項の一つ
- 財務的に理にかなっており、かつ持続的な成長を実現する力を高めてくれるような機会があれば、当社にはそれに関与する余力がある
- 当社にとって意義があると考えられる案件であれば、積極的に関与していくつもりで、それはここ数年私たちがとってきたアプローチであり、今後も引き続き注力していく方針
- Zenbexusの発売初期の状況について
今回の質疑も臨床試験中のものが非常に多く、自分にとってはあまりに専門的過ぎるので多くを割愛している。
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると
- 2026年第3四半期の総売上高(Total Revenues)は130億6900万ドル、市場予想の127億5000万ドルを上回っている
- 2026年第3四半期の調整後1株当たり利益(Non-GAAP Diluted EPS)は1.35ドル、市場予想の1.14ドルを上回っている
となっている。
まとめ
上記の様な決算内容を受けてブリストル・マイヤーズ スクイブの株価は
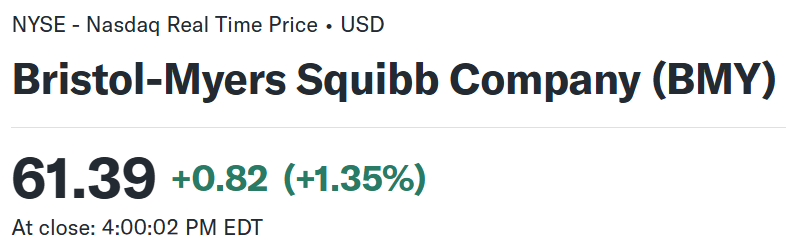
前日比1.35%の上昇。同日の米国市場が
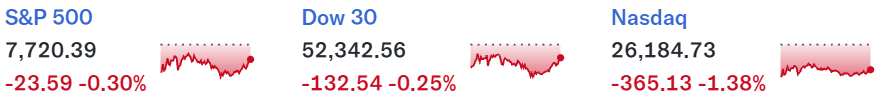
前日28日の閉場後に決算発表のあったアルファベット(GOOGL)の低調な四半期決算を受けAI関連銘柄を中心に下落となり、ハイテク株比率の高いNASDAQ総合が大きく下落していたのと比べると、ブリストル株はまずまずの上昇。
市場予想を上回る売上、EPSと通期売上見通し引き上げが評価されたのだろうが、日中の動きを見ると
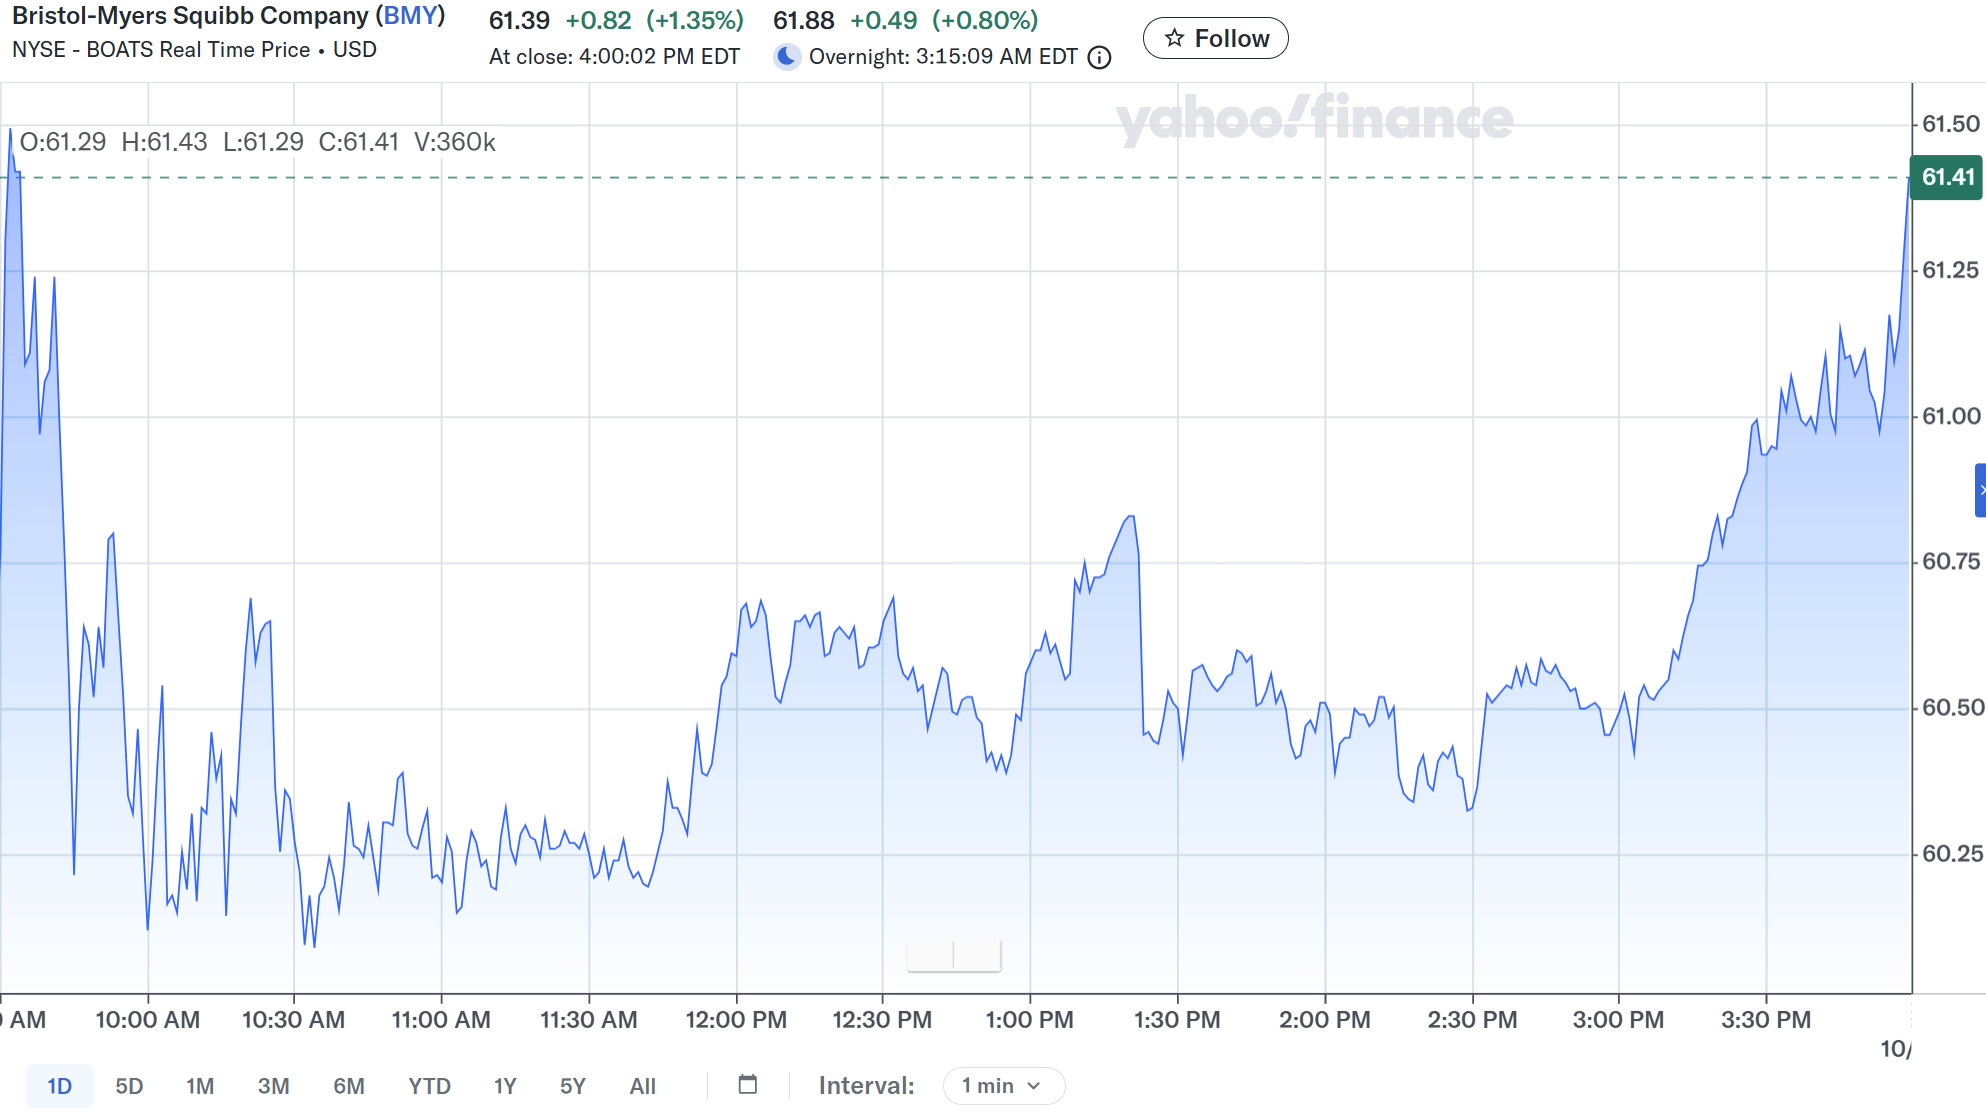
取引開始直後と閉場間際以外は前日比マイナスに沈んでおり、必ずしも安心できる状況ではない。前日比マイナスとなる時間が長かったのは、IPRDの影響でNon-GAAPベースの1株当たり利益(EPS)が下方修正され、その中央値(6.45ドル)が市場予想(6.49ドル)を下回ったことなどが影響したのだろう。
決算後数日を含めた年初来のブリストル株の推移を市場(S&P 500)と比べると
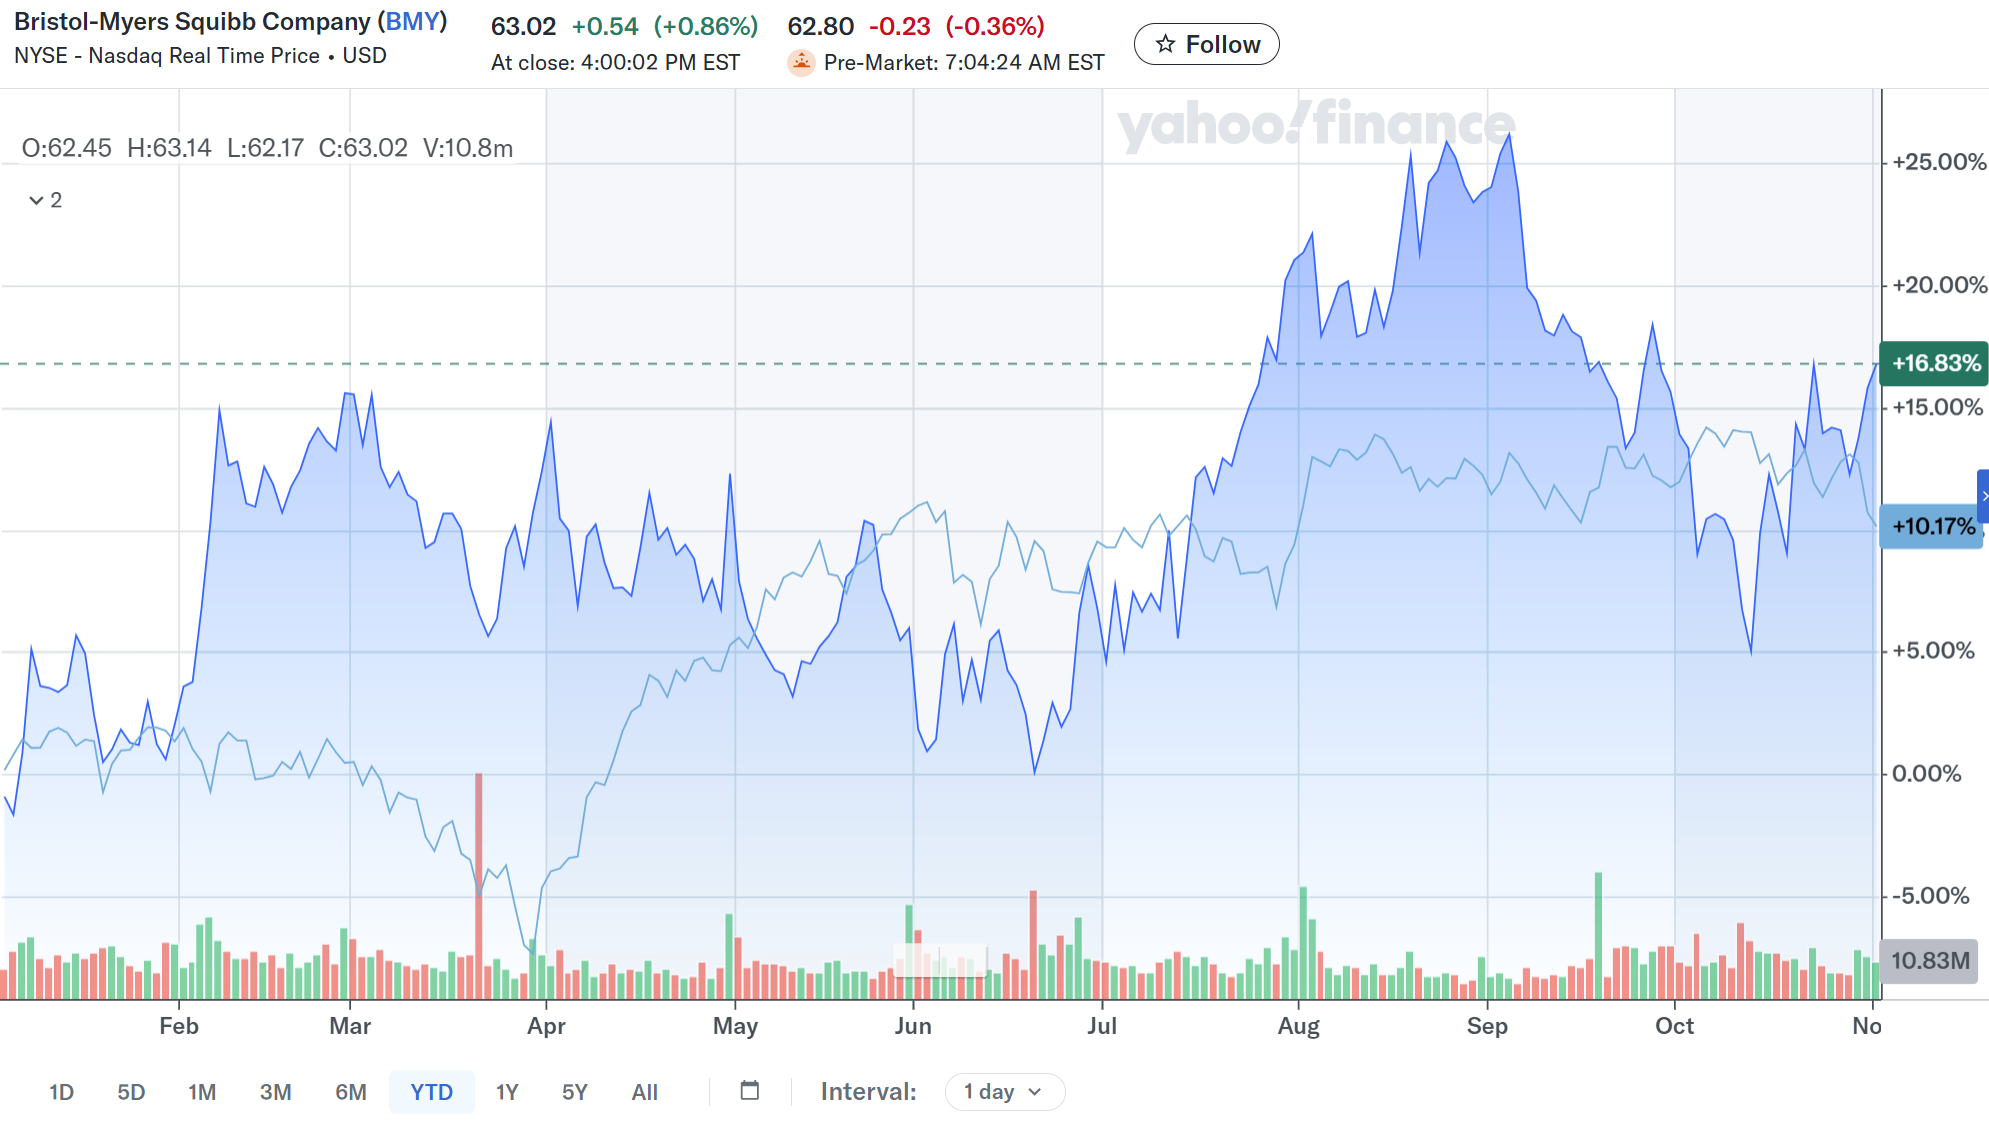
前回決算以降は冒頭に書いた通り。迎えた今回決算で市場が下落する中で上昇し、その後も市場が下落する中で続伸している。
今後のブリストル株だが、今回決算の内容とそれを受けての上昇、翌日、翌々日も市場が低調な中で上昇していることを考えると、そこそこ期待できるかもしれない。ただ年初来で見ると不安定な推移が続いており、何らかのキッカケで流れが変わる可能性も十分にあるだろう。何とかこの良い流れを維持して上昇傾向が続いてくれることを願いたい。