はじめに
2026年10月28日(水)には自分の所有銘柄であるGEベルノバ(GEV)の2026年第3四半期決算発表があった。
前回2026年7月の第2四半期決算は売上は市場予想を上回り、通期見通しも上方修正したのだが、EBITDAが市場予想に届かなかったことが、より高い成長への期待を抱いていた市場の失望を誘ったのか8.69&の大幅下落。その際には
「今後のGEベルノバ株だが、まずは最高値から約20日間で30%も下がっている決算前から続く下落傾向がいつ止まるかに注目。通期見通しを上方修正するなど、決算内容自体はそれ程悲観するものでもなかったと思うのだが、どうなるだろうか。ただ下げ止まったとしても、今回決算での下落要因が先に書いた様に市場がより高い期待を抱いていることが原因だとすると、今年前半の様な大幅上昇は期待しにくいだろう。しばらくはあまり過度な期待を持たずにいることにしたい。冷静に考えれば年初来50%プラスという現在の水準は御の字でもあるし。」
と書いていた。
決算翌日はやや反発(4.69%)して安心したものの、その後はくすぶるAI投資の懸念と期待が交錯する状況が続き、GEベルノバ株も方向感が定まらない動きが続いていたが、10月半ば過ぎからの下げ幅が大きい印象がある。というのも10月14日には
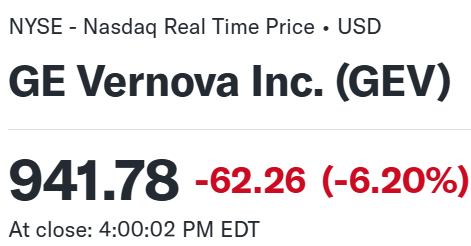
と1000ドルを割り、10月22日には
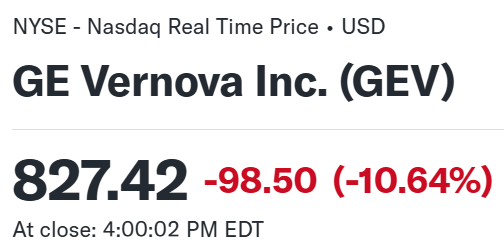
10%を超える急落があったことを覚えているため(いずれもAI関連への警戒感からNASDAQ総合はそれぞれ1.88%、2.60%下落していた)。
そんな状況の中、今回のGEベルノバの決算内容そしてそれを受けての株価について以下内容を確認し整理しておく。
2026年第3四半期GEベルノバ決算概要
以下の内容は、GEベルノバの企業サイトより引用・抜粋。
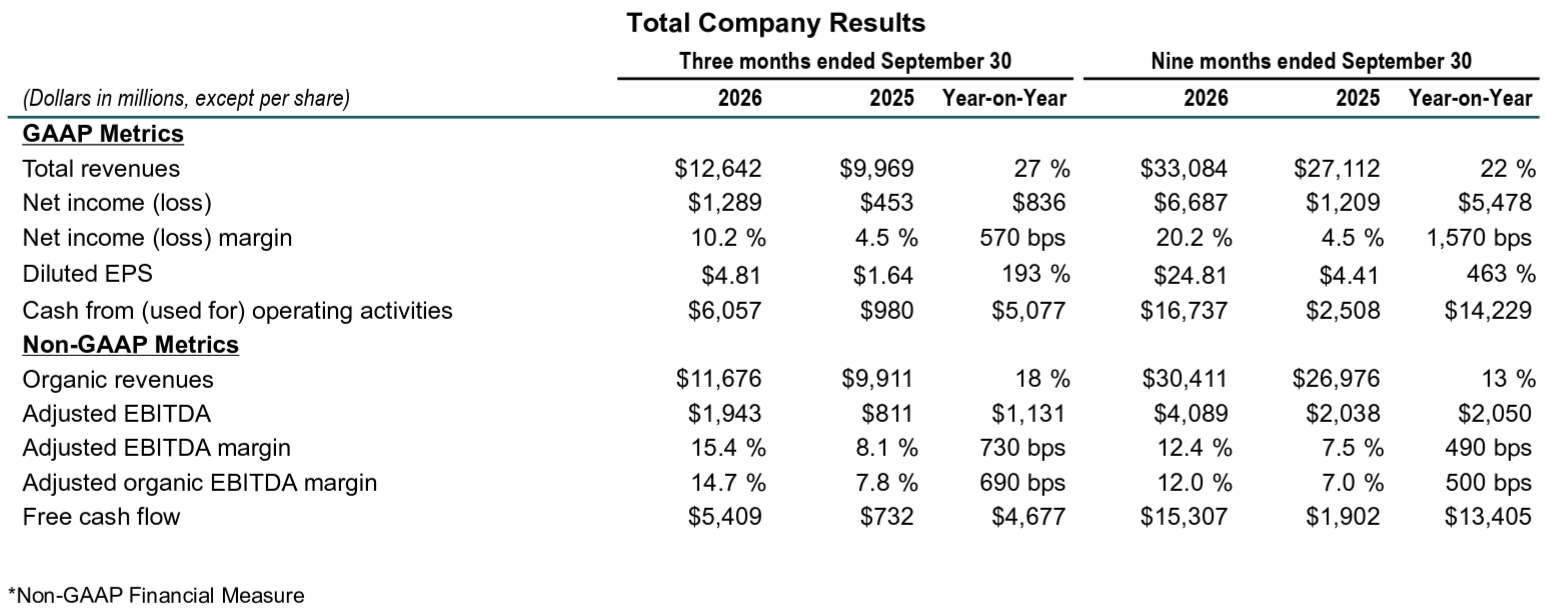
- 2026年第3四半期の総売上高(Total Revenues)は126億4200万ドル、前年同期は99億6900万ドルで前年同期比27%の増加
- 2026年第3四半期のGAAPベースの希薄化後一株当たり利益(Diluted EPS)は4.81ドル、前年同期は1.64ドルで193%の増加
- 2026年第3四半期の調整後EBITDA(Adjusted EBITDA)は19億4300万ドル、前年同期は8億1100万ドル
- 2026年第3四半期のフリーキャッシュフロー(純現金収支・Free Cash Flow)は54億900万ドル、前年同期は7億3200万ドル
事業部別業績
【Power(電力事業)】
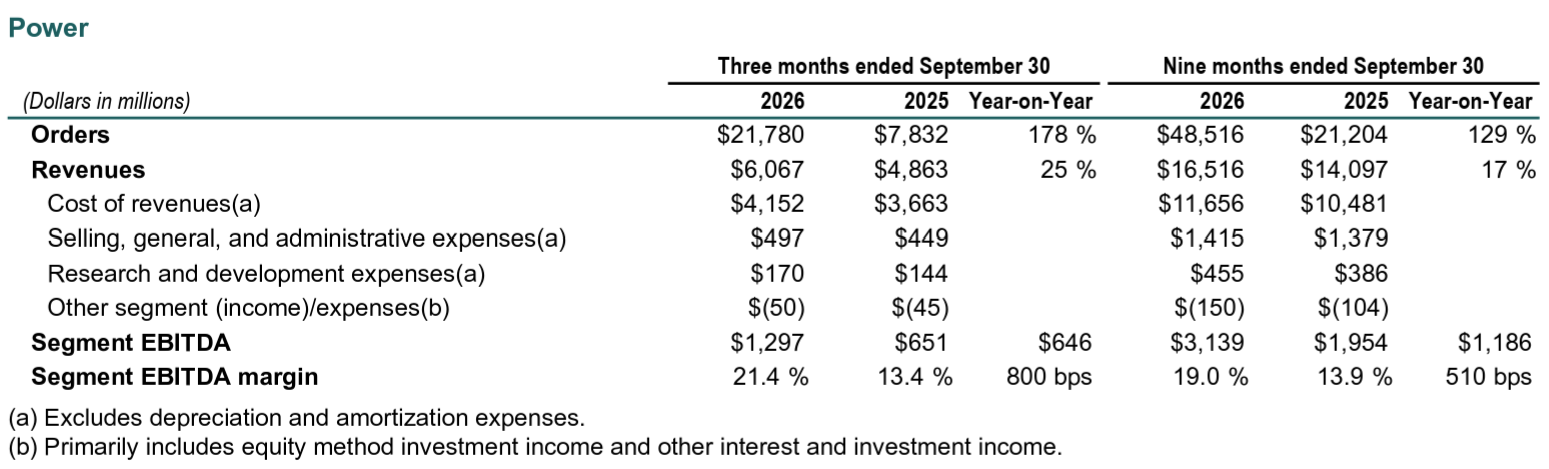
- 受注(Orders):217億8000万ドルで前年同期比178%増加
- 売上(Revenues):60億6700万ドルで前年同期比25%増加
- EBITDA(Segment EBITDA):12億9700万ドル、前年同期は6億5100万ドル
- EBITDAマージン(Segment EBITDA margin):21.4%、前年同期は13.4%
【Electrification(電化事業)】
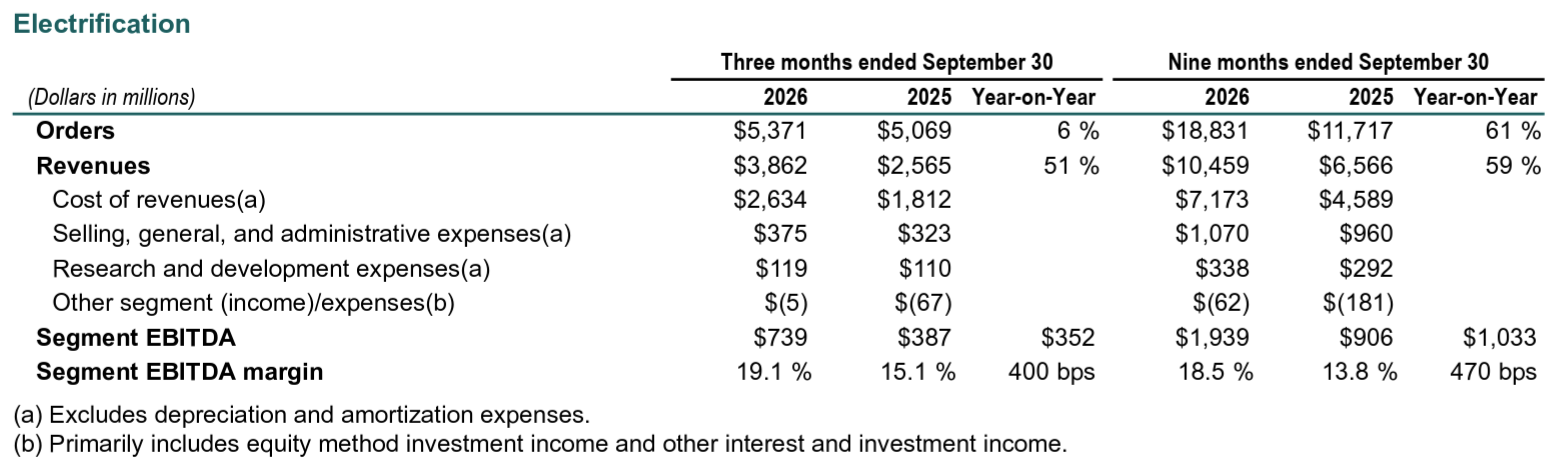
- 受注(Orders):53億7100万ドルで前年同期比6%増加
- 売上(Revenues):38億6200万ドルで前年同期比51%増加
- EBITDA(Segment EBITDA):7億3900万ドル、前年同期は3億8700万ドル
- EBITDAマージン(Segment EBITDA margin):19.1%、前年同期は15.1%
【Wind(風力発電事業)】
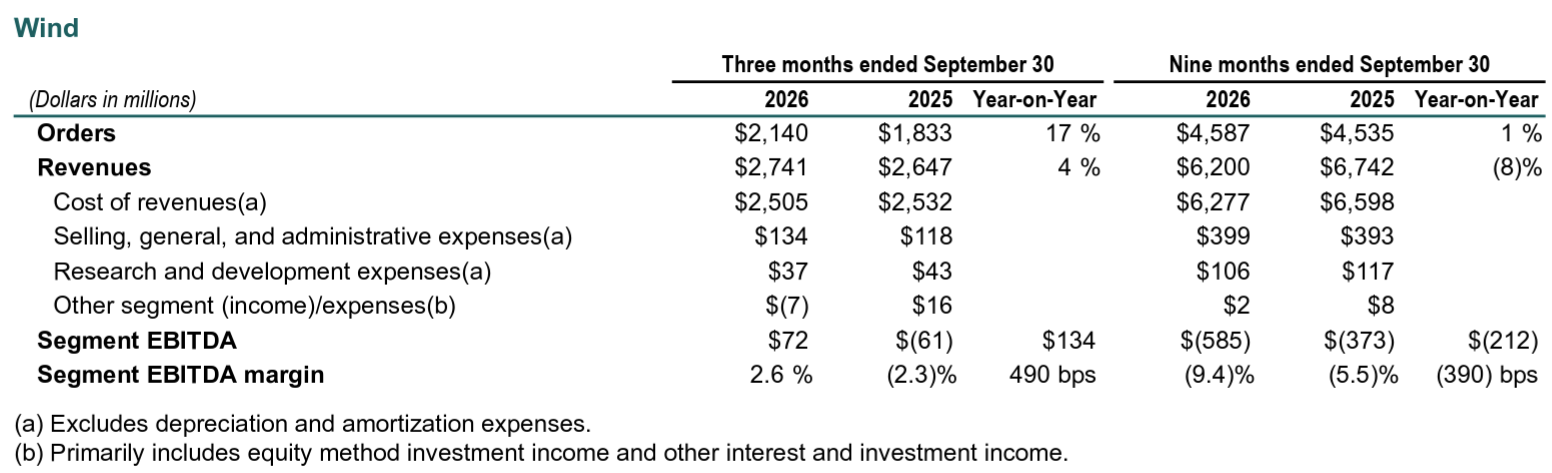
- 受注(Orders):21億4000万ドルで前年同期比17%増加
- 売上(Revenues):27億4100万ドルで前年同期比4%増加
- EBITDA(Segment EBITDA):7200万ドル、前年同期は6100万ドルの損失
- EBITDAマージン(Segment EBITDA margin):2.6%、前年同期は2.3%の損失
2026年見通し
2026年の通期見通しは以下の通り。
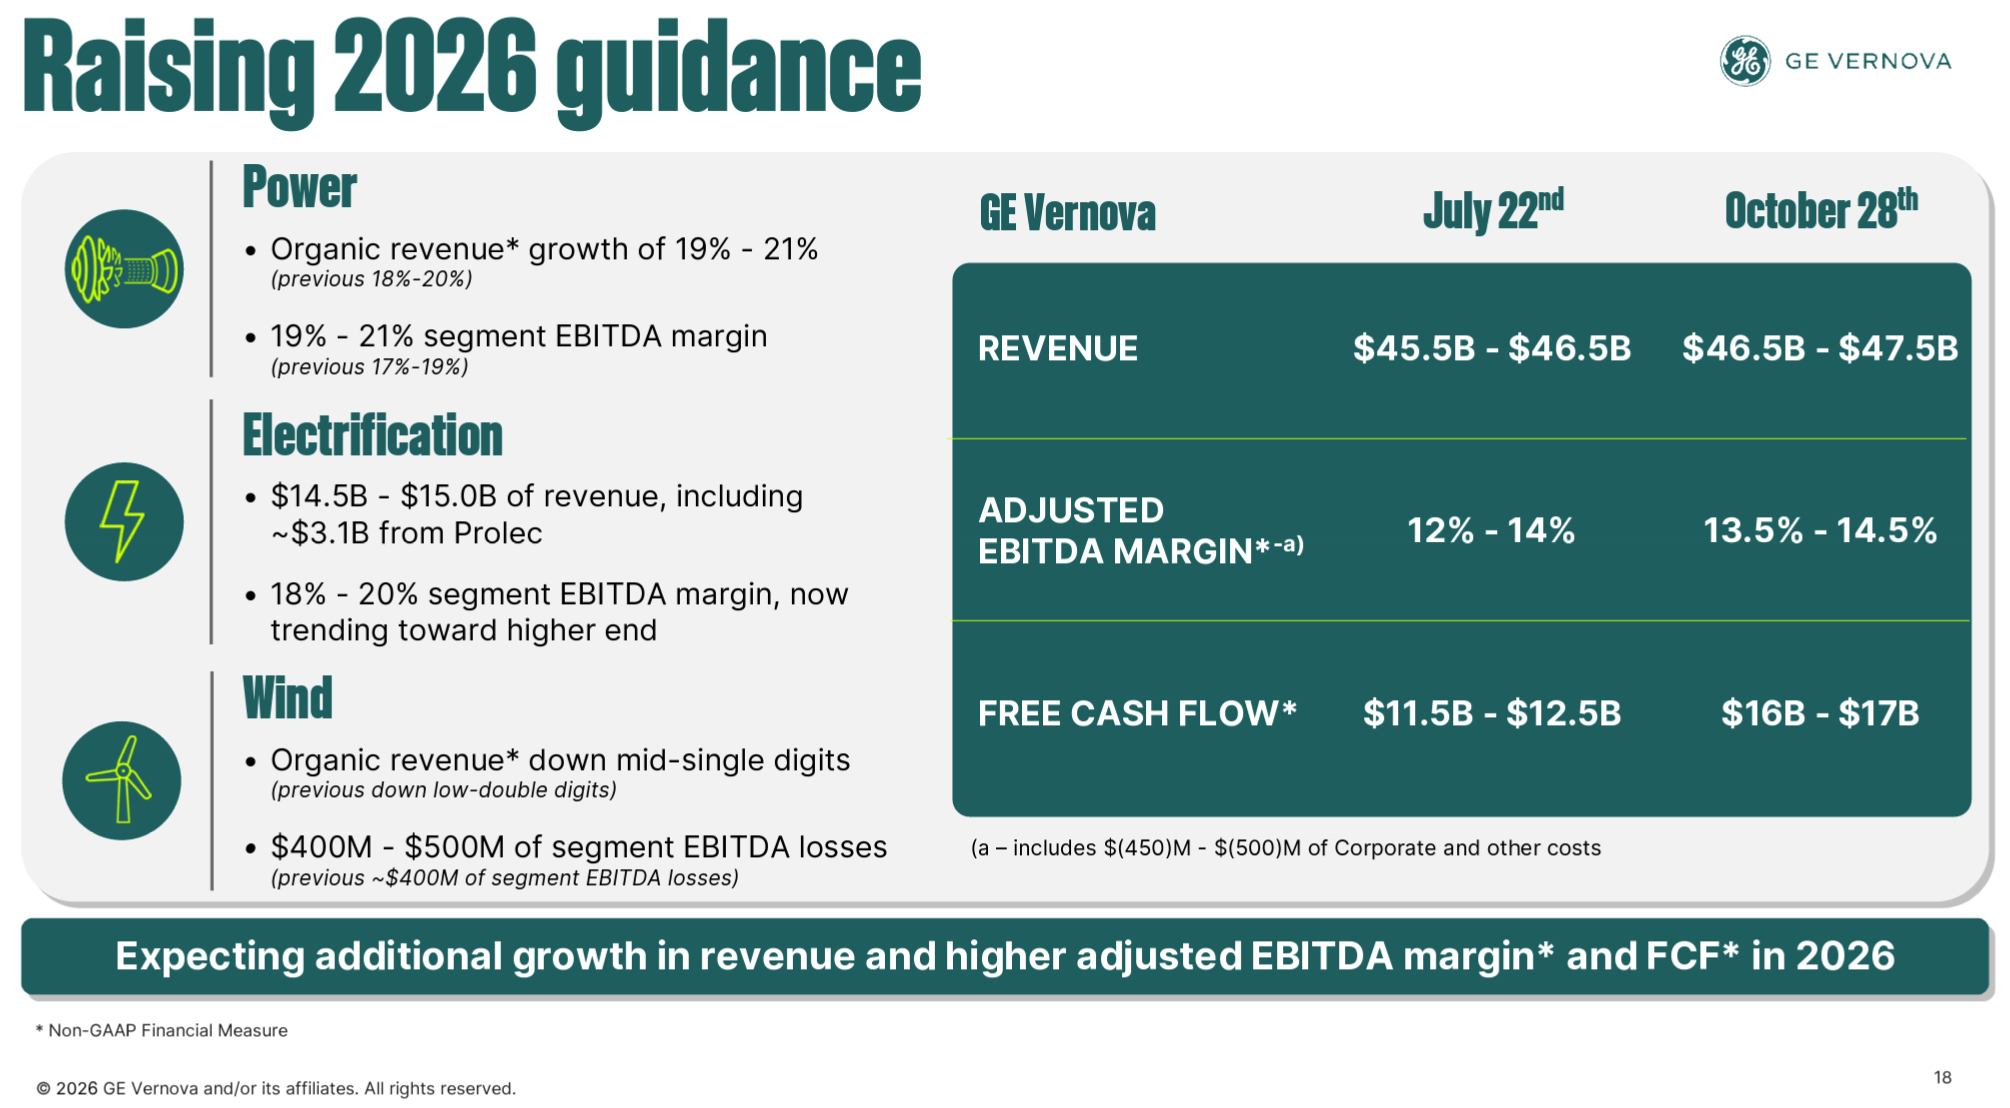
- 売上(Revenue):465億~475億ドル(前回の455億~465億ドルから上方修正)
- 調整後EBITDAマージン(Adj. EBITDA margin):13.5%~14.5%(前回の12%~14%から上方修正)
- Free cash flow:160億~170億ドル(前回の115億~125億ドルから上方修正)
その他
その他決算発表及びアナリストとのカンファレンスコールで気になった点は以下の通り。
- 本日は多くのトピックを扱うが、まずは3つの主要なメッセージから
- 第一に、中核事業と新製品の双方において、当社の成長は加速し続けている
- 第3四半期には300億ドル近い新規受注を獲得し、受注残高は1760億ドルから約2000億ドルへと拡大
- この需要は既存の機器にとどまらず、サービス分野にも及んでおり、同分野の受注は当四半期に10%増加
- また、原子力SMR(小型モジュール炉)を含むパワー関連、MV-UPS(中電圧無停電電源装置)や固体変圧器(ソリッドステート・トランス)を始めとする電化関連の製品群など、当社の新たな取り組みに対する関心も高まっている
- 第二に、利益率の拡大は心強い兆候だが、GEVの社内で現状に満足している者は一人もいない
- 電力事業では、EBITDA利益率が21%
- 第3四半期は通常サービス活動が最も低調であり、歴史的に利益率が最も低くなる四半期であることを踏まえると、この数字は特筆すべきもの
- 電化事業では、EBITDA利益率は19%
- 同時に、有望な新製品投入の機会を支えるべく、研究開発(R&D)費を10%台半ばの割合で増加させている
- 風力事業
- サービス事業の改善により黒字化を達成
- 全3事業およびコーポレート部門全体で、自動化やAIへの投資を行っており、これらは明確な活用事例(ユースケース)を伴うため、中期的には利益率を押し上げる要因となるが、第3四半期単独で見ると、これらはまだ純費用(コスト)として計上されている。つまり、当社の利益率拡大の加速は、まだ初期段階にあるということ
- 電力事業では、EBITDA利益率が21%
- 第三に、当社は年初来で多額のキャッシュを創出し、四半期末時点で約170億ドルの現金を保有するに至った
- 現在、GE Vernovaがこの資本を投じて高いリターンを得られるような体制の構築に注力している
- このたび、Trench Groupの買収契約を締結したことを発表する
- 買収規模は90億ドル
- 当社の主力である電化ソリューションおよび高電圧送電網向け機器の事業が強化
- また自社株買いプログラムの規模を従来の100億ドルから200億ドルへと倍増させることも発表
- 第3四半期に16億ドル、10月に13億ドル超を自社株買いに充てたことで、当初承認されていた100億ドル分のプログラムは概ね完了
- このたび、Trench Groupの買収契約を締結したことを発表する
- 現在、GE Vernovaがこの資本を投じて高いリターンを得られるような体制の構築に注力している
- 第一に、中核事業と新製品の双方において、当社の成長は加速し続けている
- 本日発表したTrench Groupの買収概要について
- 本日発表したTrenchグループの買収は、高電圧および中電圧市場における当社の電化事業を世界的に強化し、規模を拡大する上で重要な一歩となる
- 取引は、規制当局による通常の承認を経て、2027年後半に完了する見込み
- 2026年のTrenchの売上は14億ドルと推定され、当社の電化事業と同様、今後数年間で2桁成長し、予想される取引完了後の2028年に20億ドルの売上に近づくと予測
- 買収に伴う約45億ドルの負債を発行した後でも、負債対調整後EBITDA比率は1倍未満にとどまると予想
- また2030年までに年間約5000万ドルから1億ドルのコストシナジー効果を実現できると見込んでいる
- 第3四半期業績
- 堅調な受注、増加する受注残高と収益、マージン拡大、そして大幅なフリーキャッシュフロー創出により、力強い業績を達成
- 当四半期の受注額は293億ドルで、前年同期比96%増
- 受注残高は1970億ドルに拡大
- 機器の受注残高は1040億ドル、前年同期比で92%増加
- サービスの受注残高は930億ドル、前年同期比で14%増加
- 売上高は18%増加
- 機器売上高は前年比26%、サービス売上高は前年比6%増加
- 調整後EBITDAは前年比123%増の19億ドル
- 調整後EBITDAマージンは、価格上昇、収益性の高い販売量の増加、生産性の向上により、インフレを上回り、690ベーシスポイント拡大
- 今四半期にGEエアロスペースとの移行サービス契約からの撤退を完了
- 独立して事業を運営するために必要な独立した能力を構築するための複数年にわたる取り組みを成功裏に完了した重要なマイルストーン
- この作業は分離の重要な部分を完了するだけでなく、約1億3500 万ドルの一般管理費削減にもつながり、そのうち約1億ドルがこれまでに実現されている
- 第3四半期には54億ドルのフリーキャッシュフローが実現、前年比で47億ドル増加
- 退職者給付の資金を確保し、その義務を第三者の保険会社に移転するために、約3億5000万ドルの任意支払いを行った
- この取引により8400 万ドルの利益が発生し、これは調整後 EBITDA の結果から除外されている
- 3四半期末の現金残高は約170億ドルで、第2四半期末から40億ドル増加
- 堅調な受注、増加する受注残高と収益、マージン拡大、そして大幅なフリーキャッシュフロー創出により、力強い業績を達成
- 電力部門
- 電力部門の受注は2倍以上に増加
- ガス発電設備は、HAユニットと航空機派生型ユニットの両方で数量と価格が上昇したことにより、前年比で約4倍に増加
- 電力サービスの受注は、ガス発電と原子力発電に牽引されて12%増加
- 売上は25%増加
- 設備売上は、タービン数量の増加と有利な価格により、主にガス発電から増加
- 航空機派生型13基を含む合計32基のガスタービンを出荷し、前年比60%増加
- サービス売上も、ガス発電と原子力発電の成長により増加
- 設備売上は、タービン数量の増加と有利な価格により、主にガス発電から増加
- EBITDAマージンは、主に有利な価格と数量の増加によりインフレ、ガス発電の設備投資と研究開発を支援するための追加費用を相殺し、830ベーシスポイント拡大して21.4%
- 通期では既存事業売上高成長率の予想を18%~20%から19%~21%に引き上げ、販売量の改善に伴い、EBITDAマージンの範囲も17%~19%から19%~21%に2ポイント引き上げる
- 電力部門の受注は2倍以上に増加
- 電化部門
- 受注は引き続き好調で、売上高の約1.4倍で54億ドル
- 前年同期にサウジアラビアで16億ドルの同期コンデンサの大きな受注があったため、前年比では9%減
- 売上高はProlecを含めたレポートベースで51%、既存事業ベースで16%増加
- EBITDAは7億3900万ドルで前年比57%増加、販売量、生産性、有利な価格設定により、利益率は470ベーシスポイント拡大して19.1%
- 通期では、電化事業の売上高は引き続き145億ドルから150億ドルの間になると予想し、EBITDAマージンは18%から20%の範囲の上限に向かって推移すると予想
- 受注は引き続き好調で、売上高の約1.4倍で54億ドル
- 風力事業
- 風力発電の受注は16%増加
- 顧客が依然として許可の遅延と関税の不確実性に直面しているため、米国の受注の転換点を判断するのは依然として困難
- 売上高は当四半期に3%増加
- EBITDAは7200万ドル
- EBITDAの前年比改善は、主に洋上プロジェクトコストの低下と、以前に支払った料金の回収やサービスの向上を含む陸上風力発電のパフォーマンスの向上によるもの
- 通期では、下半期に陸上風力タービンの納入が増えるため、既存事業売上は以前の予想である2桁台前半の減少よりも良い、中程度の1桁台の減少になると予想し、EBITDA損失は年間で4億ドルから5億ドルの間になると予想
- 風力発電の受注は16%増加
- 通期見通し
- 年初からの好調な業績と通年のセグメント予想に基づき、ガイダンスを引き上げた
- これにはイノベーションと成長を支援する取り組みを加速する中で、研究開発と設備投資の合計が前年比で30%以上増加することが含まれている
- 中長期的に生産性向上を目指し、AI、ロボット工学、自動化への投資を継続しており、2026年度通期のコーポレートコストは4億5000万ドルから5億ドルの間になると引き続き予想
- 質疑応答
- 好調だった電力事業のマージン詳細について
- 今年後半は、より収益性の高い価格設定の機器の出荷を開始するタイミングでこれがプラスに働いている
- 今年後半を、2027年に向けた見通しを考える上での起点と捉えるのは妥当な考え方
- 電力事業のSRA(Strategic Reservation Agreement(戦略的枠予約契約))について
- 契約済みの第4四半期のギガワットは第3四半期よりもやや大きくなると見込んでいる
- 2027年を見据えると、現時点では四半期ごとの予測は難しいものの、2027年を通して契約済みのギガワットは確実に成長し続けると見込んでおり、受注残高と契約済みのギガワットの両方を大幅に増やし続ける能力がある
- 風力事業の戦略について
- 事業を再び黒字化できたことを嬉しく思っている
- サービス事業の収益性は確実に改善しており、2027年も2026年と比較して同程度の改善が見込まれる
- 北米における洋上風力プロジェクトの実行については、大部分が完了の目途が立っているが、北海での洋上風力プロジェクトについては、あと1年実行期間が残っている
- 北米陸上風力発電市場では今後も好調な業績が続くと予想しており、受注は前年比で増加しているものの、現状では非常に小さな市場
- 会社を率いる立場として、今後1年間で米国市場がどのように推移するかを見極め、この事業への投資価値をどのように高めていくか、あるいはこの事業でどのように価値を創造していくかを、可能な限り最も賢明な方法で評価し続けていく
- 電力事業におけるサービスの動向について
- 今後数年間のサービス事業については、いくつかの要因が重なり合っている
- すなわち、新規ユニット向けのサプライチェーンを構築・強化していくと同時に、サービス関連の需要にも対応しなければならないという状況
- サービス事業は着実に成長していく見込みだが、2027年から2028年にかけては、サービス提供体制を大幅に拡大していく必要がある
- 今後数年間、サービス事業は健全なペースで成長を続けることは間違いないだろう。成長率は設備事業の方がはるかに大きくなるが、こうした成長は、今後10年間、非常に高い利益率を誇るサービス事業の安定した収益源を継続的に生み出すことにつながる
- 航空機派生型タービンの需要について
- 需要は堅調だが、第2四半期や第3四半期に見られたようなペースが第4四半期もそのまま続くとは限らない
- それは需要が弱まったからではなく、むしろ受注が先々まで埋まっており、供給可能になるまでの期間が非常に長くなっているため
- この市場は依然として魅力的であり、供給体制も維持している
- 好調だった電力事業のマージン詳細について
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2026年第3四半期の総売上高(Total Revenues)は126億4200万ドル、市場予想の119億9000万ドルを上回っている
- 2026年第3四半期の調整後EBITDA(Adjusted EBITDA)は19億4300万ドル、市場予想の16億8000万ドルを上回っている
となっている。
まとめ
上記の様な決算を受けてGEベルノバの株価は
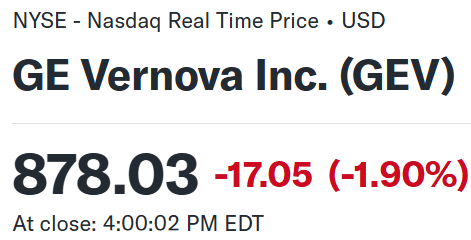
前日比1.90%の下落。同日の米国市場が
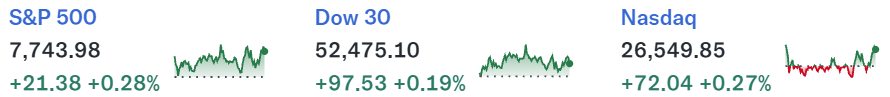
FOMCで市場予想通り金利据え置きだったこともあってほぼ横ばいだったのと比べるとGEベルノバの下落幅はそこそこ大きい。
売上、EBITDAが市場予想を上回り、通期見通しも引き上げたのだが、同日発表のあったTrenchグループの買収資金90億ドル(現金と借り入れで半分ずつ)に伴う財務負担や統合プロセス/シナジー効果への警戒感が下落要因となったのかもしれない。
決算後数日を含めた年初来のGEベルノバ株の推移を市場(S&P 500)と比べると
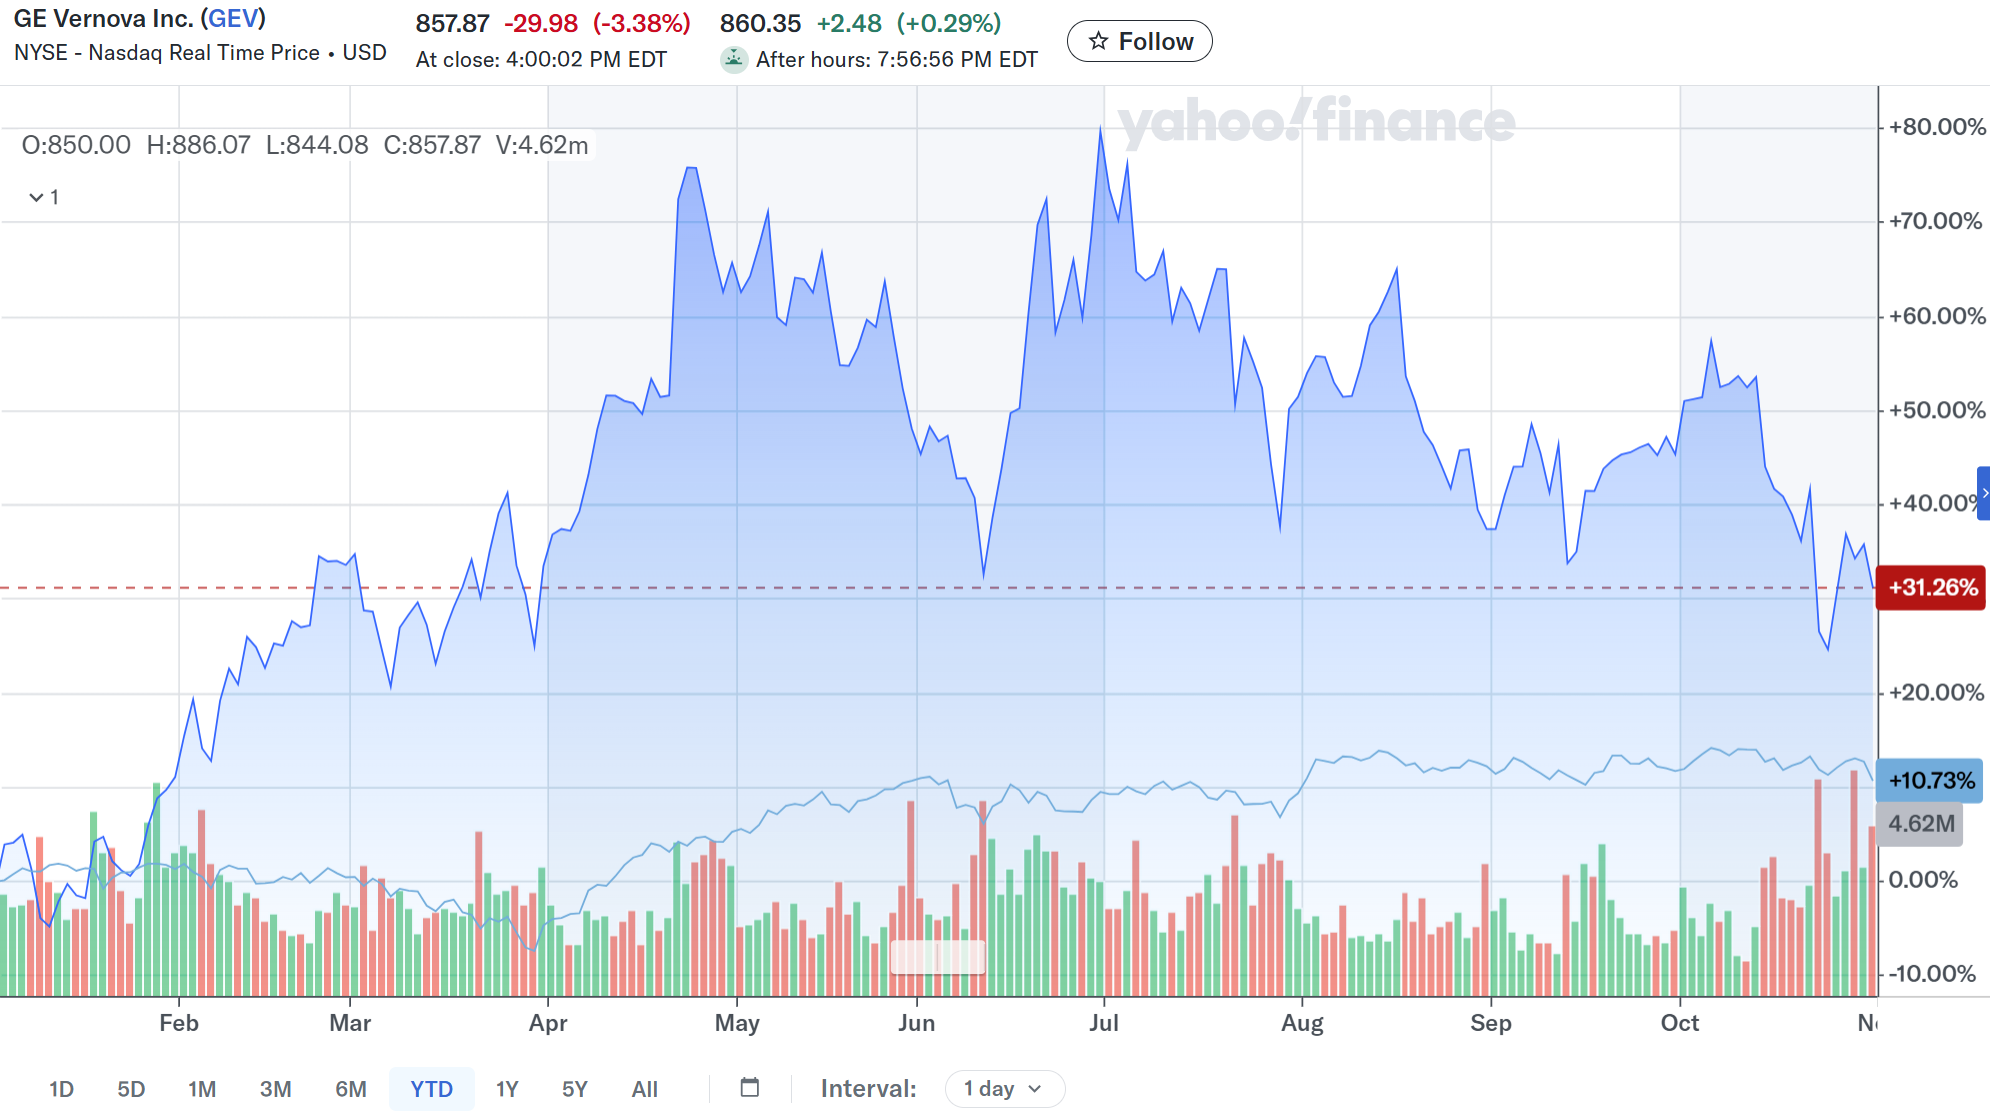
前回決算以降は概ね冒頭に挙げた通りだが、10月22日の急落後はやや反発。そして今回決算で下落したものの翌日はやや反発。ただ翌々日は3%を超える下落となっている。GEベルノバ決算後のAI関連企業の決算が軟調だったことも影響しているかもしれない(ハイテク銘柄の比重の多いNASDAQ総合は10月29日、30日にそれぞれ1.36%、2.38%下落している)。
今後のGEベルノバ株だが、ここ最近の傾向と同様にGEベルノバの主力であるデータセンターへの電力供給に絡んで、よくも悪くもAI関連投資を市場がどう見るか次第だろう。直近ではAI関連銘柄の決算発表が期待外れで、GEベルノバもそれらの影響を受けている感がある。市場予想を上回った今回決算で下落したことを考えると厳しい時期が続きそうな気はするが、何とか下落傾向が収まってくれることを願いたい。