はじめに
米国日付2026年10月14日(水)に2026年9月の米消費者物価指数(CPI:Consumer Price Index)が米労働統計局から発表された。
前回2026年9月発表のCPIはほぼ市場予想通りで9月FOMCでの利上げが有力との見方が強化される結果となり、翌週開催されたFOMCで予想通りに0.25%の利上げが決定されている。ただ結果発表後のウォーシュFRB議長が会見でインフレ抑制への姿勢をより鮮明にしたことで、市場では更なる利上げが行われるとの見方が強化され、株式市場は下落、債券市場は利回り上昇、ドル円為替はドル高となった(この際は10月FOMCでの利上げ確率は約50%)。
その後徐々に10月FOMCでの利上げ確率が上昇して一時約70%程度になったが、9月下旬のFRB当局者の発言や、米PCE物価指数が市場の予想を下回る落ち着きを見せたことで10月FOMCでの利上げ確率は金利据え置きが約65%の確率で有力に転じている。
また10月月初発表の米雇用統計でも非農業部門雇用者数が2万9000人増と市場予想を大きく下回ったことで、10月FOMCでの金利据え置き見込みは更に強まり約80%を超えることになった。
そして今回CPI発表前日時点でのCMEのフェドウォッチツールによる10月FOMCでの政策金利確率は
- 3.50%~3.75%(金利据え置き):77.9%
- 3.75%~4.00%(0.25%利上げ):22.1%
と金利据え置きが80%近くで有力となっている。
そんな中で今回発表のCPIはどういう結果となったのか、そしてそれを受けて市場がどう反応したかについて確認し、整理しておく。
2026年10月14日米労働省労働統計局(U.S. Bureau of Labor Statistics)発表の2026年9月消費者物価指数(CPI)
以下の情報は米労働省労働統計局の発表資料より引用・抜粋。
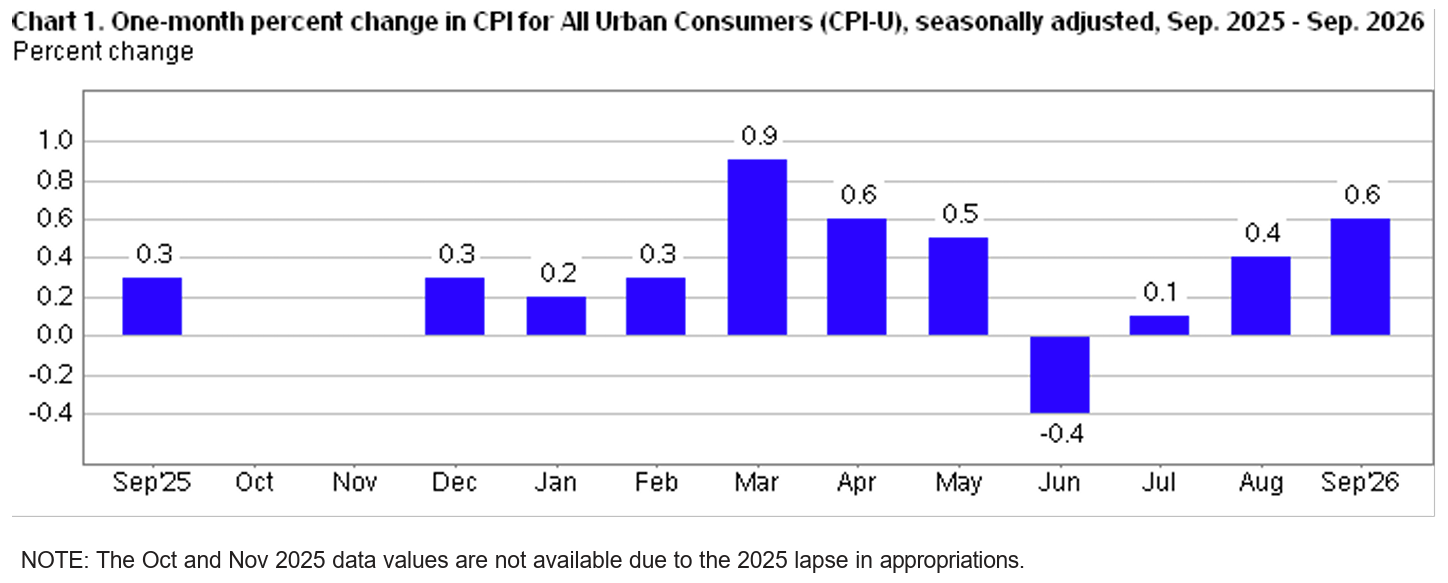
- 2026年9月の前月比消費者物価指数(季節要因調整済)は前月比0.6%の上昇、市場予想も0.6%の上昇
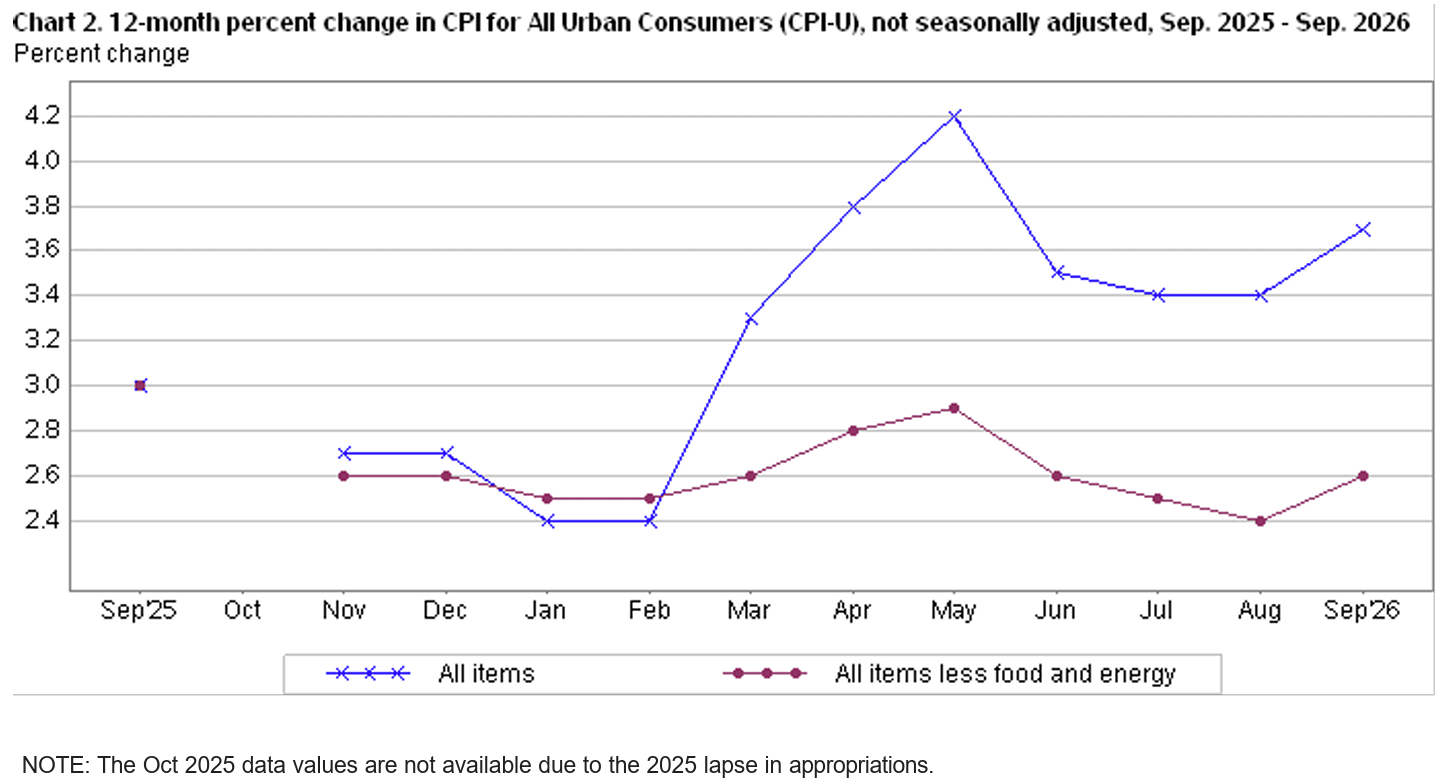
- 2026年9月の前年比消費者物価指数は全品目では3.7%上昇、市場予想は3.6%の上昇。変動の大きい食品及びエネルギーを除いたいわゆるコアCPIは前年比2.6%上昇、市場予想は2.5%の上昇、前月比では0.3%上昇で、市場予想は0.2%の上昇
- 家庭用食品(Food at home)は前年比1.5%上昇。2026年8月は前年比2.2%上昇
- 電気代(Electricity)は前年比4.4%上昇。2026年8月は前年比3.8%上昇
- 住居費(Shelter、主に家賃。サービス分野で最大の構成要素でCPI全体の約3分の2を占める)は前年比3.2%上昇。2026年8月は前年比3.0%上昇
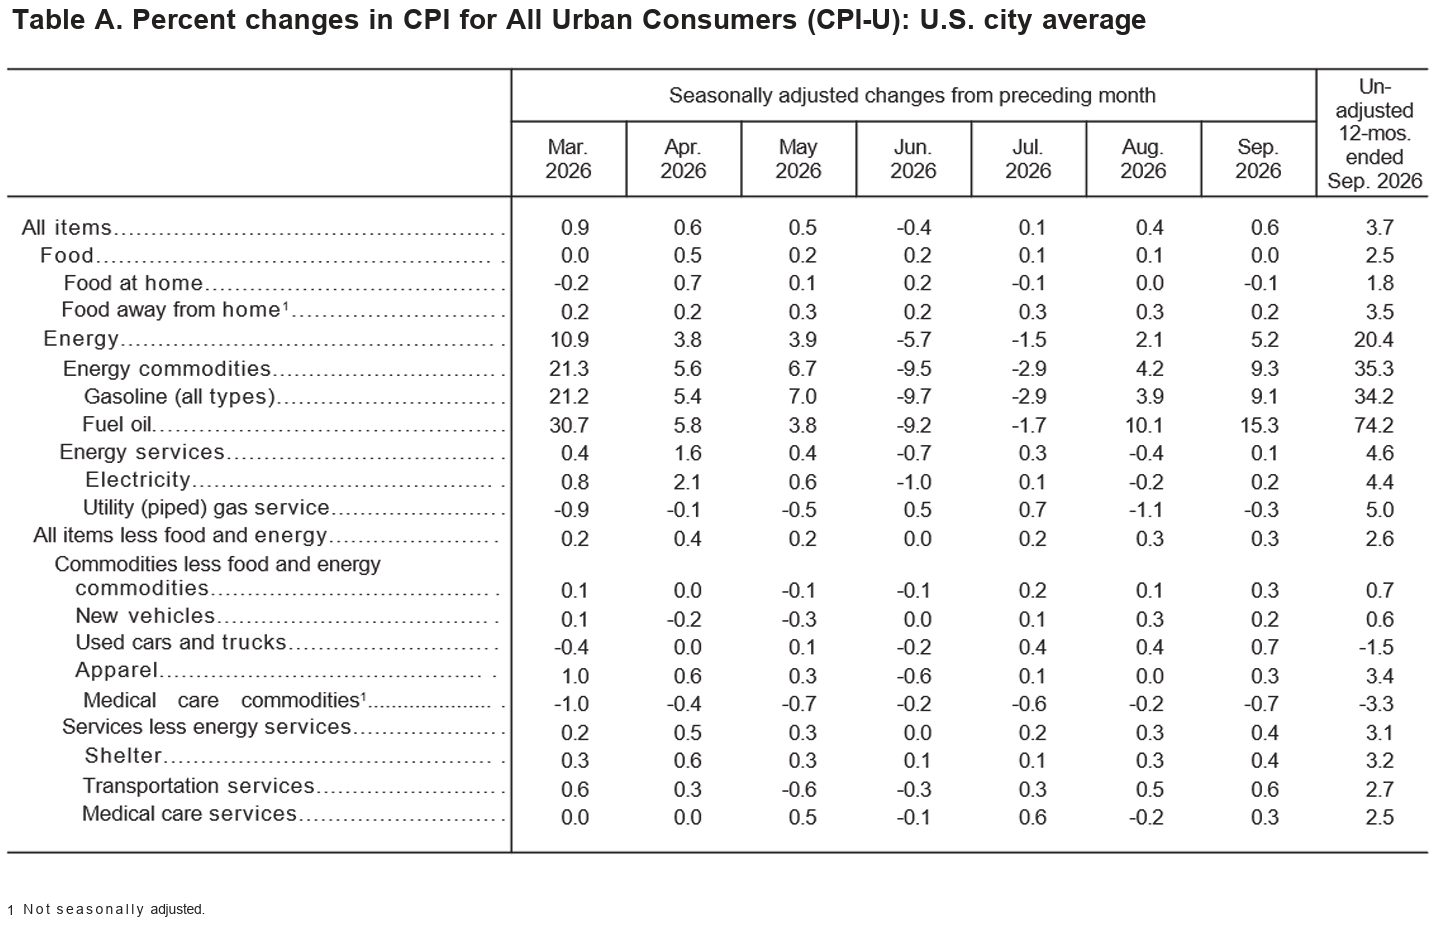
総合CPIではガソリン価格の大幅な高騰が上昇分の半分以上を占めたとのこと(ガソリン価格は9月に9.1%上昇し、エネルギー指数全体は5.2%上昇)。
同日の市場の動き
米国主要3株式指数
CPIの発表は米国株式市場開場前の米東部夏時間8:30。
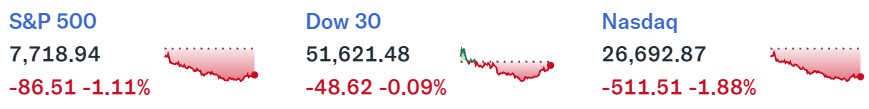
総合CPIの前月比のみ市場予想と一致で、総合CPIの前年比、コアCPIの前月比/前年比がいずれも市場予想を上回ったことでインフレ圧力が強いことが示され、利上げの可能性が強まる結果となった。
そのため利上げによる調達コストの上昇に影響を受けやすいハイテク銘柄を中心に株式市場は下落。最もハイテク銘柄の占める割合が大きいNASDAQ総合が最大の下落幅となり、最もハイテク銘柄の占める割合が小さいダウ工業平均はほぼ横ばいとなっている。
今回CPI発表後のCMEのフェドウォッチツールによる10月FOMCでの政策金利確率は
- 3.50%~3.75%(金利据え置き):66.8%
- 3.75%~4.00%(0.25%利上げ):33.2%
と前日から利上げ可能性が10%強上昇している(ただしまだ据え置きが有力ではある)。
米国10年債
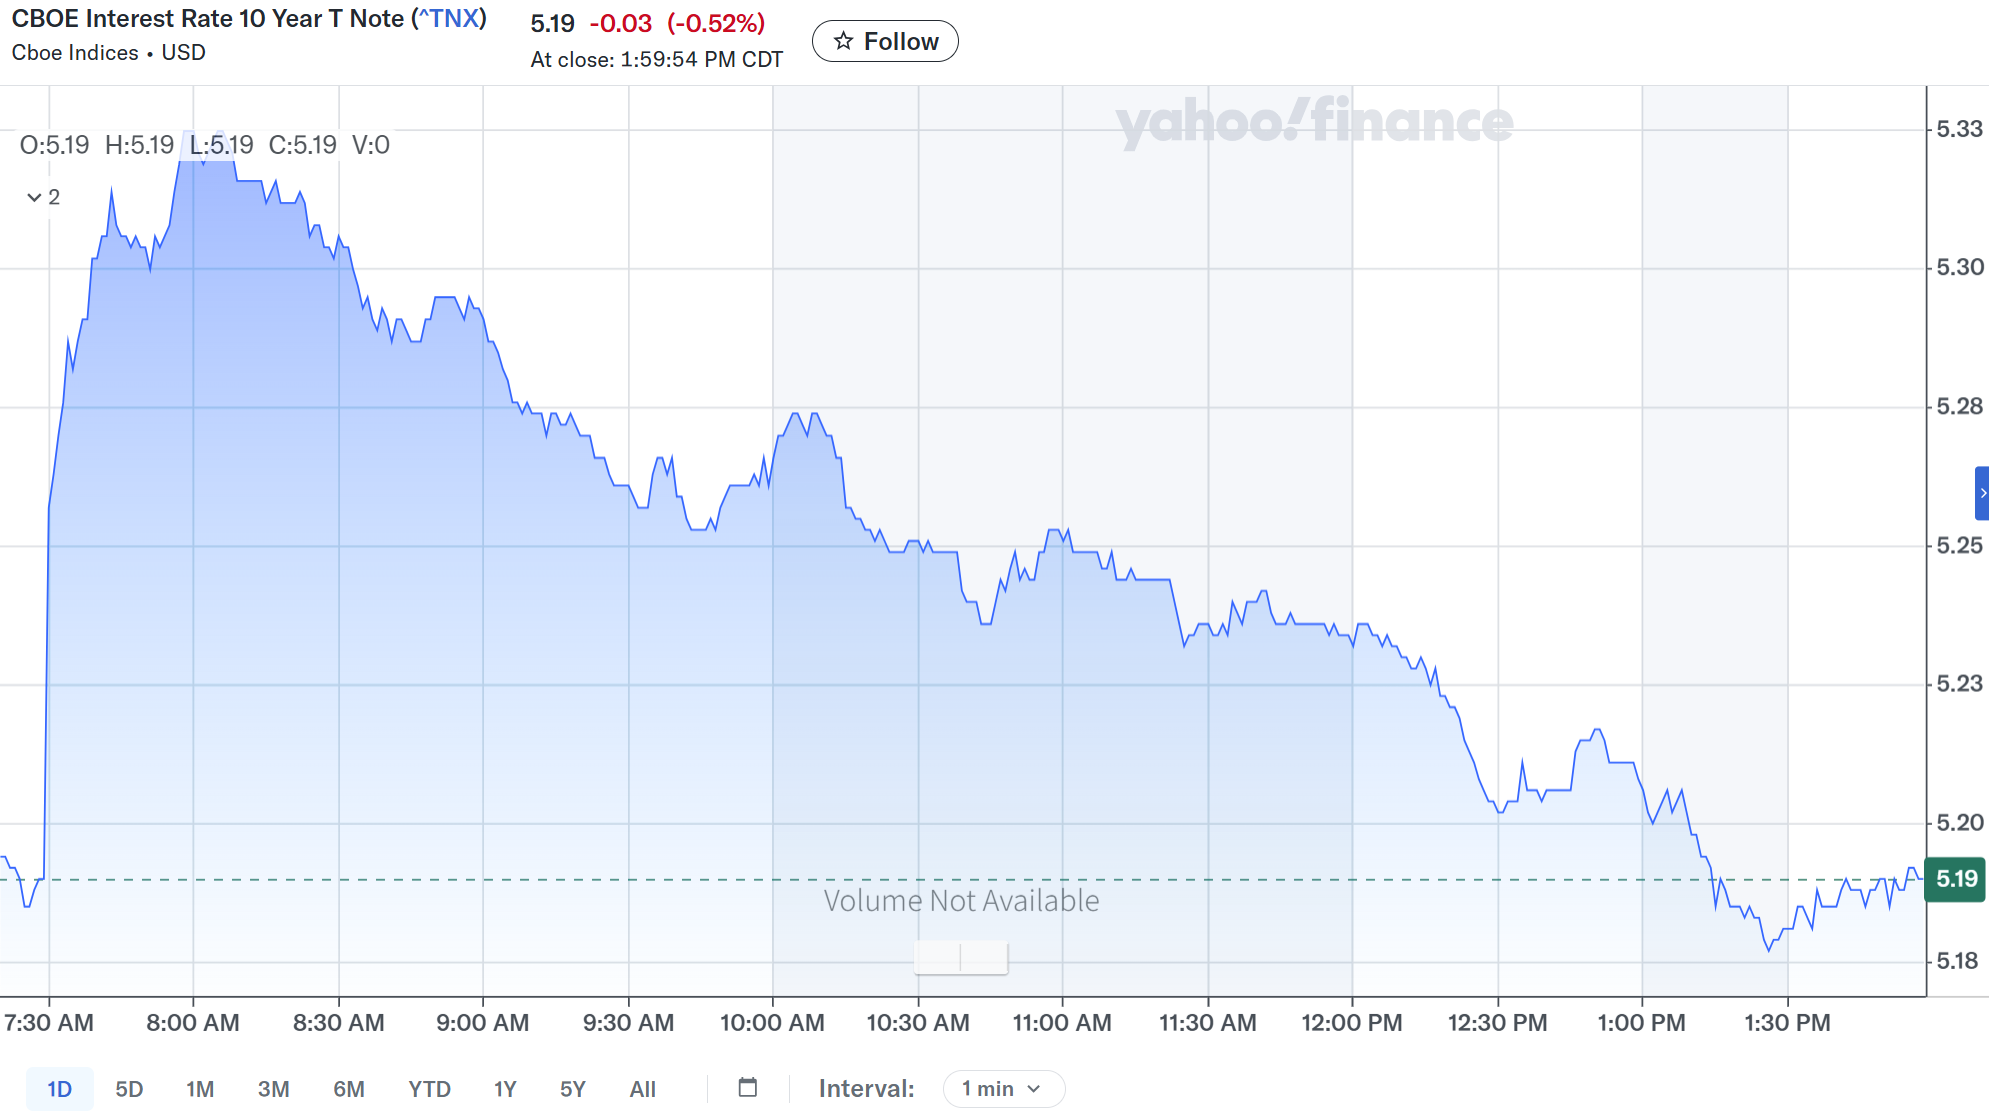
CPIが発表された米国東部夏時間8:30は上記チャートのCST(米国中部夏時間)では7:30。
CPI結果を受けて10月FOMCでの利上げ可能性が出て来たため利回りは上昇。ただし長くは続かず緩やかに利回りは低下傾向となり、取引終了までその状況が変わることはなかった。
この様な動きとなった理由としては、やはりCPI結果を受けて10月FOMCでの利上げ可能性に敏感に反応して利回り上昇となったものの、米国株式市場が利上げ観測を受けてハイテク銘柄が大きく下落したことにより、資金がハイテク銘柄から米国債市場に移ったためと考えられる。また同日複数のFRB当局者が「静観する時間はある」、「更なるデータを待ちたい」などの発言があったことも一因だろう。
ドル円為替
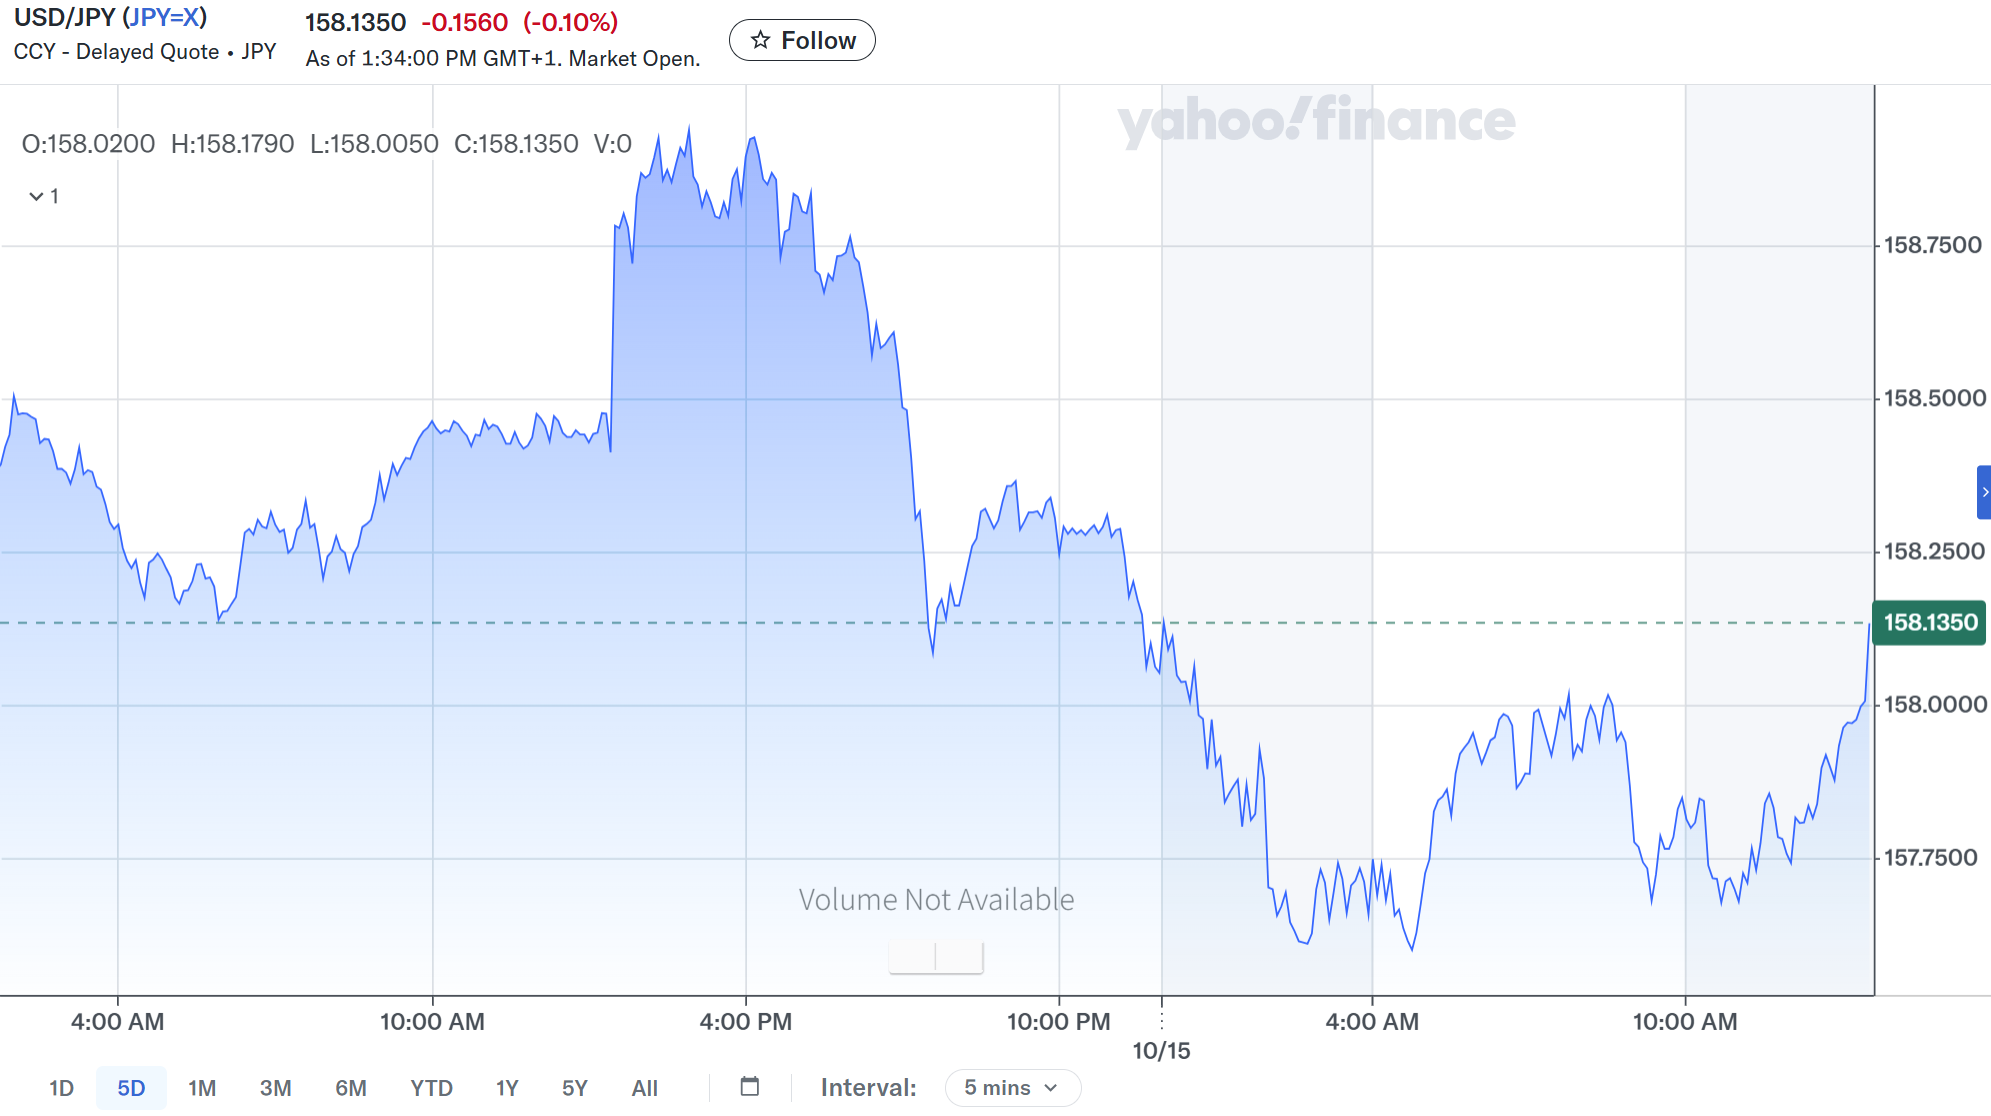
CPIの発表があった米東部夏時間8:30は上記ドル円チャートのGMT+1の13:30。
CPI発表前は1ドル=158.5円を下回る程度での推移が続いていたが、CPI発表を受けて1ドル=158円台後半に。しかし長続きはせずにドル安傾向に転じ、日本市場が始まっても方向感は差定まらないながらもCPI結果発表時よりもドル安の水準での取引が続いている。
米債券のところで触れたFRB当局者が利上げに対して慎重な姿勢を示したことが、CPIを受けてのドル上昇が限定的で、CPI結果発表時よりもドル安となった原因と思われる。
まとめ
以上、2026年10月発表の9月米CPI結果と市場の動きについてまとめてみた。
今回の主なCPI結果が市場予想を上回りインフレ加速の懸念が強まり、一部ハイテク銘柄が調達コスト増への懸念から大きく下落したものの、米国債やドル円為替の変動は思ったよりも小さく済んでいる。
CMEのフェドウォッチツールでは未だ10月FOMCでの金利据え置きが有力という状況は変わらず、FRB当局者も利上げには慎重な姿勢を示しているが、10月27、28日開催のFOMCまでにどの様な状況の変化があるかについては十分気を付けておきたい。