はじめに
2026年10月27日(火)には自分が所有しているボーイング(BA)の2026年第3四半期決算発表があった。
前回7月の第2四半期決算時は売上は市場予想を上回ったが、中核事業一株当たり損失はVC-25B(エアフォースワン)に関する追加費用計上により市場予想より悪いというまちまちな結果。しかしフリーキャッシュフローが予想外にプラスになった点が評価され4.76%の上昇。その際には
「今後のボーイング株だが、今回決算では売上、コアEPSは市場予想と比べまちまちだったが、フリーキャッシュフローがプラスに転じたこともあり株価は上昇。しかし決算以降に続伸とならず、下落/上昇が交錯する状況になっていることを考えると、中東情勢、商用機の認証、生産台数拡大、労使との交渉などを睨んで引き続き方向感がはっきりしない展開が続きそうな気がする。何とかこれら市場の懸念材料が着実に解消され、株価上昇へつながることを望みたいが、しばらくは我慢の時が続くのだろう。」
とあまり期待しない旨を書いていた。
実際には決算後8月5日までは上昇となり、5月以来の年初来10%超の株価となったのだが、その後は下落傾向となり、8月半ばからは年初来マイナスに転じて直近では年初来マイナス10~15%の間での推移が続いていた。
そんな状況の中、今回のボーイング決算内容、それを受けて株価はどう動いたのかを確認し整理しておく。
ボーイング2026年第3四半期決算概要
以下の内容はボーイングの企業サイトより引用・抜粋。
- 2026年第3四半期の売上高(Revenues)は241億8800万ドルで、前年同期比4%増加
- 2026年第3四半期のGAAPベース純損失(Net loss)は1億1600万ドルの損失、前年同期は53億3900万ドルの損失
- 2026年第3四半期のGAAPベース一株当たり損失(Diluted loss per share)は0.26ドルの損失、前年同期は7.14ドルの損失
- 2026年第3四半期のNon-GAAPベース調整後中核事業一株当たり損失(Core loss Per Share)は0.34ドルの損失、前年同期は7.47ドルの損失
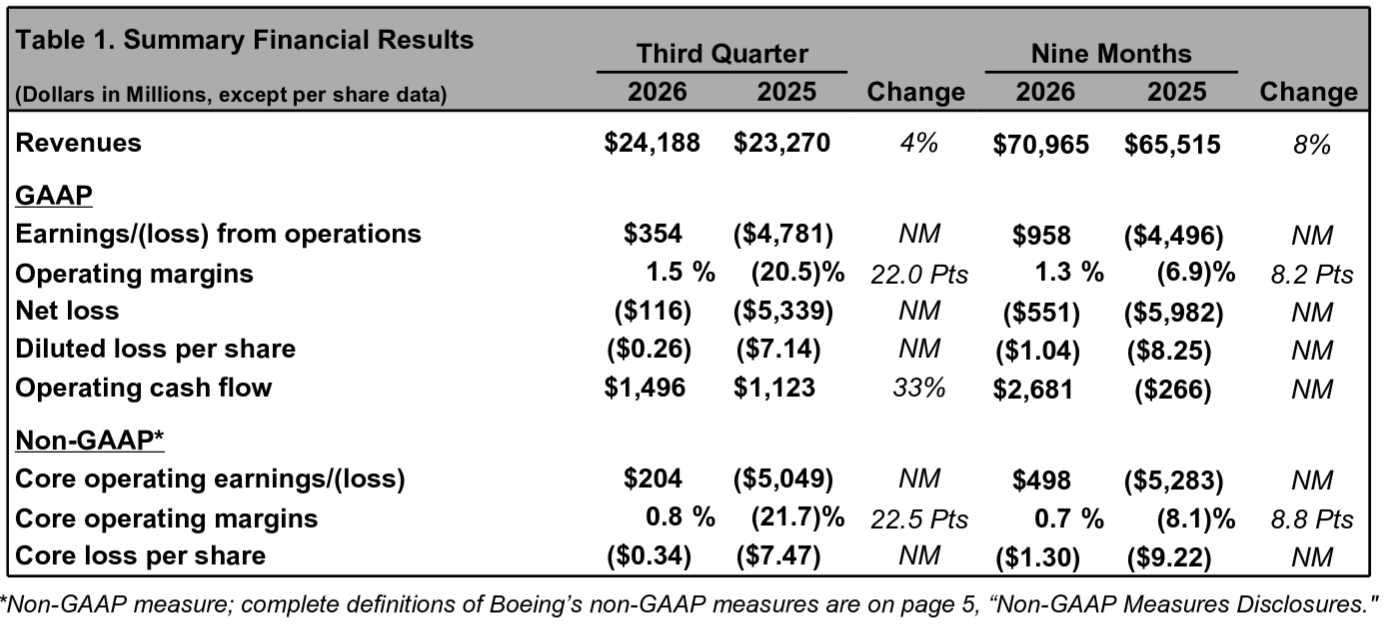
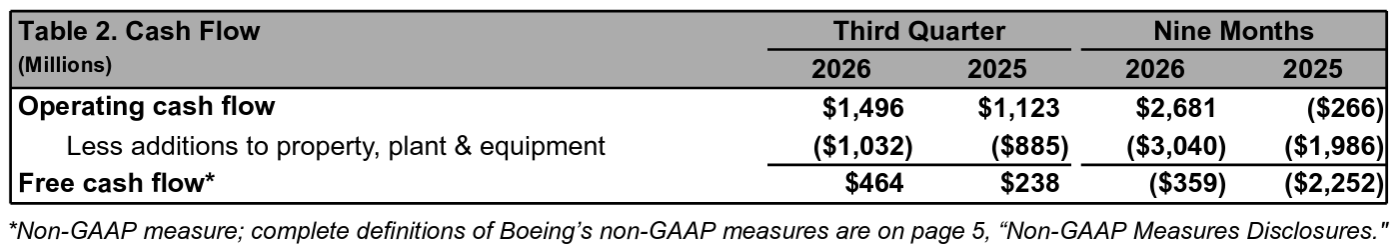
- 2026年第3四半期の営業キャッシュフローは14億9600万ドル、前年同期は11億2300万ドル
- 2026年第3四半期のフリーキャッシュフローは4億6400万ドル、前年同期は2億3800万ドル
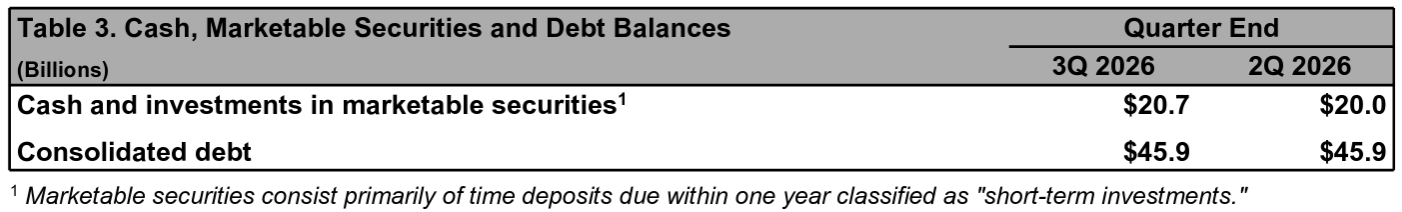
- 2026年第3四半期の総債務(Consolidated Debt)は459億ドル、前四半期と変わらず
事業部別業績
【Commercial Airplanes(商用機部門)】
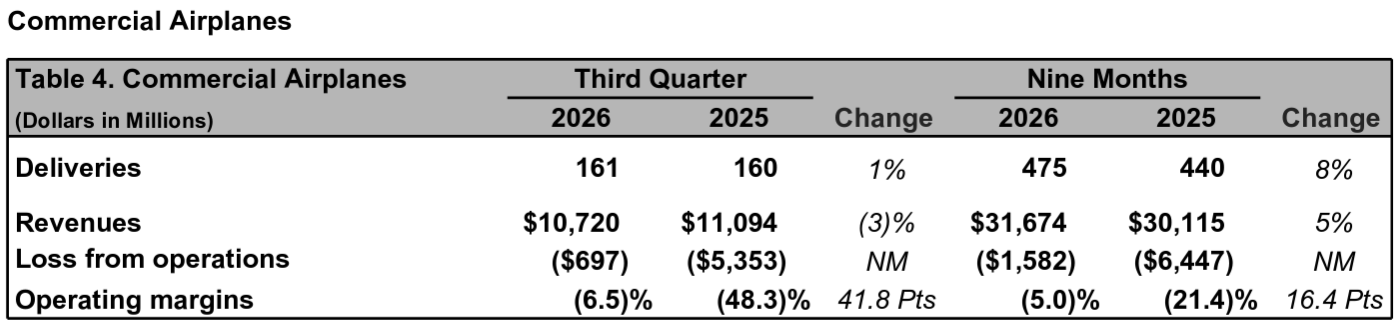
- 2026年第3四半期の商用機の引き渡しは161件、前年同期は160件で1%増加
- 売上は107億2000万ドルで前年同期比3%減少
- 営業損失は6億9700万ドルの損失で、前年同期は53億5300万ドルの損失
- 営業マージンはマイナス6.5%、前年同期はマイナス48.3%
- 受注残は6300機以上で6120億ドル
【Defense, Space & Security(防衛・宇宙・セキュリティ部門)】
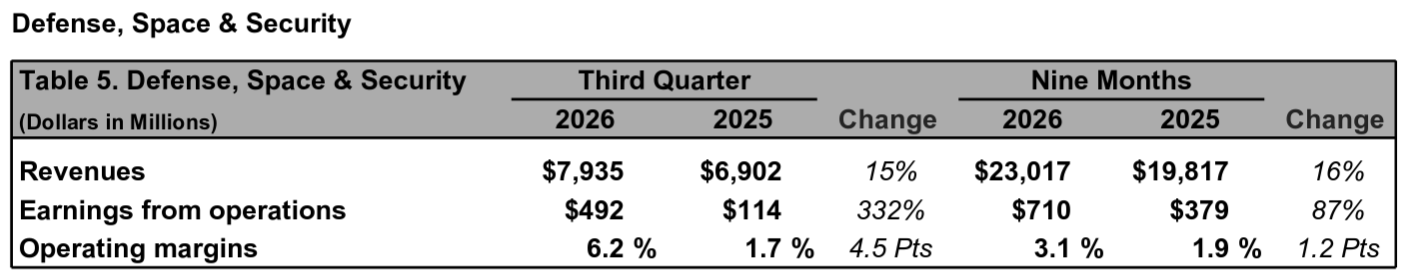
- 売上は79億3500万ドルで前年同期比13%増加
- 営業利益は4億9200万ドル、前年同期比332%増加
- 営業マージンは6.2%、前年同期は1.7%
- 受注残は1010億ドル。うち23%は海外からの注文
【グローバルサービス部門】
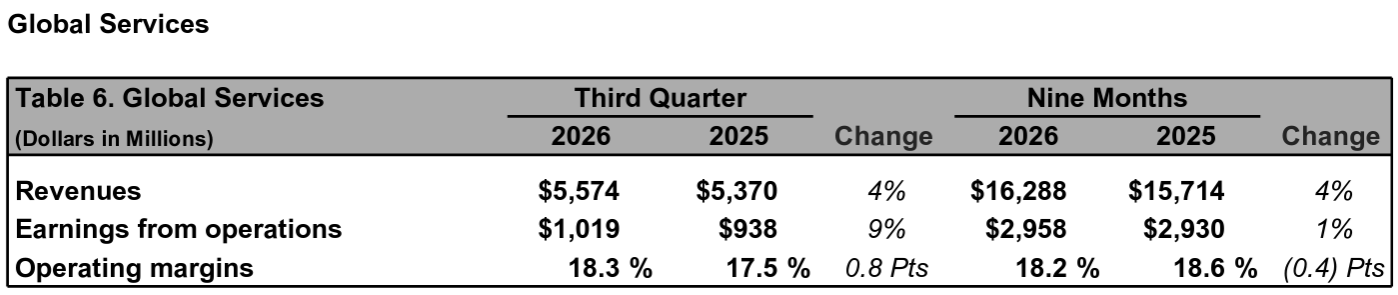
- 売上は55億7400万ドルで前年同期比4%増加
- 営業利益は10億1900万ドルで前年同期比9%増加
- 営業マージンは18.3%、前年同期は17.5%
2026年通期見通し
2026年の業績や納入見通しは資料では提示されず。ただカンファレンスコールでフリーキャッシュフローの見通しを明らかにしている。詳細は下記参照。
その他
その他決算資料及びアナリストとのカンファレンスコールで気になった点は以下の通り。
- 第3四半期ハイライト
- 第3四半期、2018年以来最多となる161機の商用航空機を納入
- 7月には737-7、先週には737-10のFAA認証を取得
- 太平洋岸北西部のエンジニアリングおよび技術部門の従業員を代表する労働組合と4年間の新たな協定を締結し、業務の中断を回避
- 防衛および宇宙事業全体で、PAC-3やF-15EXなどの主要プログラムに関する数十億ドル規模の契約を含む、主要なプログラム受注を獲得
- 商用機開発プログラム
- 今年一年を通して、新しい航空機モデルの認証が我々の最も重要な目標の1つであると述べてきた
- 737-7と737-10のFAA認証は、約1500回の試験飛行と4000時間を超える地上および飛行試験の集大成
- 737-7と737-10のFAA認証作業が完了したことで、焦点は777-9に完全に移る
- 飛行試験は順調に進んでいるが、ETOPS(双発機による長距離飛行)試験を含む、残りの飛行試験プログラムを開始するためには、引き続き承認を得る必要がある
- 初納入は2027年を予定しており、最新の前提条件はいずれも、昨年見直したEAC(完了時総コスト)の範囲内に収まっている
- 商用機工場
- 737型機
- 月産47機体制の安定化に向けた取り組みを継続
- 工場の主要業績評価指標(KPI)は良好に推移しているが、先月のカンファレンス(Morgan Stanley Laguna Conference)でも触れた通り、月産47機体制でのパフォーマンスを実証するまでには、当初の想定よりも時間がかかっている
- 着実に前進はしているものの、依然として取り組むべき課題は残っており、この生産体制が完全に安定するまでには来年までかかる見込み
- 2027年後半に月産52機体制に到達することを目指す財務計画を策定している
- 787型機
- 現在月産8機体制で安定しており、工場も順調に稼働
- 工場での生産は安定しているが、以前お話しした座席の認証に関する課題により、月ごとの納入ペースにはばらつきが生じている
- サプライチェーンの安定性は向上しており、月産10機を達成する上でのボトルネックとなっているエンジン納入の状況を注視している
- 年内には月産10機体制への移行を開始する見込みであり、さらに高い生産レートに対応するためのチャールストン工場拡張計画も順調に進展している
- 737型機
- 防衛および宇宙事業全体
- 先月、米海軍によるF/A-XX計画(第6世代戦闘機プログラム)の選定においてボーイングが勝利
- PAC-3ミサイル用シーカー(誘導・索敵用センサー)の生産を加速させ、最終的に生産量を3倍に引き上げるための7年契約を獲得
- 米空軍向けにF-15EX戦闘機22機を追加製造する契約も獲得
- これにより、契約済みの機数は合計120機となった
- スターライナー(有人宇宙船)プログラムについては、顧客であるNASAとさらなる調整が必要な状況だった
- その後、NASAと協力して今後の飛行を支援するための道筋を策定し、プログラムに伴うリスクを低減させることができた
- これには、NASAからの3億5900万ドルの追加資金提供も含まれる
- 通期見通し
- 過去2年間、私たちは信頼の回復、リスクの解消、企業文化の変革、持続的な成功を支える安全・品質の基盤再構築において、極めて大きな進歩を遂げてきた
- 生産の拡大、認証取得の時期、その他重要なプログラムの実行状況によって結果が大きく左右される可能性があることを踏まえ、私たちは先走ることのないよう慎重を期してきた(見通しを提示しなかったことを指すと思われる)
- 一方で、こうした進歩が具体的にどのような財務業績につながるのかを、株主の皆様が評価するのは困難であったことは承知している
- 現在、結果の振れ幅は縮小しつつあり、私たちは今後数年間にわたるフリーキャッシュフローの目標を提示できるという確信を得るに至った
- 2026年には約20億ドルのフリーキャッシュフローを創出できる見通し
- 2027年には、F/A-XX開発を支えるための追加的な設備投資(CapEx)を含めた上で、この額は約30億ドルにまで改善すると見込んでいる
- 2028年には、いくつかの逆風が和らぎ始めることで、約60億ドルへと改善し、そこからさらに加速していくと考えている
- 2029年には、100億ドルという目標を達成できる見込み
- 100億ドルを超えてもなお大きな成長の可能性があることは強調しておきたい
- 第3四半期業績
- 売上高は242億ドルで、4%の増加
- 主に防衛およびサービス部門の取扱量増加によるものだが、民間航空機の納入構成(デリバリー・ミックス)が好ましくなかったことが、そのプラス要因を一部相殺
- 営業利益率は1.5%に改善
- コア1株当たり利益(コアEPS)は0.34ドルの赤字
- セグメント利益の増加と全社費用の減少を反映
- フリーキャッシュフローは4億6400万ドルのプラスとなり、前年同期から改善
- 主に運転資本の改善によるものだが、司法省との和解金(約7億ドル)や、チャールストンおよびセントルイスでの生産能力拡大に向けた設備投資によって、その改善分の一部が相殺
- 商用機部門
- 売上高は107億ドルで、前年同期比3%減
- 主に、納入構成が好ましくなかったことによるもの
- 営業利益率はマイナス6.5%だったが、777Xに関連する費用計上の影響を受けた前年同期の結果と比較すると大幅に改善
- この改善分は、生産レート調整に伴う受注率の低下や、サプライチェーン関連コストの推定額増加によって一部相殺
- 受注残高は再び増加し、過去最高の6120億ドルに達した
- 737プログラムの当四半期納入機数は124機
- 月産47機体制の安定化が遅れていることから、最終的な納入数は当初目標の500機を下回る見通し
- 737-7および737-10については、認証取得に先駆けてすでに製造を開始しており、来年初頭から納入を開始する予定
- 今後、生産レートを引き上げる際には、過去の実績からその段階ごとの間隔が長くなっていくと見込んでいる
- 787プログラムの当四半期納入機数は22機
- 年間引き渡し目標は90〜100機を維持しているが、生産レートを月産10機に引き上げるまでの遅れを考慮すると、目標範囲の下限に近い水準になる見通し
- 777型貨物機(金属製主翼モデル)については、最大35機の追加生産についてFAA(米国連邦航空局)の承認を取得
- これにより、史上最も人気のある専用貨物機である同機の生産がさらに延長されることになる
- 当四半期中、777型貨物機および767型給油機の生産ラインにおいて、主翼部品のサプライヤーに起因する混乱が発生
- 当該サプライヤーからの出荷はすでに再開されているが、この影響は今後数四半期にわたって生産システム全体に波及し、生産の空白期間が生じることになる
- この混乱に伴うコストは第3四半期時点では軽微なものでしたが、今後数四半期にわたり、異常コスト(非経常的な費用)および期間費用として計上される予定
- 777X型機については先述の通り、2027年の初引き渡しに向けた計画は順調に進んでいる
- 現在、生産ペースは月1機程度であり、2027年の大半はこの水準を維持する見込み
- プログラムのキャッシュフローに関しては、2027年は引き続き多額のキャッシュアウトが見込まれるが、2028年には状況が改善し、2029年にはプラスに転じる見通し
- 売上高は107億ドルで、前年同期比3%減
- 防衛・宇宙・セキュリティ部門
- 売上高は15%増の79億ドル
- これは主に、ミサイルや兵器関連の機密プログラムにおける成長など、取扱量の増加が寄与したもの
- 営業利益率は6.2%となったが、これにはHRL Laboratoriesの売却による2億5200万ドルの利益が含まれる
- 当四半期のBDS部門の受注額は230億ドルに達し、受注残高は過去最高の1010億ドル
- 次世代戦闘機「F/A-XX」の設計・製造・納入を行うパートナーとして選定された件は、調達先選定および評価プロセスが完了する前であったため、第3四半期末時点の受注残高には含まれていない
- 売上高は15%増の79億ドル
- グローバルサービス部門
- Digital Aviation Solutions事業の売却による影響を除くと、売上高は前年比11%増
- 主に政府向けおよび民間向けの改修業務の増加によるもの
- 営業利益率は18.3%で、前年を上回った
- 業務量および構成(ミックス)が好調であったことによるもので、昨年の事業売却によるマイナス影響を一部相殺
- 当四半期の受注額は50億ドル、四半期末時点の受注残高は330億ドル
- Digital Aviation Solutions事業の売却による影響を除くと、売上高は前年比11%増
- 売上高は242億ドルで、4%の増加
- 財務関連
- 現金および市場性証券の残高は207億ドル
- 主に当四半期に創出されたキャッシュフローを反映
- 負債残高は459億ドルで、前四半期から変動なし
- 当社は引き続き100億ドルのリボルビング・クレジット・ファシリティ(回転型融資枠)を利用可能な状態に維持しており、現時点で全額が未利用
- 現金および市場性証券の残高は207億ドル
- 質疑応答
- 2026年から2027年のフリーキャッシュフローの推移について詳しく
- 司法省(DOJ)への支払いは2027年には発生しない。これは7億ドルのプラス要因
- また、BCAの納入機数増加に加え、キャッシュ・マージンが緩やかに改善することもプラスに寄与する
- 2026年時点でのBCAのマージンは概ね損益分岐点(ブレークイーブン)に近い水準であり、2027年におけるBCAからの貢献は、主にキャッシュ・マージンの改善によるものとなる
- もちろん、BDSやBGSの業績改善による成長も継続する見込みで、これらをすべて合わせると、2027年のキャッシュフローに対してプラスの効果をもたらすことになる
- 2027年の受注に伴うキャッシュフローも引き続き堅調に推移すると予想されるが、2026年の記録的な水準には届かないだろう
- その影響額は、数十億ドル規模になると見込んでいる
- 商用航空機のコスト増について
- 第3四半期のBCAの利益率については、レート調整やサプライチェーン・コストの上昇による影響を受けている
- ご存知の通り、こうしたコスト変動をEAC(完成時予想総原価)に反映させる必要があり、それが計上利益率に影響を及ぼした
- 具体的には、777プログラム、既存の貨物機プログラム、そして767プログラムに関連する話
- 第4四半期から来年前半にかけては、一時的な異常なコストが継続して発生する見込みで、この期間中、利益率には一定の圧力がかかるだろうが、下半期にはこうした影響は緩和され、ほぼ解消されるはず
- 2028年初頭には損益分岐点に到達できる体制が整うと考えている
- キャッシュの観点では、これら諸影響はすべて、キャッシュフロー予測および期間を通じたキャッシュ利益率の改善見通しに織り込み済み
- 現在のマクロ経済状況に関して
- 当社の受注残の大部分は、既存機の置き換えを目的とした航空機が占めており、新型機は燃費効率が大幅に向上している
- そのため燃料価格の高騰が、こうした新型機を一日も早く導入したいという強い動機付けになっている
- 懸念される可能性があるのは、航空会社全体の成長計画に関連する部分、つまり成長の鈍化という点だが、現時点では受注計画の見直しを求めてくる顧客はいない
- これまでのところ、各航空会社は燃料価格の上昇分を、概ね航空券価格に転嫁できているが、今後数四半期にわたって、この動向を注視していく必要がある
- とはいえ、マクロの視点で見れば、たとえ成長市場で需要の鈍化が見られたとしても、当社には十分な対応力があると考えている
- 2026年から2027年のフリーキャッシュフローの推移について詳しく
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2026年第3四半期の売上高(Revenues)は241億8800万ドル、市場予想の238億4000万ドルを上回っている
- 2026年第3四半期の調整後中核事業一株当たり損失(Core loss Per Share)は0.34ドルの損失、市場予想は0.21ドルの損失
となっている。
まとめ
上記の様な決算結果を受けてボーイング株は
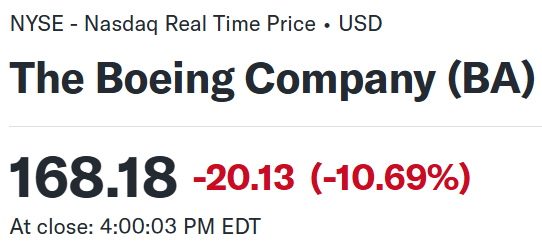
前日比10.69%の大幅下落。同日の米国市場が
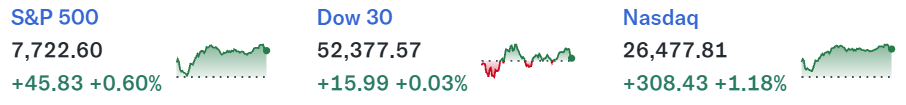
ハイテク銘柄中心に上昇し、ハイテク銘柄の比重が低いダウ工業平均も横ばいだったことを考えると急落といって良いレベル。
日中のボーイング株の動きを見てみると
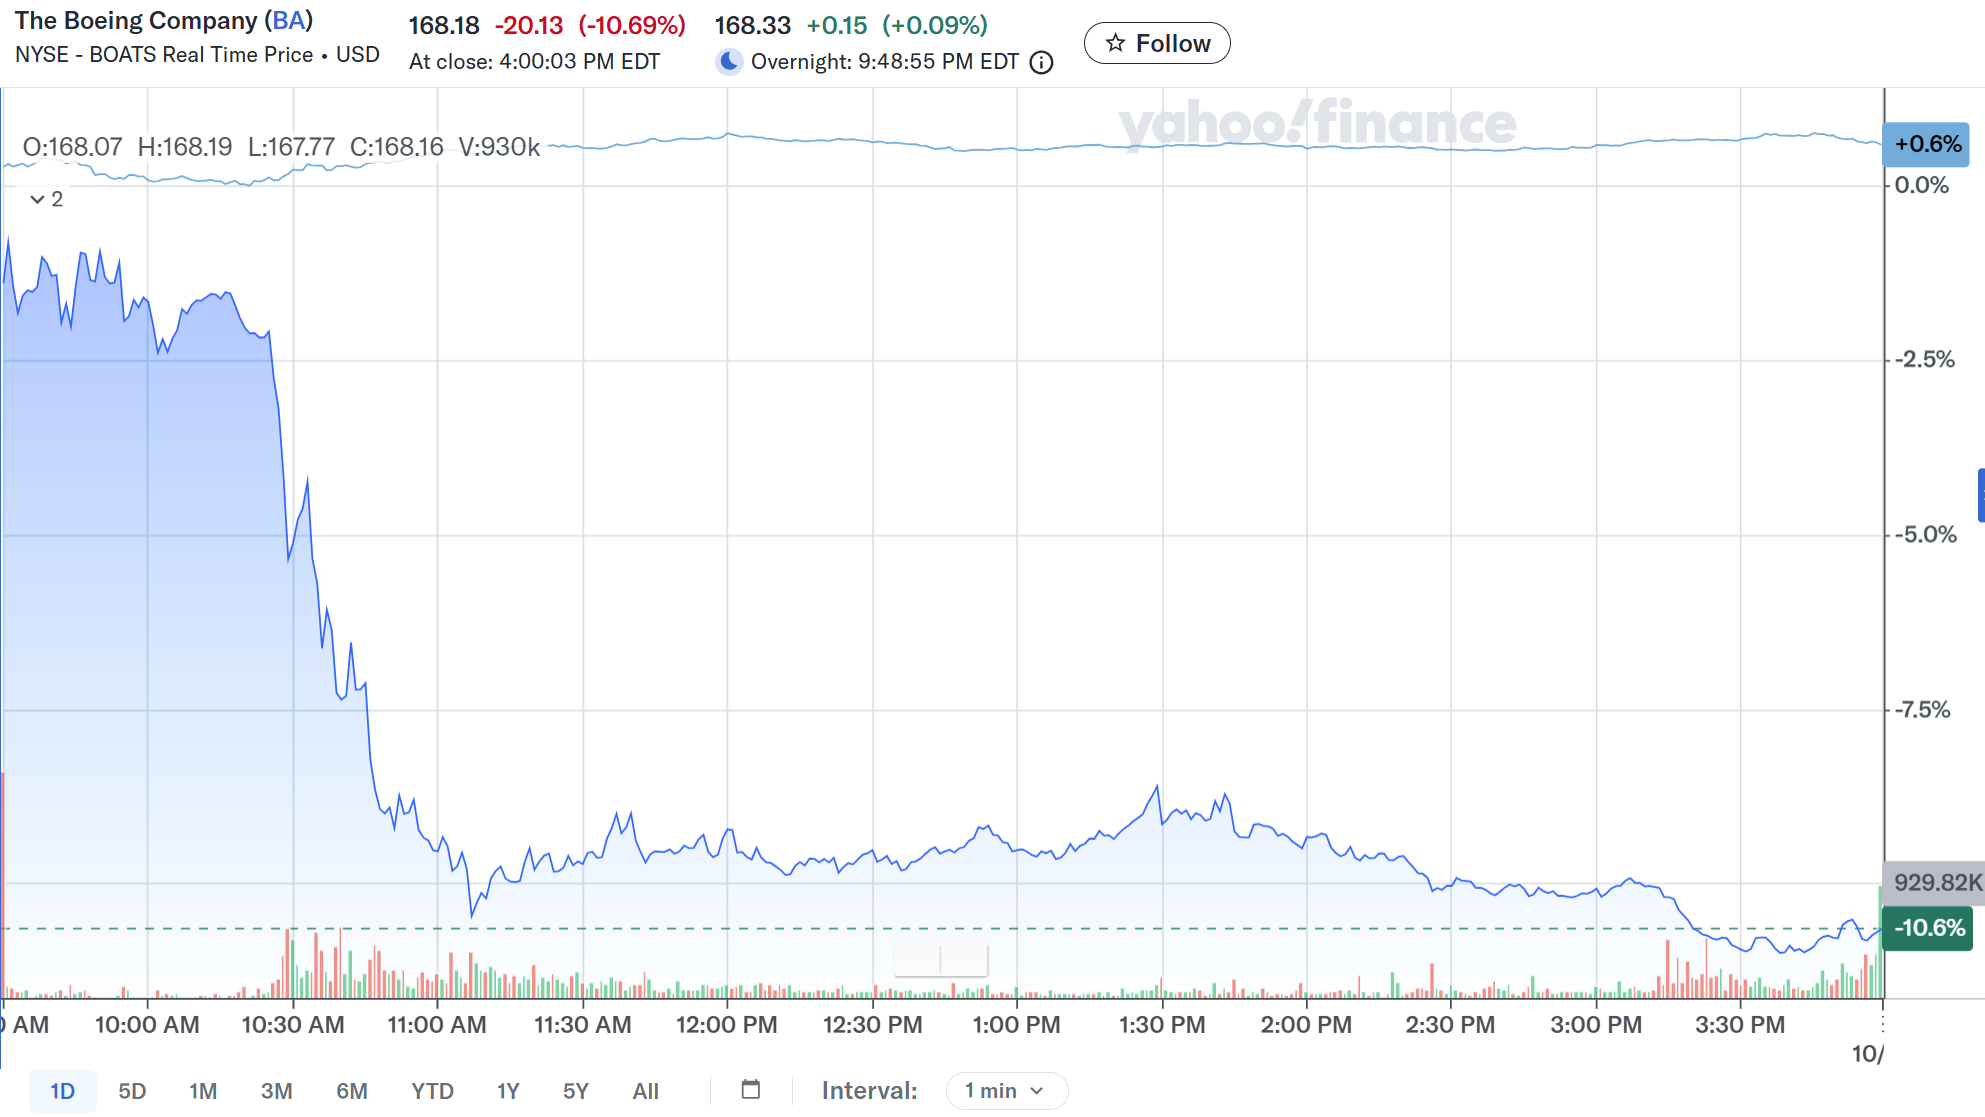
取引開始前の決算資料発表を受けては前日比2%台の下落に留まっていたものの、カンファレンスコールが始まった10時半前から急速に下げ幅を拡大している。売上は市場予想を上回ったもののコアEPSは市場予想を下回ったことが前日比2%の下落、そしてカンファレンスコールで737型機の増産が遅れていること、フリーキャッシュフロー見通しを発表したのだが100億ドルに達するのは2029年と市場予想の2028年より1年遅れていたことなどが急落につながったのだろう。
今回決算までの年初来のボーイング株の推移を市場(S&P 500)と比べると
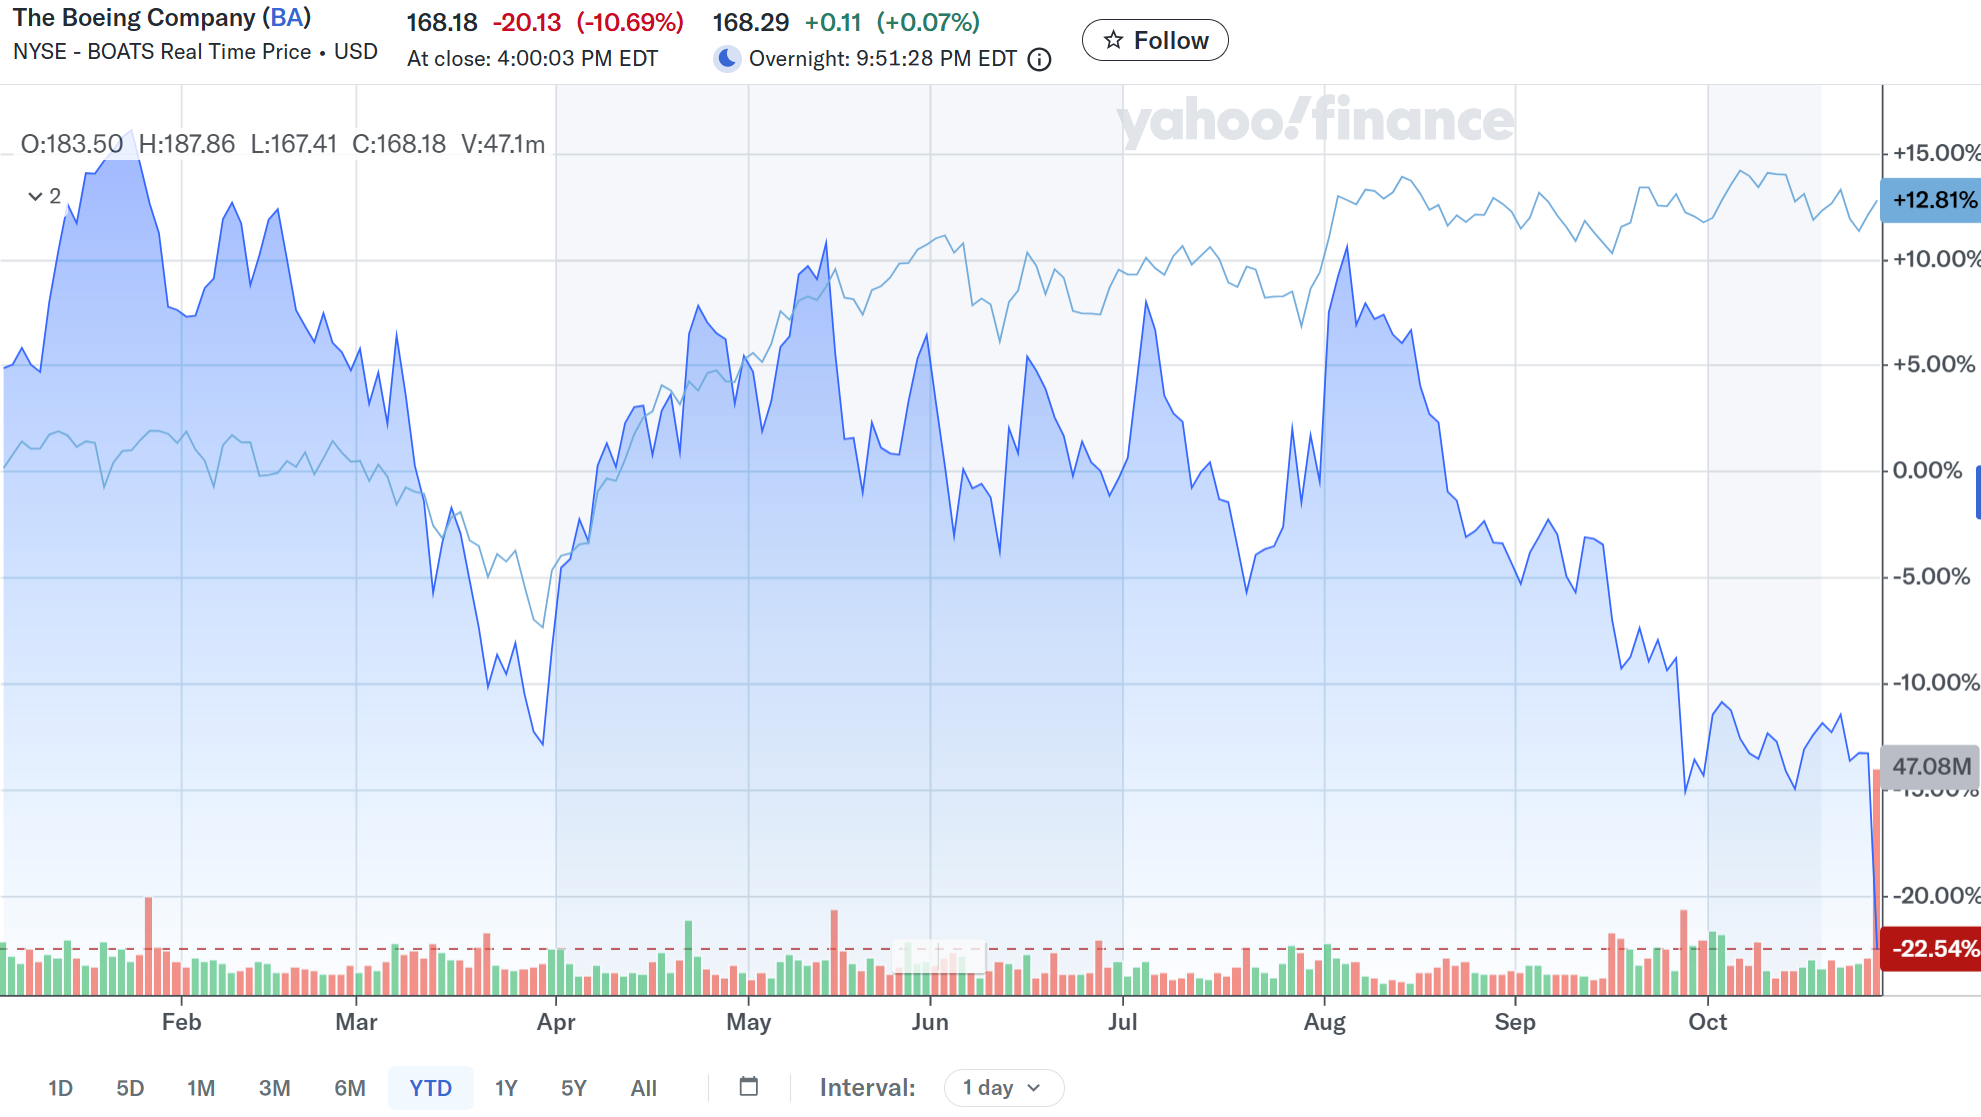
前回決算以降は冒頭に述べた通りの動きで、今回決算では年初来安値を更新して年初来では20%を超える下落となってしまった。
今後のボーイング株だが、まずは今回決算を受けての急落で悪材料を織り込んで下げ止まるのか、それとも8月初以来続く下落傾向に拍車がかかるのかがポイントとなるだろう。ただ商用機の増産遅れやコスト圧力などを考えると事態が好転するとは考えにくい。何とか下げ止まることを願いたいが、我慢の時期は想像よりも長くなりそうだ・・・。