はじめに
2026年10月13日(火)には自分の所有しているJPモルガン・チェース(JPM)の2026年第3四半期決算発表があった。
前回2026年7月の決算発表では市場予想を上回る売上、EPSに加え、通期見通しの引き上げもあって2.50%の上昇。その際には
「今後のJPモルガン株だが、堅調な株価推移が期待出来そうな気もするが、中東情勢、それに起因するエネルギー価格高騰によるインフレ懸念、それを受けてFRBが政策金利をどうするか次第では、JPモルガン株も影響を受けそうな気がする。それら懸念事項がありながらも今回の好決算をキッカケに上昇傾向が続くことを願いたい。」
と書いていた。
その後は9月の自分の資産まとめでも触れた、米長期債券の利回り上昇に伴う銀行が保有する国債の含み損への懸念からか低調な株価推移が続いている印象がある。
そんな状況の中で、今回のJPモルガンの決算内容及びそれを受けて株価はどうなったのかを確認し整理しておく。
JPモルガン・チェース2026年第3四半期決算概要
以下の内容はJPモルガン・チェースの企業サイトから引用・抜粋。
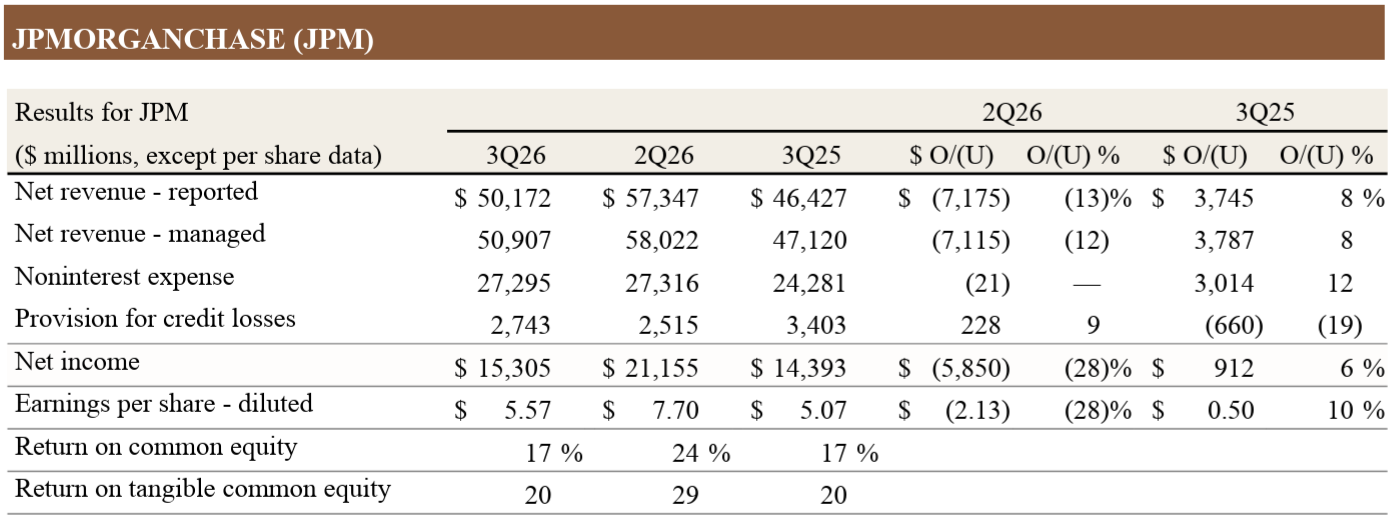
- 総収入(Managed Revenue)は509億7000万ドルで、前四半期比12%減、前年同期比8%増
- 報告ベースの総収入(Net revenue – reported)は501億7200万ドル、前四半期比13%減、前年同期比8%増
- 純利益(Net income)は153億500万ドルで、前四半期比28%減、前年同期比6%増
- 希薄化後1株あたり純利益(EPS – diluted)は5.57ドルで前四半期比28%減、前年同期比10%増。Visa(EPSに1.29ドル)および特定の株式投資(EPSに0.29ドル)に関連する一時的な利益などを除くと6.19ドル
前四半期比で大きく減少している様に見えるが、前四半期にVisaに関連する一時的な利益を計上していたことが原因。
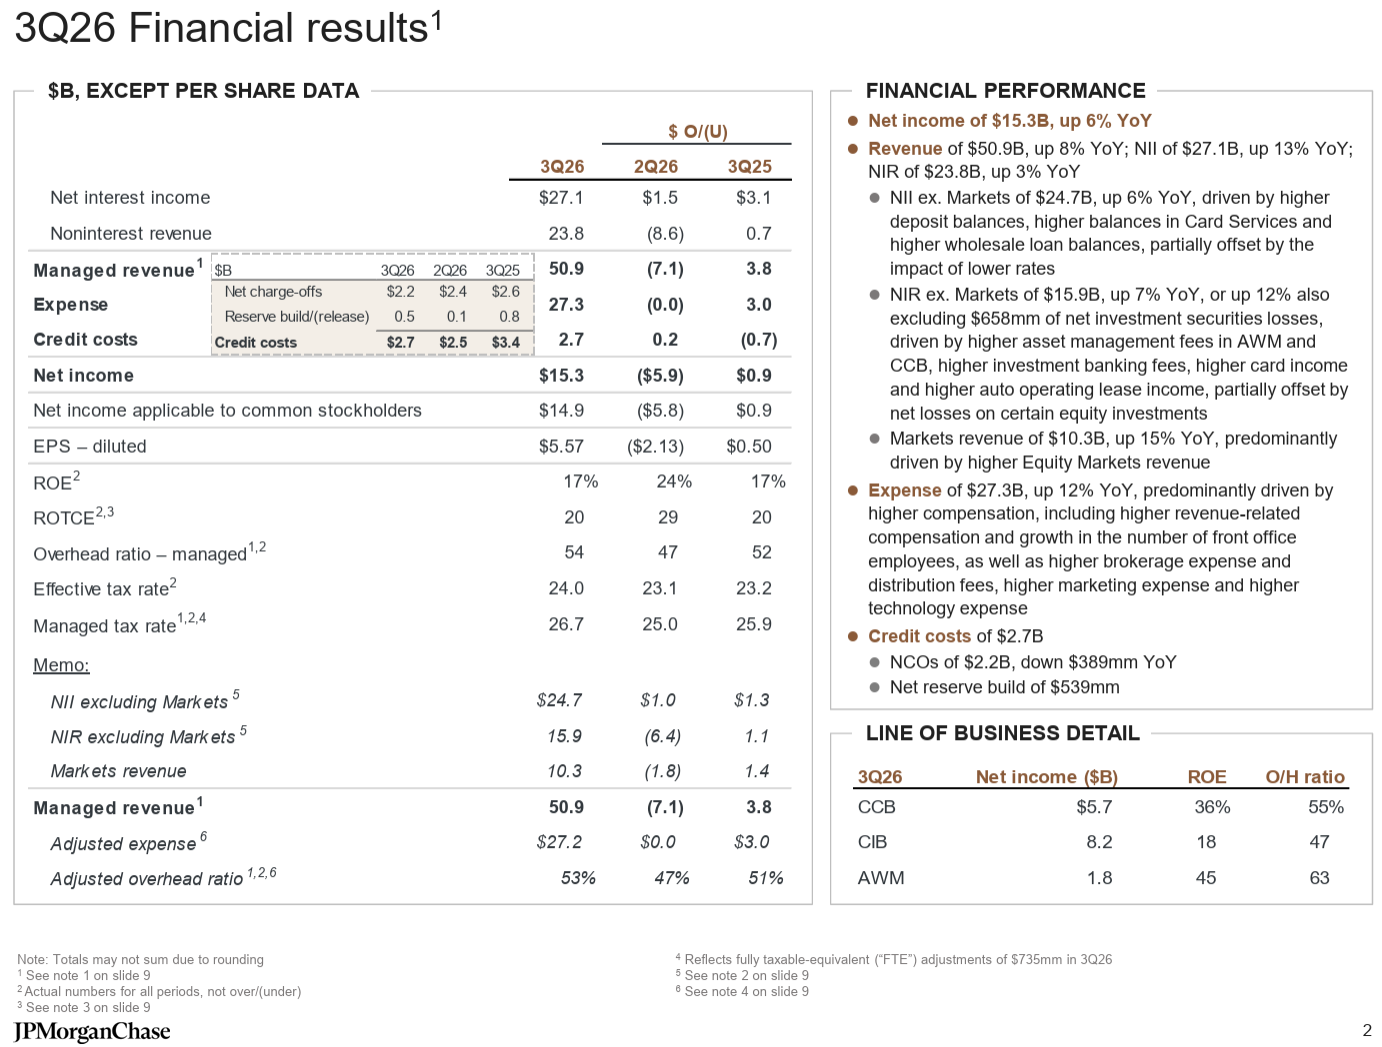
純金利収入(Net Interest Income:NII)は271億ドル(マーケット事業を除く(Net interest income excluding Markets)と247億ドル)で、前年同期比13%増(マーケット事業を除くと6%増)。
今四半期の貸し倒れ引当金繰入額(Reserve Build/(release))は5億3900万ドルの積み増し。また純償却額(Net charge-offs)22億ドルを含めた総与信費用(Credit Costs)は27億ドルで前四半期の26億ドルから微増。
2026年通期見通し
2026年の通期見通しに関しては以下の通り。
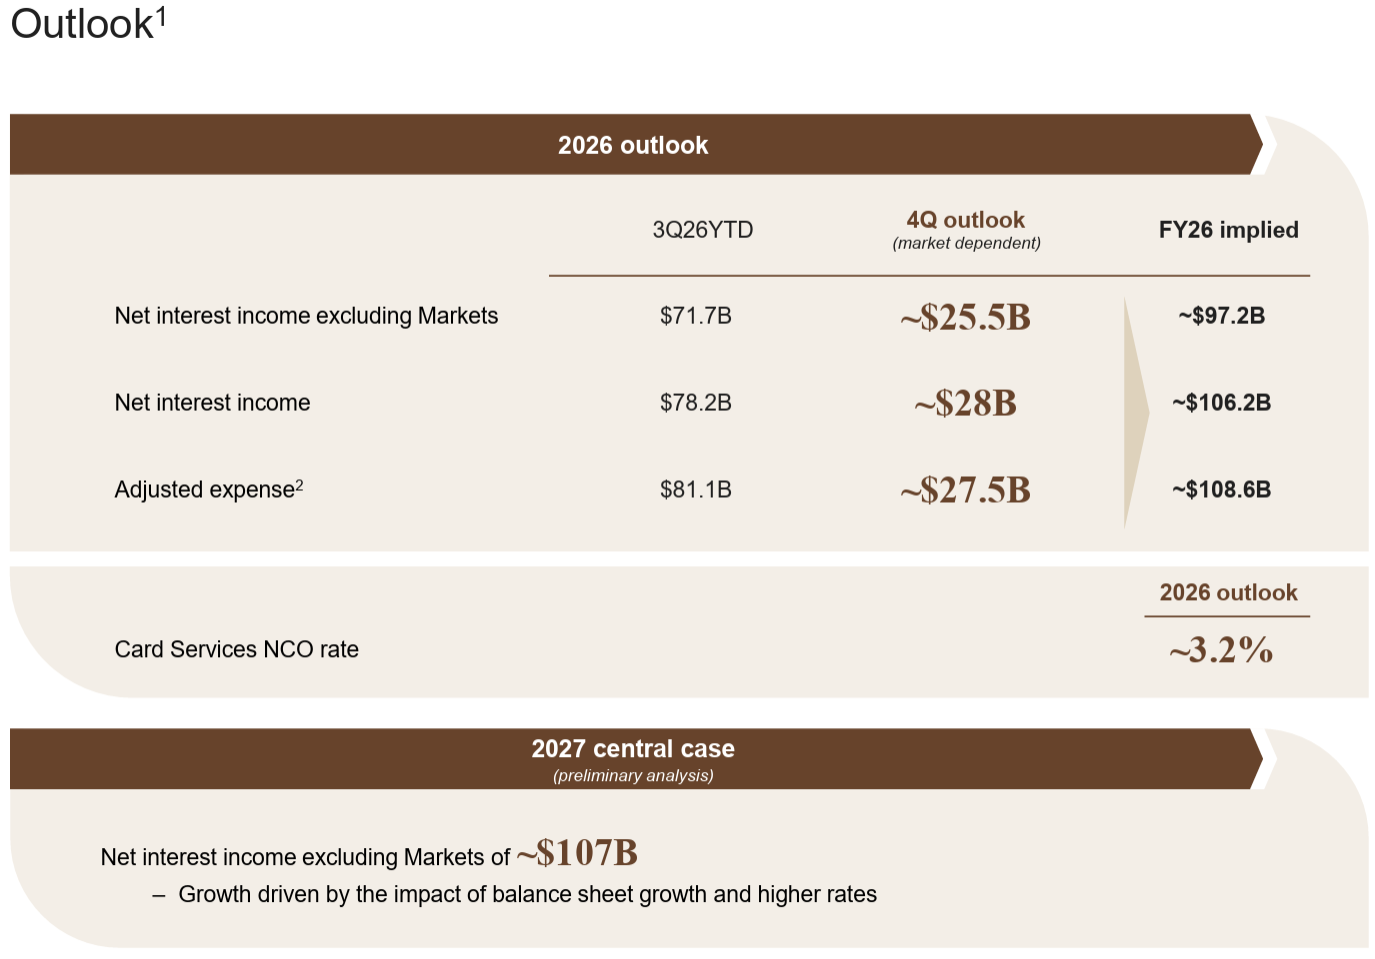
- 企業全体の純金利収入(Net interest income):~1062億ドル(前回の~1055億ドルから上方修正)
- マーケット事業を除く企業全体の純金利収入(Net interest income excluding Markets):~972億ドル(前回の~965億ドルから上方修正)
- 調整後経費(Adjusted expense):~1086億ドル(前回の~1075億ドルから上方修正)
- Card NCO(Net Charge-Off) rate(カード純貸倒償却率):~3.2%(前回と変わらず)
また今回は2027年のマーケット事業を除く企業全体の純金利収入(Net interest income excluding Markets)の初期分析における標準シナリオでは1070億ドル。
その他
その他カンファレンスコールを含め決算発表での主な項目・気になった点は以下の通り。カンファレンスコールでは前回に続き決算資料の説明は5分ほどで、質疑応答が中心だった。
- 決算発表資料中の最高経営責任者兼会長Jamie Dimon氏のコメント
- 今四半期も好調な業績を達成し、税引後で計4億9800万ドルの裁量的投資証券による損失を除くと、純利益は158億ドル、ROTCE(有形自己資本利益率)は21%
- 各事業部門が好調な業績を達成
- 当行の資本配分の優先順位は一貫しており、事業基盤(フランチャイズ)への投資と顧客への支援を最優先としている。この方針に基づき、今四半期は自社株買いを縮小したが、この資本を時間をかけて活用することで、株主の皆様に極めて魅力的なリターンをもたらすことができると考えている
- 米国経済は、堅調な企業投資と継続的な個人消費に支えられ続けているが、巨額の財政赤字、根強いインフレ、高水準の資産価格、金利上昇、地政学的状況といった要因が、水面下で変化し続けている。これらの要因は管理可能かもしれないが、あらゆる事態を想定し、備えを怠らないようにしている
- 2026年第3四半期のハイライト
- 純利益は153億ドル、EPSは5.57ドル、ROTCEは20%
- これらの結果には、コーポレート部門における6億5800万ドルの純投資有価証券損失が含まれる
- 売上は509億ドルで前年比8%増
- 純投資有価証券損失を除くと前年比9%増で、主に市場収益、預金残高の増加、AWMおよびCCBにおける資産運用手数料の増加によるもの
- 費用は273億ドルで前年比12%増
- 主に取引量と売上関連費用の増加、フロントオフィスの人員増と賃金インフレによる
- 標準化CET1比率は13.9%で、前四半期比30ベーシスポイント低下
- 純利益がAOCI損失、RWAの増加、資本分配によって相殺されたため
- 今四半期の標準化RWA(Risk-Weighted Assets)の増加額約520億ドルは、主に銀行、市場、AWM全体での貸出の増加、エネルギー価格の上昇、市場のボラティリティの上昇の影響によるもの
- 純利益は153億ドル、EPSは5.57ドル、ROTCEは20%
- 部門別の業績
- Consumer & Community Banking:純利益56億7000万ドル(前四半期比7%増、前年同期比13%増)
- ガソリンや旅行などの支出カテゴリー全体で消費者の需要に支えられ勢いが継続し、デビットカードとクレジットカードの利用額は前年比10%増加
- 預金残高は前年比4%増加し、FDICデータに基づく個人預金シェアで首位を維持
- 顧客の投資資産は1.4兆ドルを超え、市場のパフォーマンスと資金流入の好調により前年比15%増加
- Commercial & Investment Bank:純利益82億4700万ドル(前四半期比15%減、前年同期比20%増)
- 継続的な顧客エンゲージメントに支えられ見通しは依然として強気だが、市場環境の変化により最近活動がやや鈍化しているため、今四半期の展開を見守る必要がある
- Asset & Wealth Management:純利益18億4300万ドル(前四半期比6%減、前年同期比11%増)
- Consumer & Community Banking:純利益56億7000万ドル(前四半期比7%増、前年同期比13%増)
- 通期見通しについて
- 2027年のマーケット事業を除く企業全体の純金利収入(Net interest income excluding Markets)の初期分析における標準シナリオでは1070億ドル
- 次四半期にさらに精緻化する予定であり、この標準シナリオはたとえ最良の状況下でも極めて不確実性が高い一連の前提に基づいている
- 質疑応答
- 以前にもお話されていたエージェント型AIのディスラプション(既存のビジネス、労働市場、システム環境、を破壊(ディスラプション)してしまう)リスクについて
- スマートキャッシュソリューションに多くの注目が集まっているのは明らかだが、これは全体像のごく一部に過ぎないと考えている。まだ初期段階だが、今のところ興味深い状況
- より大きな視点で見ると、今四半期には個人エージェントの発表がいくつかあり市場で大きな注目を集め、それらの発表に関連して銀行株に多少の反応が見られた。私たちの視点から考えると目新しいことではないが、だからといって油断しているわけではない
- 私たちの焦点は常に顧客のために素晴らしい仕事をすることで、エージェントに反対でも賛成でもない
- この分野に多くの時間を費やしており、この分野がどのように発展していくのか、私たちが将来的にどのようなサービスを提供していくのかを見るのは興味深いだろう。しかし競争上の立場から一歩引いて考えてみると、長年にわたる支店ネットワークへの投資、価値提案、そして何よりもお客様からの信頼といった点において、私たちは現状に非常に満足している
- 金利が第3四半期に見られた水準よりもさらに上昇するリスクについて
- あらゆる事態に備える必要があると思う
- 私たちは常に様々な出来事に備えているが、それは予測とは異なる
- もちろんそのような事態は起こり得る。私(最高経営責任者のJamie Dimon氏)は決してそれを否定しない
- 資本需要が高く、生産性が高く、状況が良好であるなど、正当な理由で起こる可能性もあれば、世界的なインフレの停滞など、悪い理由で起こる可能性もある
- 米国内の状況が原因ではなく、海外の状況が原因で起こる可能性もある
- 我々はそれを予測しているわけではない。私は常に、他の人よりも可能性が高いと考えてきたし、今でもそう考えているが、それは予測ではない。それは単に慎重な準備だと考えてもらいたい
- 2027年の純金利収入(NII)に関する見通しについて
- 第4四半期の市場を除く純金利収入(NII)のガイダンスとして提示した255億ドルを年換算すると約1020億ドルになり、そこから50億ドルの成長見通しで1070億ドルとしている
- 見通しには2026年12月に1回、そして2027年上半期中に2回の利上げを想定している
- 世界中で起こっている様々な出来事などを考えると、見通しは通常よりも不確実性が高いと思われる
- 2027年の経費見通しについて
- 予備的な見解はいくつかあるが、まだ検討段階
- ただ昨年の経費に関する市場コンセンサスがややずれていることを指摘したが、今年はそのずれはかなり小さくなっているようだ
- 2027年の支出に関するコンセンサスは1140億ドル前後と見ており、今回の予備的な分析結果もそれとそれほどかけ離れていない
- 資本の優先順位について
- 概算で300億ドル程度の余剰資金がある
- 資本の優先順位は常に同じで、配当金を支払った後(配当金は安定していることを願っている)、既存事業成長への投資を重視していく。自社株買いはその後、特に株価が上昇している時に行われる
- それが株主にとって最も価値の高い資本の使い方であり、自社株買いの減少はむしろポジティブな要因によるもの
- 世界的な債券市場の暴落が経済活動水準に冷え込みをもたらすのではないかという市場の懸念を踏まえ、今後の経済活動水準(IPOなど)の見通しに関する見解
- まず債券の変動性、市場の不安が私たちの仕事を変えることはない
- 全体的な環境は堅調で好調であり、多くのビジネスが実現したい、あるいは実現する必要があることは分かっているが、金利の下落を考えると、買い手と売り手が評価条件で合意できるかどうか、市場が少し息をつく間が必要になるのは当然のこと
- 実際、9月後半にはその減速が少し見られた。それが第4四半期にどう展開するかを見ていきたい
- デビットカードとクレジットカードの利用額が前年比10%増加したとのことだが、1年後も現在の金利水準が続いている場合、消費者がどれだけ持ちこたえられると考えているか
- これまでのところ、現在のデータで確認されていること、そしてここ数年間は事実であったことは、消費者は、状況が異なれば困難をもたらすと予想されるような多くの逆風に直面しても、非常に回復力があるということ
- 金利上昇に伴う消費者信用健全性の条件付き期待値は、かなり微妙な問題だと思うが、根本的には状況は非常に単純で、消費者は現在非常に健全であり、それは主に健全な労働市場のおかげ
- しかし、中央銀行が事態を沈静化させる必要があり、そのためには積極的な利上げサイクルを長期化する必要があるとすれば、ほぼ必然的に失業率の上昇を招き、結果として消費者信用状況の悪化につながるだろう
- AIがJPモルガンにどの程度役立っているか(費用対効果も含め)が決算発表からは見えにくい点について
- AIに関連する費用計上は年間7億ドルくらいだったと思うが、より重要なのは、そこには多くの計算上の問題があるということ
- またAIについて考えるのに費やしている時間を価格に含めれば、おそらくもっと高い数字になるため、AI費用を個別に評価することは難しい
- AIの効果を定量化することに多くのエネルギーを費やすのは非常に気が進まない。なぜなら、組織内で多くの人の時間を無駄にしてしまうことになり、私たちは彼らに業務に集中してもらう必要があるから
- 従ってメリットの可視性という点では、現在の四半期決算ではメリットが目に見える形で現れていないという指摘は正しいと思う
- そしてこのテーマは重要で劇的で刺激的なものだが、私たちの規模の組織で実際に目に見える成果を出すには長い時間がかかるため、それほど驚くべきことではないだろう
- IMF(国際通貨基金)が今月発表した世界金融安定報告書でヘッジファンドをシステミックリスクと指摘している点について
- 我々は多くのことを心配しているが、IMFがどう考えているか気にしていない
- 彼らの主張は間違っていないが、少し当たり前すぎる気がするし、特に目新しいことでもない
- ヘッジファンド業界は、何十年も前から我々の事業にとって重要な存在であり、長らくシステムのリスク源となってきた。ヘッジファンド自身も含め、誰もがそのことを知っている
- ヘッジファンドは、ますます組織化が進み、非常にプロフェッショナルなリスク管理と証拠金取引関係の管理などを行っている
- ただ、システムに対するリスク要因としてのヘッジファンドのレバレッジについては、いわゆる既知の未知(known unknowns)の範疇にあると言えるだろう。リスクがないという意味ではないが、その性質はある程度把握できている
- 最近、規模の小さい巻き戻しがいくつかあった。株式市場の一部と、債券市場の裁定取引関連の一部のもので、市場関係者によって比較的容易に処理されている
- 以前にもお話されていたエージェント型AIのディスラプション(既存のビジネス、労働市場、システム環境、を破壊(ディスラプション)してしまう)リスクについて
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2026年第3四半期の総収入(Managed Revenue)は509億7000万ドル、市場予想の513億ドルを下回っている
- 2026年第3四半期の一時費用を除いた調整後一株当たり利益は5.57ドル、市場予想の5.85ドルを下回っている
- 2026年第3四半期の純金利収入(Net Interest Income:NII)は271億ドル、市場予想の268億ドルを上回っている
となっている。
まとめ
上記の様な決算結果を受けてJPモルガンの株価は
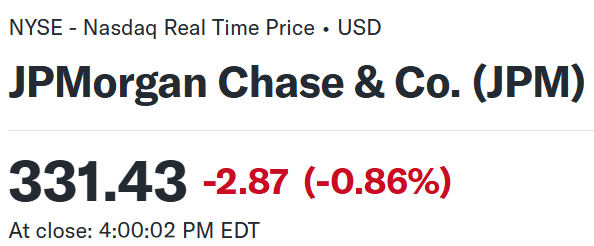
前日比0.86%の下落。同日の米国市場が
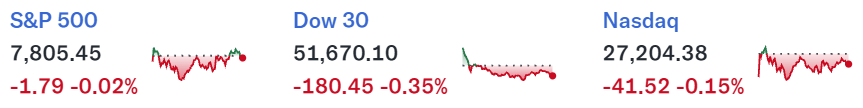
やや下落したのと比べると少し大きめの下落。
ただ日中のJPモルガン株の推移を見てみると
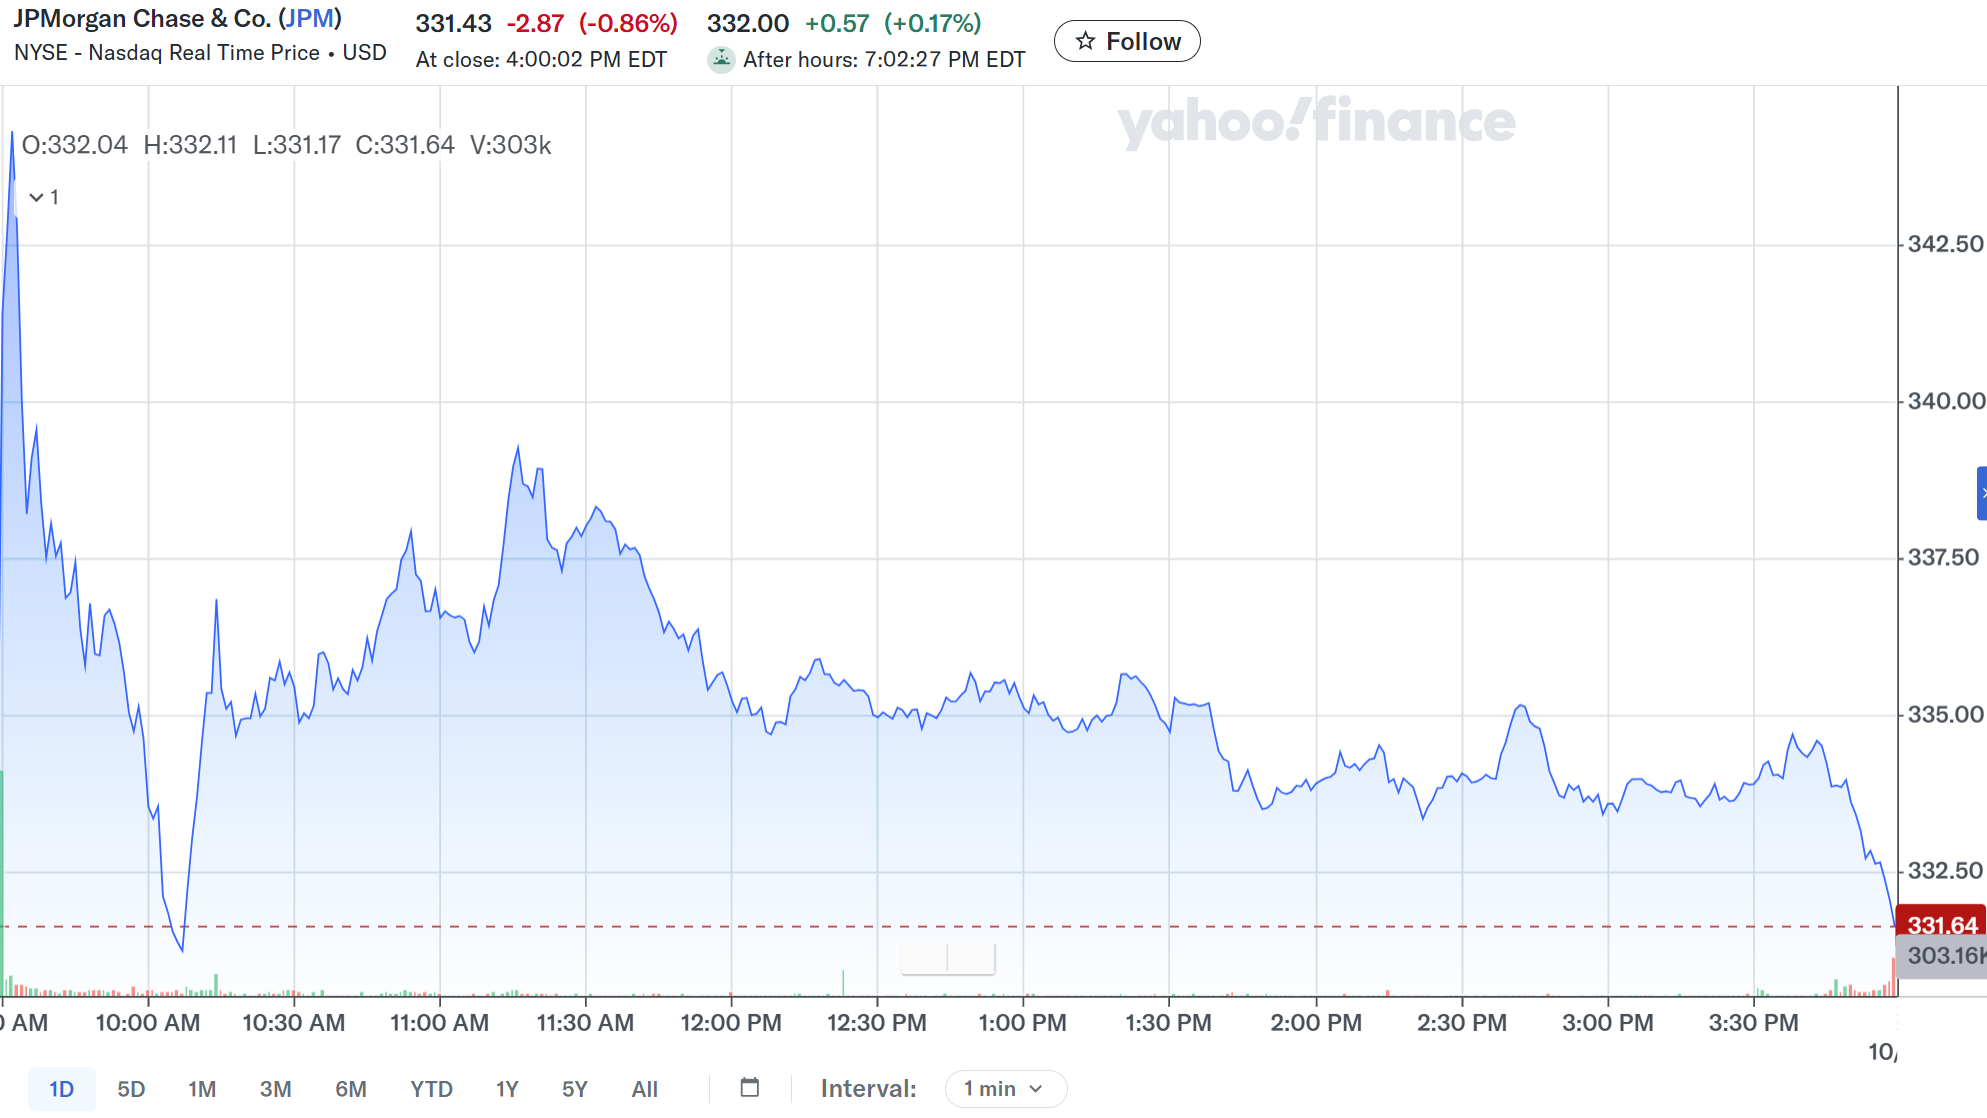
と開場直後は前日比上昇したもののすぐに下落傾向となり前日比1%近い下落に。その後は持ち直して前日比1.5%近い上昇となる局面もあったが、午後からは前日終値を挟んでの推移が続き、閉場直前に下げ幅を拡大して取引を終えている。
売上、EPSは市場予想を下回ったことを考えると、よくこの程度の下落幅で済んだ気もするが、第4四半期や2027年の純金利収入(Net Interest Income)見通しが市場予想を上回るものだったことが下げ幅が限定的だった一因と思われる。
年初来のJPモルガン株の推移を市場(S&P 500)と比べてみると
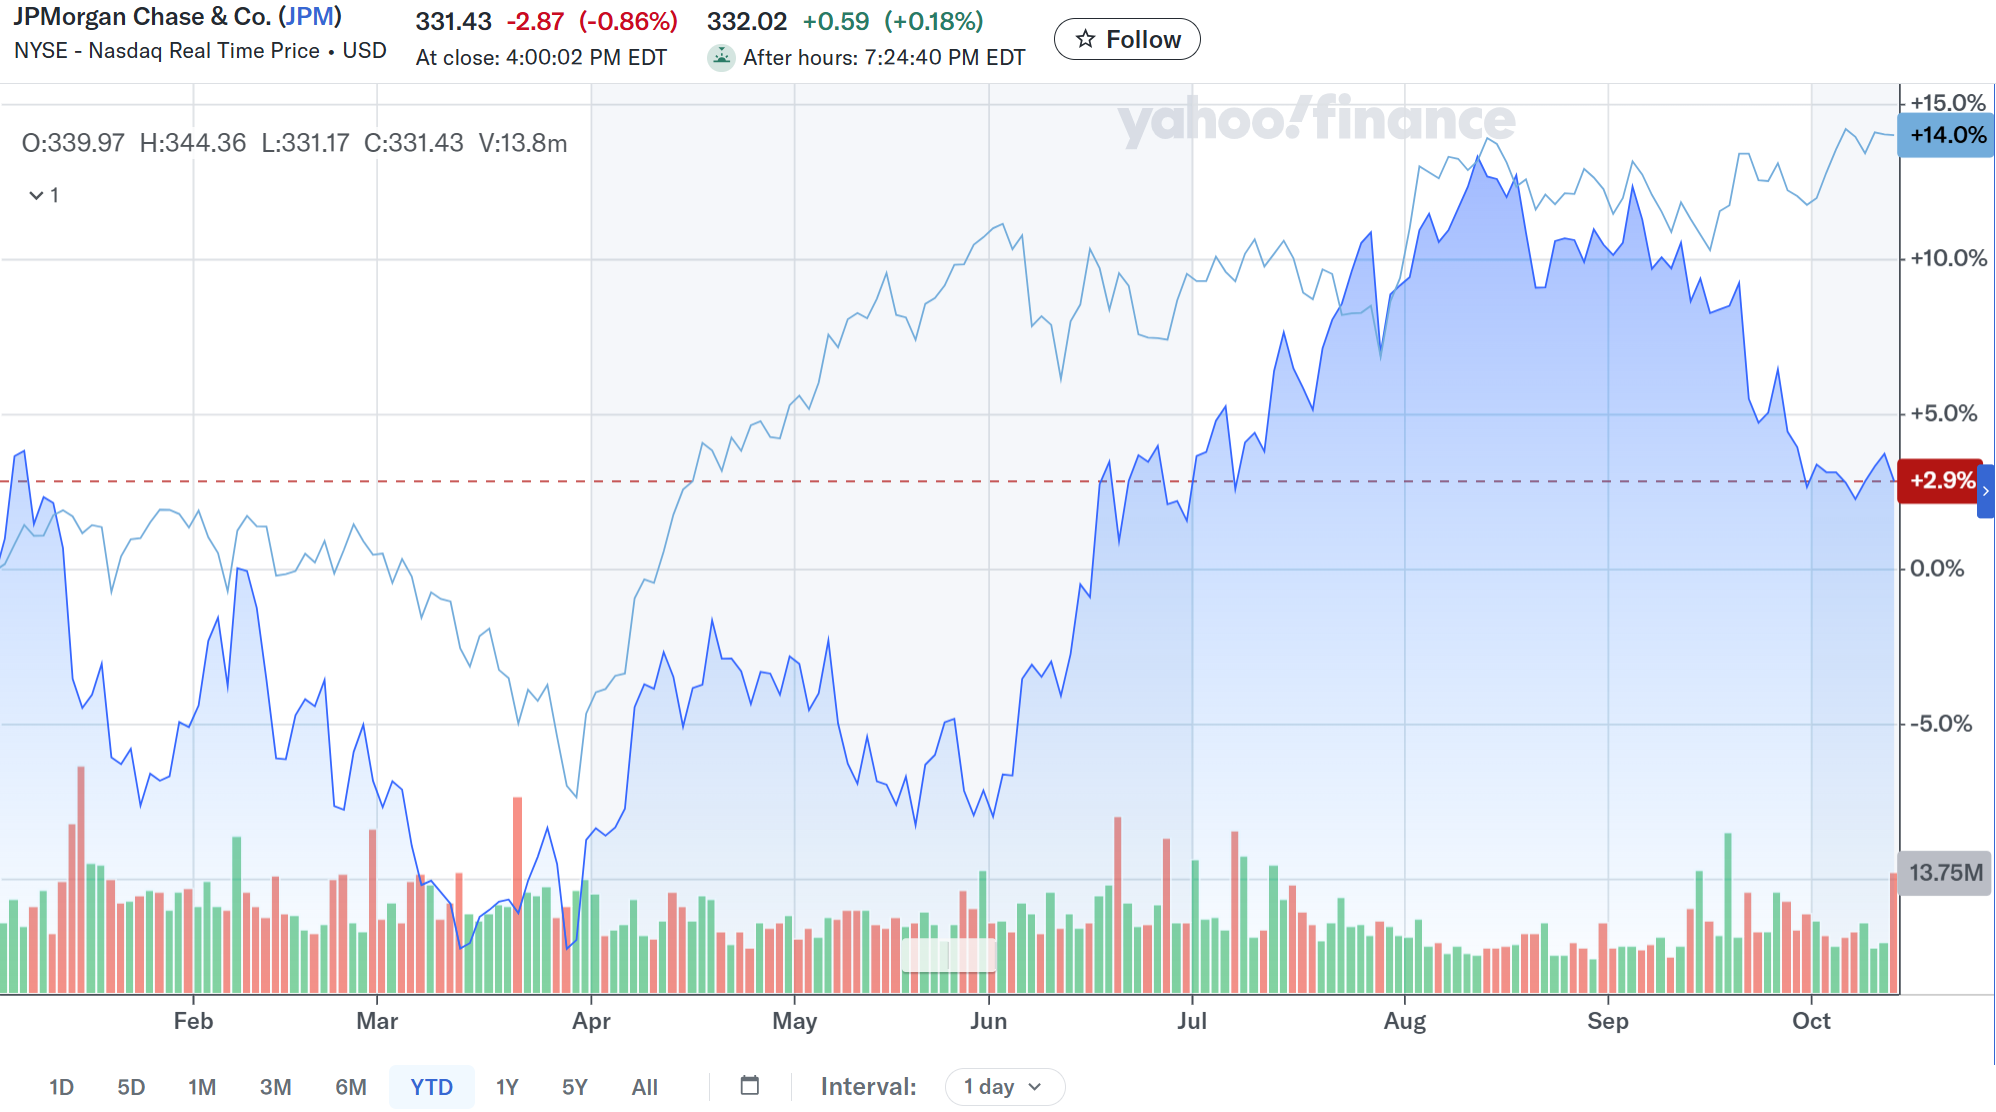
前回7月の決算以降8月半ばまではそれまでの上昇傾向が維持されたものの、その後は冒頭の印象通り下落傾向が続いて年初とほぼ変わらない株価水準となってしまっている。
今後のJPモルガン株だが、今回決算で市場予想を下回る売上、EPSにもかかわらず下げ幅が限定的だったのは良かった。ただ株価下落傾向がしばらく続いており、10月に入ってからはほぼ横ばいになっているものの下げ止まったとは思えず、今回の決算も流れを変えるキッカケにはならなかったと思われる。何とか現在の株価水準を維持しつつ、米国債利回り低下など状況の変化が起こることを願いたい。