はじめに
2026年11月17日(火)には自分の所有銘柄であるウォルト・ディズニー(DIS)の2026年第4四半期決算発表があった。ディズニーの今回決算は自分の所有銘柄の多くが2026年第3四半期であるのとは異なり、2026年第4四半期。ただし期間は概ね同じで2026年7月~9月の3ヶ月。
前回8月の決算時は売上は市場予想を下回ったものの、EPSが市場予想を上回ったことで3.65%の上昇。その際には
「今後のディズニー株だが、今回決算での上昇とその後のまずまずの株価推移を考えると、決算前までの低迷は脱したかもしれない。ただ一方で下落傾向の時期が長く続いていただけに、決算から1週間以上経過してまずまず堅調な株価推移とはいえ、今後上昇傾向が続くかという点については今一つ確信が持てないのも事実。前者の考えが当たっていて、このまま株価上昇が続いてくれればいいのだがどうなるのだろうか。」
と書いていた。
決算後しばらくは上記の通り堅調な株価推移が続いたのだが、8月下旬から下落傾向に転じて10月初には前回決算後と同程度の株価となってしまった。しかしその後は再び上昇傾向となり、11月初には2026年1月以来となる年初来プラスまで回復。その後はやや伸び悩んで年初来ややプラスで今回決算を迎えている。
今回のディズニーの決算結果、そしてそれを受けた株価はどうなったのか。以下内容を確認し整理しておく。
ウォルト・ディズニー2026年第4四半期決算概要
以下は、ウォルト・ディズニーの企業サイトより引用・抜粋。
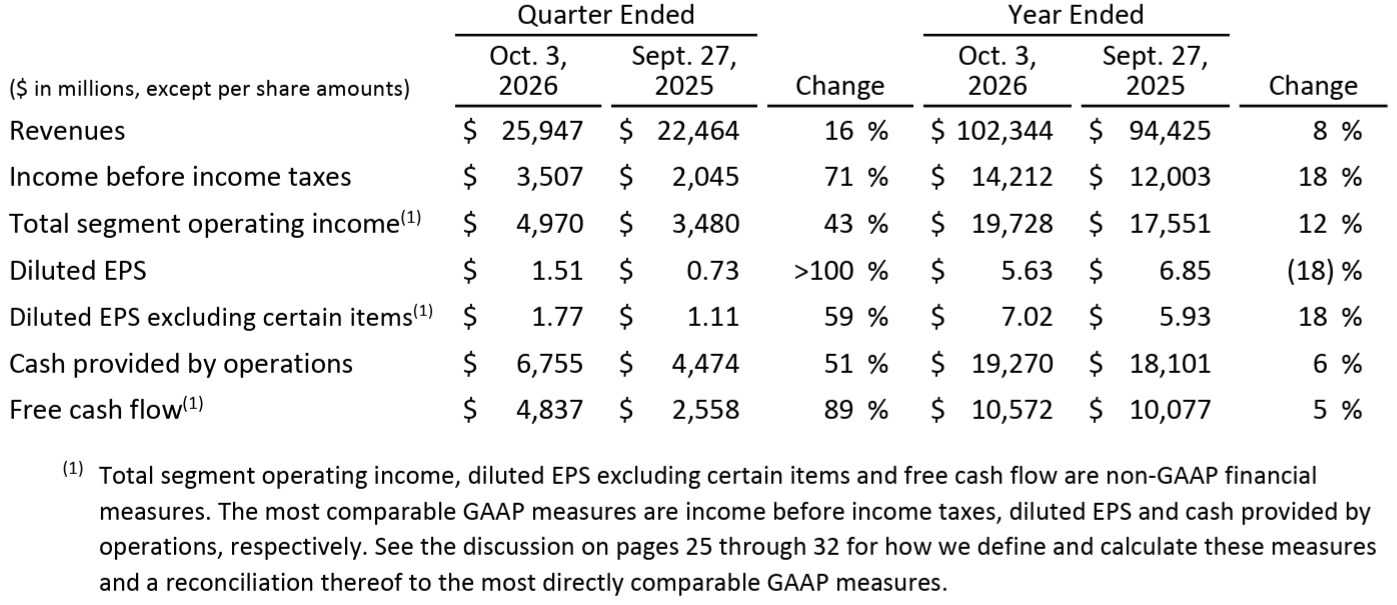
- 2026年第4四半期の売上高(Revenues)は259億4700万ドル、前年同期は224億6400万ドルで前年同期比16%の増加
- 2026年第4四半期の特定項目を除く一株当たり利益(Diluted EPS excluding certain items)は1.77ドル、前年同期は0.73ドルで前年同期比100%超の増加
事業部別業績
【Entertainment部門】
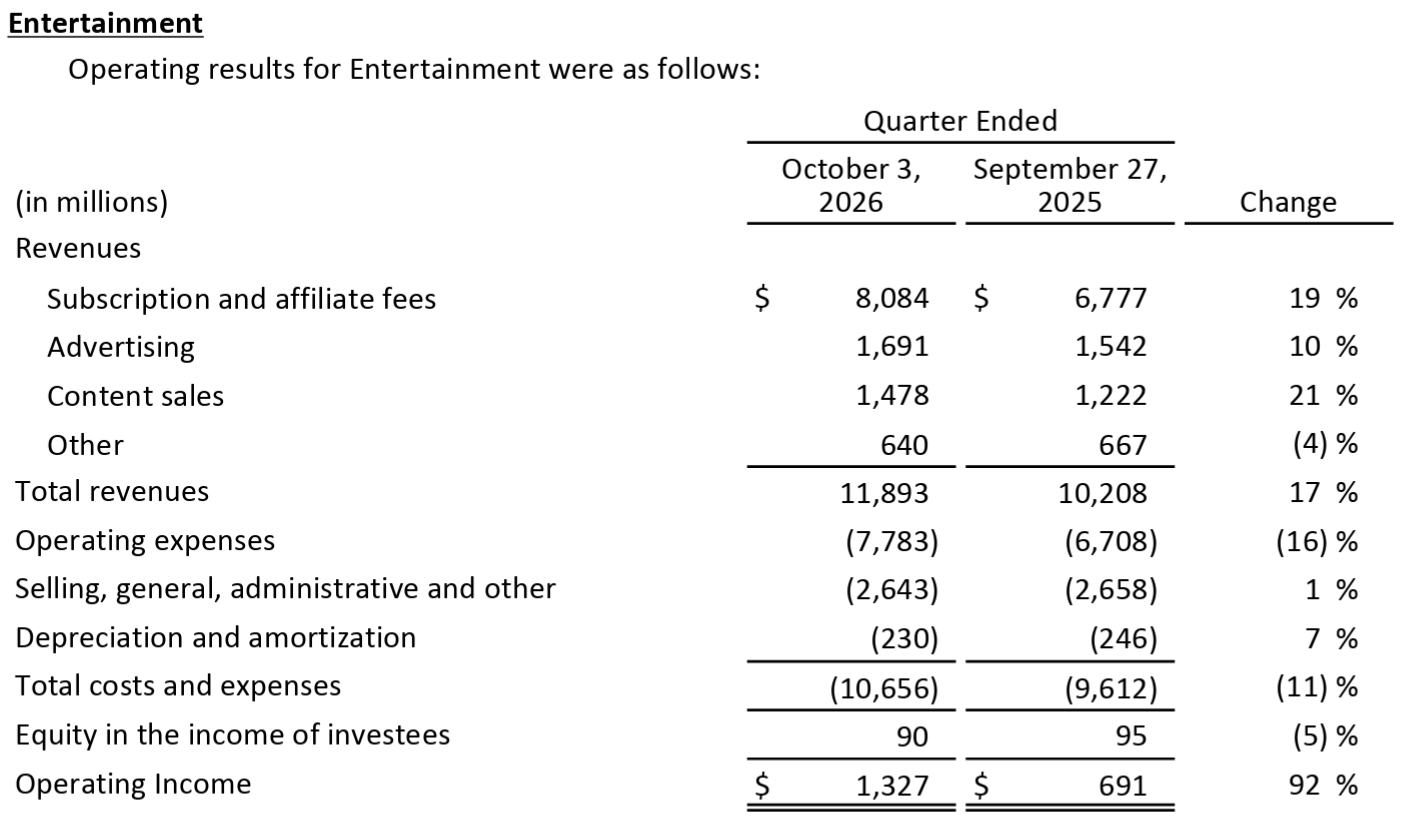
- 売上(Total Revenues):118億9300万ドル、前年同期比17%増
- 営業利益(Operating income):13億2700万ドル、前年同期比92%増
Entertainment部門のほぼ半分を占めるSVOD(Subscription Video On Demand)詳細。
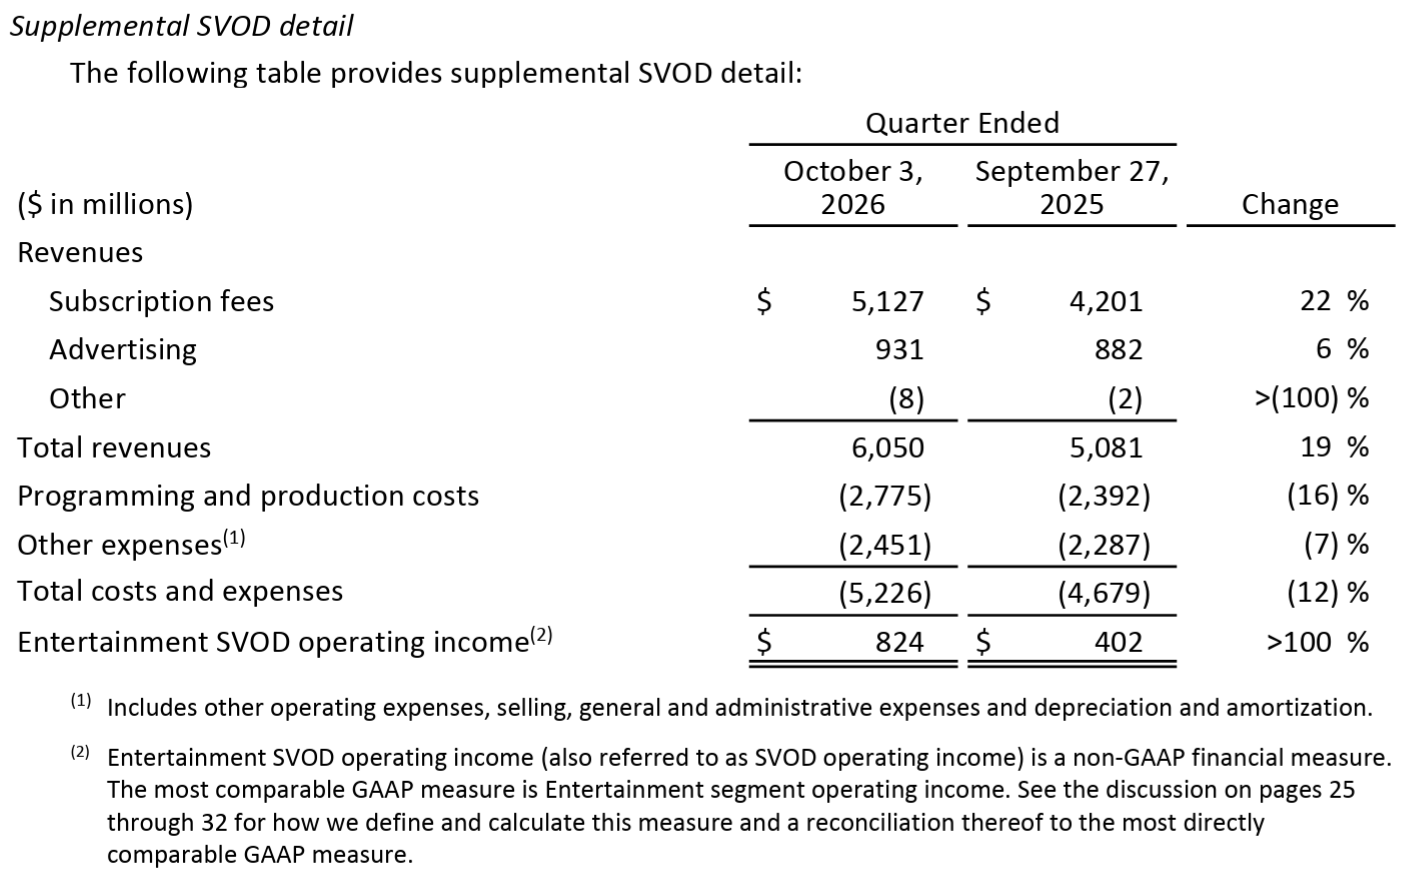
- 売上(Total revenues):60億5000万ドル、前年同期比19%増
- 営業利益(Entertainment SVOD operating income):8億2400万ドル、前年同期は4億200万ドル
【Sports部門】
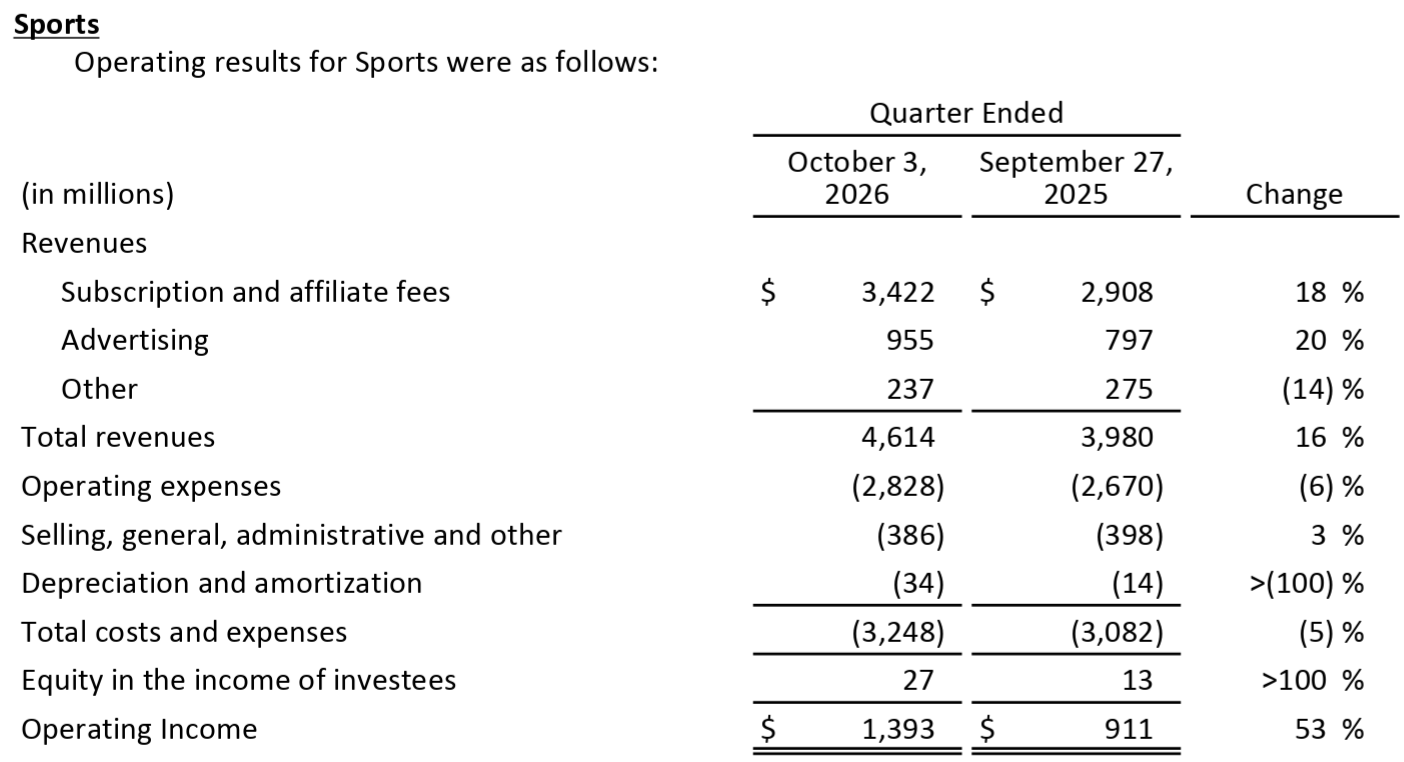
- 売上(Total Revenues):46億1400万ドル、前年同期比16%増
- 営業利益(Operating income):13億9300万ドル、前年同期比53%増
【Experiences部門】
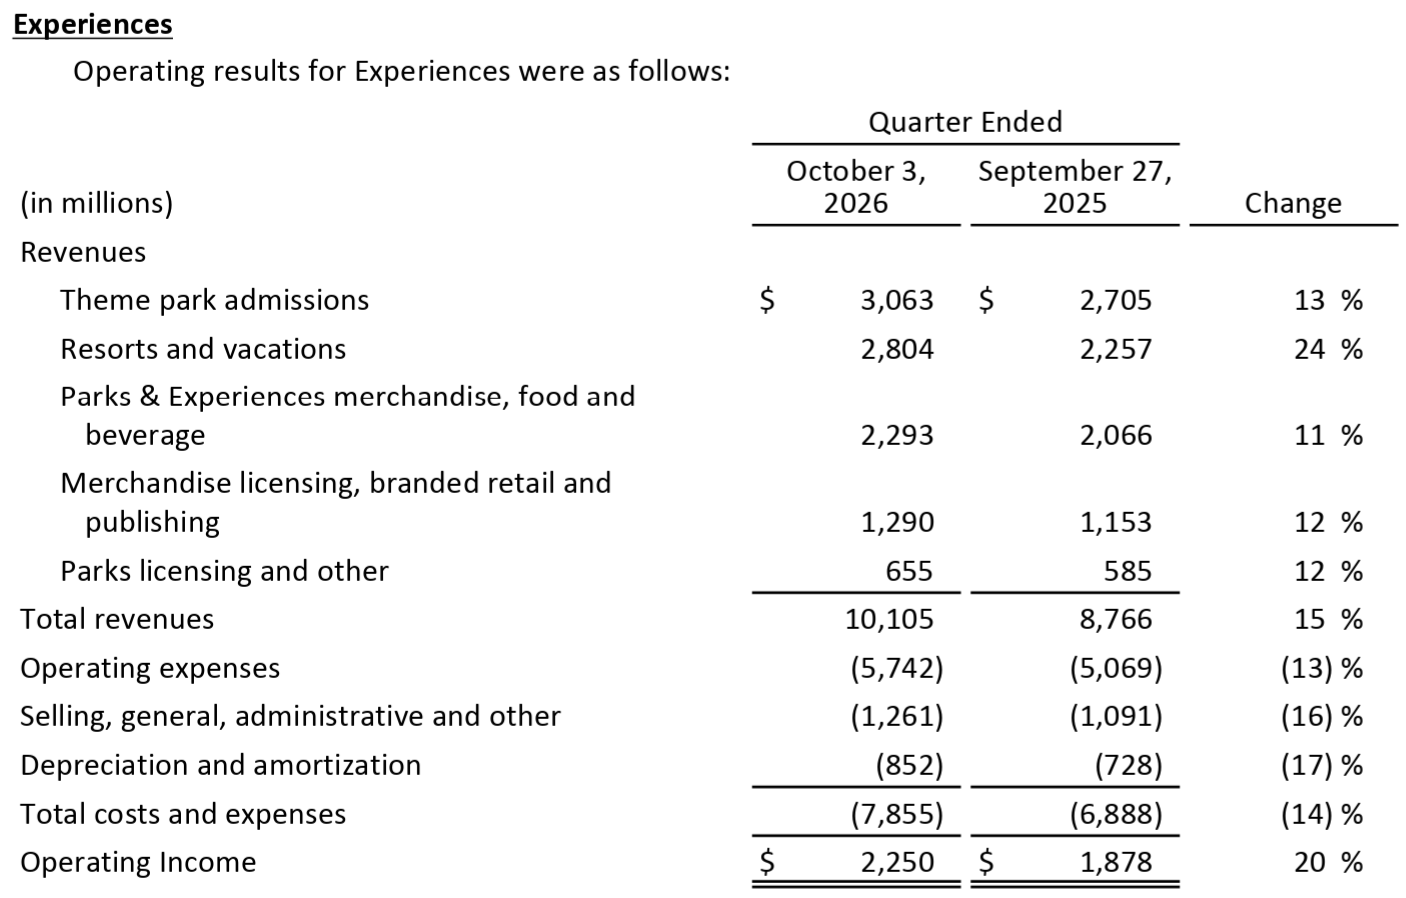
- 売上(Total Revenues):101億500万ドル、前年同期比15%増
- 営業利益(Operating income):22億5000万ドル、前年同期比20%増
2027年度からのレポーティング変更
2月に発表を予定している2027年度第1四半期より、以下の通り開示内容を更新。
- 2026年8月5日に提出したForm 10-Qで開示した通り、コンシューマー・プロダクツ事業(ブランド・リテールを除く)を、Experience部門からEntertainment部門へ移行
- Entertainment部門において、収益に関する開示項目を追加。この新たな開示により、配信プラットフォーム、第三者へのライセンス供与、コンシューマー・プロダクツといった各チャネルを通じて、当社がいかにエンターテインメント・コンテンツを収益化しているかについて、より明確な把握が可能となる
- Entertainment部門の業績から、持分法による投資損益(持分法利益)を除外(2026年9月30日に売却したA+Eグローバル・メディアに対する50%の持分は、同セグメントにおける最大の持分法投資先だった)
- Entertainment部門の業績に関して、SVOD事業の営業利益に関する補足的な開示は今後行わない
2027年通期及び第1四半期見通し
2027年通期及び第1四半期見通しは以下の通り。2027年度において世界のマクロ経済環境が著しく悪化しないことを前提としている。
【2027年通期見通し】
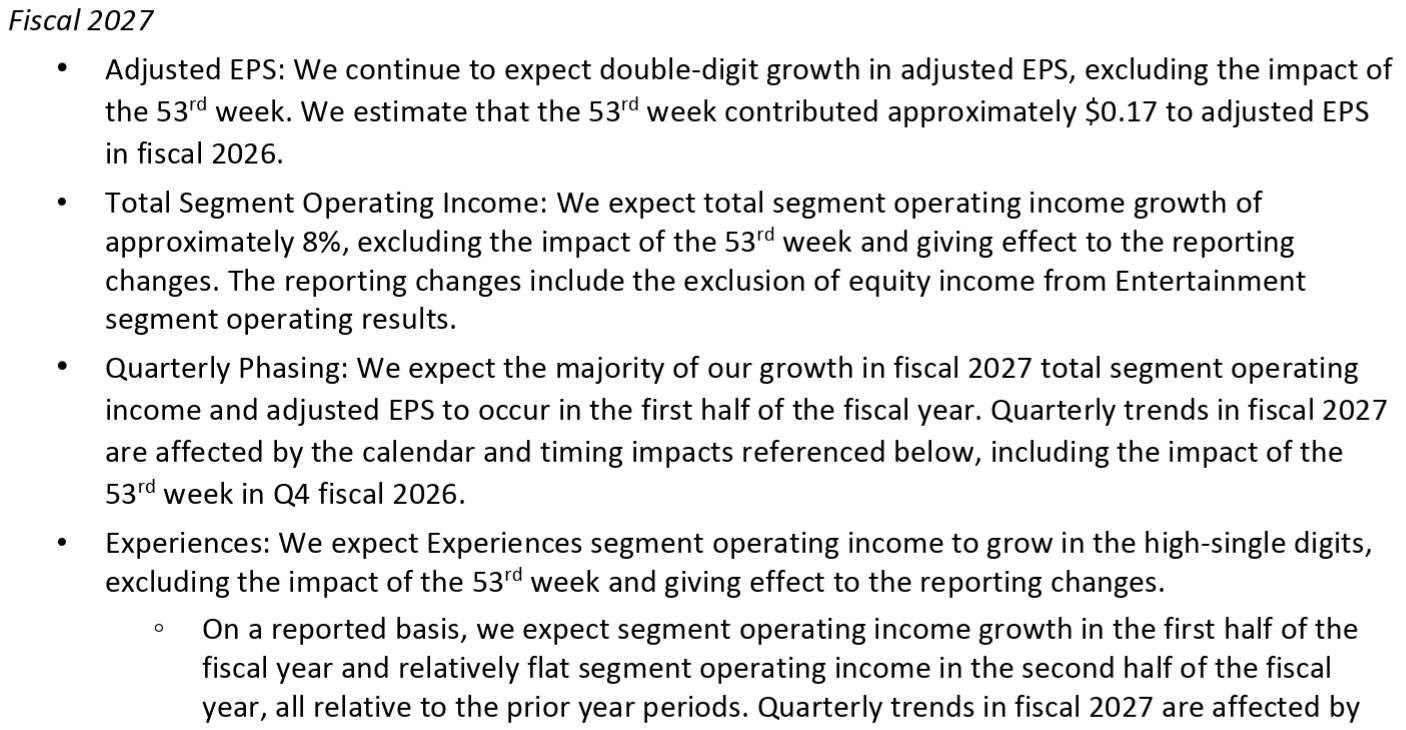
- 調整後一株当たり利益(Adjusted EPS)成長率:53週目の影響を除いて二桁(double-digit)の成長率。53週目の影響は約0.17ドル
- 総セグメント営業利益(Total Segment Operating Income):報告区分の変更(reporting changes)を含み位53週目の影響を除いて8%の増加。報告区分の変更にはEntertainmentセグメントの業績から持分法による投資利益を除外することが含まれる
- 四半期ごとの推移(Quarterly Phasing):2027年度における総セグメント営業利益および調整後EPSの成長の大部分は、同年度の上半期に集中すると見込んでいる。2027年度の四半期ごとの推移は、以下に言及する暦上の要因や時期的な影響(2026年度第4四半期における第53週の発生を含む)を受けて変動する
- Experiences部門:第53週の影響を除き、かつ報告区分の変更を反映させると営業利益は1桁台後半の成長見込み
- レポートベースでは、上半期は前年同期比で営業利益の増加を見込む一方、下半期は概ね横ばいとなる見通し。2027年度の四半期ごとの推移は、以下に言及する暦や時期に関連する要因が影響し、これにはクルーズ船の就航やワールド・オブ・フローズンの開業といった出来事の比較対象期間や、2026年度に発生した関税の払い戻しなどが含まれる
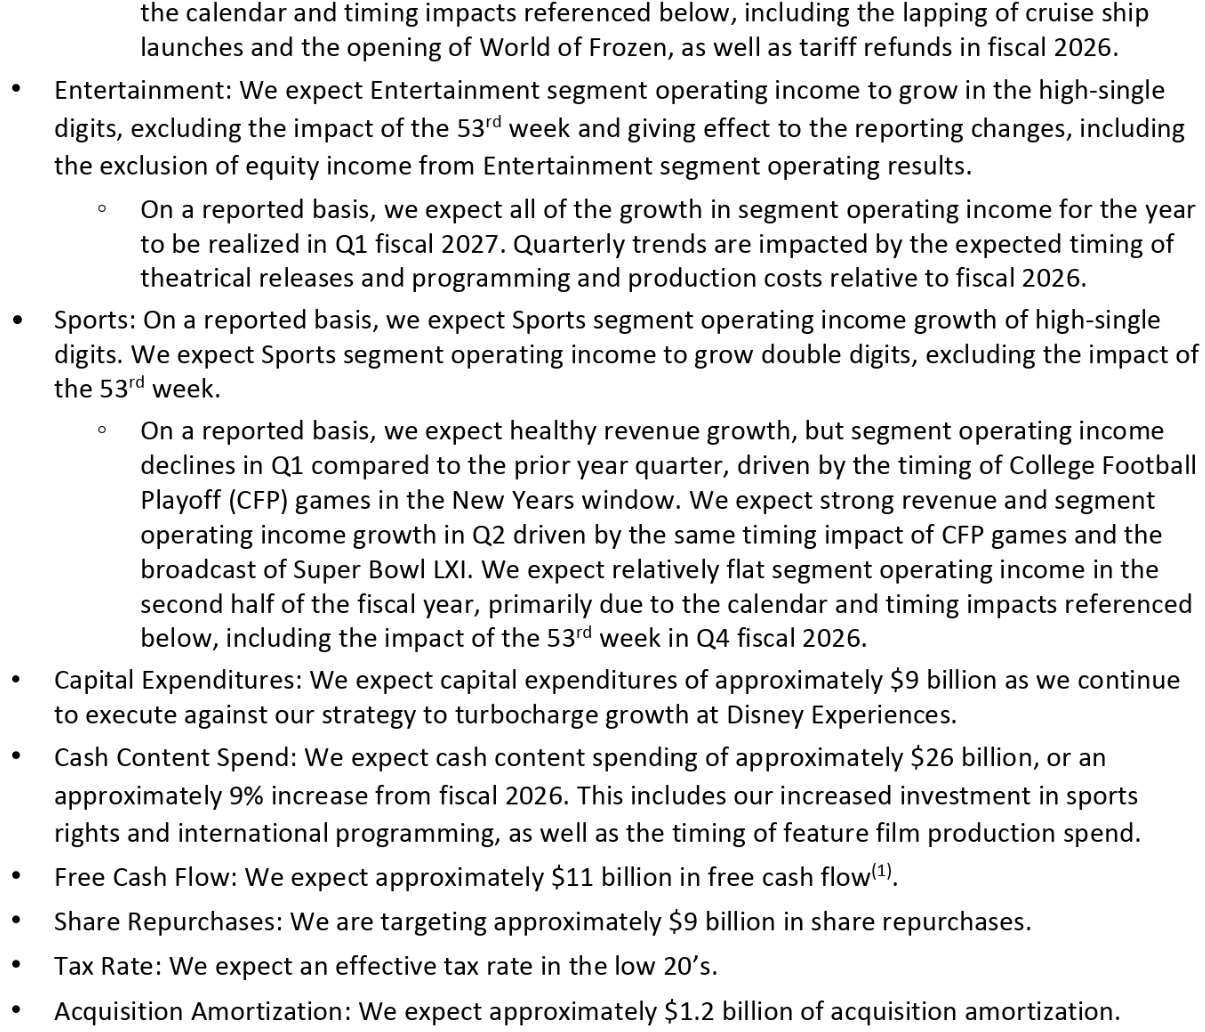
- Entertainment部門:第53週の影響を除き、かつ持分法による投資損益を同部門の営業業績から除外することを含めた報告基準の変更を反映させると営業利益は1桁台後半(high-single digits)の成長見込み
- レポートベースでは、年間営業利益の伸びはすべて2027年度第1四半期に実現すると予想。四半期ごとの推移は、映画の劇場公開時期の予定や、2026年度と比較した番組制作費・制作コストの変動によって影響を受ける
- Sports部門:レポートベースでは営業利益は一桁台後半(high-single digits)の成長見込み。第53週の影響を除いた場合、営業利益は二桁成長(double digits)となる見通し
- 第1四半期については、レポートベースで堅調な売上成長を見込んでいるが、営業利益は前年同期比で減少すると予想。これはカレッジ・フットボール・プレーオフ(CFP)の試合が年末年始の期間に集中したことによる影響。第2四半期には、同じくCFPの試合日程の影響に加え、スーパーボウルLXIの放送により、売上および営業利益の大幅な成長を見込んでいる。下半期の営業利益は概ね横ばいとなる見通しで、これは主に後述するカレンダーや時期的な要因(2026年度第4四半期の第53週の影響を含む)によるもの
- 設備投資(Capital Expenditure):Experiences部門の成長を加速させるという戦略を継続して実行する中で、約90億ドルの設備投資を見込んでいる
- コンテンツ関連の現金支出(Cash Content Spend):約260億ドルの現金支出を見込んでおり、2026年度から約9%の増加。これにはスポーツ放映権や海外向け番組への投資拡大に加え、長編映画制作費の支出タイミングが反映されている
- フリーキャッシュフロー:約110億ドル見込み
- 自社株買い:約90億ドルの自社株買いを計画
- 税率:実効税率は20%台前半となる見込み
- 買収に伴う無形資産償却費(Acquisition Amortization):約12億ドルの償却費を見込んでいる
繰り返し述べられている第53週の影響について補足すると、ウォルト・ディズニーは9月30日に最も近い土曜日に終了する会計年度を採用しているため、約6年に1度の周期で1年間が53週間(通常より1週間多い)になる特殊な会計年度が発生し、2026年がそれに該当しているため、より正確な前年度比較を行う目的で、2027年見通しでは「53週目への影響を除いて」と言及していると思われる。
【2027年第1四半期見通し】

2027年第1四半期の総セグメント営業利益は約54億ドルの見込み。
その他
その他決算発表及びアナリストとのカンファレンスコールで気になった点は以下の通り。
- 2026年度総括
- 2026年度はディズニーにとって極めて重要な節目であり、かつマクロ経済環境も厳しい状況下で、「ファンの期待に応えること」、「株主のために価値を創造すること」、そして「この並外れた企業が持つ勢いをさらに加速させること」に注力し続けたことが、今朝発表した業績に如実に反映されている
- 第4四半期は好調な結果となり、同四半期のセグメント営業利益の合計は予想を上回ったが、全体像を正しく把握するためには、特定の四半期やセグメントのみに注目するのではなく、通期かつ全社的な視点で捉える必要がある
- 2026年度は、第53週の影響を除いたベースで、売上高7%増、セグメント合計営業利益10%増、調整後1株当たり利益(EPS)16%増という成果を達成
- 戦略的優先事項
- この成功は、我々が掲げる3つの戦略的優先事項を着実に実行してきた結果
- 際立った存在感を放ち、人々とつながりを築き、長く愛され続けるIP(知的財産)や創造性への投資すること
- 先端技術を活用し、ストーリーテリングを強化するとともに、収益化とリターンを最大化すること
- ワン・ディズニー(One Disney)としての運営モデルのもと、世界中のより多くの消費者に、よりシームレスかつ魅力的な方法でアプローチすること
- この成功は、我々が掲げる3つの戦略的優先事項を着実に実行してきた結果
- 2026年通年及び第4四半期業績詳細
- 2026年度の全社売上高は8%増の1023億ドル、セグメント営業利益の合計は12%増の197億ドル、調整後1株当たり利益(EPS)は18%増の7.02ドル
- 026年度における第53週の影響については、全社売上高の成長に約16億ドル(2%分)、セグメント営業利益の合計の成長に4億9000万ドル(3%分)、調整後EPSの成長に0.17ドル(3%分)それぞれ寄与したと推定
- 特筆すべき点として、第53週の影響を除いた調整後EPSの成長率は、当初の予想(約12%)を上回った
- Experience部門
- 年間売上高は9%増、セグメント営業利益は12%増と第53週分を除いた場合でも過去最高を記録
- 第4四半期の売上高は19%増加(約8%が第53週によるもの)、営業利益は36%増加(約15%が第53週によるもの)
- 第4四半期におけるゲスト1人当たりの支出額は、国内で4%、海外で5%増加
- 香港および上海では当四半期中に入園者数が減少しており、この厳しい状況は2027年度も続くと見込んでいる
- 香港および上海における消費の低迷はあるものの、2027年度第1四半期も、世界全体ではゲスト数の増加が続くと予想
- Entertainment部門
- 第4四半期におけるSVOD事業(Entertainment部門の約半分)の売上高は、前年同期の51億ドルから19%増加し、61億ドル(約9%が第53週によるもの)
- サブスクリプション(定額課金)による売上高は22%の伸び(約9%が第53週によるもの)
- 2027年度には、長期的な目標の達成に向けてコンテンツおよびマーケティングへの投資を拡大する見込み
- 当四半期のSVOD事業の営業利益は4億2200万ドル増加し、8億2400万ドル(約1億6000万ドルが第53週によるもの)。通期では11.5%という二桁台のSVOD営業利益率を達成
- Disney+とHuluのアプリ統合は完了間近で、今年12月からはDisney+上で完全に統合された体験が提供されるようになる
- 今後3年間で現地オリジナル・コンテンツの提供数を約3倍に増やす計画
- 第4四半期におけるSVOD事業(Entertainment部門の約半分)の売上高は、前年同期の51億ドルから19%増加し、61億ドル(約9%が第53週によるもの)
- Sports部門
- サブスクリプションおよび系列局関連売上は、2025年度第4四半期の29億ドルから18%増加し34億ドル、また広告売上は20%増加
- 第53週の発生およびNFL関連が、部門全体の売上成長に11%、サブスクリプションおよび系列局関連売上の成長に12%、広告売上の成長にそれぞれ9%寄与
- 財務関連
- 1株当たり2.00ドルの配当を行うことが取締役会により決定。本配当は2回に分けて支払われ、1回目は2027年1月22日に1株当たり1.00ドル、2回目は2027年7月13日に1株当たり1.00ドルが支払わる。これは、2026年度に株主へ支払われた1株当たり1.50ドルの配当から33%の増加
- 前四半期に成長を促進するための余力を生み出すべく、効率化プログラムを推進中であると述べたが、現在このプログラムを通じて、2029年度までに年間約30億ドルの営業費用削減(ランレートベース)を実現できる見込み
- 当四半期には18億ドル相当のディズニー株を自社株買いし、通期では合計90億ドル相当の自社株買いを実施
- 第4四半期には、A+Eグローバル・メディア(A+E Global Media)における当社の50%の持分を、共同所有者であるHearst Corporationの関連会社に売却するという、以前発表していた取引を完了
- 2027年通期見通し
- 2024年に、3年間の調整後EPS成長ガイダンスを発表し2年が経過したが、そのスケジュールを上回っており、本日、53週目の影響を除いて、2027年度の調整後EPSが2桁成長するという予想を改めて表明する
- 質疑応答
- ディズニー・クルーズの需要と供給(今後の就航数拡張)のバランスについて
- 我々が世界のクルーズ業界で占めるシェアは非常に小さいが、この市場において、極めてユニークな競争優位性を持っており、この点において成長の余地はまだ大いに残されていると考えている
- クルーズ事業の成長スピードを左右する真の制約要因は、市場機会そのものというより、むしろ船舶の建造能力にあると考えており、我々の求める基準を満たす船舶を確保できるのであれば、もっと船を増やしたい
- 予約ベースの稼働率は、新たに供給能力を追加したにもかかわらず、非常に堅調に推移している
- 最近ディズニーの国内パークの業績は競合他社と比べて好調だが、その原因について。またそれは持続可能かどうか
- 当四半期の国内パークにおいて来場者数は3%増加(第53週分は除外)し、、一人当たりの支出額も4%増加
- この成長を後押ししている要因はいくつかある
- 第一に、ファンがディズニーならではの体験を非常に高く評価していること
- 第二に、消費者は今、リアルな体験を求めており、その傾向はさらに加速しているが、ディズニーのパークは、まさにそれが実現できる数少ない場所の一つであること
- 第三に、フロリダ州の居住者や年間パスポート保持者を対象としたプロモーションやプログラムを、非常に戦略的に展開していること
- 持続可能性については、現時点での傾向には非常に手応えを感じている
- ウォルト・ディズニー・ワールドにおける第1四半期以降のリゾート予約状況は、前年を上回るペースで推移
- 2027年からは新たなキャパシティや体験型コンテンツが順次導入される予定で、我々は体験を常に新鮮なものにするための投資を続けており、それがリピート来園を促進する要因となっている
- AIの活用について
- AIはゲスト体験を大きく後押しする追い風だと捉えている
- ゲストの皆さんはすでに、どのような体験ができるかを探したり、計画を立てたりするためにAIツールを活用してるが、最終的にそうしたツールの中でディズニーの選択肢が提示されるようにしたいと考えている
- また当社のすべてのセグメントにまたがって業務を行い、テクノロジーの構築と提供方法を近代化しており、設計計画や業務計画をより正確に立てるためにもAIを活用している
- Entertainment部門の開示内容を変更する決定について
- 従来通りSVOD(定額制動画配信)の収益を報告するほか、コンテンツおよびIP関連の収益項目を設ける
- これには、コンテンツのライセンス供与、ゲームを含むコンシューマー向け製品のライセンス供与、そして劇場公開による収益が含まれる
- さらにリニアネットワーク事業とバーチャルMVPD(仮想多チャンネル放送配信サービス)事業を統合した
- これにより、当社がどのようにコンテンツを収益化しているかについて、より詳細な情報と、より明確な視点を提供でき、特にEntertainment部門においてすでに最大の収益源となっているSVODを拡大していく中で、この情報は非常に重要と考えている
- SVOD(定額制動画配信)の営業利益開示を廃止する件は以下の3つの基本的なポイントがある
- 第一にEntertainment部門全体において、SVODの収益を拡大しコンテンツ投資に対するリターンを最大化することに注力しており、部門内の特定のプラットフォーム単体の利益率だけを重視するのではなく、部門全体として事業を運営しているため
- 第二に今回の変更により、ポートフォリオ全体のコスト構造をより柔軟に管理できるようになるため、成長事業であるSVODへ適切に投資を行うことが可能となり、収益成長の加速、ひいては長期的なエンターテインメント部門の営業利益の最大化を目指す
- 最後に、決算結果からも分かるように、引き続きSVODにおいて力強い収益成長を実現しているため
- 今後の見通しとして、Entertainment部門にはさらなる成長の余地が大きく残されており、その成長と利益率向上を牽引する鍵となるのが、SVODの収益拡大
- 今回の変更は、収益成長の加速と長期的な利益成長の最大化という私たちの戦略と、開示内容をより整合させるもので、これは私たちが社内で事業を管理・運営している実態とも合致している
- 従来通りSVOD(定額制動画配信)の収益を報告するほか、コンテンツおよびIP関連の収益項目を設ける
- 2029年度までに年間約30億ドルの効率化実現と再投資について
- 30億ドルについては、その大半を再投資するとしたが、一部は最終利益にも反映される
- これは基本的に、成長への投資に必要な資金力を確保すると同時に、当社の効率性とスピードを向上させるためのもの
- ディズニー・クルーズの需要と供給(今後の就航数拡張)のバランスについて
市場予測との比較
今回の主な決算内容と市場予想とを比べてみると、
- 2026年第4四半期の売上高(Revenues)は259億4700万ドル、市場予想の251億8300万ドルを上回っている
- 2026年第4四半期の特定項目を除く一株当たり利益(Diluted EPS excluding certain items)は1.77ドル、市場予想の1.67ドルを上回っている
となっている。
まとめ
上記の様な決算内容を受けてウォルト・ディズニーの株価は
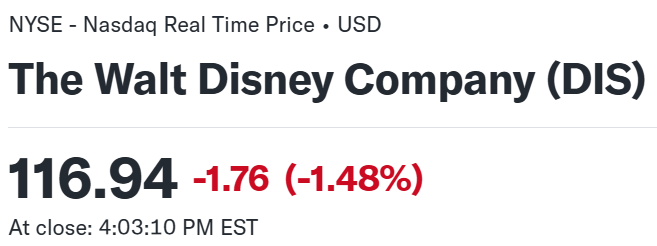
前日比1.48%の下落。同日の米国市場が
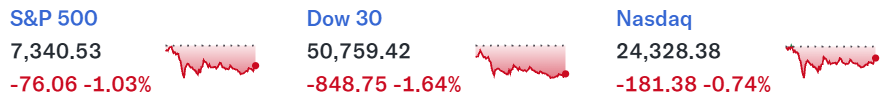
と大きく下落していることを考えると市場なりとも言えるが、市場予想を上回る四半期決算だったことを考えると釈然としない面もある。2027年度見通しとして設備投資に約90億ドル、コンテンツに約260億ドルを見込んでおり、その投資対効果が不透明(少なくとも決算発表/カンファレンスコールでは)と市場に捉えられたためかもしれない。
決算翌日を含めた年初来のディズニー株の推移を市場(S&P 500)と比べると
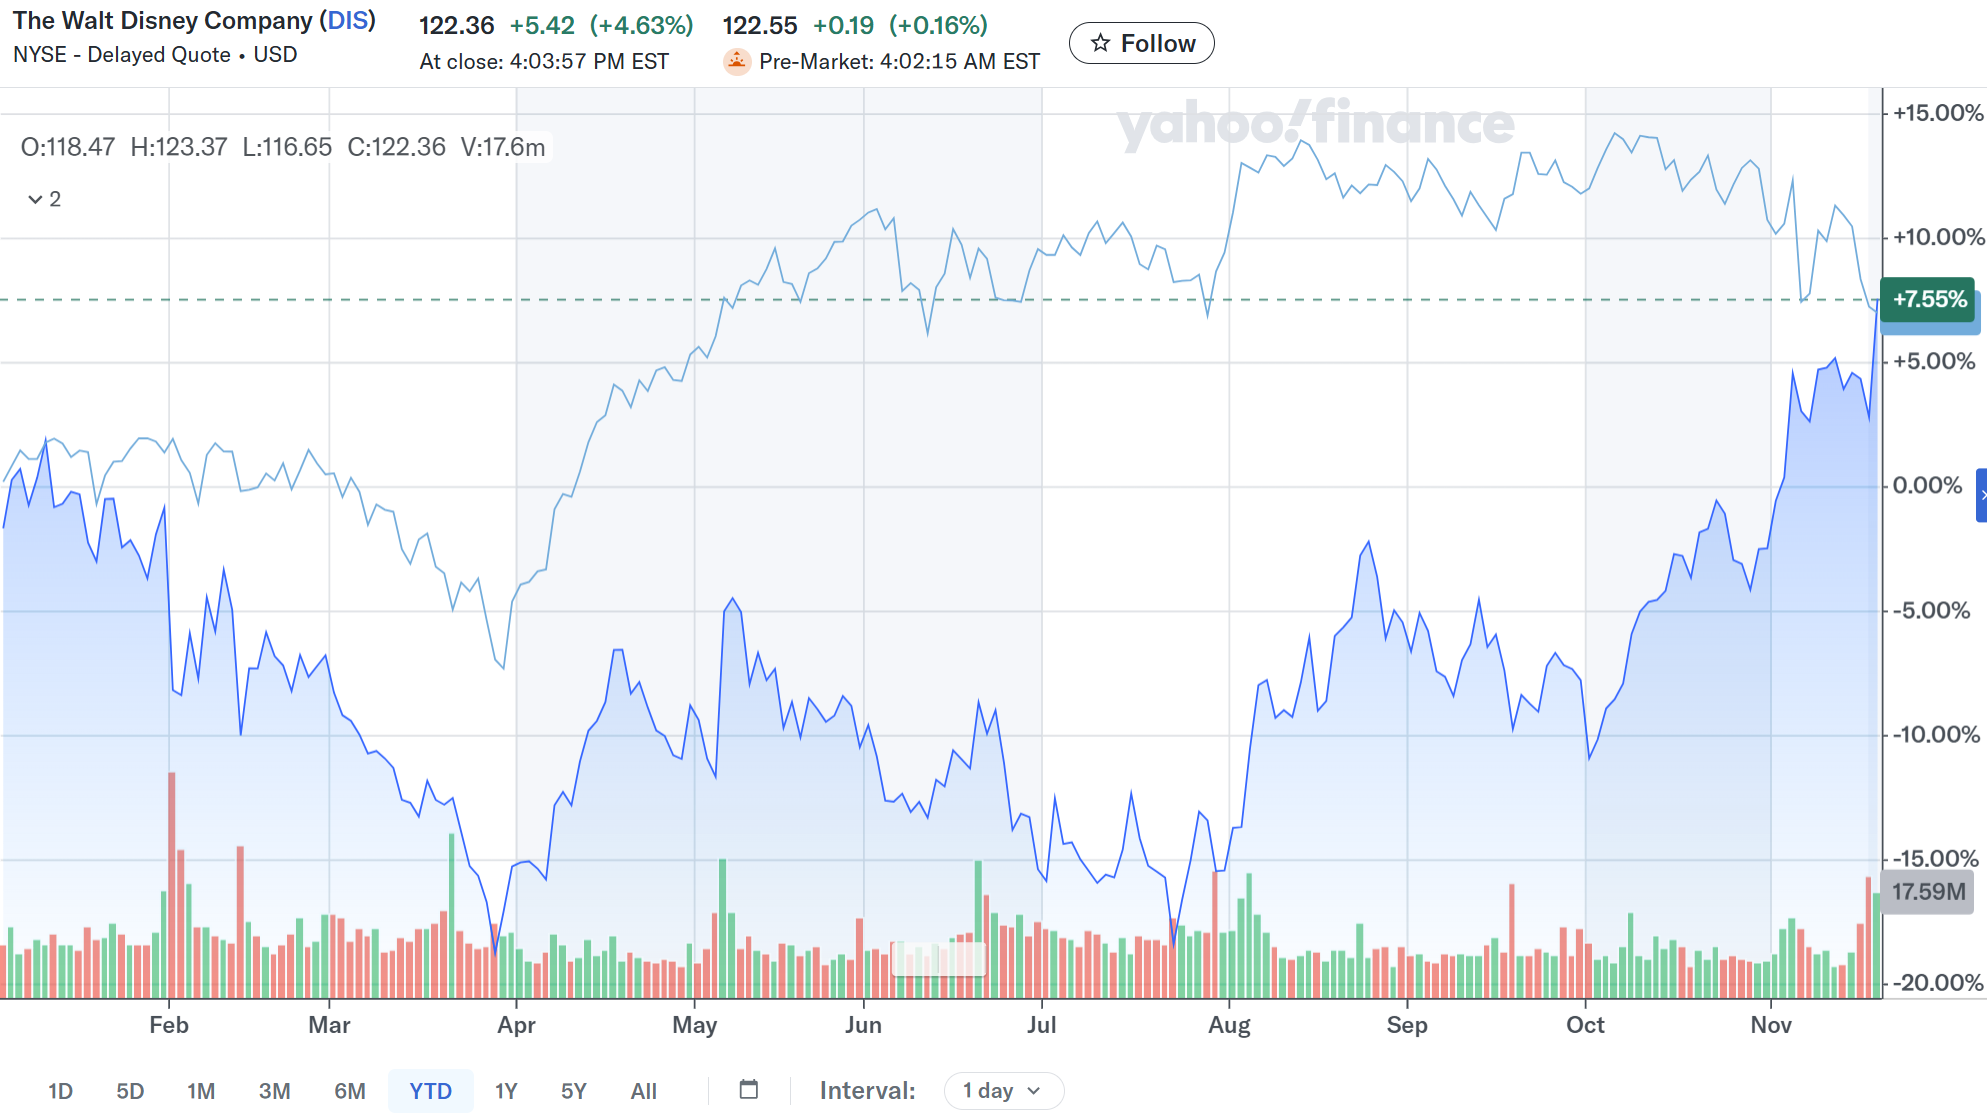
前回決算以降は冒頭に書いた通り。そして今回決算で下落となったが、翌日は4%を超える上昇で年初来高値を更新している。やはり決算日は市場の下落に引っ張られた側面が強かったということだろうか。
今後のディズニー株だが、決算自体は悪くなかったものの下落となったのだが翌日は4%を超える上昇。決算発表時は市場が大きく下落していたので、それに引っ張られただけに過ぎなかった場合は堅調な株価が期待できるかもしれない。ただ2027年の投資額が大きいことも発表しているので、それが利益率を圧迫する懸念もある。しばらくは株価推移がどうなるかに注目しておきたい。